
会社設立に税理士は必要か。法律で義務づけられてはいませんが、設立の前後には期限つきの手続きが並び、そのうち税理士に頼めるものと頼めないものが分かれています。
先に結論を書くと、設立登記そのものは税理士の業務ではなく、税理士に依頼できるのは税務署などへの届出と申告です。この線引きを押さえると、誰に何を頼み、どこからを自分で引き受けるかが決められます。
木村 優太CFOne会計事務所 所長税理士
累計300社以上の申告を手がけ、freee導入実績全国1位の会計事務所で「freee Master of the Year」を受賞した現役の税理士・会計事務所の所長が、本記事の内容を監修しています。
監修者の詳細を見る会社設立に税理士は必要?頼むかどうかを分ける3つの条件
会社をつくる手続きに、税理士への依頼を求める決まりはありません。ここでは、頼む場合と頼まない場合で何が変わるのかを、判断の材料になる3つの条件に整理します。
登記だけなら税理士に頼まなくても手続きは進む
会社は、定款(会社の基本ルールを定めた書面)を作って出資を済ませ、法務局に設立登記を申請すれば成立します。この一連の流れに税理士は登場しません。
そのため「設立のためだけに税理士を探す」必要はありません。税理士を検討する本当の理由は、設立そのものではなく、設立した翌日から始まる税務のほうにあります。
判断が要る論点は会社設立の前に集中する
決算月をいつにするか、資本金をいくらにするか、役員報酬を毎月いくら出すか。これらは定款や設立後まもない時期に決めてしまう項目で、あとから変えるには手間と費用がかかります。
設立してから相談しても、決め終わった条件を前提にした話しかできません。相談する価値がいちばん大きいのは、定款を作る前の段階です。法人化のタイミングを扱った記事もあわせて読むと、時期の判断がしやすくなります。
税理士に頼むかは「時間」「判断」「費用」で決める
判断の軸は3つに絞れます。1つめは時間で、記帳と申告に自分の時間をどれだけ割けるか。2つめは判断で、消費税や役員報酬のように選択を誤ると税額が変わる論点を抱えているか。
3つめが費用です。ここだけを見て「高いから頼まない」と決めてしまうと、あとで申告の期限に追われることになりがちです。設立後に続く作業まで含めて考えたい方には、記帳はAIで進め、決算・申告はCFOne会計事務所の税理士に任せられる「シフォン(CFOne)」のような選択肢もあります。
会社設立で税理士に頼めること・頼めないこと|司法書士との線引き
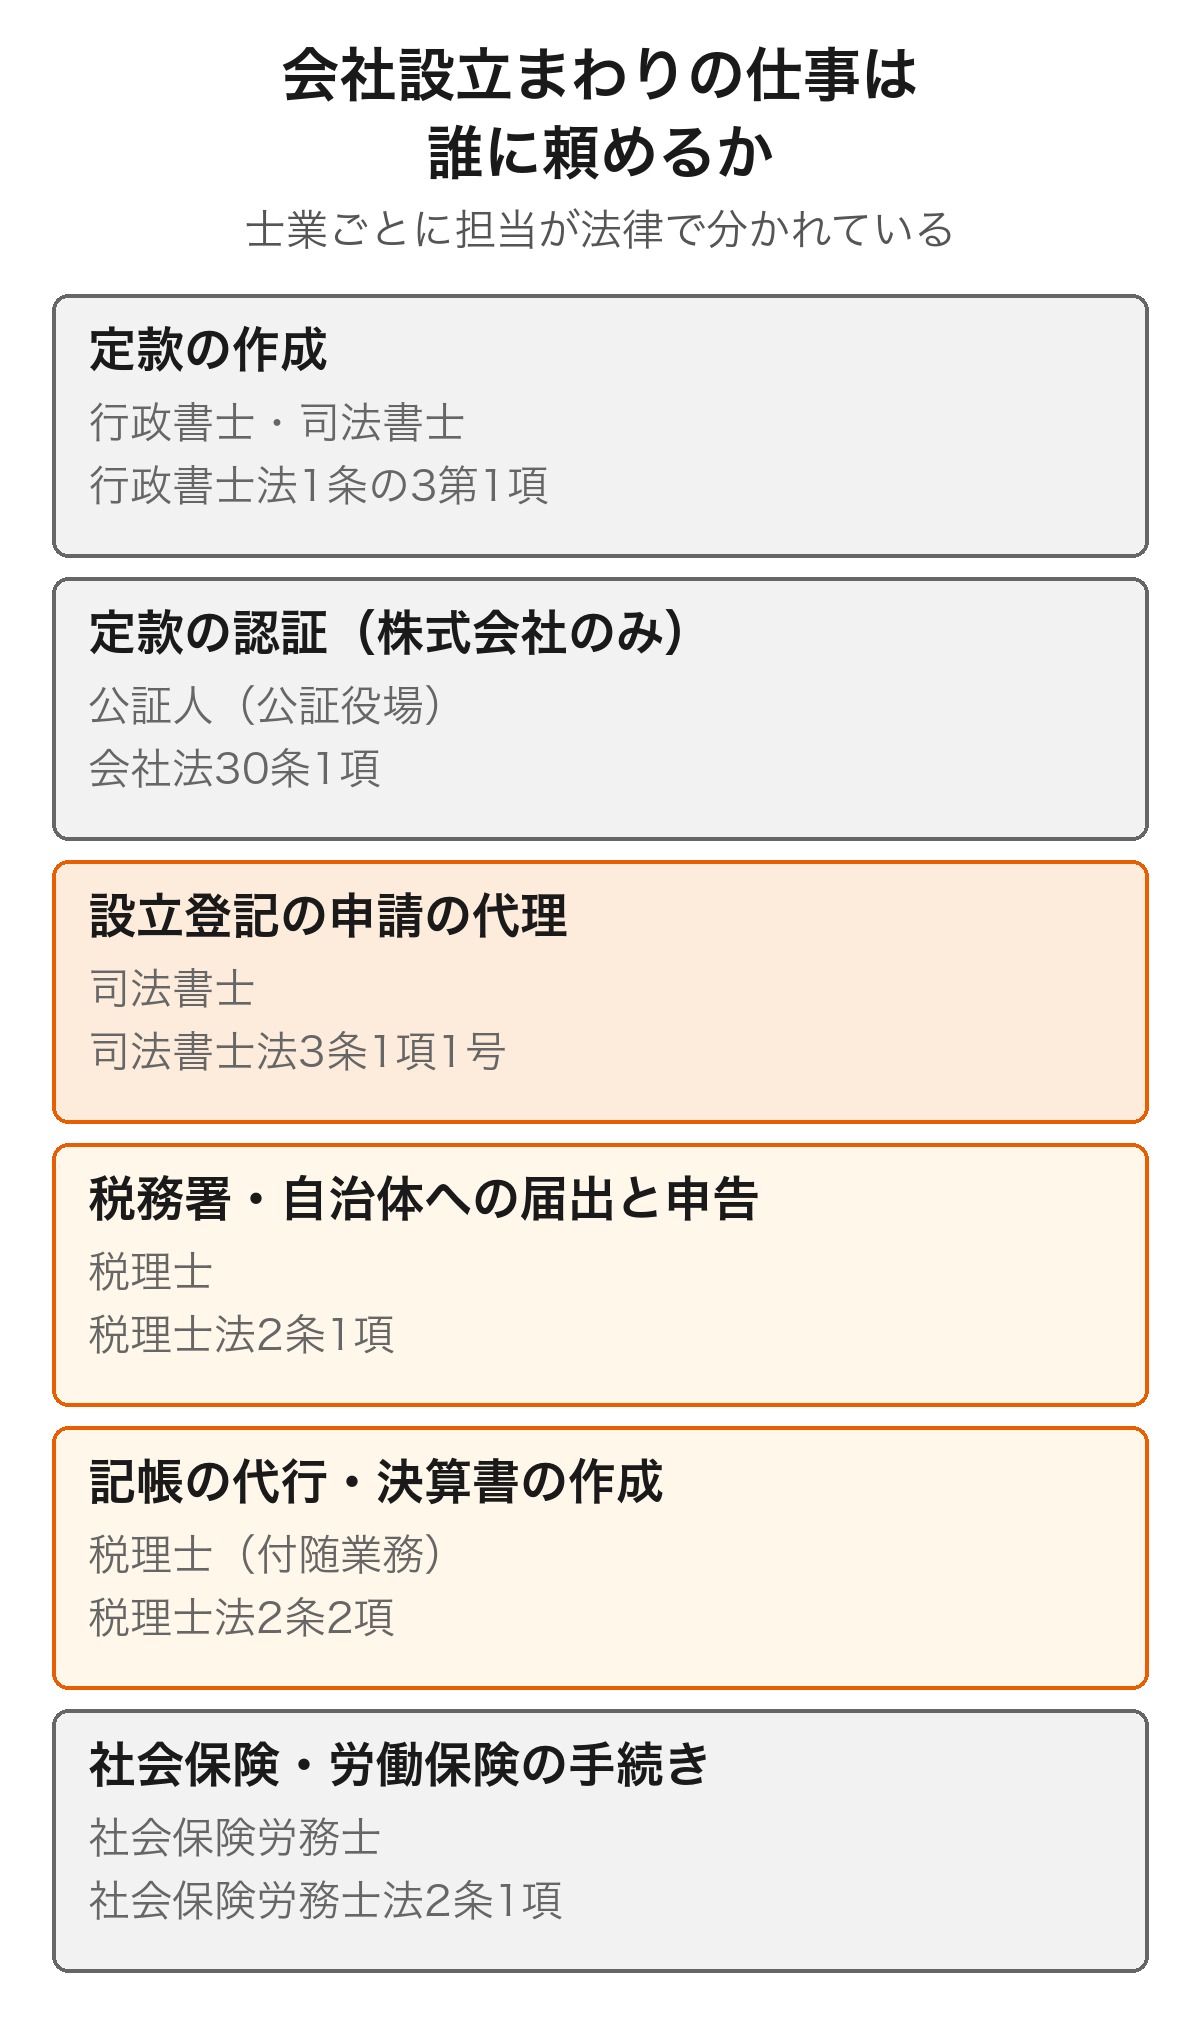
会社設立まわりの仕事は、士業ごとに法律で担当が分かれています。ここでは、税理士・司法書士・行政書士・社会保険労務士それぞれの守備範囲を条文にさかのぼって確認します。
税理士に頼めるのは税務代理・税務書類の作成・税務相談
税理士の業務は、税理士法2条1項で3つに定められています。税務署などへの申告や申請を代理する税務代理、申告書や届出書をつくる税務書類の作成、そして税額の計算に関する税務相談です。
これに加えて、同条2項が財務書類の作成や会計帳簿の記帳の代行を付随業務として認めています。日々の記帳と法人税の申告は、まとめて税理士に依頼できる範囲です。
設立登記の代理は司法書士の業務で税理士は行えない
登記または供託に関する手続について代理することは、司法書士法3条1項1号が司法書士の業務として定めています。設立登記の申請書を本人に代わって出す仕事は、ここに入ります。
そのため、税理士事務所に会社設立を相談したときも、登記の申請そのものは司法書士か、あなた自身が行うことになります。「設立から税務まで全部おまかせ」と案内されていても、登記を担当するのは税理士ではありません。
定款など提出書類の作成は行政書士・司法書士の業務
官公署に提出する書類や、権利義務・事実証明に関する書類を報酬を得て作成することは、行政書士法1条の3第1項が行政書士の業務としています。定款の作成代行はこの枠に入ります。
作成した定款は、公証人の認証を受けなければ効力を生じません(会社法30条1項)。この認証が必要なのは株式会社で、合同会社は公証人の認証を受けずに設立できます。つまり株式会社では、定款まわりだけでも、作る人と認証する人が別々に関わります。
社会保険と労働保険の手続きは社会保険労務士の業務
労働社会保険諸法令にもとづく申請書等の作成、その提出手続の代行、行政機関に対する事務代理は、社会保険労務士法2条1項が社会保険労務士の業務と定めています。
年金事務所やハローワークに出す書類は、税理士の守備範囲の外にあります。税理士と契約していても、これらの届出は自分で出すか、別に社会保険労務士へ依頼することになります。
| 会社設立まわりの仕事 | 担当する専門家 | 根拠となる条文 |
|---|---|---|
| 定款の作成 | 行政書士・司法書士 | 行政書士法1条の3第1項 |
| 定款の認証(株式会社のみ。合同会社は不要) | 公証人(公証役場) | 会社法30条1項 |
| 設立登記の申請の代理 | 司法書士 | 司法書士法3条1項1号 |
| 税務署・自治体への届出と申告 | 税理士 | 税理士法2条1項 |
| 記帳の代行・決算書の作成 | 税理士(付随業務) | 税理士法2条2項 |
| 社会保険・労働保険の手続き | 社会保険労務士 | 社会保険労務士法2条1項 |
なお税理士業務については、国税局長に通知を行った弁護士と弁護士法人も、一定の条件のもとで行えるとされています(国税庁「税理士制度」)。
手続きを進める順番そのものは、会社の種類によって変わります。株式会社の流れは次の記事にまとめています。
 会社設立の流れ|株式会社の6つの手続きを解説
税理士が会社設立の登記を代理するのは違法?本人申請との違い
税理士に設立まで任せてよいのか、それは違法にならないのか。ここでは、どこからが違法になり、どこまでなら自分の判断で進められるのかを条文で確認します。
報酬を得て登記を代理すれば司法書士法に触れる
司法書士法73条1項は、司法書士会に入会している司法書士または司法書士法人でない者が、登記手続の代理などを行うことを禁じています。ただし他の法律に別段の定めがある場合は除かれます。
この規定に違反した場合の罰則は、1年以下の拘禁刑または100万円以下の罰金です(同法78条1項)。税理士が他人の会社の設立登記を代理すれば、この禁止に当たり得ます。だからこそ、依頼先を決めるときは登記を誰が担当するのかを確かめておく必要があります。
自分の会社の登記を自分で申請することは制限されていない
ここまでの条文はいずれも「他人の依頼を受けて」「報酬を得て」行う場合を対象にしています。自分の会社の登記を自分で申請することは、どの士業の独占業務にも当たりません。
実際、法務局「商業・法人登記の申請書様式」では、株式会社設立登記申請書の様式と記載例が公開されています。記載例のとおりに埋めれば、専門家に頼まずに申請できます。
オンラインでまとめて進める手段もあります。法人設立ワンストップサービスは令和2年1月20日に提供が開始され、令和3年2月26日からは定款認証・設立登記も対象に加わり、法人設立に伴うすべての手続をまとめて行えるようになりました。
 自分で会社を作るには?必要な準備と判断基準
資格のない相手への税務相談には停止命令の制度がある
逆の向きの線引きもあります。税理士法52条は、税理士または税理士法人でない者が税理士業務を行うことを禁じており、違反した者の罰則は2年以下の拘禁刑または100万円以下の罰金です(同法59条1項4号)。
さらに財務大臣は、資格のない者が税務相談を行った場合に、その停止などを命ずることができます(税理士法54条の2第1項)。命令に違反した者の罰則は1年以下の拘禁刑または100万円以下の罰金です(同法60条4号)。
会社設立を税理士に頼む費用の内訳|顧問料は何で決まるか
税理士の費用は、同じ「顧問料」という言葉でも中身が違います。ここでは金額そのものではなく、その金額に何が含まれているかを読み解く方法を整理します。
税理士の費用は「どの業務まで頼むか」で決まる
税理士に払う費用は、税理士法2条1項の3つの業務(税務代理・税務書類の作成・税務相談)と、同条2項の付随業務である記帳の代行や決算書の作成を、どこまで組み合わせるかで変わります。
金額は事務所ごとに決められているため、同じ「月いくら」でも含まれる業務が違います。そのため金額だけを見比べても判断できず、含まれる業務を並べて比べる必要があります。
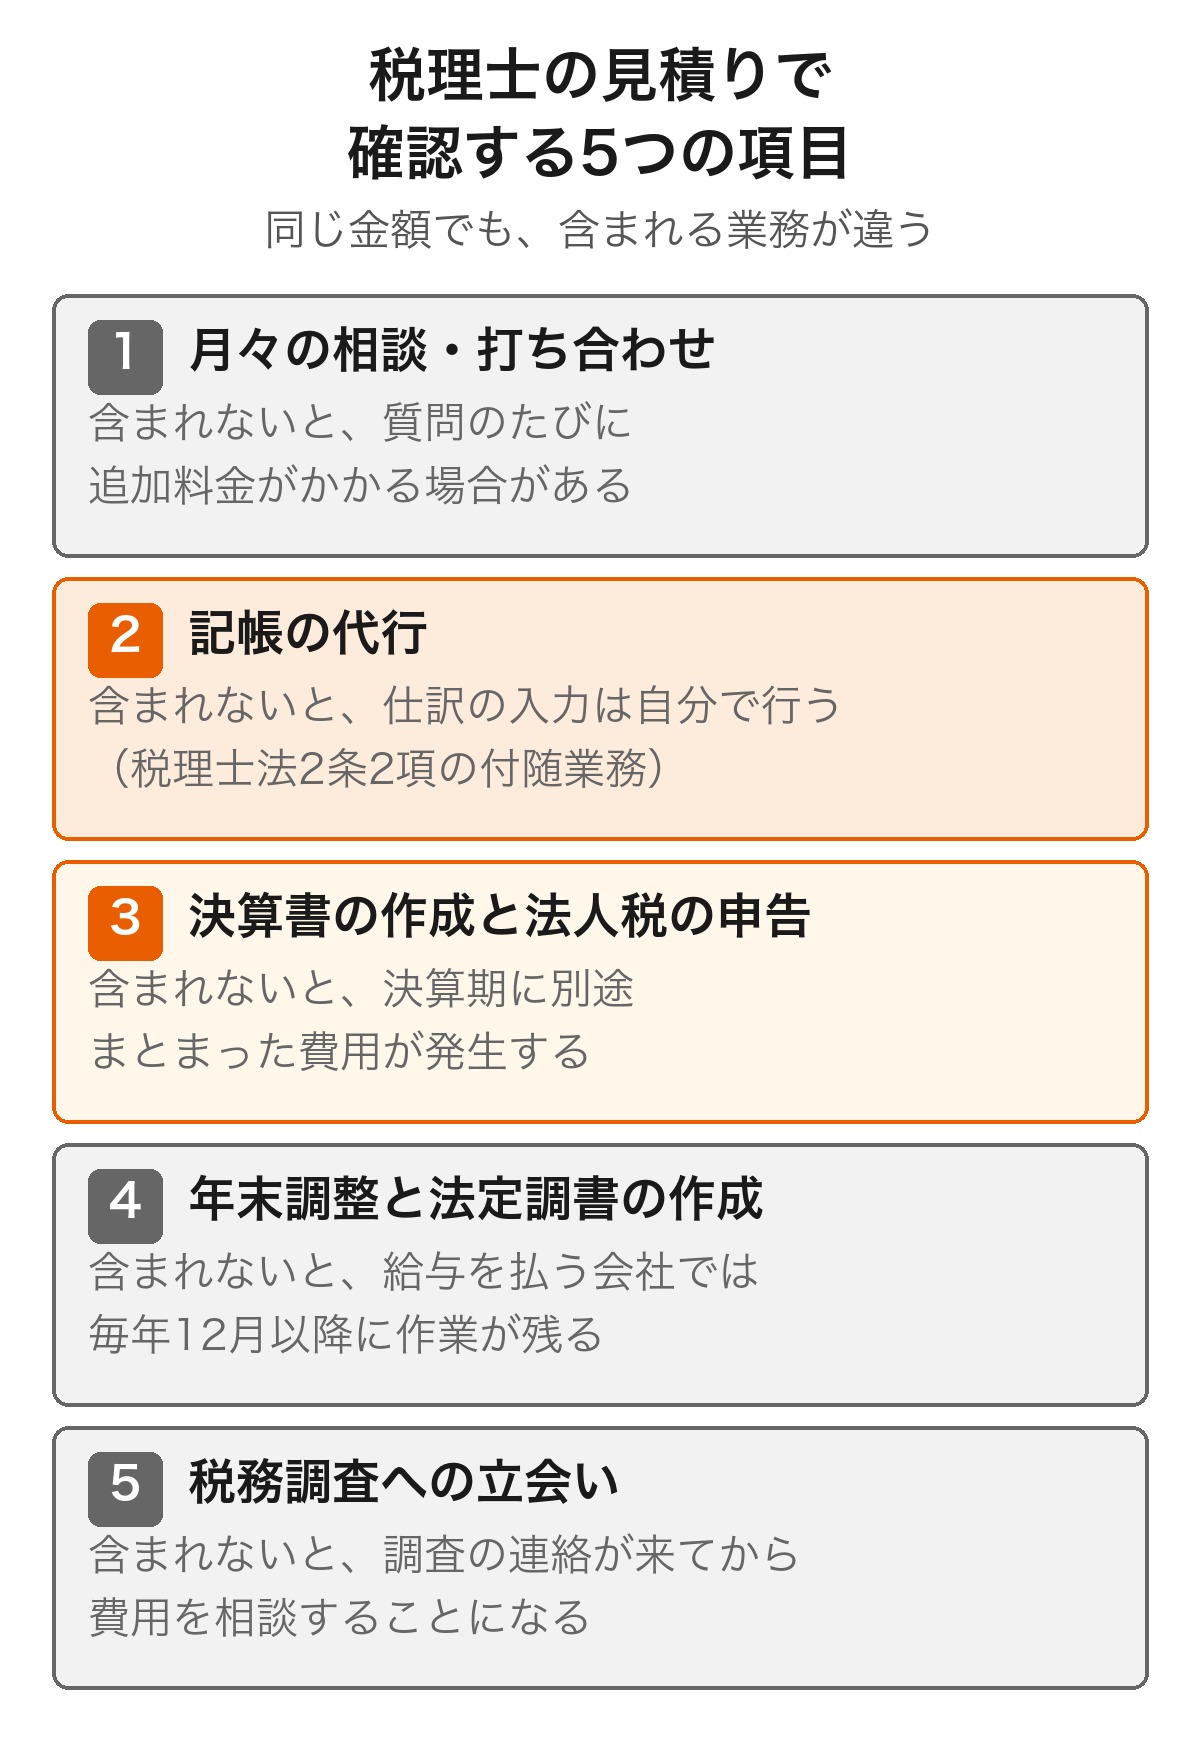
会社設立後の見積りで確認する5つの項目
見積りを受け取ったら、次の5項目が含まれるかどうかを1つずつ確かめます。どれか1つでも別料金になっていると、年間の総額は大きく変わります。
| 確認する項目 | 含まれないとどうなるか |
|---|---|
| 月々の相談・打ち合わせ | 質問のたびに追加料金がかかる場合がある |
| 記帳の代行(税理士法2条2項) | 仕訳の入力は自分で行うことになる |
| 決算書の作成と法人税の申告 | 決算期に別途まとまった費用が発生する |
| 年末調整と法定調書の作成 | 給与を払う会社では毎年12月以降に作業が残る |
| 税務調査への立会い | 調査の連絡が来てから費用を相談することになる |
支払った税理士の報酬をどの科目で処理するかは、税理士報酬の勘定科目を扱った記事で解説しています。
会社設立そのものの実費は誰に頼んでも変わらない
定款の認証にかかる公証人の手数料(株式会社のみ。合同会社は不要)や、設立登記のときに納める登録免許税は、法令で決まっている実費です。登録免許税の額は登録免許税法の別表第一に定められており、税理士に頼んでも自分で進めても変わりません。
「設立費用が安くなる」という案内を見たときは、安くなっているのが実費なのか、専門家に払う報酬のほうなのかを分けて確認します。実費の内訳は次の記事にまとめています。
 会社設立の費用はいくら?内訳一覧と最安ルートを解説
税理士に払う費用で迷っている方へ
AI自動仕訳・オンライン相談無制限の「シフォン(CFOne)」。アプリは株式会社CFOneが提供し、税務相談や決算・申告はCFOne会計事務所の税理士が担当します。年10万円(税抜)〜で、記帳から決算・申告まで対応しています。
無料で相談する税理士に頼まない場合、会社設立後に自分でやること
頼まないと決めたときに残る作業を、期限つきで並べます。期限はそれぞれ違い、起算日も設立の日だったり事実の発生日だったりするので、まとめて確認しておきます。
会社設立後の税務署への届出は期限がそれぞれ違う
まず出すのが法人設立届出書です。国税庁「新設法人の届出書類」によると、設立の日(設立登記の日)以後2か月以内に、定款などの写しを添えて納税地の所轄税務署長に提出します(法人税法148条)。
青色申告の承認申請書は期限の形が違います。設立第1期から承認を受けるには、設立の日以後3か月を経過した日と、第1期の事業年度終了の日とのうち、いずれか早い日の前日までに出す必要があります(法人税法122条2項1号)。
第1期を短く設定した会社ほど、3か月より先に事業年度の終わりが来ます。書き方は次の記事にまとめています。
 法人の青色申告承認申請書の書き方|記入例と提出期限
給与を払うなら源泉徴収の手続きが増える
役員報酬を出す会社は、給与の支払事務所を設けたことになります。この場合は、その事実があった日から1か月以内に給与支払事務所等の開設届出書を税務署長へ提出します(所得税法230条)。
源泉徴収した所得税は原則として翌月10日までに納めますが、給与の支給人員が常時10人未満なら半年分をまとめて納める特例を選べます。適用は随時(申請書を提出した月の翌月に支払う給与等から適用)で、詳細は国税庁「源泉所得税の納付期限と納期の特例」にあります。
社会保険の加入手続きは法人なら必ず発生する
日本年金機構の「適用事業所と被保険者」によれば、厚生年金保険の適用事業所となるのは株式会社などの法人の事業所で、事業主のみの場合も含まれます。社長ひとりの会社でも対象です。
手続きは新規適用届の提出で、「新規適用の手続き」のとおり提出時期は事実発生から5日以内、提出先は事務センターまたは管轄の年金事務所です。税務署への届出より先に期限が来ます。
赤字でも申告は必要で法人住民税の均等割がかかる
法人は、各事業年度終了の日の翌日から2か月以内に、確定した決算にもとづく申告書を税務署長へ提出しなければなりません(法人税法74条1項)。利益が出ていなくても、この義務はなくなりません。
さらに総務省「やさしい地方税 法人住民税」のとおり、法人住民税の均等割は赤字の法人も払います。標準税率では、資本金等1千万円以下で従業者50人以下の会社は、都道府県民税2万円と市町村民税5万円です。
この金額は標準税率にもとづくもので、超過課税を定めている自治体では変わります。実際の税額は、会社の所在地の都道府県と市町村でご確認ください。
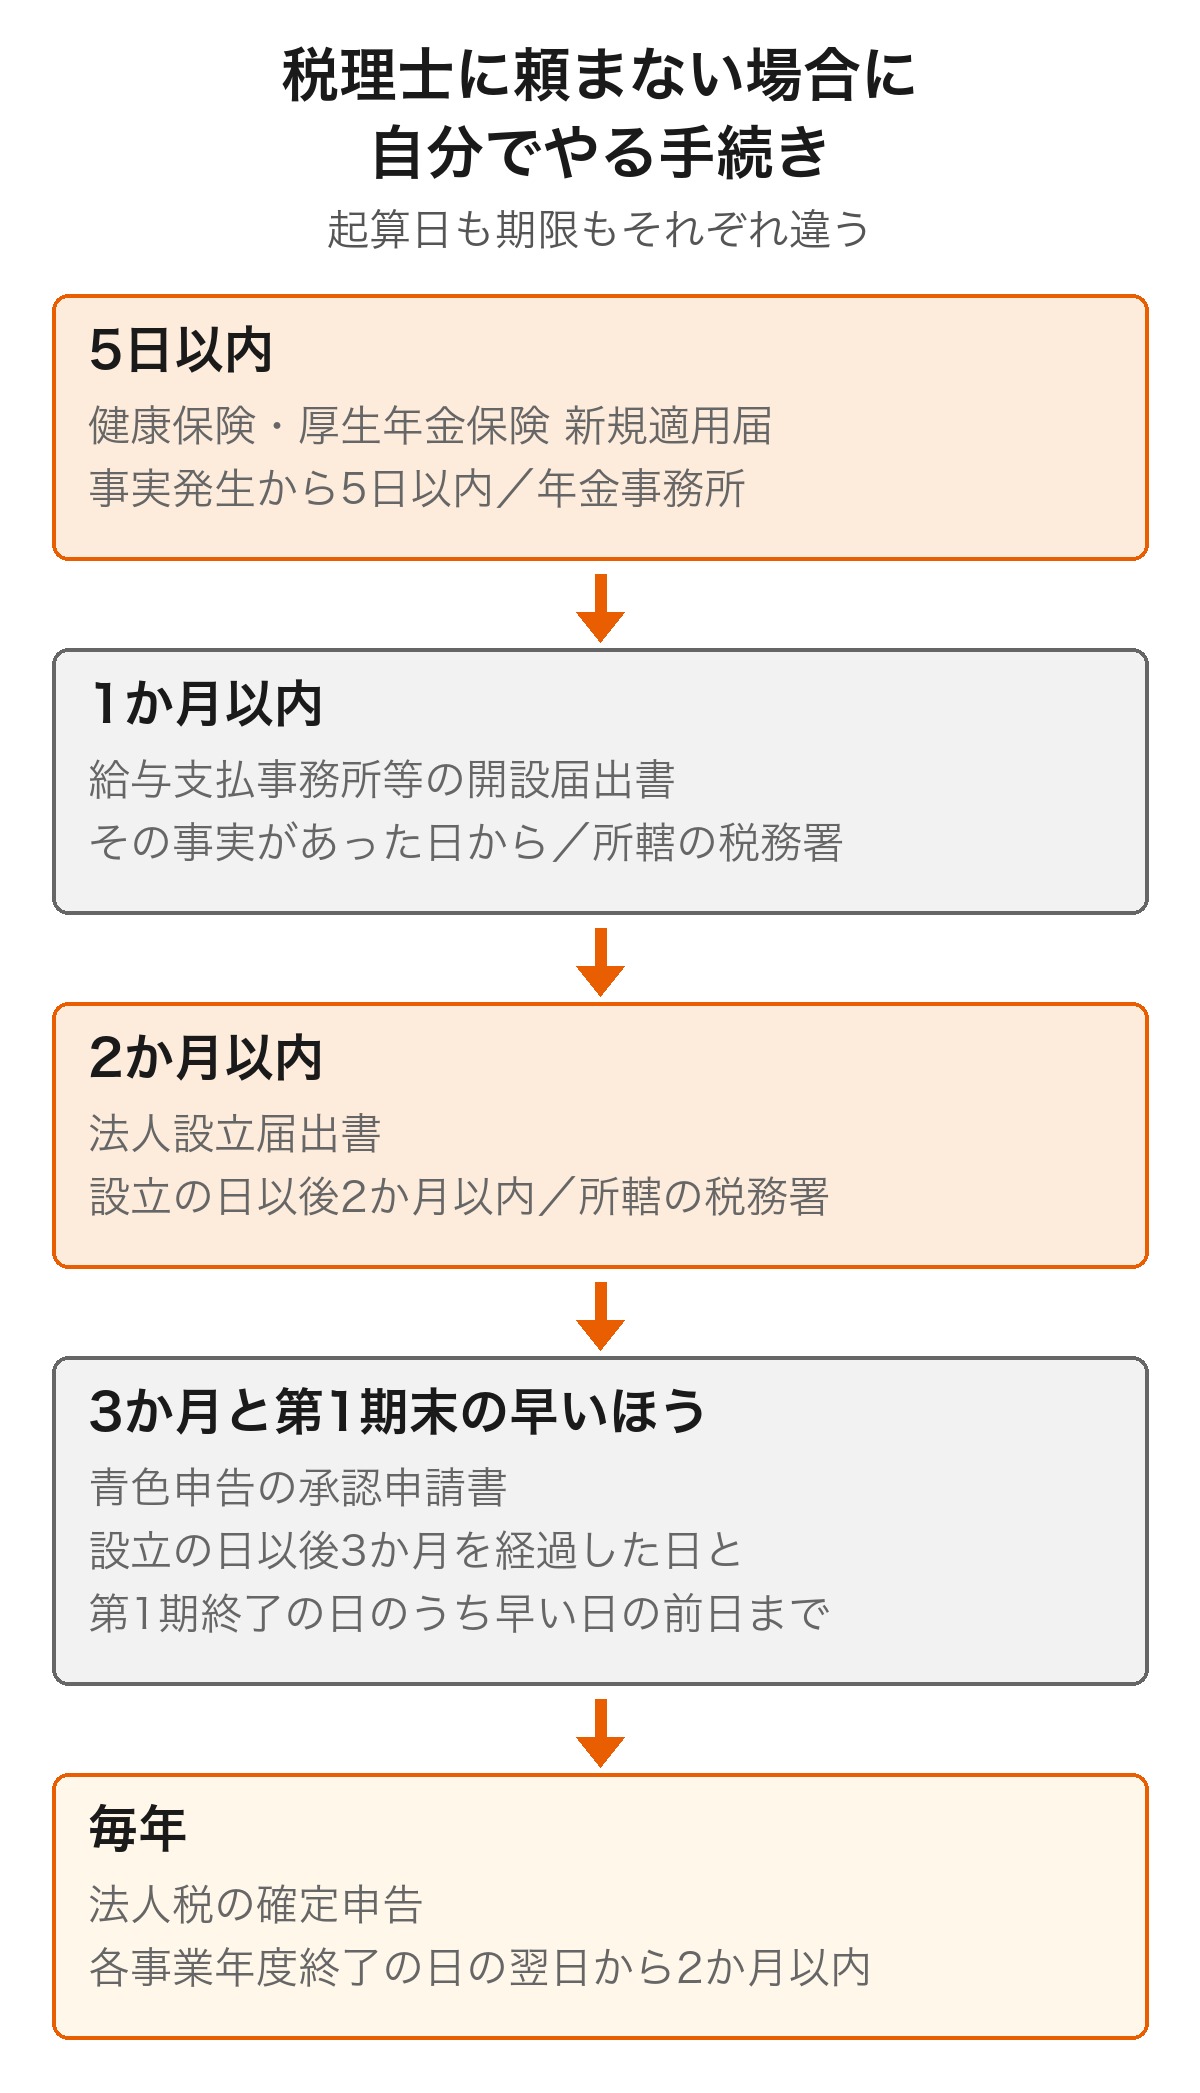
| 手続き | 期限 | 提出先 |
|---|---|---|
| 健康保険・厚生年金保険 新規適用届 | 事実発生から5日以内 | 事務センターまたは年金事務所 |
| 給与支払事務所等の開設届出書 | その事実があった日から1か月以内 | 所轄の税務署 |
| 法人設立届出書 | 設立の日以後2か月以内 | 納税地の所轄税務署 |
| 青色申告の承認申請書(第1期から適用) | 設立の日以後3か月を経過した日と第1期終了の日のうち早い日の前日まで | 納税地の所轄税務署 |
| 法人税の確定申告 | 各事業年度終了の日の翌日から2か月以内 | 所轄の税務署 |
これらの届出を出し終えても、毎月の記帳と毎年の申告は続きます。手を動かす部分を軽くしたい方は、AI自動仕訳に対応した「シフォン(CFOne)」を使うと、仕訳の入力にかかる時間を減らせます。帳簿づけの基本は次の記事で解説しています。
 帳簿の付け方|初心者向けに手書き・エクセルも解説
会社設立後に税理士を雇わない判断ができる小さい会社・頼むべき会社
ここまでの作業量を踏まえて、自分がどちら側にいるのかを見ていきます。会社の規模というより、抱えている論点の数で決まると考えると整理しやすくなります。
自分で回しやすいのは取引が少なく人を雇っていない会社
取引先が数社で、現金のやり取りがほとんどなく、従業員を雇っていない会社なら、仕訳の本数も、選択に迷う論点も多くはありません。社長ひとりで、売上が毎月の振込だけで完結するような会社が典型です。
この場合でも、社会保険の加入と毎年の申告は残ります。自分で進めるという判断は「作業がなくなる」ことではなく「作業を自分の時間で引き受ける」ことだと考えておくと、あとで慌てずに済みます。
頼んだほうが安全なのは人を雇う・消費税がある・融資を受ける会社
従業員を雇うと、給与計算と源泉徴収、年末調整が毎年の固定作業になります。消費税の課税事業者になる見込みがあるなら、届出の選択によって納める税額が変わります。
金融機関から融資を受ける予定がある場合も、試算表や決算書の作り方が審査の材料になります。判断を伴う論点がいくつも重なるなら、早い段階で専門家に相談したほうが結果的に安く付きます。
顧問とスポットのあいだにある選択肢
選択肢は「全部自分でやる」か「顧問契約を結ぶ」かの二択ではありません。決算と申告だけを単発で依頼する方法もあれば、記帳をソフトに任せて相談先だけ確保する方法もあります。
費用が理由で迷っているなら、「シフォン(CFOne)」も比べてみてください。年10万円(税抜)〜で、記帳から決算・申告まで対応しています。オンライン相談の回数に制限はありません。アプリは株式会社CFOneが提供し、税務相談や決算・申告はCFOne会計事務所の税理士が担当します。判断が要る場面でも、そのまま相談できます。
会社設立で税理士に聞くこと|依頼先を選ぶときの確認点
相談の場で何を聞けばよいか分からないまま面談に臨むと、料金の話だけで終わってしまいます。ここでは最初の相談で押さえておきたい質問と、相手を確かめる方法を挙げます。
最初の相談で聞く5つのこと
聞くべきことは、自分の会社の条件に引き寄せた質問に絞ります。一般論ではなく、自社の数字を前提にした答えが返ってくるかどうかが、相性を測る材料になります。
- この事業の場合、決算月をいつにするとよいか
- 役員報酬をいくらに設定すると、税と社会保険の負担がどう変わるか
- 消費税の課税事業者になるのはいつからで、そのとき何を届け出るか
- 提示された金額に、記帳の代行と決算・申告が含まれているか
- 普段の連絡はどの手段で、返事にどのくらいかかるか
登記を誰が担当するかも、最初に確かめておきたい点です。司法書士と連携しているのか、自分で申請するのかで、進め方と費用の見え方が変わります。
税理士かどうかは登録で確かめられる
税理士になるには日本税理士会連合会の税理士名簿への登録が必要で、登録者数は令和6(2024)年度末で81,696人です。この人数は国税庁の「税理士制度」のページで公表されています。
国税庁「税理士をお探しの方へ」のとおり、日本税理士会連合会のサイトでは登録されているすべての税理士と税理士法人の情報を見られます。相談先の氏名で検索すれば、登録の有無をその場で確認できます。
会社設立と税理士に関するよくある質問
- 会社設立に税理士は必要ですか?
- 法律上の義務ではありません。ただし設立後は届出に期限があり、毎年の申告も残ります。時間と費用を比べて判断します。
- 一人社長は税理士いらず?
- 取引が少なければ自分で進めることもできます。ただし法人である以上、社会保険の加入と毎年の申告はなくなりません。
- 税理士が会社設立をするのは違法ですか?
- 税理士が他人の会社の設立登記を代理すれば司法書士法73条1項に触れ得ます。税務署への届出や申告の代理は税理士の業務です。
- 会社設立は誰に相談すればよいですか?
- 登記は司法書士、税務は税理士、社会保険は社会保険労務士が窓口です。資金計画は商工会議所などの公的窓口でも相談できます。
- 税理士に頼むと会社設立の費用は安くなりますか?
- 定款の認証(株式会社のみ)や登録免許税といった実費は変わりません。変わるのは専門家に払う報酬の部分です。
まとめ
会社設立に税理士は必須ではなく、設立登記そのものは司法書士か自分が担当します。税理士に頼めるのは、税務署などへの届出と申告、そして記帳の代行です。
頼まないと決めた場合でも、社会保険の新規適用届は5日以内、法人設立届出書は2か月以内、法人税の申告は事業年度終了から2か月以内という期限が残ります。赤字でも法人住民税の均等割はかかります。
費用を比べるときは金額だけを並べず、記帳の代行と決算・申告が含まれているかを確かめます。そのうえで、自分の時間をどこに使うかを決めれば、判断は迷いにくくなります。
設立後の記帳と申告をどう回すか決めきれていない方へ
オンライン相談は回数の制限なし。スマートフォンとパソコンで完結し、freeeとの連携にも対応しています。まずは気軽にご相談ください。
無料で相談する本記事は一般的な情報提供を目的としたものであり、個別の税務・会計上の判断を保証するものではありません。制度・税率・控除額・期限等は改正される場合があります。実際のお手続きや判断にあたっては、最新の情報を国税庁等の公式サイトでご確認のうえ、必要に応じて税理士や所轄の税務署にご相談ください。