
会社設立の相談は、聞きたい内容によって相手が変わります。登記の手続きは司法書士、税金は税理士、事業計画や資金の見通しは商工会議所やよろず支援拠点といった公的な窓口が受け付けています。
結論として、無料の公的窓口で事業の計画と資金を固め、書類の作成や代理が必要になった段階で士業に依頼するのが、費用を抑えながら進める順路です。市区町村の窓口を使うと設立登記の登録免許税が半分になる場合もあります。
木村 優太CFOne会計事務所 所長税理士
累計300社以上の申告を手がけ、freee導入実績全国1位の会計事務所で「freee Master of the Year」を受賞した現役の税理士・会計事務所の所長が、本記事の内容を監修しています。
監修者の詳細を見る会社設立の相談は内容で相手が変わる|4つの相談先
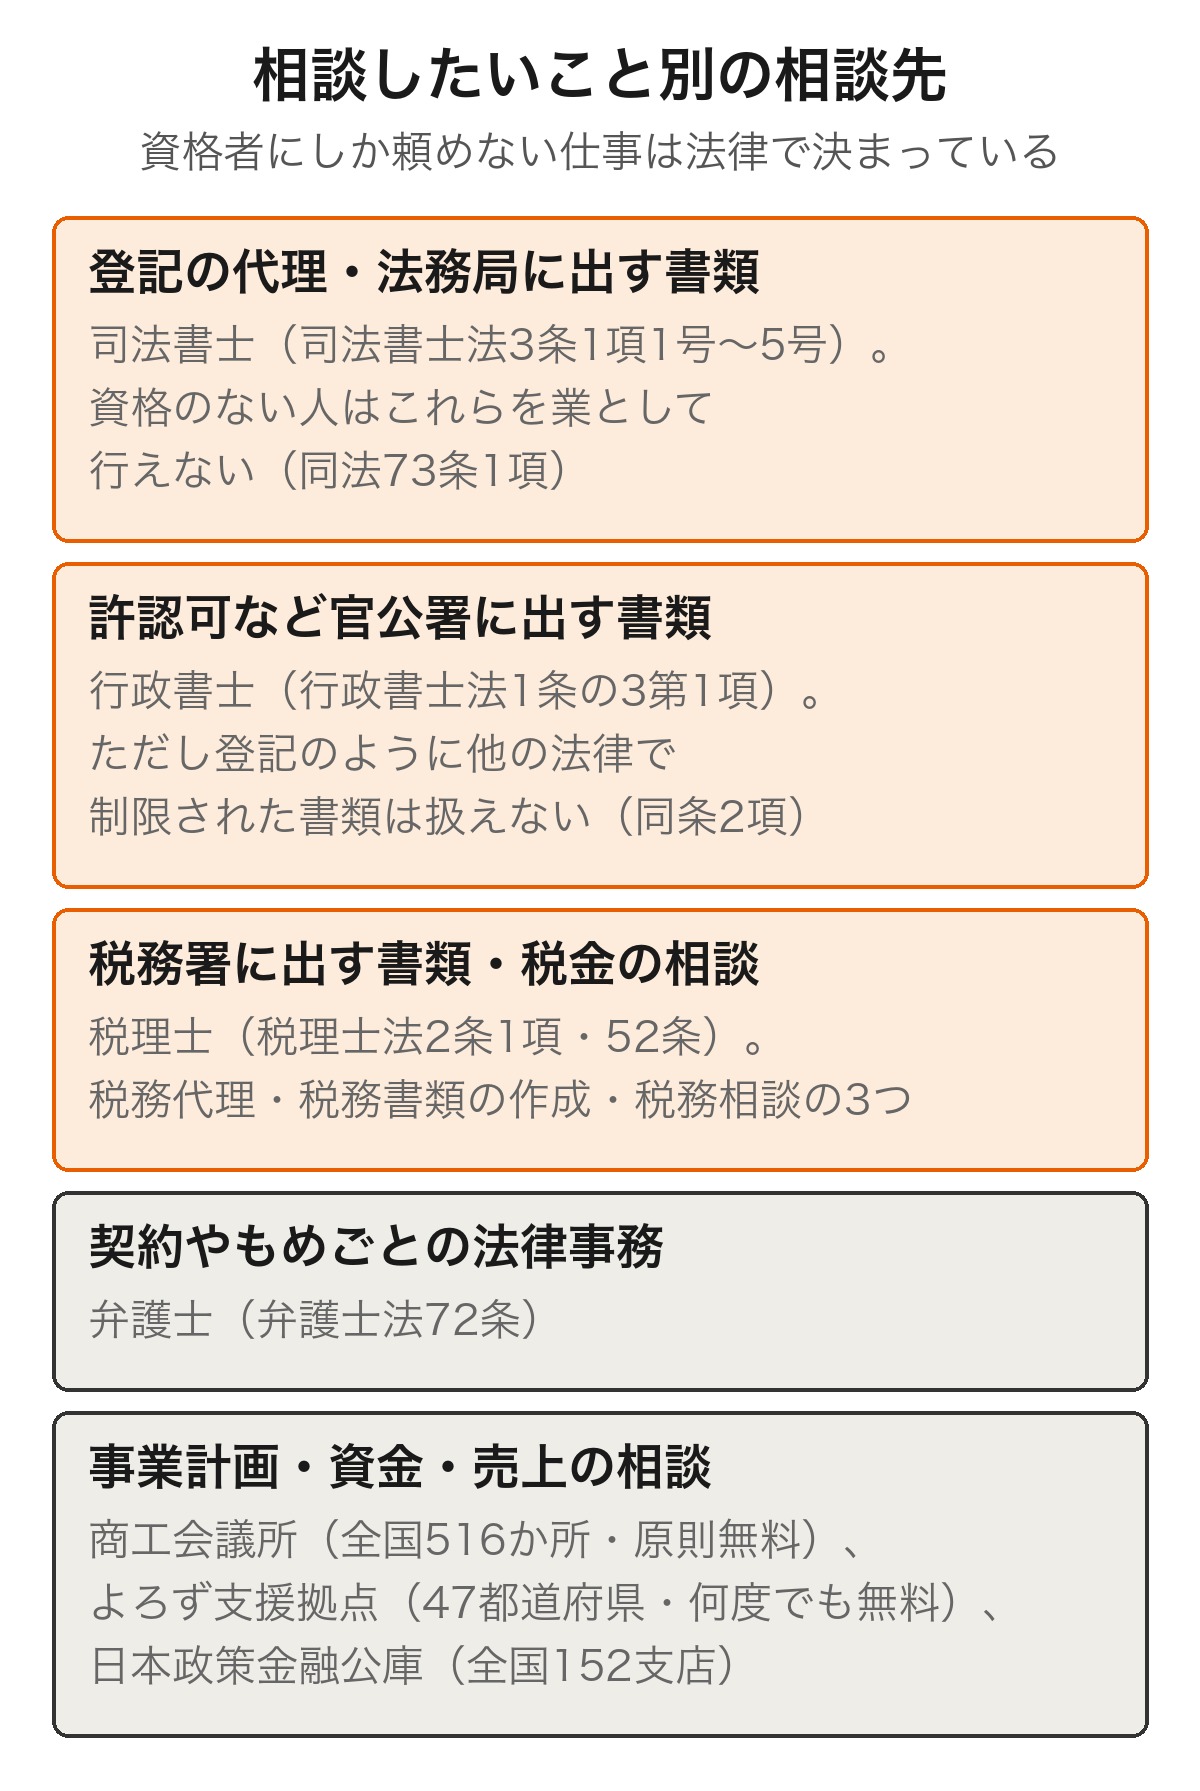
相談先を整理する手がかりは、法律が「その資格を持つ人でなければ、仕事として行ってはならない」と定めている業務です。ここでは司法書士・行政書士・弁護士・税理士の守備範囲と、公的な支援機関が引き受ける領域を確認します。
登記の代理と書類の作成は司法書士の独占業務
司法書士法(e-Gov法令検索)第3条第1項は、登記や供託の手続について代理すること(1号)、法務局に提出する書類を作成すること(2号)、これらの事務について相談に応じること(5号)を司法書士の業務と定めています。
同法第73条第1項は、司法書士会に入会している司法書士または司法書士法人でない人が、この1号から5号までの業務を行うことを禁じています。会社は設立登記によって成立するため、登記を人に任せるなら相手は司法書士になります。
設立登記そのものを自分で申請することは禁じられていません。禁止されているのは、資格のない人が他人の登記手続を仕事として引き受けることです。
許認可などの書類は行政書士、もめごとは弁護士
行政書士法第1条の3第1項は、他人の依頼を受け報酬を得て、官公署に提出する書類や、権利義務・事実証明に関する書類を作成することを行政書士の業務としています。飲食店や建設業などの許認可の申請書類がここに含まれます。
ただし同条第2項は、その業務を行うことが他の法律において制限されている書類は行政書士も扱えないと定めています。登記の申請書は司法書士法の側で押さえられているため、行政書士の業務にはなりません。
出資者どうしの取り決めや取引先との契約でもめごとが起きそうなときは弁護士です。弁護士法第72条は、報酬を得る目的で法律事件に関する鑑定・代理・仲裁・和解などの法律事務を扱うことを、弁護士でない人に禁じています。
税務署に出す書類と税金の相談は税理士
税理士法第2条第1項は、税理士の業務を「税務代理」「税務書類の作成」「税務相談」の3つと定め、同法第52条は税理士または税理士法人でない人がこれらを行うことを原則として禁じています。
会社を作ると、税務の手続きは設立の直後から始まります。国税庁「新設法人の届出書類」によると、内国法人である普通法人を設立した場合は、設立の日(設立登記の日)以後2か月以内に法人設立届出書を納税地の所轄税務署長に提出しなければなりません。
会社の税額そのものの計算や、どの経費が認められるかといった具体的な相談は、税理士に向けるのが確実です。設立後の記帳や申告の相談先を探している段階なら、記帳はAI会計アプリで進め、決算・申告はCFOne会計事務所の税理士に任せられる「シフォン(CFOne)」も選択肢のひとつです。
事業計画と資金の相談は公的な支援機関
「この事業で食べていけるか」「いくら借りられるか」といった相談は、士業ではなく公的な支援機関の得意分野です。商工会議所・よろず支援拠点・日本政策金融公庫が代表的で、いずれも無料で利用できます。
| 相談したいこと | 相談先 | 費用 |
|---|---|---|
| 会社の設立登記、法務局に出す書類 | 司法書士 | 有料(法務局の登記手続案内は無料) |
| 営業の許認可など官公署に出す書類 | 行政書士 | 有料 |
| 税務署に出す書類、税金の計算 | 税理士 | 有料(税理士会の相談会は無料) |
| 契約や出資をめぐる法律上の争い | 弁護士 | 有料 |
| 事業計画、資金、売上の作り方 | 商工会議所・よろず支援拠点・日本政策金融公庫 | 無料 |
登記・税務・許認可の費用は依頼先ごとに異なります。複数の事務所から見積りを取り、対応してもらえる範囲とあわせて比べてください。
相談の前に手続き全体の順番をつかんでおくと、どの段階で誰が必要になるかが見えてきます。株式会社の設立手続きは次の記事で流れを追えます。
 会社設立の流れ|株式会社の6つの手続きを解説
会社設立を無料で相談できる公的窓口と使い方
無料で会社設立の相談に応じている窓口は、商工会議所・よろず支援拠点・日本政策金融公庫・法務局の4系統があります。ここでは、それぞれの対象者と利用方法を確認します。
商工会議所は全国516か所で創業予定者も原則無料
日本商工会議所「経営相談」によると、経営相談に対応している商工会議所は全国516か所です。対象となる地域で事業または創業を予定している人であれば、法人か個人かを問わず原則無料で利用できます。
相談に応じるのは経営指導員で、必要に応じて中小企業診断士・社労士・弁護士・税理士・弁理士などの専門家や、他の支援機関と連携しながら課題の解決にあたるとされています。
商工会議所が置かれていない町村部では、商工会が同じ役割を担っています。全国商工会連合会によると、商工会は全国に1,587あります。市区町村名と「商工会議所」または「商工会」で検索すれば、自分の地域の窓口にたどり着けます。
よろず支援拠点は47都道府県にあり何度でも無料
中小機構「よろず支援拠点全国本部」によると、よろず支援拠点は国が全国に設置している無料の経営相談所で、47都道府県に拠点が置かれています。事業所のある都道府県の拠点に連絡して予約する仕組みです。
特徴は回数の制限がないことです。相談は何度でも無料とされており、相談時間は1回1時間程度、窓口での対面のほか電話・メール・テレビ会議システムでも受け付けています。
よろず支援拠点のポータルサイトでは、中小企業・小規模事業者に加えて創業予定の人も相談の対象として案内されています。まだ会社を作っていない段階から使える窓口です。
日本政策金融公庫は全国152支店に創業サポートデスク
資金の相談なら日本政策金融公庫の創業支援が近道です。国民生活事業は全国152支店に「創業サポートデスク」を設置しており、専任の担当者が、創業計画書の立て方や融資申し込みの流れ、融資制度について相談に応じます。
じっくり相談したい場合はビジネスサポートプラザという窓口もあります。公庫「来店・オンライン相談」によると、東京(新宿)と大阪に設置され、中小企業診断士などの相談員が事前予約制で約1時間対応します。土曜・日曜や夜間の相談にも応じています。
法務局の登記手続案内は1回20分の完全予約制
設立登記を自分で申請するつもりなら、法務局の登記手続案内が使えます。法務局「登記手続案内」によると、登記手続に関する専門的な知識を持っていない人に向けて、登記申請書の作成などに必要な情報を提供する窓口です。
利用時間は1回20分以内で、完全予約制です。電話・法務局の窓口での対面・ウェブ会議サービスの3つから希望の方法を選べます。予約は専用サイトか管轄の法務局への電話で行います。
個人事業主として開業する場合の相談窓口も同じ
会社を作らずに個人事業主として開業する場合でも、商工会議所とよろず支援拠点はそのまま使えます。商工会議所は「事業または創業を予定している方」、よろず支援拠点は「創業予定の方」を対象としており、どちらも法人であることを条件にしていません。
違いが出るのは登記まわりだけです。個人事業の開業に登記は要らないため、法務局の登記手続案内は使いません。税務署に出す開業届の書き方は、税務署か税理士が相談先になります。
法人にするか個人事業のままでいくかを迷っている段階なら、判断の目安をまとめた次の記事も参考になります。
 法人化のタイミング|金額の目安と何月が得か
市役所で受ける会社設立の相談は登録免許税の軽減につながる
市役所や町村役場の創業支援窓口は、単なる案内役ではありません。産業競争力強化法にもとづく支援を受けると、設立登記で納める登録免許税が半分になります。ここでは制度の中身と受け方を確認します。
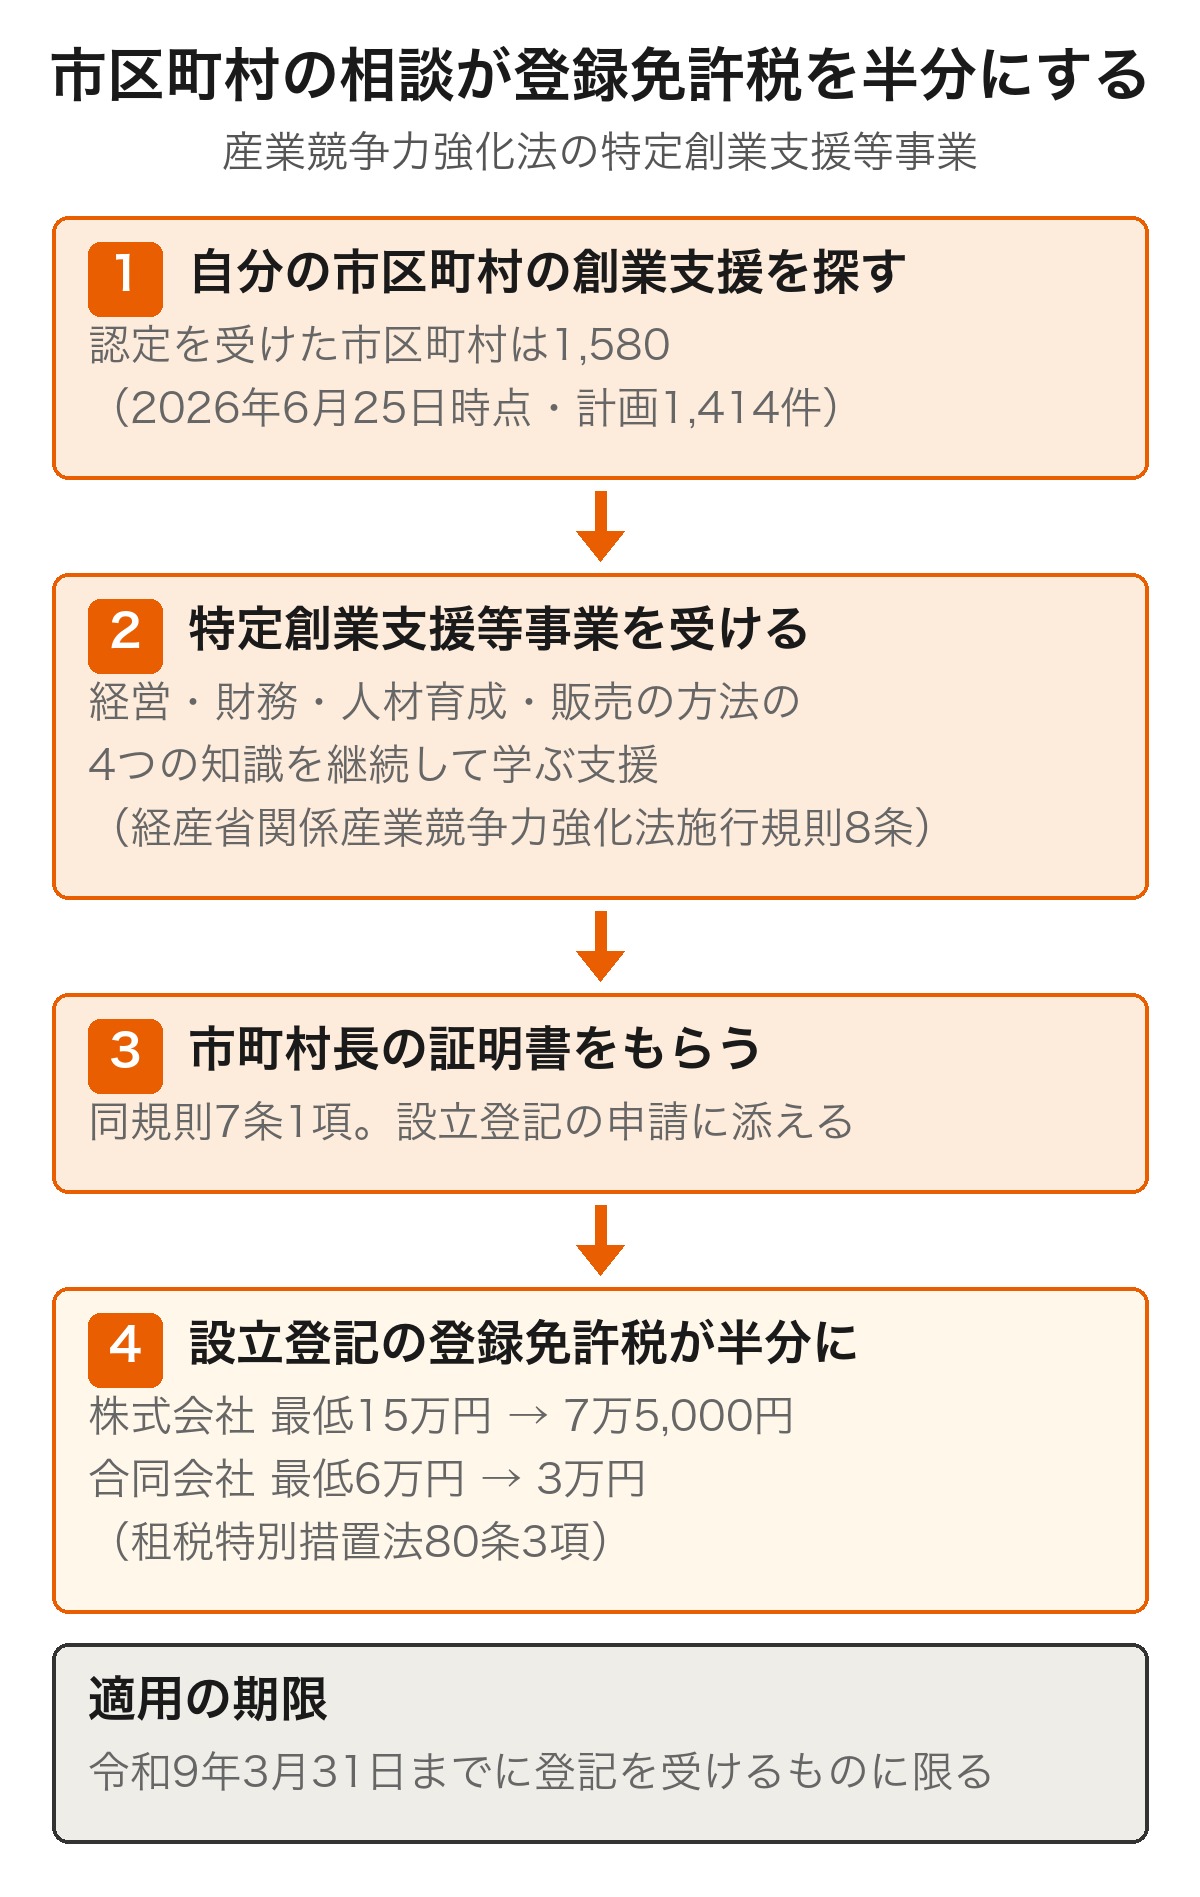
認定を受けた市区町村は1,580、窓口は自分の市区町村で探す
市区町村は、地域金融機関・NPO法人・商工会議所・商工会などと連携して「創業支援等事業計画」を作り、国の認定を受けます。計画には、ワンストップ相談窓口の設置や創業セミナーの開催などが盛り込まれます。
中小企業庁「産業競争力強化法に基づく『創業支援等事業計画』の認定をしました(改正法第17回)」によると、認定を受けた計画は2026年6月25日時点で1,414件、47都道府県1,580市区町村にのぼります。人口の多い都市に限った制度ではなく、町村でも認定を受けているところがあります。
自分の地域に窓口があるかは、市区町村の公式サイトで「創業支援」「創業支援等事業計画」と探すのが早道です。窓口が見つからないときは、その地域の商工会議所や商工会に聞くと、連携先として案内してもらえます。
特定創業支援等事業は4分野を継続して学ぶ支援
軽減の対象になるのは、認定を受けた計画に書かれた「特定創業支援等事業」による支援を受けた場合です。
経済産業省関係産業競争力強化法施行規則第8条は、この事業を経営・財務・人材育成・販売の方法という4つの知識をすべて習得できるように支援する事業で、創業者に対して継続的に行われるものと定めています。
実際の形は個別の相談支援、複数回の創業塾、創業セミナーなどで、市区町村によって異なります。支援の期間や回数は市区町村の計画で決まるため、証明書をもらえる条件は窓口で確かめてください。
1回の相談だけでは「継続的に行われるもの」に当たりません。複数回にわたって受けることが前提の制度だと考えておいてください。
証明書があると設立登記の登録免許税が半額になる
支援を受けたことについては、その事業が記載された計画の認定を受けた市町村の長から証明を受けます(同規則第7条第1項)。この証明書を設立登記の申請に添えると、登録免許税の軽減を受けられます。
通常の税率は登録免許税法別表第一第24号(一)で、株式会社の設立登記は資本金の額の1000分の7、計算した税額が15万円に満たないときは1件につき15万円です。合同会社は同じ1000分の7で、6万円に満たないときは1件につき6万円となります。
租税特別措置法第80条第3項は、特定創業支援等事業の支援を受けて株式会社または合同会社を設立した場合の税率を1000分の3.5とし、株式会社は7万5,000円、合同会社は3万円を下限としています。
| 設立する会社 | 通常の登録免許税 | 証明書がある場合 |
|---|---|---|
| 株式会社 | 資本金の額×0.7%(15万円未満は15万円) | 資本金の額×0.35%(7万5,000円未満は7万5,000円) |
| 合同会社 | 資本金の額×0.7%(6万円未満は6万円) | 資本金の額×0.35%(3万円未満は3万円) |
この軽減は、令和9年3月31日までに登記を受けるものに限られます。租税特別措置法第80条第3項が適用期間を区切っているためで、期限を過ぎると通常の税率に戻ります。対象は個人が設立する株式会社・合同会社です。
登録免許税は設立費用の一部にすぎません。定款の認証や印鑑の作成まで含めた総額を知りたい方は、費用の内訳をまとめた次の記事をご覧ください。
 会社設立の費用はいくら?内訳一覧と最安ルートを解説
融資・信用保証・補助金でも扱いが変わる
中小企業庁「産業競争力強化法に基づく『創業支援等事業計画』の認定をしました(改正法第17回)」によると、特定創業支援等事業の支援を受けた創業者には、登録免許税の軽減措置に加えて、日本政策金融公庫の新規開業・スタートアップ支援資金を利用する際の特別利率の適用などの支援策が適用されます。
計画を立てる時間にも余裕が生まれます。産業競争力強化法第2条第32項第3号は、会社を設立して創業しようとする個人を「2か月以内に創業を行う具体的な計画を有するもの」としていますが、認定特定創業支援等事業の支援を受ける場合は6か月以内でよいと定めています。
設立の前に相談へ行く価値は、この点にもあります。会社ができてから窓口を訪ねると、証明書を設立登記に間に合わせられません。
無料の会社設立相談で聞けることと聞けないこと
無料の窓口は万能ではありません。資格者でなければできない仕事があるためで、どこまで頼めるかは公的機関自身が公表しています。ここでは法務局の案内を例に、境界線を確認します。
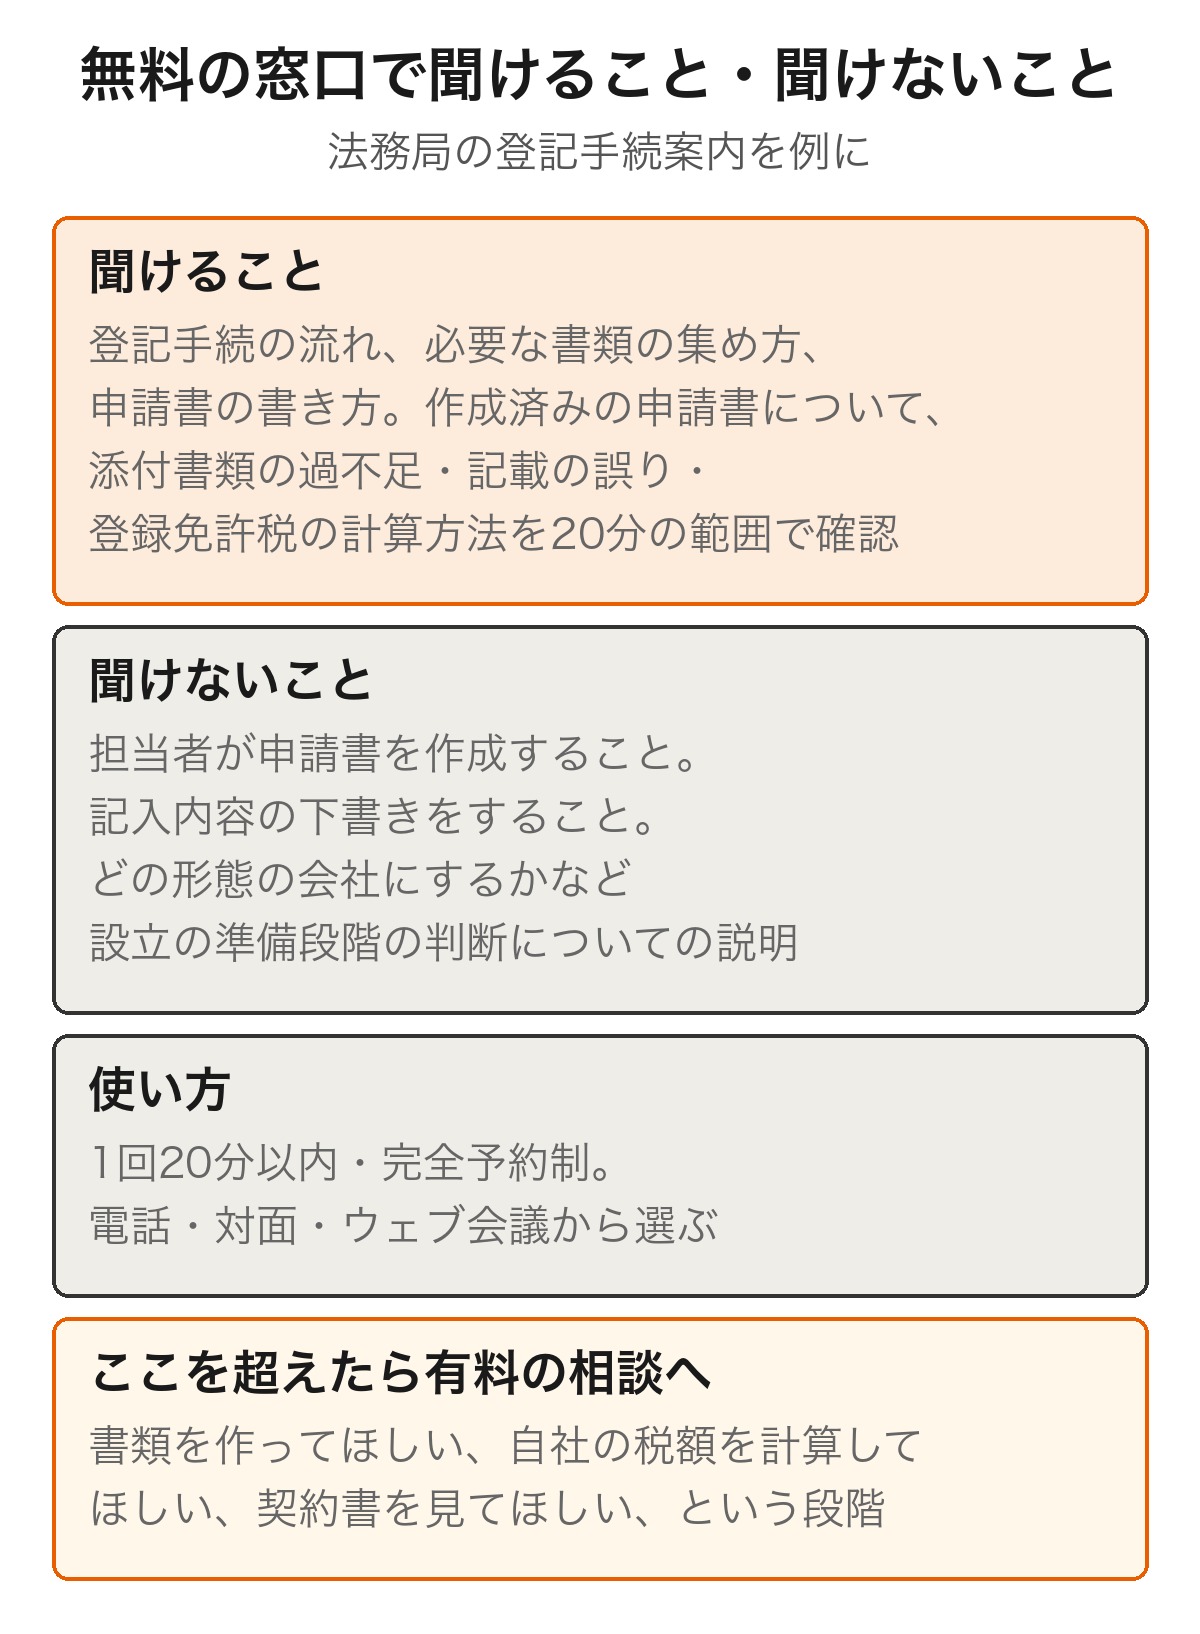
無料の窓口は書類を代わりに作らない
法務局「登記申請を御自身ですることを検討されている方からよくある質問」のA10は、登記手続案内について担当者が申請書を作成することはありませんと明記しています。A3でも、担当者が申請書への記入内容の下書きをすることは対象外とされています。
背景にあるのが、司法書士法第73条第1項・行政書士法第19条第1項・税理士法第52条という業務の制限です。書類を代わりに作る行為そのものが資格者に留保されているため、無料の窓口では引き受けられません。
確認なら頼めます。同じA13によると、自分で作った申請書について、添付書類が過不足なく付いているか、記載内容に誤りがないか、登録免許税の計算方法に誤りがないかを、対応時間である20分の範囲で確認してもらえます。
なお同A2は、会社の従業員が自社の登記申請書の作成や提出を行う場合は法令違反に問われないとしています。自社の手続きを自分たちで進めるぶんには、資格の制限はかかりません。
どの形態の会社にするかは法務局では答えてもらえない
法務局の質問集のA23は、会社設立の相談について踏み込んだ線を引いています。どのような形態の会社を設立するかなど、設立の準備段階における内容は会社を設立しようとする人が判断するものであり、登記手続案内では説明できないという内容です。
株式会社と合同会社のどちらにするか、資本金をいくらにするかは、事業の中身と資金の話です。この判断こそ、商工会議所やよろず支援拠点、あるいは税理士に持ち込む相談になります。
有料の相談に切り替える目安
無料の窓口が引き受けるのは、情報の提供と助言までです。書類を代わりに作ってほしい、自社の税額を計算してほしい、契約書を見てほしいという段階に入ったら、有料の依頼に切り替える時期だと考えてください。
費用を抑えたいなら、有料の専門家に会う前に無料の相談会を挟む選択肢もあります。日本税理士会連合会によると、全国15の税理士会が税理士記念日(2月23日)を中心に無料税務相談会や税金セミナーを実施しています。
自分で手続きを進めるか、最初から依頼するかで迷う場合は、自力で会社を作るときの作業量をまとめた次の記事が判断材料になります。
 自分で会社を作るには?必要な準備と判断基準
設立後の会計・税務の相談先をお探しの方へ
AI自動仕訳・オンライン相談無制限の「シフォン(CFOne)」。アプリは株式会社CFOneが提供し、税務相談や決算・申告はCFOne会計事務所の税理士が担当します。年10万円(税抜)〜で、記帳から決算・申告まで対応しています。
無料で相談する会社設立の相談前に決めておく5項目と持っていく資料
窓口で話せる時間は長くありません。法務局の登記手続案内は1回20分以内、よろず支援拠点は1回1時間程度です。決めていないことが多いほど確認に時間を取られるため、先に手元で固めておくと中身の濃い相談になります。
事業の内容・商号・本店の所在地
会社法第27条は、株式会社の定款に記載すべき事項として、目的・商号・本店の所在地・設立に際して出資される財産の価額またはその最低額・発起人の氏名または名称および住所の5つを挙げています。相談で最初に聞かれるのも、ほぼこの並びです。
目的は「何をして売上を立てるか」を文章にしたものです。許認可が必要な事業では、目的の書き方が許可の取得に影響します。行政書士や許可を出す役所に先に確認しておくと手戻りを防げます。
本店の所在地は、登記の管轄や自治体の創業支援の対象地域に関わります。自宅にするか事務所を借りるかが未定なら、その旨も含めて相談してください。
資本金の額と出資する人
資本金の額は、原則として設立に際して株主となる人が払い込んだ財産の額です(会社法第445条第1項)。会社法には下限の定めがないため、金額は事業の規模と手元の資金から決めます。
金額には税務上の分かれ目があります。国税庁「基準期間がない法人の納税義務の免除の特例」によると、設立1期目・2期目の期首の資本金の額が1,000万円以上だと消費税の納税義務は免除されません。
1,000万円未満でも、インボイス発行事業者の登録を受ければ課税事業者になります。資本金の額と登録の予定は、相談の前に確認しておきたい線引きです。
出資する人が複数いるなら、誰がいくら出すかも決めておきます。株式会社では出資の割合がそのまま議決権の割合になり、後から変えるには手間がかかります。合同会社は、定款で別の定めをしない限り、出資額にかかわらず社員の頭数の過半数で業務を決めます(会社法590条2項)。
役員の構成と決算期
出資する人(発起人)と会社を動かす人(役員)は別の役割です。一人で両方を兼ねるのか、共同経営者を取締役に入れるのかによって、定款に書く内容も変わります。
決算期は事業年度の区切りで、1年以内であれば自由に決められます。繁忙期と決算の作業が重ならないか、資金繰りに無理がないかを見て選ぶと、2期目以降が楽になります。
株式会社にするか合同会社にするかも、相談の前におおよその方向を決めておくと話が早く進みます。両者の違いは次の記事で確認できます。
 合同会社の設立とは?流れと株式会社との違い
日本政策金融公庫の創業計画書を下書きに使う
何を決めればよいか分からないときは、既成の様式を埋めてみるのが手軽です。日本政策金融公庫「創業計画の書き方」では、創業計画書をPDFとExcelでダウンロードできます。
記入する欄は、創業の動機、経営者の略歴等、取扱商品・サービス、取引先・取引関係等、資金計画、収支計画です。この6つが埋まっていれば、どの窓口に行っても話が通ります。融資を受けない場合でも、頭の中の計画を文字にする道具として使えます。
埋まらない欄があっても構いません。埋まらなかった欄がそのまま相談すべき論点になります。収支計画の数字の組み立てに迷う段階なら、記帳や試算表の作成を含めて相談できる「シフォン(CFOne)」のような会計サービスに聞いてみるのも手です。
会社設立の後に続く会計・税務の相談先も決めておく
設立の相談は登記が終われば一段落しますが、会計と税務の相談は会社が続く限り毎年発生します。設立の準備と並行して、この先の相談先も考えておくと安心です。
設立後は税務署への届出と毎年の申告が続く
法人設立届出書の提出期限は、設立の日以後2か月以内です。その後は事業年度ごとに法人税の申告があり、役員報酬を出せば源泉徴収と年末調整も毎年発生します。
社会保険の手続きも始まります。日本年金機構によると、厚生年金保険の適用事業所となるのは株式会社などの法人の事業所で、事業主のみの場合も含まれます。従業員がいなくても加入の手続きが必要です。
司法書士や行政書士に依頼した範囲は、登記や許認可の手続きで終わります。設立後の税務や記帳については、別に相談先を用意することになります。
記帳と申告をどう回すかを設立前に決める
設立後の会計をどう回すかは、おおむね3つの道に分かれます。自分で会計ソフトを使う、税理士と顧問契約を結ぶ、その中間としてソフトと相談窓口がセットになったサービスを使う、という組み合わせです。
売上の規模が小さい1期目は、顧問料の負担が重く感じられることもあります。シフォン(CFOne)なら、AI自動仕訳で記帳を進めながら、オンラインで何度でも相談できます。年10万円(税抜)〜で、記帳から決算・申告まで対応しています。
なお、シフォンは会社設立の代行や登記の代理は行っていません。設立の手続きそのものは司法書士や法務局の窓口を使い、設立後の記帳・申告・税務の相談先としてご検討ください。スマホとパソコンで完結し、freeeとの連携にも対応しています。
会社設立の相談に関するよくある質問
検索でよく見かける疑問を、制度の裏づけとあわせて整理しました。
- 会社設立の相談は誰にしたらいいですか?
- 登記は司法書士、税務署に出す書類と税金は税理士、許認可の書類は行政書士が担当します。事業計画や資金の相談は、商工会議所やよろず支援拠点といった無料の公的窓口が使えます。
- 起業したいけど、誰に相談したらいいですか?
- まずは何度でも無料で使えるよろず支援拠点や、全国516か所の商工会議所が入口になります。資金の見通しを詰めたいときは、日本政策金融公庫の創業サポートデスクへ相談してください。
- 会社を設立してから何年で潰れる?
- 廃業までの年数は事業の内容や資金繰りによって大きく変わります。公的な支援制度は設立の日から5年を経過していない会社を創業者として扱っており(産業競争力強化法2条32項4号)、この時期に数字の相談先を確保しておくと安心です。
- 資本金10万円で起業できますか?
- 会社法に資本金の下限はないため設立できます。ただし株式会社の設立登記には最低15万円の登録免許税がかかります。資本金1,000万円未満なら設立1期目・2期目の消費税は原則として免除されます。インボイス発行事業者の登録を受けた場合などは課税事業者となり、免除されません。
まとめ
会社設立の相談先は、聞きたい内容で決まります。登記とその書類は司法書士、官公署に出す許認可の書類は行政書士、税金は税理士、法律上の争いは弁護士が、それぞれ法律によって業務を任されています。
事業計画や資金の相談は、商工会議所(全国516か所)、よろず支援拠点(47都道府県・何度でも無料)、日本政策金融公庫(全国152支店)が無料で受け付けています。市区町村の特定創業支援等事業を受けて証明書をもらえば、設立登記の登録免許税は半分になります。
無料の窓口は書類を代わりに作らず、会社の形態をどうするかという判断にも踏み込みません。その一線を超えたら有料の依頼に切り替える、と決めておくと迷いが減ります。設立後は会計と税務の手続きが毎年続くため、登記の相談先とは別に、その先を任せられる相手も用意しておきましょう。
本記事は一般的な情報提供を目的としたものであり、個別の税務・法務・会計上の判断を保証するものではありません。制度・税率・期限等は改正される場合があります。実際のお手続きや判断にあたっては、最新の情報を国税庁・法務局・中小企業庁等の公式サイトでご確認のうえ、必要に応じて税理士や所轄の税務署、各士業にご相談ください。