
会社をつくるときに定款へ書く事業年度は、一度決めると毎年の申告時期と資金の出入りの山を固定します。決算月をどう選ぶかで、最初の2年間の消費税の扱いまで変わってきます。
決算月は、繁忙期・納税資金・売上の山・消費税の4点から逆算して決めます。どれを優先するかは事業の中身によって変わり、後から変更することもできます。
この記事では、設立日からどこまで期間を取れるのかという枠組みと、実際に多い決算月の数字、決めたあとに変える手順までをまとめます。
設立したあとの記帳・決算・申告をどうするか迷っている方へ
AI自動仕訳・オンライン相談無制限の「シフォン(CFOne)」。アプリは株式会社CFOneが提供し、税務相談や決算・申告はCFOne会計事務所の税理士が担当します。年10万円(税抜)〜で、記帳から決算・申告まで対応しています。
無料で相談する
木村 優太CFOne会計事務所 所長税理士
累計300社以上の申告を手がけ、freee導入実績全国1位の会計事務所で「freee Master of the Year」を受賞した現役の税理士・会計事務所の所長が、本記事の内容を監修しています。
監修者の詳細を見る決算月の決め方の前に|事業年度の区切りと申告期限の関係
決算月は、会社が1年分の成績をまとめる区切りの月です。ここでは決算月という言葉が指すものと、決算月を決めると自動的に決まってくる期限を先に押さえます。
決算月は定款で決める|個人事業主は12月で固定
法人の事業年度(財産と損益を計算する単位となる期間)は、法令に定めがなければ定款などの定めによります。これは法人税法13条1項(e-Gov法令検索)が定める考え方です。
定款には「当会社の事業年度は、毎年4月1日から翌年3月31日までとする」のように書きます。その最終月が決算月で、株式会社でも合同会社でも自分たちで選べます。
一方、個人事業主には選ぶ余地がありません。国税庁の「No.6601 申告と納税」にあるとおり、個人事業者の期間は暦年、つまり1月1日から12月31日までと決まっています。
事業年度は1年を超えられない|設立日から取れる範囲
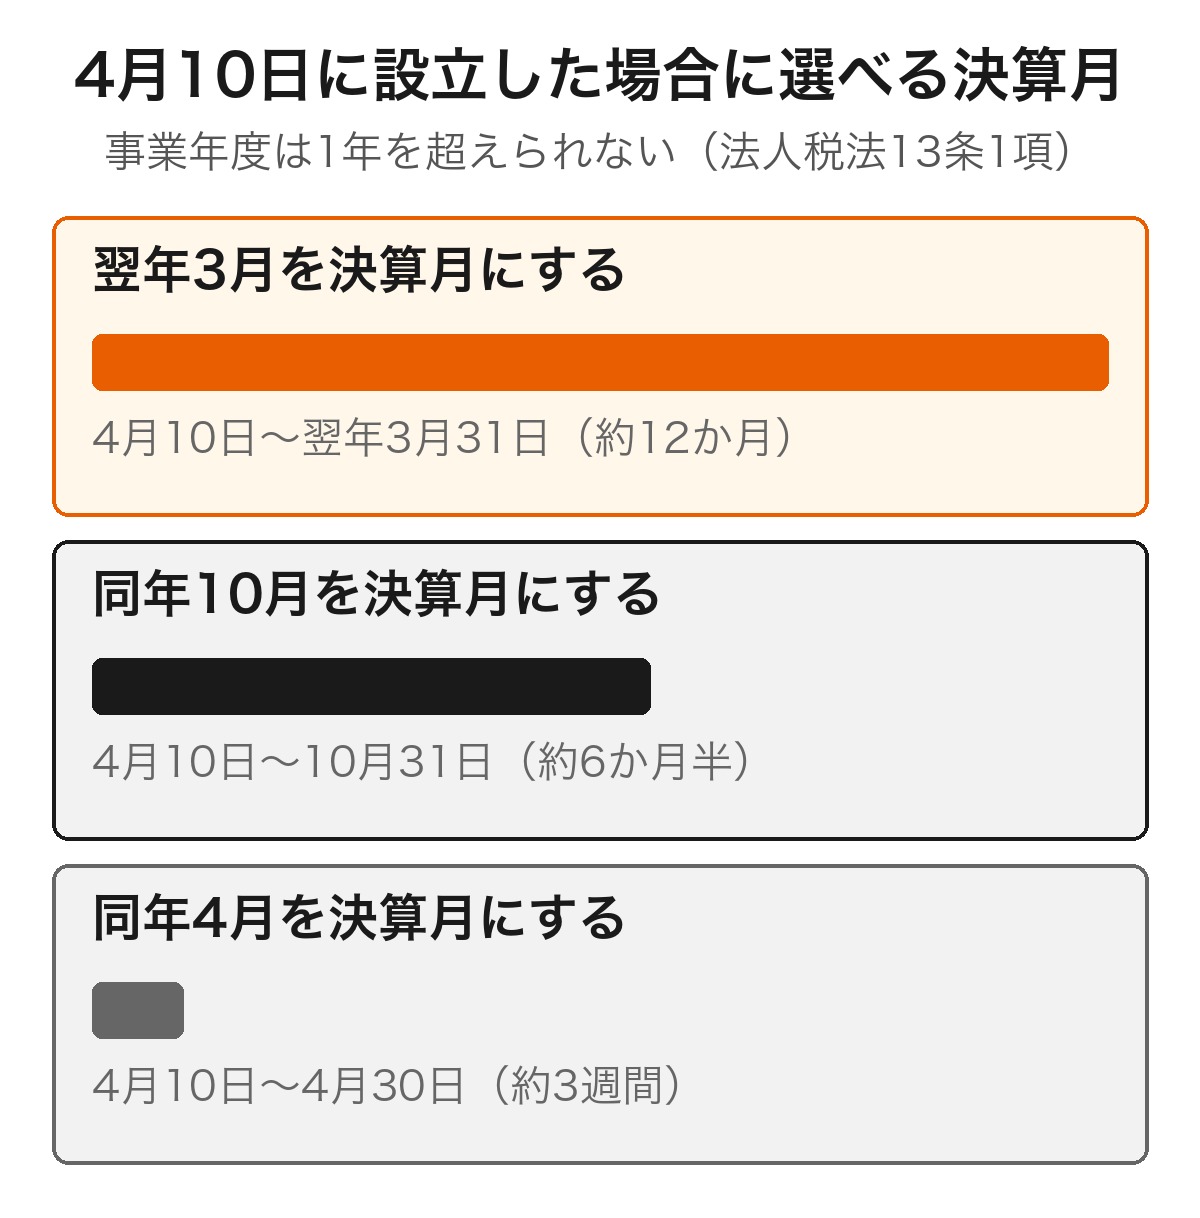
自由に決められるといっても、長さには上限があります。法人税法13条1項ただし書は、会計期間が1年を超える場合、その開始の日以後1年ごとに区切った各期間を事業年度とすると定めています。
会社法の側にも同じ上限があります。会社計算規則59条2項(e-Gov法令検索)は、計算書類を作る期間は1年を超えることができないとしています。
第1期は、会社が成立した日から始まり、定款で決めた決算月の末日で終わります。設立日が4月10日なら、最も長く取って翌年3月31日まで、最も短ければその年の4月30日までです。
決算日を月末以外の日にすることも制度上はできますが、給与や取引先の締め日とずれて手間が増えるため、実務では月末に合わせるのが一般的です。
そもそも定款をどの段階で作るのか、登記までに何をするのかがまだ固まっていない方は、手続き全体の順番から確認してみてください。
 会社設立の流れ|株式会社の6つの手続きを解説
決算月の2か月後に申告と納税が来る
決算月を決めるということは、申告と納税の時期を決めるということでもあります。法人税法74条1項(e-Gov法令検索)は、確定申告書の提出期限を事業年度終了の日の翌日から2か月以内としています。
消費税の確定申告と納税も、課税期間の末日の翌日から2か月以内です(消費税法45条1項)。3月決算なら5月末、9月決算なら11月末に、申告書の提出と納税が同時に来ます。
決算月の翌月から2か月は、棚卸しや残高の確認、決算書の作成に追われる期間になります。通常の業務と重なる度合いは、どの月を選ぶかでかなり変わります。
会社設立時の決算月の決め方|4つの判断基準
ここからは、実際に何月を選ぶかを決める材料を4つに分けて見ていきます。どれか1つで決まることは少なく、優先順位をつけて折り合いをつけていく作業になります。
自社の繁忙期と決算作業を重ねない
決算月の前後は、在庫の数え直しや売掛金・買掛金の確認といった作業が通常業務に上乗せされます。そこから2か月は申告書の作成も並行するため、繁忙期と重ねると負担が跳ね上がります。
たとえば年末に売上が集中する小売なら12月決算は避ける、年度末に納品が固まる受託業なら3月決算は避ける、という考え方になります。閑散期に決算を置けば、数字の確認に時間を回せます。
納税資金が手元にある時期に期限が来るようにする
法人税と消費税の納付期限は、申告期限と同じ日です。つまり決算月の2か月後に、まとまった現金が出ていきます。
入金が細る月にこの支払いが重なると、資金繰りが一気に苦しくなります。1年の入出金を月ごとに並べ、残高が厚い月の2か月前を決算月の候補にすると無理がありません。
賞与や大きな仕入れの時期も同じ表に並べておくと、重なりに早く気づけます。設立前に資金の計画を立てる段階で、あわせて検討しておきたいところです。
売上の山を事業年度の前半に置く
売上が大きく動く月が期の初めにあると、その年の着地がおおよそ見えた状態で残りの数か月を過ごせます。設備投資や採用の判断にも時間を使えます。
逆に期末の直前に山があると、利益が確定してから動けるのは数週間しかありません。売上のピークの翌月を期首にすると、判断のための時間が最も長く取れます。
依頼先が立て込む時期を外す
決算や申告を外部に頼むつもりなら、相手の予定も材料になります。後で見るように3月決算の法人は全体の17.8%を占めるため、その申告期限にあたる5月は依頼が重なりやすい時期です。
相談の日程が取りにくい時期に決算を置くと、判断を仰ぎたい場面で待たされることがあります。落ち着いた時期を選べば、決算前に打てる手を相談する余裕も生まれます。
設立してすぐの時期は、記帳のルールづくりと決算の準備が同時に立ち上がります。日々の仕訳に手が回らないと感じている方は、AI自動仕訳に対応した会計アプリ「シフォン(CFOne)」を使うと入力の手間を抑えられます。
消費税の免税期間から逆算する決算月の決め方
決算月の話でよく出てくるのが消費税です。ここは条件が細かいので、免税になる仕組みと、第1期の長さで何が変わるのかを順番にほどいていきます。
設立1期目・2期目が免税になる条件
消費税は、原則として前々事業年度(基準期間)の課税売上高で納税義務を判定します。新しく設立した法人には基準期間そのものがないため、1期目と2期目は原則として納税義務が免除されます。
ただし国税庁の「No.6503 基準期間がない法人の納税義務の免除の特例」のとおり、事業年度開始の日の資本金が1,000万円以上なら、その期は最初から課税事業者です。
親会社などがいる場合は特定新規設立法人の判定もあります(親会社などの課税売上高が5億円を超える場合。令和6年10月1日以後に開始する課税期間からは、国外分を含む収入金額が50億円を超える場合も対象になります)。
2期目は特定期間で判定される
2期目については、もう1つ関門があります。国税庁の「No.6501 納税義務の免除」によると、法人の特定期間は原則としてその事業年度の前事業年度開始の日以後6か月の期間です。
第1期の最初の6か月の課税売上高が1,000万円を超えると、2期目は課税事業者になります。この1,000万円の判定は、課税売上高に代えて給与等支払額の合計額で行うこともできます。
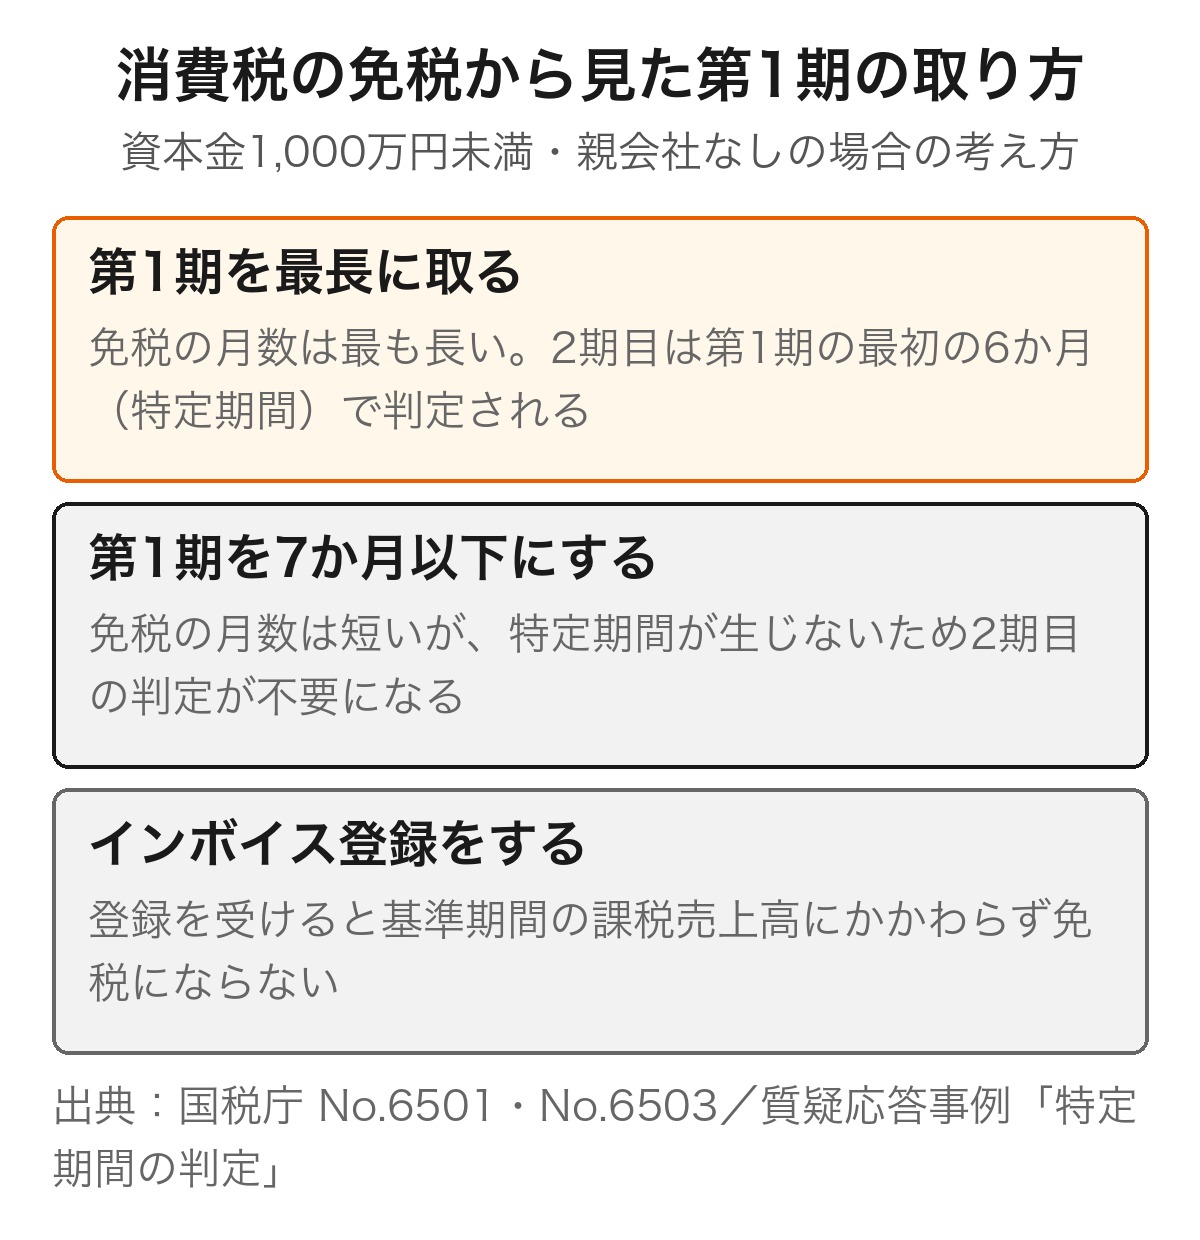
つまり「設立2期は必ず免税」ではありません。第1期を長く取るほど免税期間は延びますが、その分だけ特定期間の判定にかかる可能性も抱えることになります。
第1期を7か月以下にすると判定そのものが不要になる
ここに、期間の長さだけを見ていると出てこない選択肢があります。消費税法9条の2第4項は、前事業年度が7か月以下であるものを短期事業年度として、特定期間から外しています。
国税庁の質疑応答事例「特定期間の判定」は、設立1期目が7か月以下なら前事業年度の課税売上高による判定の必要はない、と示しています。
第1期を7か月以下にすると、売上がどれだけ伸びても2期目の免税が動きません。免税で過ごせる月数は短くなる代わりに、2期目が確実になるという別の利点が手に入ります。
同じ事例の注記にあるとおり、特定期間がなく課税事業者にならない場合でも、事業年度開始の日の資本金が1,000万円以上の法人は課税事業者になります。
| 第1期の取り方 | 第1期の長さ(4月10日設立の例) | 第2期が特定期間の判定にかかるか | 2期目の消費税 | その結果になる条件 |
|---|---|---|---|---|
| 設立月の前月末を決算日にする | 翌年3月31日まで(約12か月) | かかる(第1期の開始日から6か月間) | 判定を満たせば免税 | 特定期間の課税売上高と給与等支払額のいずれかが1,000万円以下であること |
| 第1期を7か月以下にする | 同年10月31日まで(約6か月半) | かからない(短期事業年度) | 免税が確定する | 事業年度開始の日の資本金が1,000万円未満であること |
| インボイス登録をする | 第1期の長さによらない | 判定するまでもない | 免税にならない | 適格請求書発行事業者の登録を受けていること |
表の月数は4月10日に設立した場合の目安で、設立日が変われば同じ決め方でも長さは変わります。実際の判定は資本金や親会社の有無によっても異なりますので、所轄税務署や税理士にご確認ください。
インボイス登録をするなら免税を前提にしない
令和5年10月1日から始まったインボイス制度(適格請求書等保存方式)も、ここに関わってきます。適格請求書発行事業者の登録を受けると、基準期間の課税売上高が1,000万円以下でも納税義務は免除されません。
取引先が課税事業者中心で登録が避けられないなら、免税期間を最大化する発想そのものが当てはまりません。その場合は繁忙期や資金繰りを軸に決算月を選ぶことになります。
個人事業から法人へ切り替える時期を検討している方は、消費税の判定が切り替えの月とも連動します。法人化そのものの時期の考え方は、次の記事で整理しています。
 法人化のタイミング|金額の目安と何月が得か
免税か課税かで、日々の記帳の細かさも申告の手間も変わります。どちらになるか分からないまま走り出すのが不安な方は、税理士監修の「シフォン(CFOne)」でオンライン相談を無制限に使いながら進める方法もあります。
実際に多い決算月は何月か|分布から見る決め方
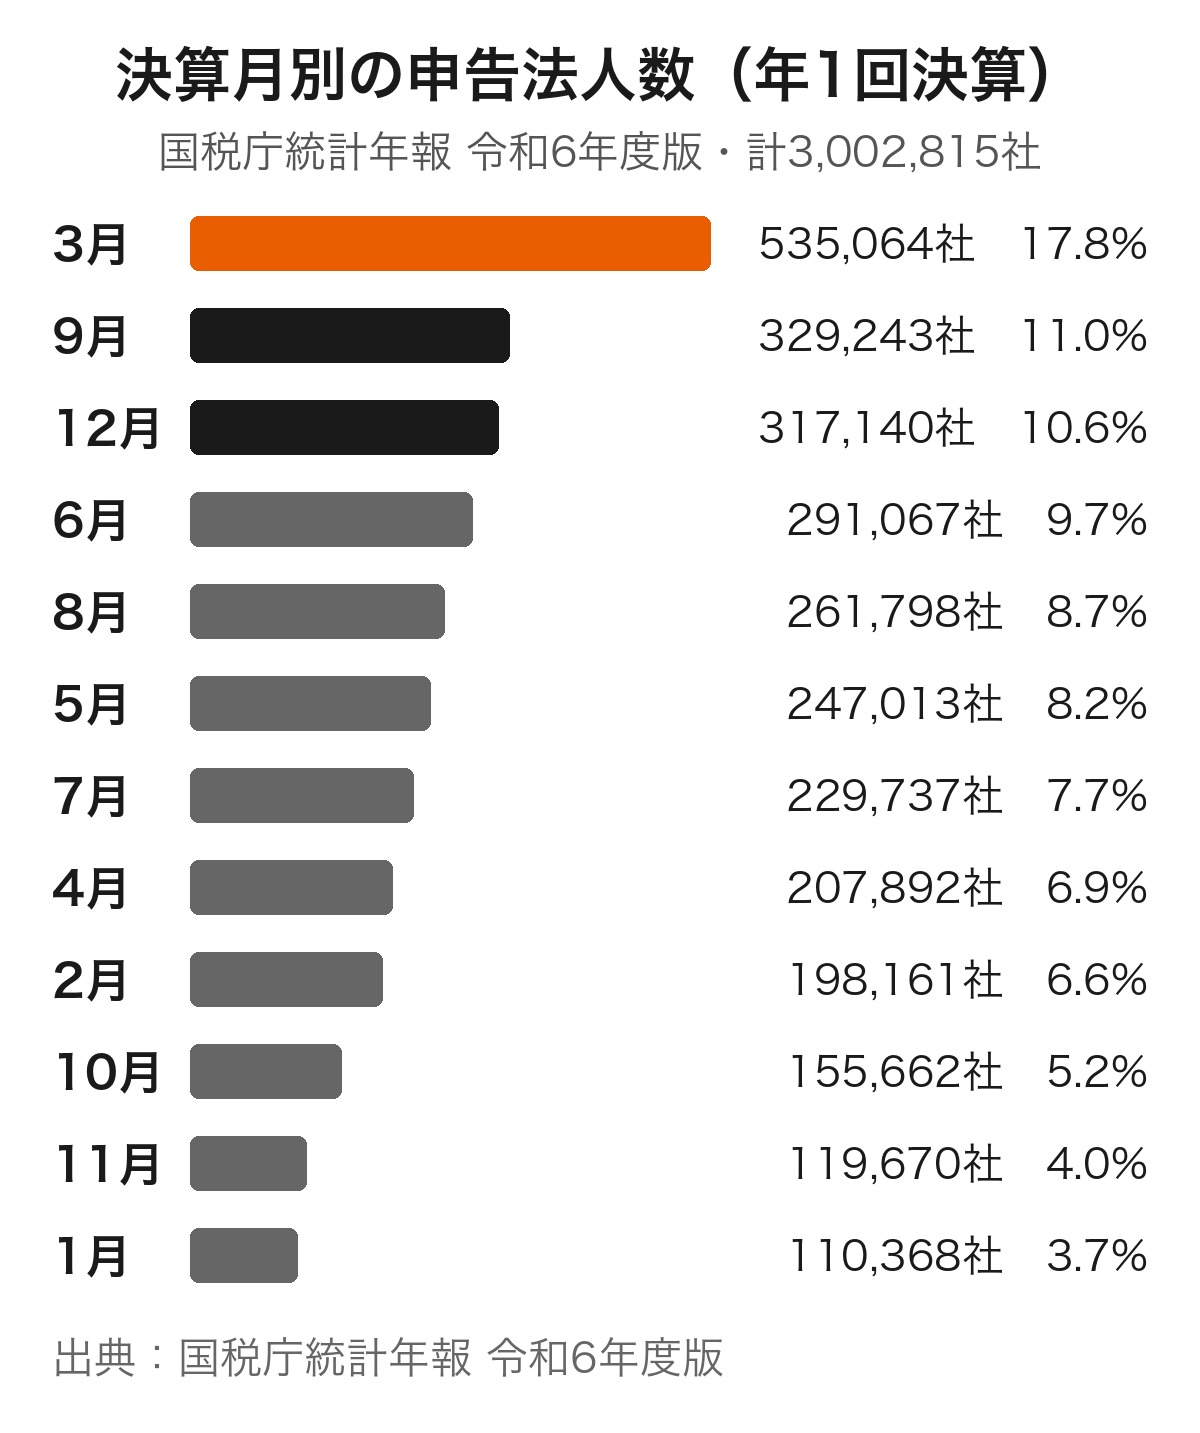
他社がどうしているかも気になるところです。ここでは国税庁が公表している法人数の統計で、12か月にどう散らばっているかを確かめます。
| 決算月 | 申告法人数 | 割合 |
|---|---|---|
| 3月 | 535,064社 | 17.8% |
| 9月 | 329,243社 | 11.0% |
| 12月 | 317,140社 | 10.6% |
| 6月 | 291,067社 | 9.7% |
| 8月 | 261,798社 | 8.7% |
| 5月 | 247,013社 | 8.2% |
| 7月 | 229,737社 | 7.7% |
| 4月 | 207,892社 | 6.9% |
| 2月 | 198,161社 | 6.6% |
| 10月 | 155,662社 | 5.2% |
| 11月 | 119,670社 | 4.0% |
| 1月 | 110,368社 | 3.7% |
| 計 | 3,002,815社 | 100.0% |
数値は国税庁「国税庁統計年報 令和6年度版(法人税・法人数)」の「決算期別の普通法人数及び通算法人数」のうち、年1回決算の申告法人数です。割合は計3,002,815社に対する構成比を算出しました。
3月が最も多いのは国と自治体の会計年度に合わせやすいから
3月が突出している背景には、公的な年度の区切りがあります。財政法11条(e-Gov法令検索)は、国の会計年度を毎年4月1日から翌年3月31日までと定めています。
自治体も同じです。地方自治法208条1項(e-Gov法令検索)が、普通地方公共団体の会計年度を4月1日から翌年3月31日までとしています。
官公庁が主な取引先なら、年度を揃えると予算と契約の区切りが自社の期と一致します。学校を出た人を4月に採用する慣習とも噛み合うため、3月決算が選ばれやすくなります。
3月以外は突出していない|7月・8月・9月の実数
2位以下を見ると、9月が11.0%、12月が10.6%、6月が9.7%、8月が8.7%、7月が7.7%と続きます。上位と下位の差は1桁のパーセントで、3月を除けば12か月にほぼ散らばっています。
つまり「多い月に合わせる」ことに、制度上の裏づけがあるのは3月だけです。9月や12月が2位・3位なのは事実ですが、その月にしなければならない理由は法令のどこにも書かれていません。
他社に合わせるより、自社の繁忙期と資金の動きで選ぶほうが実利があります。分布はあくまで、特定の月に偏らなくてよいという安心材料として見ておけば十分です。
後から変える場合の決算月の決め方|定款変更と異動届出書
決算月は一度決めたら動かせないものではありません。ここでは変更に必要な社内の手続きと、どこへ何を出すのかを順に見ていきます。
株主総会の特別決議で定款を変更する
事業年度は定款の記載事項なので、変えるには定款の変更が要ります。会社法466条(e-Gov法令検索)は、株式会社は成立後、株主総会の決議によって定款を変更できると定めています。
このときの決議は特別決議です。会社法309条2項11号により、議決権の過半数を持つ株主が出席し、出席した株主の議決権の3分の2以上の賛成が必要になります。
合同会社は仕組みが違い、会社法637条(e-Gov法令検索)のとおり、定款に別段の定めがなければ総社員の同意で定款を変更します。
決議をしたら議事録を作り、社内に保管します。後で見る届出のときに、内容の確認を求められることがあるためです。
登記は不要|税務署と自治体へ異動届出書を出す
定款を変えたと聞くと登記を思い浮かべますが、決算月の変更に登記は要りません。株式会社の登記事項は会社法911条3項(e-Gov法令検索)に列挙されており、事業年度はそこに入っていないからです。
法務局が案内している「商業・法人登記の申請書様式」を見ても、株式会社の変更登記は役員変更・商号や目的の変更・本店移転などで、事業年度の変更の様式はありません。
代わりに提出するのが異動届出書です。国税庁の「C1-8 異動事項に関する届出」によると、提出時期は異動等後速やかに、提出先は異動前の納税地の所轄税務署長です。
添付書類は「なし」ですが、異動事項の内容確認のため定款等の写しを確認する場合があるとされています。手元に議事録と変更後の定款を揃えておくと安心です。
都道府県と市区町村にも届出が要り、期限は税務署と別に決まっています。東京都の場合、東京都主税局「法人事業税・法人都民税」が異動届出書の届出期間を廃止・変更の日から10日以内としています。
変更した期は1年未満になる
変更した年の期は、途中で区切られるぶん短くなります。3月決算を9月決算に変えるなら、その期は4月1日から9月30日までの6か月です。
会社計算規則59条2項は、計算書類を作る期間は1年、末日を変更する場合の変更後の最初の事業年度については1年6か月を超えることができないとしています。短くするのが原則で、伸ばせても1年6か月までです。
ただし、1年6か月まで伸ばせるのは会社法上の話で、法人税では扱いが異なります。会計期間が1年を超えると開始の日から1年ごとに区切って事業年度とするため(法人税法13条1項ただし書(e-Gov法令検索))、1年6か月の期は1年と6か月の2つの事業年度に分かれ、法人税の申告も2回必要になります。
短い期でも決算と申告は1回分必要になり、終了の日の翌日から2か月以内という期限も変わりません。変更の年は決算が2回来る形になると考えておくと、予定を立てやすくなります。
もう1つ忘れやすいのが役員報酬です。定期同額給与(毎月同額で支給する役員報酬)を改定できるのは、原則として会計期間開始の日から3か月以内。それ以降は臨時改定事由・業績悪化改定事由に当たる場合を除いて改定できません(国税庁「No.5211 役員に対する給与(平成29年4月1日以後支給決議分)」)。
事業年度が動けば、この3か月の窓も一緒に動きます。決算月ごとの期限は次の記事にまとめています。
 役員報酬の変更タイミングは?決算月別の期限を解説
青色申告の承認申請のように、提出期限が事業年度に連動する書類もあります。設立してすぐに出すべき書類は、次の記事で確認できます。
 法人の青色申告承認申請書の書き方|記入例と提出期限
決算月を決めたあとの記帳と申告に不安がある方へ
AI自動仕訳・freee連携・オンライン相談無制限のAI会計アプリ「シフォン(CFOne)」。従業員10名以下の法人や個人事業主向けです。年10万円(税抜)〜で、記帳から決算・申告まで対応しています。
無料で相談する決算月の決め方についてよくある質問
- なぜ8月に決算する会社が多いのですか?
- 令和6年度版の統計では8月決算は261,798社、全体の8.7%で12か月中5番目です。最多の3月(17.8%)とは開きがあり、8月が特に多い月とはいえません。
- 決算月は4月と3月のどちらがよいですか?
- 3月決算は535,064社、4月決算は207,892社です。官公庁や取引先と年度を揃えたいなら3月、年度末の繁忙と決算作業を分けたいなら4月というように、自社の事情で選びます。
- なぜ決算は9月が多いのですか?
- 9月決算は329,243社で2番目に多い月です。ただし3月の6割程度にとどまり、9月にしなければならない制度上の理由は定められていません。
- なぜ7月決算が多いのでしょうか?
- 7月決算は229,737社で全体の7.7%、12か月中7番目です。真ん中あたりの水準で、他の月と比べて特に集中している月ではありません。
- 決算月には何をしますか?
- 在庫や売掛金・買掛金の残高を確定させ、決算書を作ります。そのうえで事業年度終了の日の翌日から2か月以内に、法人税と消費税の申告と納税を行います。
まとめ
決算月は定款で決める事業年度の最終月で、設立日から1年を超えない範囲なら自由に選べます。選んだ月の2か月後に、法人税と消費税の申告と納税がまとめて来ます。
判断の軸は、繁忙期を避けること、納税資金がある月に期限を置くこと、売上の山を期首側に寄せること、そして依頼先が動きやすい時期を選ぶことの4つです。
消費税では、第1期を長く取って免税期間を伸ばす道と、7か月以下にして2期目の免税を確実にする道が分かれます。インボイス登録をするなら、どちらの道も前提から外れます。
決めたあとで合わないと分かっても、株主総会の特別決議で定款を変えれば済みます。登記は不要で、税務署と自治体へ異動届出書を出す手続きです。
設立費用や資本金をこれから詰める方は、会社設立の費用をまとめた記事もあわせて確認してみてください。
本記事は一般的な情報提供を目的としたものであり、個別の税務・会計上の判断を保証するものではありません。制度・税率・控除額・期限等は改正される場合があります。実際のお手続きや判断にあたっては、最新の情報を国税庁等の公式サイトでご確認のうえ、必要に応じて税理士や所轄の税務署にご相談ください。