
会社を作るまでに払ったお金も、会社ができてから事業を始めるまでに払ったお金も、法人の費用にできます。ただし使う勘定科目は創立費と開業費に分かれていて、どちらに入れるかは支出した日で決まります。
この記事では、2つの線引き、どちらにも入らない支出の行き先、任意償却の決め方、仕訳、消費税の扱いまでを、法人税法の条文と国税庁の通達で確かめながら見ていきます。個人事業主の開業費との違いにも触れます。
木村 優太CFOne会計事務所 所長税理士
累計300社以上の申告を手がけ、freee導入実績全国1位の会計事務所で「freee Master of the Year」を受賞した現役の税理士・会計事務所の所長が、本記事の内容を監修しています。
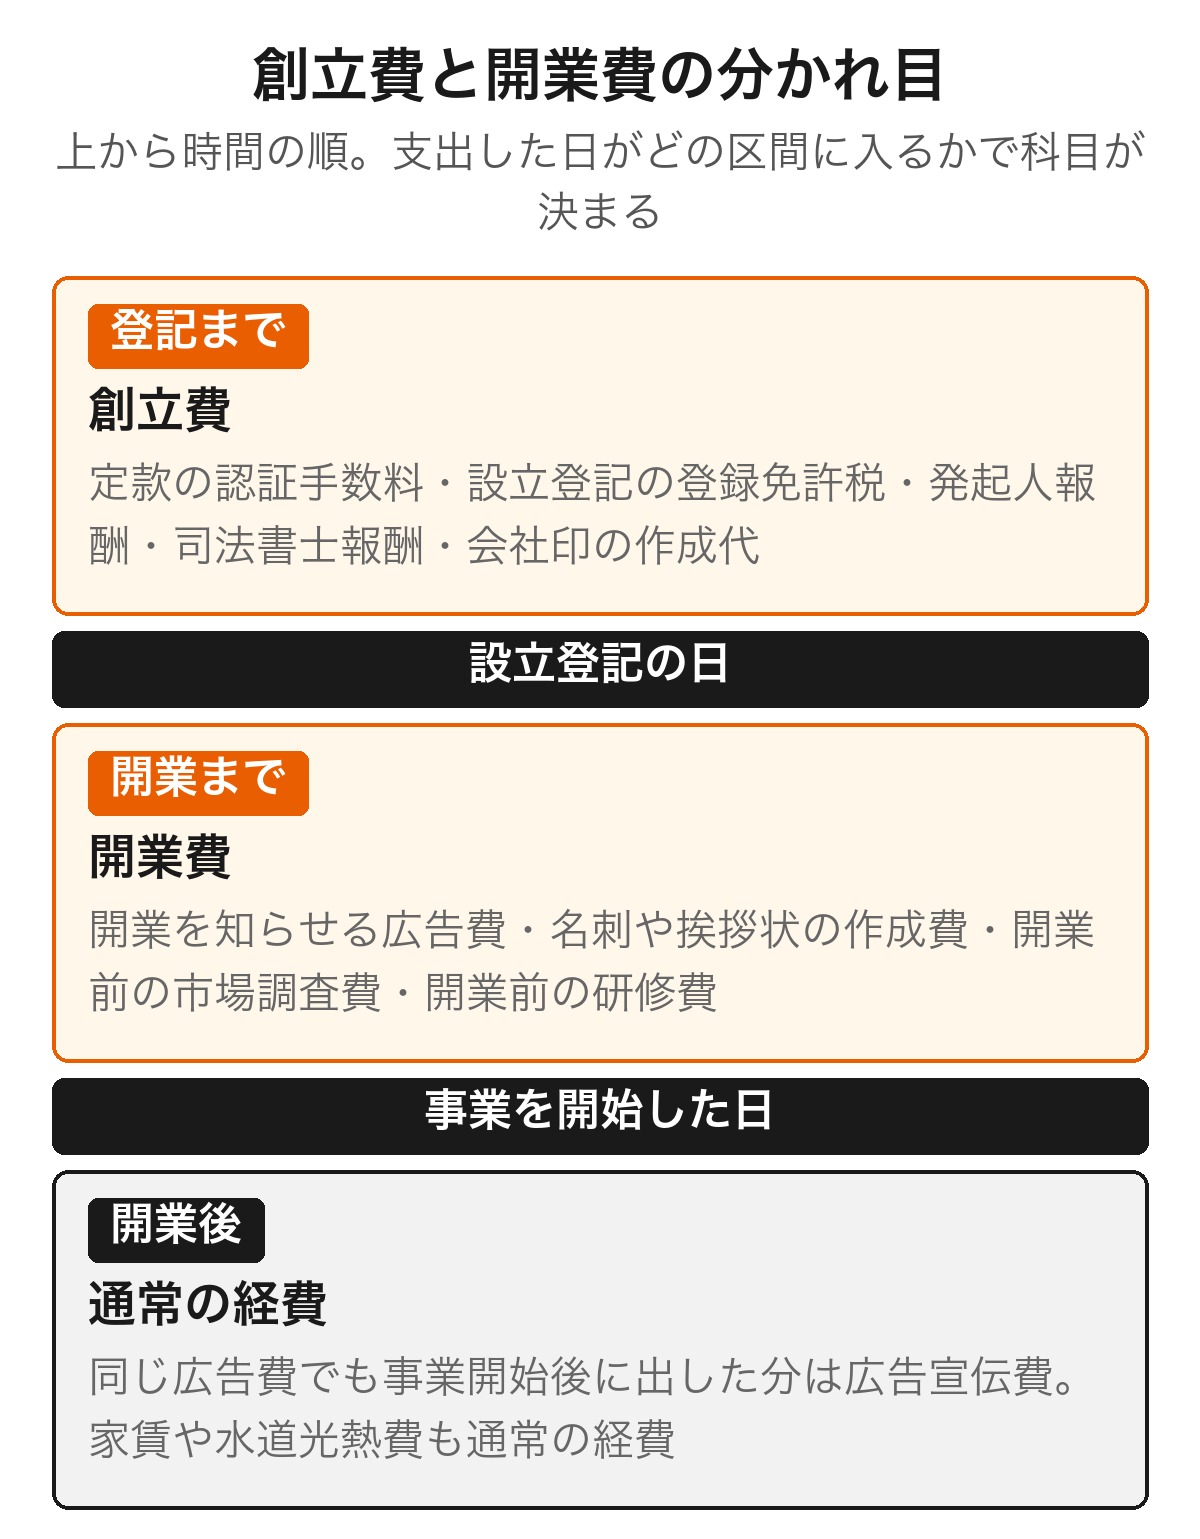
監修者の詳細を見る創立費と開業費の違いは支出した日が設立登記の前か後か
2つの科目を分ける軸は1つだけで、その支出が会社の設立登記より前か後かで決まります。まずは、それぞれが法人税法の条文でどう定義されているかを確認します。
創立費は会社を作るために支出した費用
創立費は、法人税法施行令14条1項1号が「発起人に支払う報酬、設立登記のために支出する登録免許税その他法人の設立のために支出する費用で、当該法人の負担に帰すべきもの」と定めています。
条文が発起人報酬と設立登記の登録免許税を名指ししているとおり、会社という器そのものを作るために出ていったお金が創立費です。株式会社の定款の認証手数料(合同会社は認証が不要)や、手続きを依頼した司法書士への報酬もここに入ります。
創立費は費用という名前ですが、貸借対照表では資産の部に並びます。法人税法2条24号が繰延資産を「支出の効果がその支出の日以後一年以上に及ぶもの」と定義していて、会社計算規則74条3項も資産の部を流動資産・固定資産・繰延資産に区分しているためです。
設立登記の申請先は税務署ではなく法務局です。登記すべき事項や添付書面は、法務省の「商業・法人登記の申請書様式」にまとまっています。
どの時点を設立登記の日と見るかで迷う場合は、登記が完了するまでの手順を先に押さえておくと判断しやすくなります。会社設立の手続き全体は、次の記事で順を追って整理しています。
 会社設立の流れ|株式会社の6つの手続きを解説
開業費は設立後、事業を開始するまでに特別に支出した費用
開業費は、同じ施行令14条1項2号が「法人の設立後事業を開始するまでの間に開業準備のために特別に支出する費用」と定義しています。
ポイントは特別にという言葉で、開業したあとも当たり前に発生し続ける性質の支出は、開業前の分であっても開業費として扱わない整理になっています。家賃や水道光熱費のように毎月出ていくものが典型です。
事業を始めたあとの支出は、創立費でも開業費でもなく通常の経費として処理します。法人がどこまでを経費にできるかは、次の記事で判断基準ごとにまとめています。
 法人が経費にできるもの一覧|上限と判断基準
個人事業主には創立費がなく開業費だけがある
個人事業主に創立費という科目はありません。所得税法施行令7条1項が挙げているのは開業費と開発費で、会社を作る手続きがない以上、設立のための費用という区分そのものが存在しないためです。
個人の開業費は「事業を開始するまでの間に開業準備のために特別に支出する費用」と定義されていて、言葉の並びは法人の開業費とほぼ同じです。ただし、後で見るように償却の計算方法が法人とは違います。
これから個人で事業を始める方は、フリーランスの開業届の書き方をまとめた記事もあわせて確認しておくと、開業日をどこに置くかの整理がつきます。
どこまでが創立費でどこからが開業費か|支出例で仕分ける
定義が分かっても、手元の領収書を1枚ずつ振り分ける段になると迷いが出ます。ここからは、実際に出てくる支出を例に挙げながら、それぞれの科目に入るものを具体的に見ていきます。
創立費に入る支出の例
設立登記が終わるまでに支出したもののうち、会社を作るために必要だったものが創立費になります。代表的なものは次のとおりです。
| 支出の例 | 創立費に入る理由 |
|---|---|
| 定款の認証手数料(株式会社のみ) | 会社を成立させるための手続き費用 |
| 設立登記の登録免許税 | 施行令14条1項1号が名指ししている |
| 設立手続きを依頼した司法書士・行政書士への報酬 | 法人の設立のために支出する費用 |
| 発起人に支払う報酬 | 施行令14条1項1号が名指ししている |
| 会社の実印・銀行印の作成代 | 設立手続きに必要な準備費用 |
| 設立の打ち合わせでかかった交通費・会場代 | 設立のために支出し、会社が負担すべきもの |
定款の認証手数料や登録免許税がいくらかかるかは、資本金の額や会社の形態によって変わります。公証人による定款の認証を受けるのは株式会社だけで、合同会社にはこの手数料がかかりません。金額の目安は、会社設立の費用をまとめた次の記事で確認できます。
 会社設立の費用はいくら?内訳一覧と最安ルートを解説
開業費に入る支出の例
登記が終わってから実際に売上が立ち始めるまでの間に、開業の準備として特別に支出したものが開業費です。
| 支出の例 | 開業費に入る理由 |
|---|---|
| 開業を知らせる広告・チラシの制作費 | 開業準備のために特別に支出した費用 |
| 名刺・挨拶状の作成費 | 開業準備のために特別に支出した費用 |
| 開業前に行った市場調査の費用 | 開業準備のために特別に支出した費用 |
| 開業前の従業員研修にかかった費用 | 開業準備のために特別に支出した費用 |
| 取引先へのあいさつ回りの交通費 | 開業準備のために特別に支出した費用 |
同じ広告費でも、事業が始まってから出した広告は開業費ではなく通常の広告宣伝費になります。開業費として集められるのは、事業を開始する日までに支出したものだけです。
定款に書いていなくても創立費になる
設立前の領収書は、会社がまだ存在しないため発起人個人の名前で受け取ることになります。この扱いについては、国税庁の法人税基本通達 第8章第1節「繰延資産の意義及び範囲等」の8-1-1に整理があります。
同通達は、設立のために通常必要と認められる費用を支出した場合、その費用を法人の負担とすべきことが定款等で定められていないときであっても、施行令14条1項1号の創立費に該当するとしています。
つまり、定款に設立費用の記載がなくても、領収書の宛名が発起人個人でも、会社の創立費として計上する道は残っています。会社が立て替え分を精算する仕訳については、後の章で具体的に見ていきます。
設立後の増資でかかった費用は株式交付費になる
設立のあとで増資をしたときの登録免許税は、創立費ではなく株式交付費という別の繰延資産になります。施行令14条1項4号が「株券等の印刷費、資本金の増加の登記についての登録免許税その他自己の株式の交付のために支出する費用」と定めているためです。
同じ条文の3号にある開発費も紛らわしい科目です。こちらは「新たな技術若しくは新たな経営組織の採用、資源の開発又は市場の開拓のために特別に支出する費用」で、開業したあとに新しい市場を開拓する費用などが当てはまります。
創立費にも開業費にも入らない支出は資産か別の科目へ回す
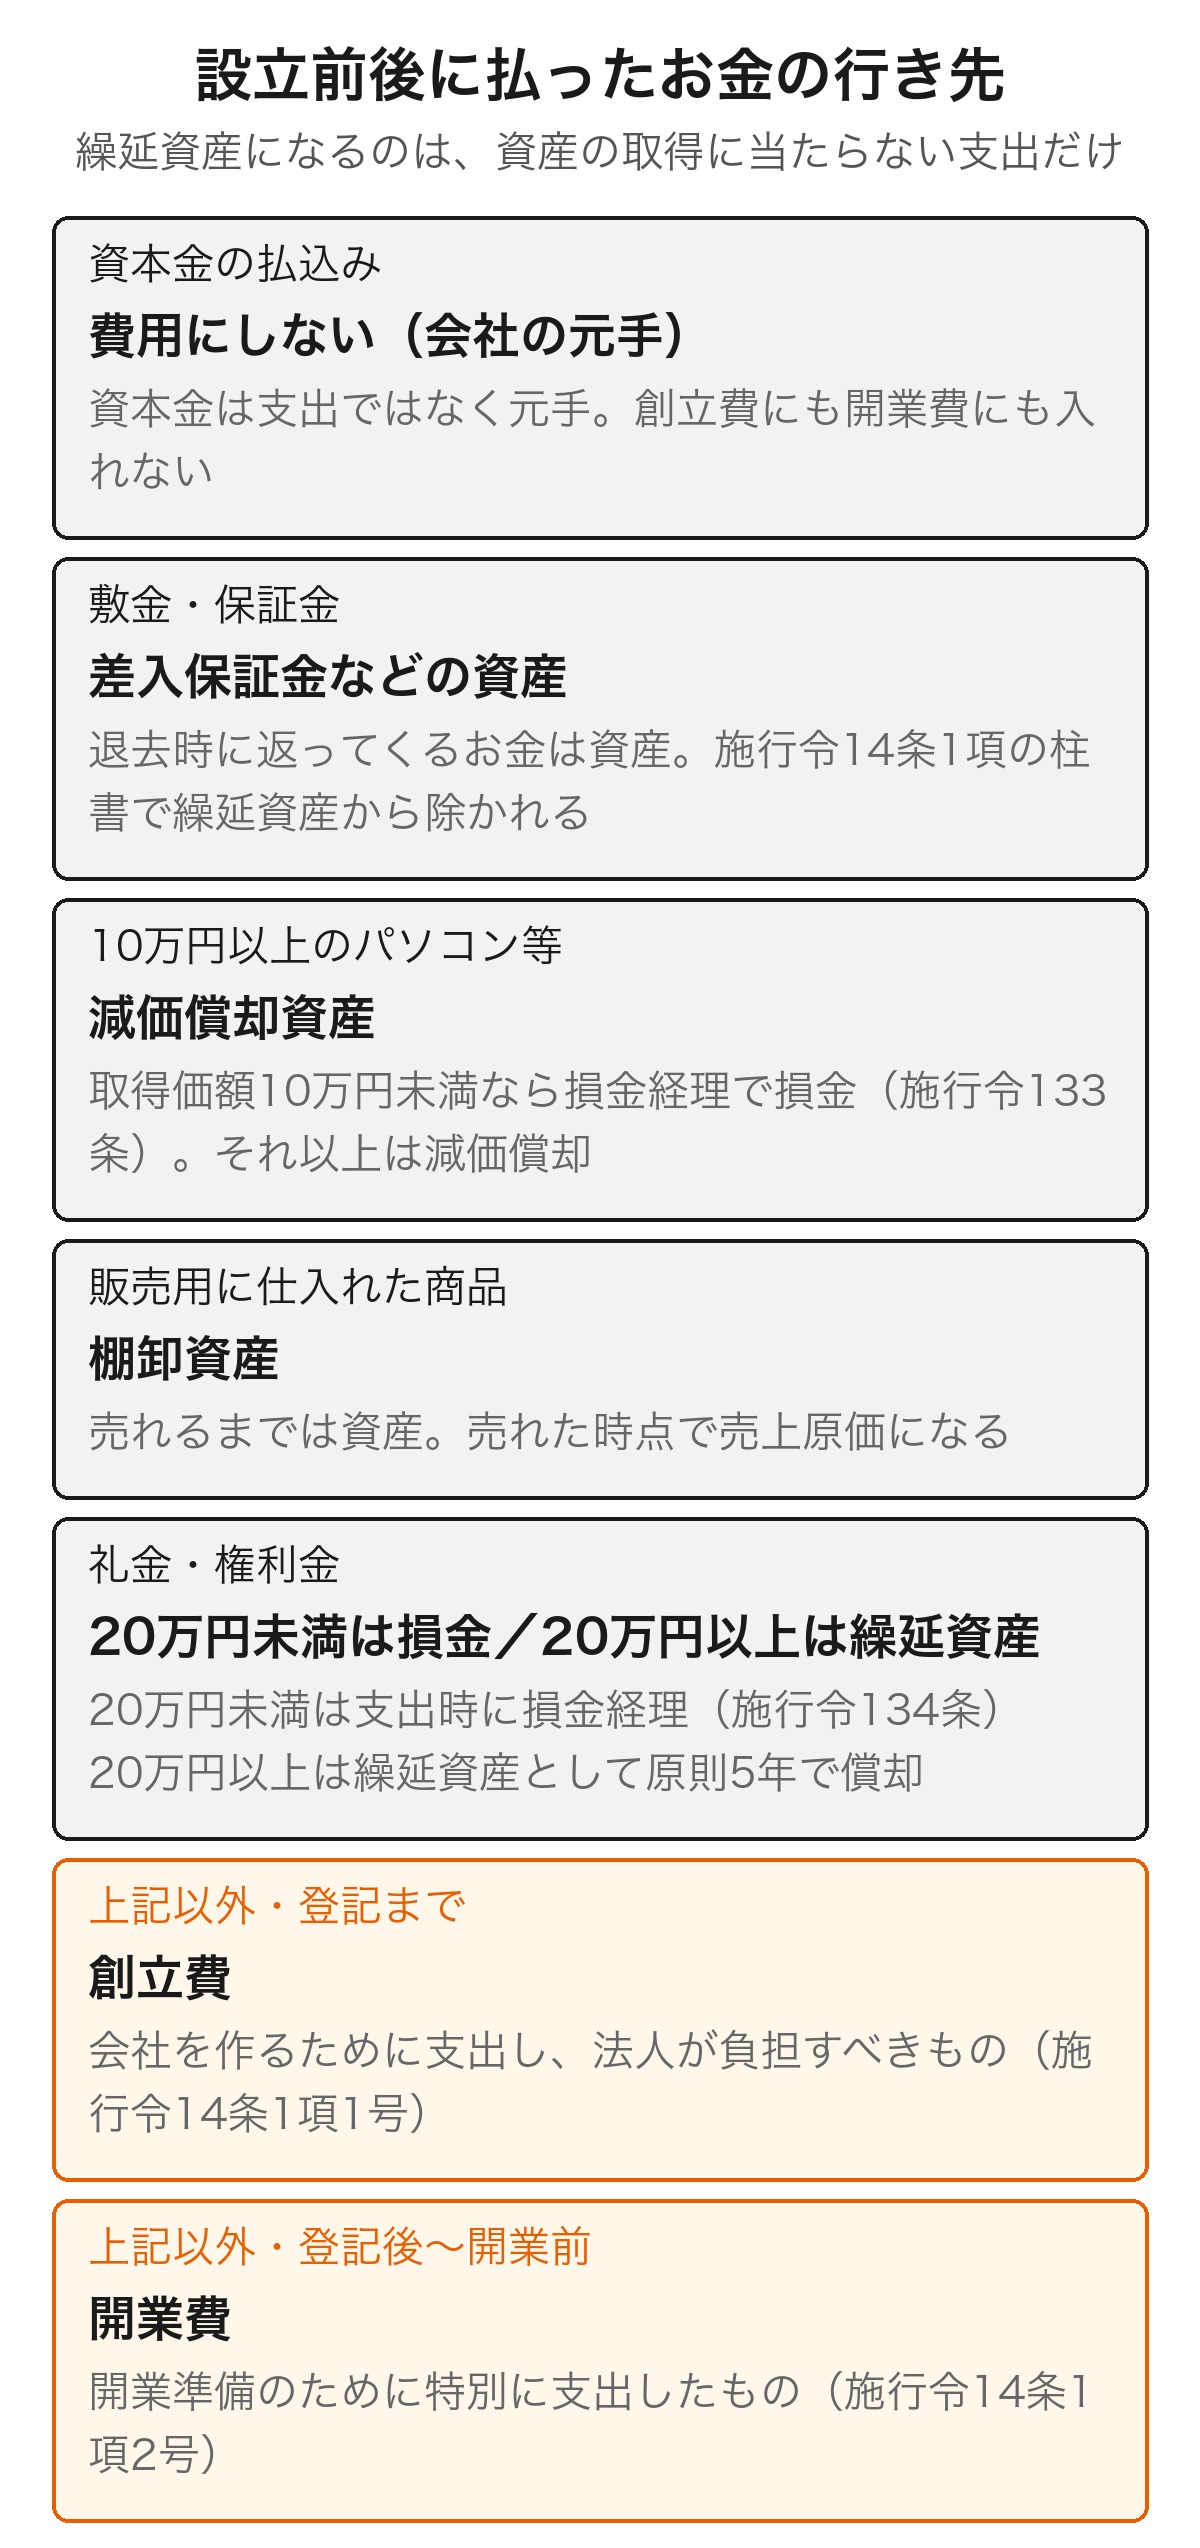
設立前後に出ていったお金がすべて繰延資産になるわけではありません。ここでは、創立費・開業費から外れて別の扱いになる支出を、条文にそって3つに分けて確認します。
資本金や敷金のように戻ってくるお金は費用にしない
施行令14条1項の柱書は、繰延資産から「資産の取得に要した金額とされるべき費用及び前払費用」を除くと定めています。ここが、費用にできるかどうかの最初の関門です。
資本金として払い込んだお金は会社の元手であって支出ではありません。事務所を借りるときの敷金や保証金も、退去のときに返ってくる前提なので、差入保証金などの資産として計上し、創立費にも開業費にも入れません。
仕入れた商品も同じ考え方です。売れるまでは棚卸資産として資産に残り、売れた時点で売上原価になります。
10万円以上のパソコンなどは減価償却資産になる
開業準備で買ったパソコンや什器は、金額によって扱いが変わります。施行令133条は、取得価額が10万円未満の減価償却資産について、事業の用に供した日の属する事業年度に損金経理をすれば損金に算入できると定めています。
裏を返すと、取得価額が10万円以上のものは、原則として減価償却資産として計上し、耐用年数にわたって償却します。開業費としてまとめて処理はできません。
ただし、取得価額が20万円未満であれば、耐用年数によらず「一括償却資産」として3年間で均等に損金にする方法も選べます(施行令133条の2)。法人は月数で按分するため、1年に満たない設立初年度に計上できる額は3分の1より少なくなります。
青色申告をしている中小企業者等なら、令和8年4月1日以後に取得した40万円未満の資産を、使い始めた事業年度に全額損金にできる特例もあります(年間合計300万円まで。租税特別措置法67条の5)。
この特例は令和11年3月31日までの取得分が対象です。令和8年3月31日以前に取得した資産は、改正前の30万円未満で判定します。
礼金や権利金は20万円で扱いが分かれる
事務所を借りるときに払う礼金や権利金は、返ってこないお金なので資産にはなりませんが、開業費でもありません。施行令14条1項6号ロが、資産を賃借するために支出する権利金などを、支出の効果が1年以上に及ぶ繰延資産として別に挙げているためです。
この種類の繰延資産は、創立費や開業費とは償却のしかたが違います。国税庁の法人税基本通達 第8章第2節「繰延資産の償却期間」の8-2-3が、建物を賃借するために支出する権利金等の償却期間を定めています。
そこで示されているのは原則5年です。契約による賃借期間が5年未満で、更新に際して再び権利金等の支払を要することが明らかなときは、その賃借期間で償却します。
ただし施行令134条により、支出する金額が20万円未満であれば、支出する日の属する事業年度に損金経理をすることで、その事業年度の損金にできます。
この20万円未満かどうかは、物件ごとにまとめてではなく契約ごとに支出する金額で判定します(法人税基本通達8-3-8)。
| 事務所を借りるときの支出 | 扱い | 根拠 |
|---|---|---|
| 敷金・保証金 | 差入保証金などの資産(費用にしない) | 施行令14条1項の柱書 |
| 礼金・権利金 20万円未満 | 支出した事業年度に損金経理をすれば損金 | 施行令134条 |
| 礼金・権利金 20万円以上 | 繰延資産として原則5年で償却 | 施行令14条1項6号ロ・法人税基本通達8-2-3 |
| 仲介手数料 | 支払った日の属する事業年度の損金に算入できる | 法人税基本通達8-1-5の注書き |
設立前後の領収書の仕分けで手が止まっていませんか
AI自動仕訳・オンライン相談無制限の「シフォン(CFOne)」。アプリは株式会社CFOneが提供し、税務相談や決算・申告はCFOne会計事務所の税理士が担当します。年10万円(税抜)〜で、記帳から決算・申告まで対応しています。
無料で相談する任意償却なら創立費・開業費を費用にする時期を選べる
創立費と開業費が繰延資産だと分かったところで、次はいつ費用に振り替えるかという話になります。この点が、ほかの資産と比べてかなり自由に決められるところです。
法人の償却限度額は繰延資産の額そのもの
施行令64条1項1号は、創立費から社債等発行費までの繰延資産について、償却限度額を「その繰延資産の額(既にした償却の額で損金の額に算入されたものがある場合には、当該金額を控除した金額)」と定めています。
上限が残高そのものということは、その事業年度に償却してよい金額は0円から全額までのどこでもよいという意味になります。これが、一般に任意償却と呼ばれている扱いです。
売上が立たず赤字が続く期は償却せずに残しておき、利益が出た期にまとめて費用にする、という使い方ができます。繰延資産として貸借対照表に残っている間は、何年経っても償却の権利がなくなることはありません。
損金にするには決算で償却の仕訳を入れる
自由に選べるといっても、何もしなければ自動的に費用になるわけではありません。法人税法32条1項は、損金に算入されるのは「償却費として損金経理をした金額」のうち償却限度額に達するまでの金額だと定めています。
ここでいう損金経理は、法人税法2条25号で「法人がその確定した決算において費用又は損失として経理すること」と定義されています。決算書に償却の仕訳が入っていることが条件になります。
決算のときに償却の仕訳を入れ忘れると、その事業年度の損金はゼロになります。繰延資産としては残るので翌期以降に償却できますが、その期の税額を下げる機会は戻ってきません。
償却するかどうかの判断は、その期の利益見込みと翌期以降の見通しを並べて決めることになります。判断の材料が足りないと感じる方は、会計アプリ「シフォン(CFOne)」なら、記帳の画面を見ながらCFOne会計事務所の税理士にオンラインで相談できます。
60か月で割る計算が条文にあるのは個人事業主の開業費
創立費や開業費の解説では、60か月で均等に償却する方法と任意償却のどちらかを選ぶ、という説明をよく見かけます。ただし法人税法には、創立費・開業費を60か月で割るという計算は書かれていません。
60で除す計算が条文にあるのは個人事業主のほうです。所得税法施行令137条1項1号が、開業費の償却費を「その繰延資産の額を六十で除し、これに業務を行つていた期間の月数を乗じて計算した金額」としています。
その個人事業主も、同じ条文の3項で任意償却ができます。開業費の額の範囲内の金額を必要経費に算入すべき金額として確定申告書に記載すれば、その記載した金額が必要経費になるという仕組みです。法人が決算で損金経理をするのに対し、個人は申告書への記載で決めます。
設立前の立替えから決算まで|創立費と開業費の仕訳例
ここからは、実際の帳簿でどう書くかを3つの場面に分けて見ていきます。金額はすべて例なので、ご自身の数字に置き換えてそのまま使えます。
設立前に発起人が立て替えたとき
設立前の支払いは、会社の口座がまだないため発起人が個人のお金で立て替えます。会社側では、設立の日に創立費を計上し、相手科目を代表者への債務として起こします。次の例は株式会社を設立した場合で、合同会社なら定款認証の費用はかかりません。
| 借方 | 貸方 | 金額 | 摘要 |
|---|---|---|---|
| 創立費 | 役員借入金 | 252,000 | 設立費用の立替分(定款認証・登録免許税・司法書士報酬) |
立て替えた分を会社の口座から返すときは、借方を役員借入金、貸方を普通預金として消し込みます。精算せずに借入金のまま残しておき、資金に余裕が出てから返す形でも構いません。
いつ・何に・いくら使ったかが分かるよう、領収書を日付順に並べた立替精算書を作って保管しておくと、内容を説明しやすくなります。
開業費を計上するとき
登記が終わってからの支出は開業費に集めます。会社の口座から払ったものは、貸方を普通預金にします。
| 借方 | 貸方 | 金額 | 摘要 |
|---|---|---|---|
| 開業費 | 普通預金 | 180,000 | 開業案内のチラシ制作費・名刺作成費 |
創立費と開業費は同じ繰延資産でも別の科目なので、1つにまとめず、設立登記の日を境に分けて集計します。あとから償却の判断をするときに、どちらがいくら残っているかが分かるようにするためです。
決算で任意償却するとき
利益が出た期に償却する場合は、繰延資産償却を借方に立て、貸方で創立費や開業費の残高を減らします。全額でも一部でも金額は自由に決められます。
| 借方 | 貸方 | 金額 | 摘要 |
|---|---|---|---|
| 繰延資産償却 | 創立費 | 252,000 | 任意償却(創立費の残高を全額償却) |
| 繰延資産償却 | 開業費 | 100,000 | 任意償却(開業費の残高のうち一部を償却) |
勘定科目の名前は繰延資産償却でなくても構いません。国税庁の法人税基本通達 第8章第3節「償却費の計算」の8-3-2は、償却費以外の科目で損金経理していても、法人税法32条1項の「償却費として損金経理をした金額」に含まれるとしています。
同じ通達の8-3-7は、償却限度額を費目の異なるごとに計算するとしています。創立費と開業費を分けて集計しておく必要があるのは、このためです。
この仕訳を入れた金額が、そのまま損金になる金額です。日々の記帳から決算書までの流れを一度確認しておきたい方は、次の記事が参考になります。
 帳簿の付け方|初心者向けに手書き・エクセルも解説
消費税は創立費・開業費を支出した課税期間でまとめて控除する
繰延資産として資産に計上すると、消費税も償却に合わせて分けるのかと迷うところです。結論は分けません。ここでは、仕入税額控除の時期と税区分の分け方を確認します。
繰延資産でも仕入税額控除は支出したとき
国税庁の消費税法基本通達 第11章第3節「課税仕入れ等の時期」の11-3-4は、創立費・開業費・開発費等の繰延資産に係る課税仕入れ等について、その課税仕入れ等を行った日の属する課税期間において仕入税額控除の規定が適用されるとしています。
法人税では5年でも10年でも先送りできる創立費が、消費税では支出した期に一度きりで処理されるということです。任意償却をどう使うかと、消費税をいつ控除するかは、切り離して考えることになります。
税区分は支出ごとに分ける
創立費の中身は、消費税がかかるものとかからないものが混ざっています。司法書士への報酬や印鑑の作成代、印刷費には消費税がかかりますが、登記や証明にかかる手数料は違います。
国税庁の「No.6201 非課税となる取引」は、国や公共法人などが法令に基づいて行う登記・登録・証明などの事務に係る役務の提供で、法令に基づいて徴収される手数料を非課税取引として挙げています。
登録免許税や収入印紙は、そもそも事業者から物やサービスを買う取引ではありません。「No.6157 課税の対象とならないもの(不課税)の具体例」のとおり、対価を得て行う資産の譲渡等に当たらない取引は課税の対象にならないため、仕入税額控除の対象からも外れます。
会計ソフトに入力するときは、創立費という科目に一括で税区分を当てず、領収書ごとに分けて登録しておくと、申告のときに組み替える手間が減ります。
1期目が免税事業者なら控除できない
そもそも消費税を納める義務がない期には、仕入税額控除という手続き自体がありません。新しく設立した法人には基準期間(原則として前々事業年度)がないため、設立1期目と2期目は原則として納税義務が免除されます。
ただし、「No.6531 新規開業又は法人の新規設立のとき」のとおり、事業年度開始の日における資本金の額または出資の金額が1,000万円以上であるときは免除されません。
このほか、インボイス発行事業者の登録を受けた場合や、課税事業者選択届出書を出した場合なども、納税義務は免除されません(国税庁「No.6503 基準期間がない法人の納税義務の免除の特例」)。
免税事業者である課税期間は、創立費や開業費に含まれる消費税を控除できません。設立の初年度から控除を受けたい場合は、課税事業者になるかどうかを含めて、支出が始まる前に税理士や所轄の税務署に相談しておくと判断を誤りにくくなります。
創立費と開業費に関するよくある質問
最後に、創立費と開業費について質問の多い点をまとめました。個別の事情によって扱いが変わることもあるため、判断に迷う支出は所轄の税務署や税理士にご確認ください。
- 開業費と創業費の違いは何ですか?
- 創業費は法令上の科目名ではなく、設立前後の費用をまとめて指す言い方です。法人税法施行令14条1項が定めているのは創立費(設立登記まで)と開業費(設立登記後、事業開始まで)の2つです。
- 創立費に含まれるものは何ですか?
- 定款の認証手数料(株式会社のみ。合同会社は不要)、設立登記の登録免許税、発起人に支払う報酬、司法書士・行政書士への報酬、会社印の作成代、設立の打ち合わせの交通費などです。施行令14条1項1号が発起人報酬と登録免許税を名指ししています。
- 開業費に含まれるものは何ですか?
- 設立登記のあと事業を開始するまでに、開業準備のために特別に支出した費用です。開業を知らせる広告費、名刺や挨拶状の作成費、市場調査費、開業前の研修費などが当てはまります。
- 創立費と開業費はどのように償却するのでしょうか?
- 法人は償却限度額が繰延資産の額そのものなので(施行令64条1項1号)、0円から全額までの範囲で決算時に損金経理した金額が損金になります。個人事業主の開業費は60で除す計算のほか、確定申告書に記載した金額を必要経費にできます。
- 設立前の領収書が発起人個人の名前でも創立費にできますか?
- 法人税基本通達8-1-1は、定款等に法人の負担と定めていなくても、設立のために通常必要と認められる費用は創立費に該当するとしています。立替分は役員借入金などで精算し、内訳の分かる資料を残しておきましょう。
まとめ
創立費と開業費を分ける基準は設立登記の日です。登記までに会社を作るために支出したものが創立費、登記のあと事業を開始するまでに開業準備のために特別に支出したものが開業費になります。
資本金や敷金のように戻ってくるお金、10万円以上の減価償却資産、販売用の商品は、どちらにも入りません。礼金や権利金は20万円を境に、支出した期の損金か、原則5年で償却する繰延資産かに分かれます。
どちらも償却限度額は残高そのものなので、費用にする時期と金額は自分で決められます。ただし決算で償却の仕訳を入れた金額しか損金にならない点には注意が必要です。60か月で割る計算は、法人ではなく個人事業主の開業費についての定めです。
消費税は法人税とは切り離され、支出した課税期間でまとめて控除します。設立1期目が免税事業者であれば、その控除自体ができません。領収書を設立登記の日で分けて集めるところから始めてみてください。
設立後の記帳と申告をどう進めるかお悩みの方へ
AI会計アプリ「シフォン(CFOne)」なら、記帳はスマホとパソコンで進め、決算・申告はCFOne会計事務所の税理士に任せられます。オンライン相談は回数の制限なくご利用いただけます。
無料で相談する本記事は一般的な情報提供を目的としたものであり、個別の税務・会計上の判断を保証するものではありません。制度・税率・金額・期限等は改正される場合があります。実際のお手続きや判断にあたっては、最新の情報を国税庁等の公式サイトでご確認のうえ、必要に応じて税理士や所轄の税務署にご相談ください。