
人を雇って給与を払い始めると、税務署に出す書類が1枚増えます。それが給与支払事務所等の開設届出書です。この記事では、国税庁の現行様式と記載要領にそって、必要になる人・提出期限・欄ごとの書き方を整理します。
先に結論をお伝えすると、提出期限は開設の事実があった日から1か月以内で、添付書類は求められていません。法人は従業員のいない一人社長でも提出が必要で、個人事業主は開業届との関係で不要になる場合があります。その線引きから確認していきましょう。
木村 優太CFOne会計事務所 所長税理士
累計300社以上の申告を手がけ、freee導入実績全国1位の会計事務所で「freee Master of the Year」を受賞した現役の税理士・会計事務所の所長が、本記事の内容を監修しています。
監修者の詳細を見る給与支払事務所等の開設届出書とは?提出する人と提出期限
ここでは、給与支払事務所等の開設届出書がどのような書類で、誰が・何日以内に・どこへ出すのかを、所得税法の条文と国税庁の手続案内から確認します。書き方に入る前の土台になる部分です。
源泉徴収義務者になったことを税務署へ知らせる届出書
この届出書は、給与等の支払事務を取り扱う事務所を持ったことを税務署に知らせるものです。国税庁のタックスアンサー「No.2502 源泉徴収義務者とは」は、支払った給与や報酬などから所得税を差し引いて国に納める義務のある者を源泉徴収義務者と説明しています。
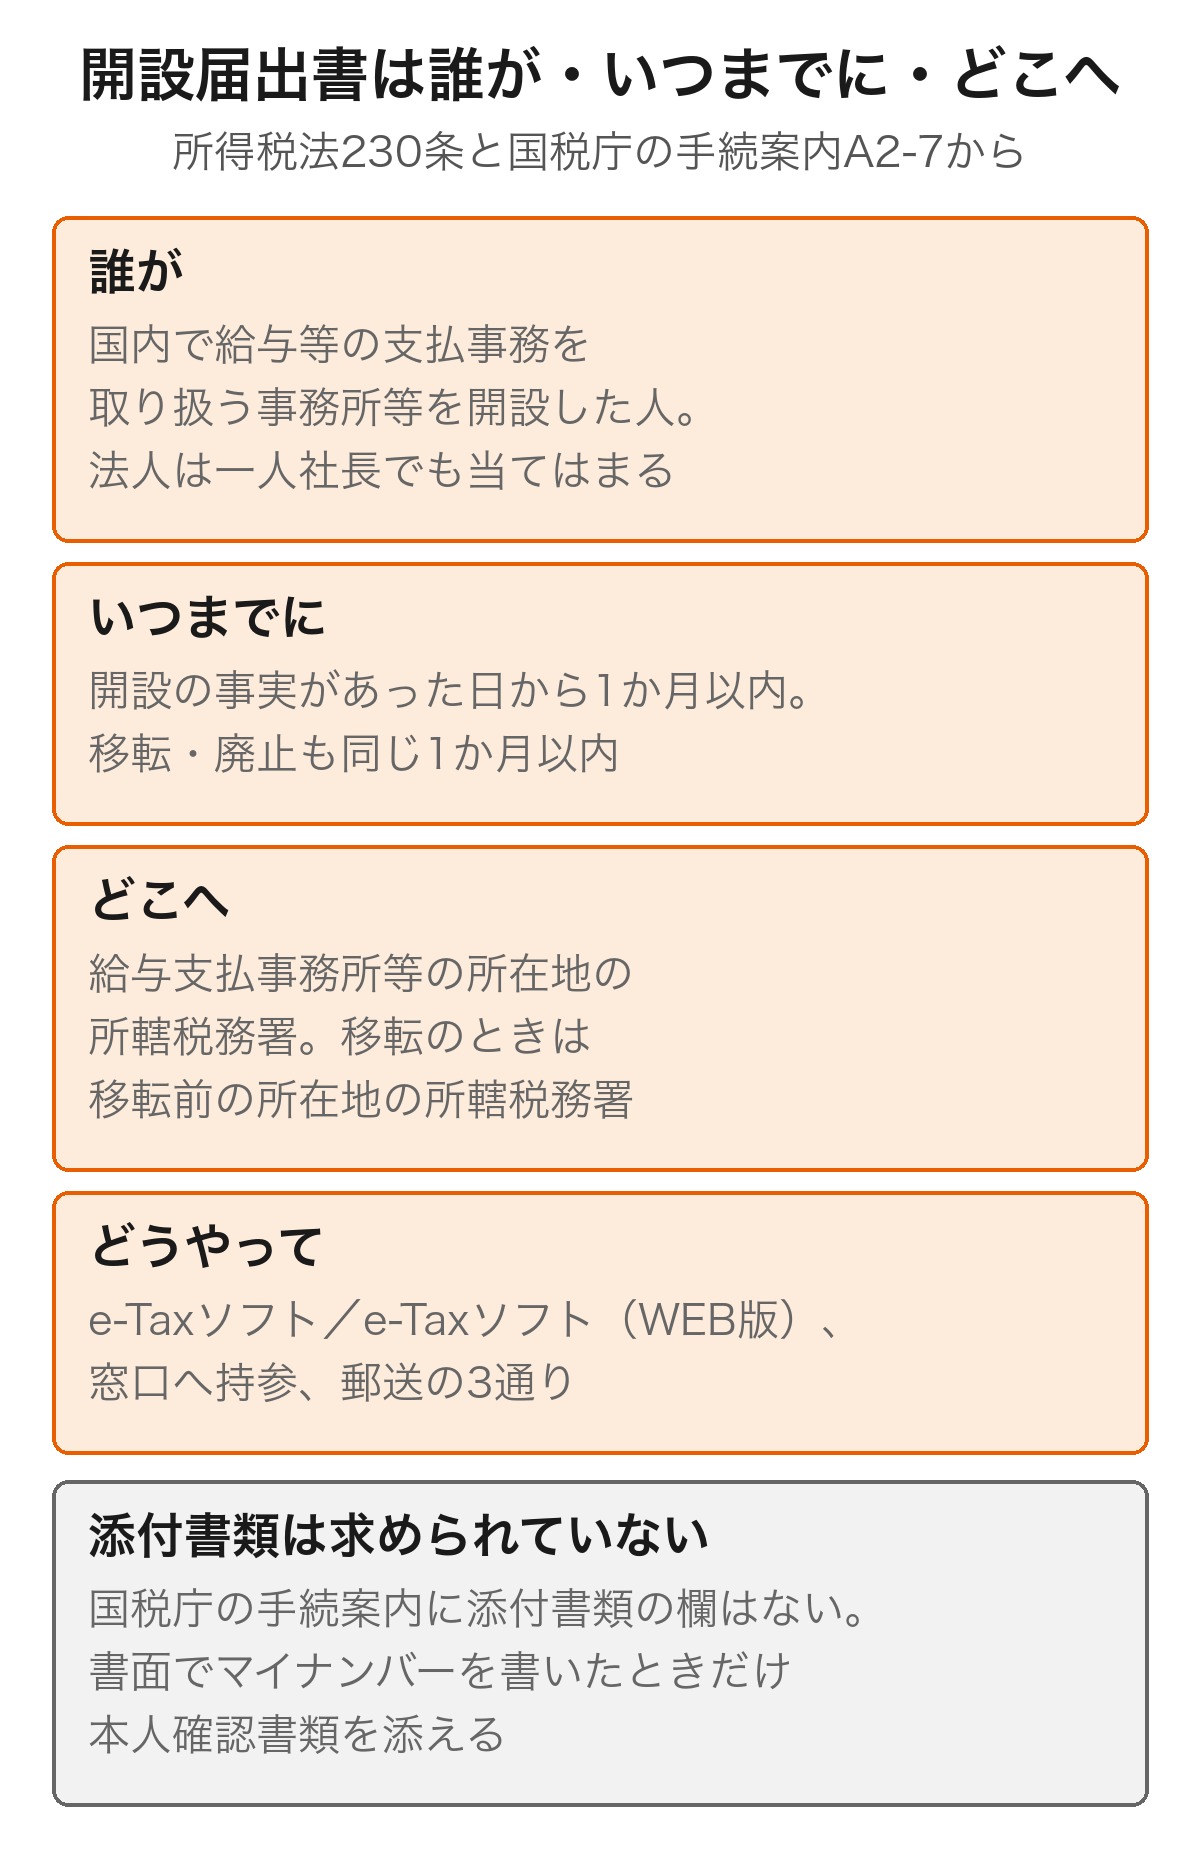
手続の根拠は所得税法230条です。条文は、国内において給与等の支払事務を取り扱う事務所等を設け、移転し、または廃止した者に届出を義務づけています。
源泉徴収の義務は、届出書を出したかどうかではなく、給与を支払った事実で決まります。届け出ていないから源泉徴収しなくてよい、という関係にはなっていません。
差し引いた所得税は、原則として給与を実際に支払った月の翌月10日までに納めます。国税庁は、令和9年分以後はこれが所得税、防衛特別所得税および復興特別所得税になると案内しています。
提出期限は開設の事実があった日から1か月以内
提出期限は、開設の事実があった日から1か月以内です。国税庁の手続案内「A2-7 給与支払事務所等の開設・移転・廃止の届出」が、開設、移転または廃止の事実があった日から1か月以内に提出するよう定めています。
会社を作って役員報酬の支払事務を始めたなら、その事務所を設けた日が起点です。個人事業主が初めて人を雇ったときは、給与の支払事務を始めた日が起点になります。
開設した月のうちに給与の支払が始まらない場合でも、この1か月は事務所等を開設した日から数えます。実際に支払を始める日は、様式の別の欄に書く仕組みです。
提出先は給与支払事務所等の所在地を所轄する税務署
提出先は、給与支払事務所等の所在地を所轄する税務署です。会社の納税地ではなく、給与の支払事務を実際に扱っている場所が基準になります。
移転のときの提出先は、移転前の事務所等の所在地を所轄する税務署です。移転先の税務署ではない点に気をつけてください。
一人社長でも給与支払事務所等の開設届出書は必要か
ここでは、自分の会社に提出義務があるかどうかを判定します。法人と個人事業主で結論が分かれ、個人事業主はさらに開業の時期によって変わります。
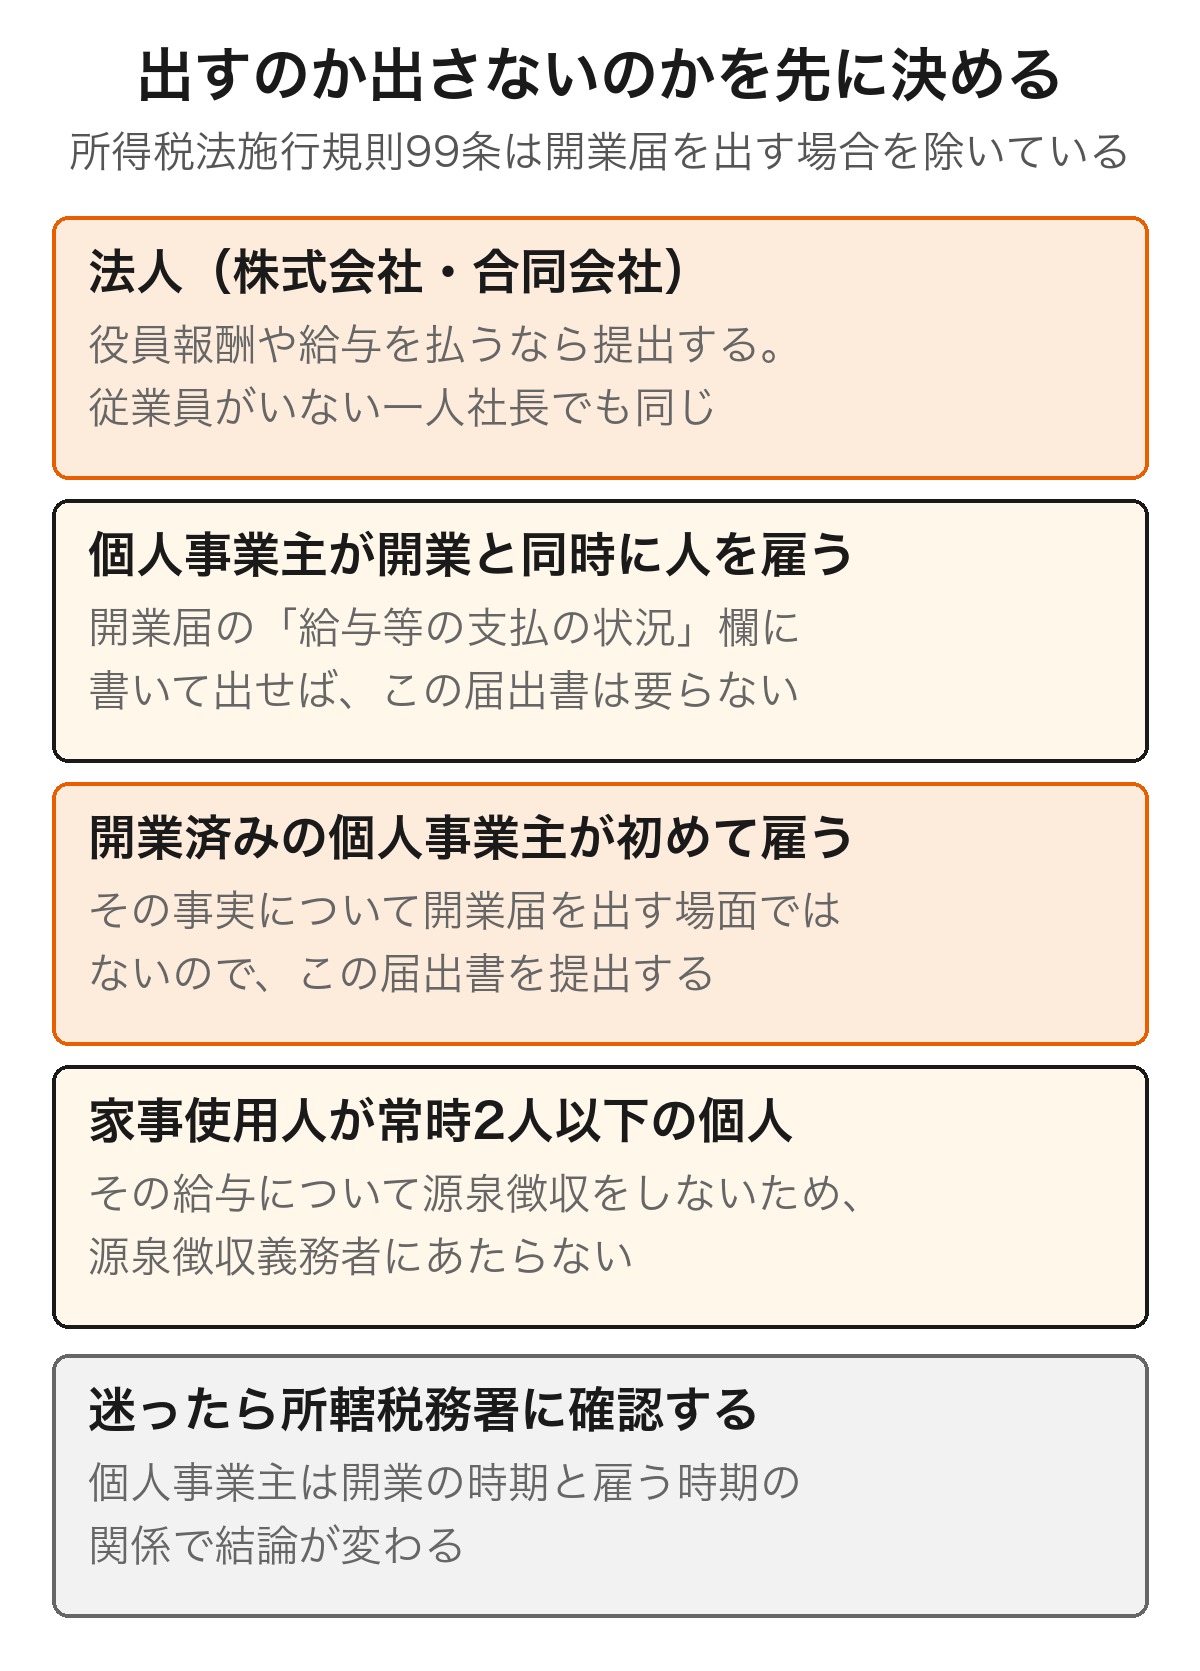
法人は役員報酬を払う時点で提出が必要になる
法人は、役員報酬や給与を支払うなら、従業員が1人もいなくても提出します。所得税法183条1項が、居住者に対し国内において給与等の支払をする者に、その支払の際の源泉徴収を義務づけているためです。
一人社長の会社でも、自分に役員報酬を払うなら源泉徴収義務者になります。国税庁の「No.5100 新設法人の届出書類」も、法人を設立したときの源泉所得税関係の届出書としてNo.2502を参照するよう案内しています。
役員報酬を0円にしている期間は源泉徴収する給与がないため、支払事務を始めた時点で届け出ます。役員報酬の決め方から整理したい方は、次の記事で一人社長の相場と考え方をまとめています。
 一人社長の給料はいくら?役員報酬の決め方を解説
個人事業主は開業届を出す場合、この届出書は不要
届出の義務そのものを定めているのは所得税法230条です。同条が「財務省令で定めるところにより」届け出るとしているのを受けて、提出先や記載事項、提出しなくてよい場合を定めているのが施行規則99条です。
所得税法施行規則99条は、この届出書について「その事実につき前条の届出書を提出すべき場合を除き」と定めています。前条にあたる同規則98条は、個人が新たに事業を始めたときなどに出す開業届の規定です。
開業と同時に人を雇う個人事業主は、開業届を出せばこの届出書を別に出す必要はありません。開業届には「給与等の支払の状況」欄と「給与支払を開始する年月日」欄があり、そこで同じ内容を届け出る形になるためです。
開業届そのものの提出時期は、国税庁の手続案内「A1-5 個人事業の開業届出・廃業届出等手続」によれば、事業の開始等の事実があった日の属する年分の確定申告期限までです。
つまり、開設届出書の期限とは起点も長さも違います。開業届の書き方から確認したい方は、次の記事が参考になります。
 フリーランスの開業届は必要?書き方と出し方を解説
あとから初めて人を雇った個人事業主は提出する
すでに開業届を出している個人事業主が、あとから初めてアルバイトやパートを雇う場合は事情が変わります。その事実について開業届を出す場面ではないため、規則99条の除外にあたらず、所得税法230条のとおり開設届出書を提出します。
開業届の「給与等の支払の状況」欄に書いた内容と、いま起きた事実が同じかどうかで考えると整理しやすくなります。それでも決めきれない場合は、所轄税務署に確認してください。
なお国税庁のNo.2502には、常時2人以下の家事使用人だけに給与を支払っている個人は、その給与について源泉徴収をする必要がないと書かれています。この場合は源泉徴収義務者にあたりません。
一人社長で役員報酬の源泉徴収と毎月の納付まで自分で回す方は、AI会計アプリ「シフォン(CFOne)」なら、記帳から申告までを相談しながら進められます。アプリは株式会社CFOneが提供し、税務相談や決算・申告はCFOne会計事務所の税理士が担当します。
様式のダウンロード先と給与支払事務所等の開設届出書の書き方
ここからは、用紙を上から順に埋めていきます。現行様式は区分を数字で書かせる欄が多く、その意味さえ分かれば、あとは手元の資料から写すだけです。
配布されているのは様式と記載要領のPDFだけ
様式は国税庁の手続案内ページから入手します。置かれているのは給与支払事務所等の開設・移転・廃止届出書の様式(PDF)と記載要領(PDF)の2つです。
WordやExcelのテンプレートは配布されていません。PDFに直接入力して印刷するか、手書きするか、e-Taxソフトの画面から入力する形になります。税務署の窓口でも用紙を受け取れます。
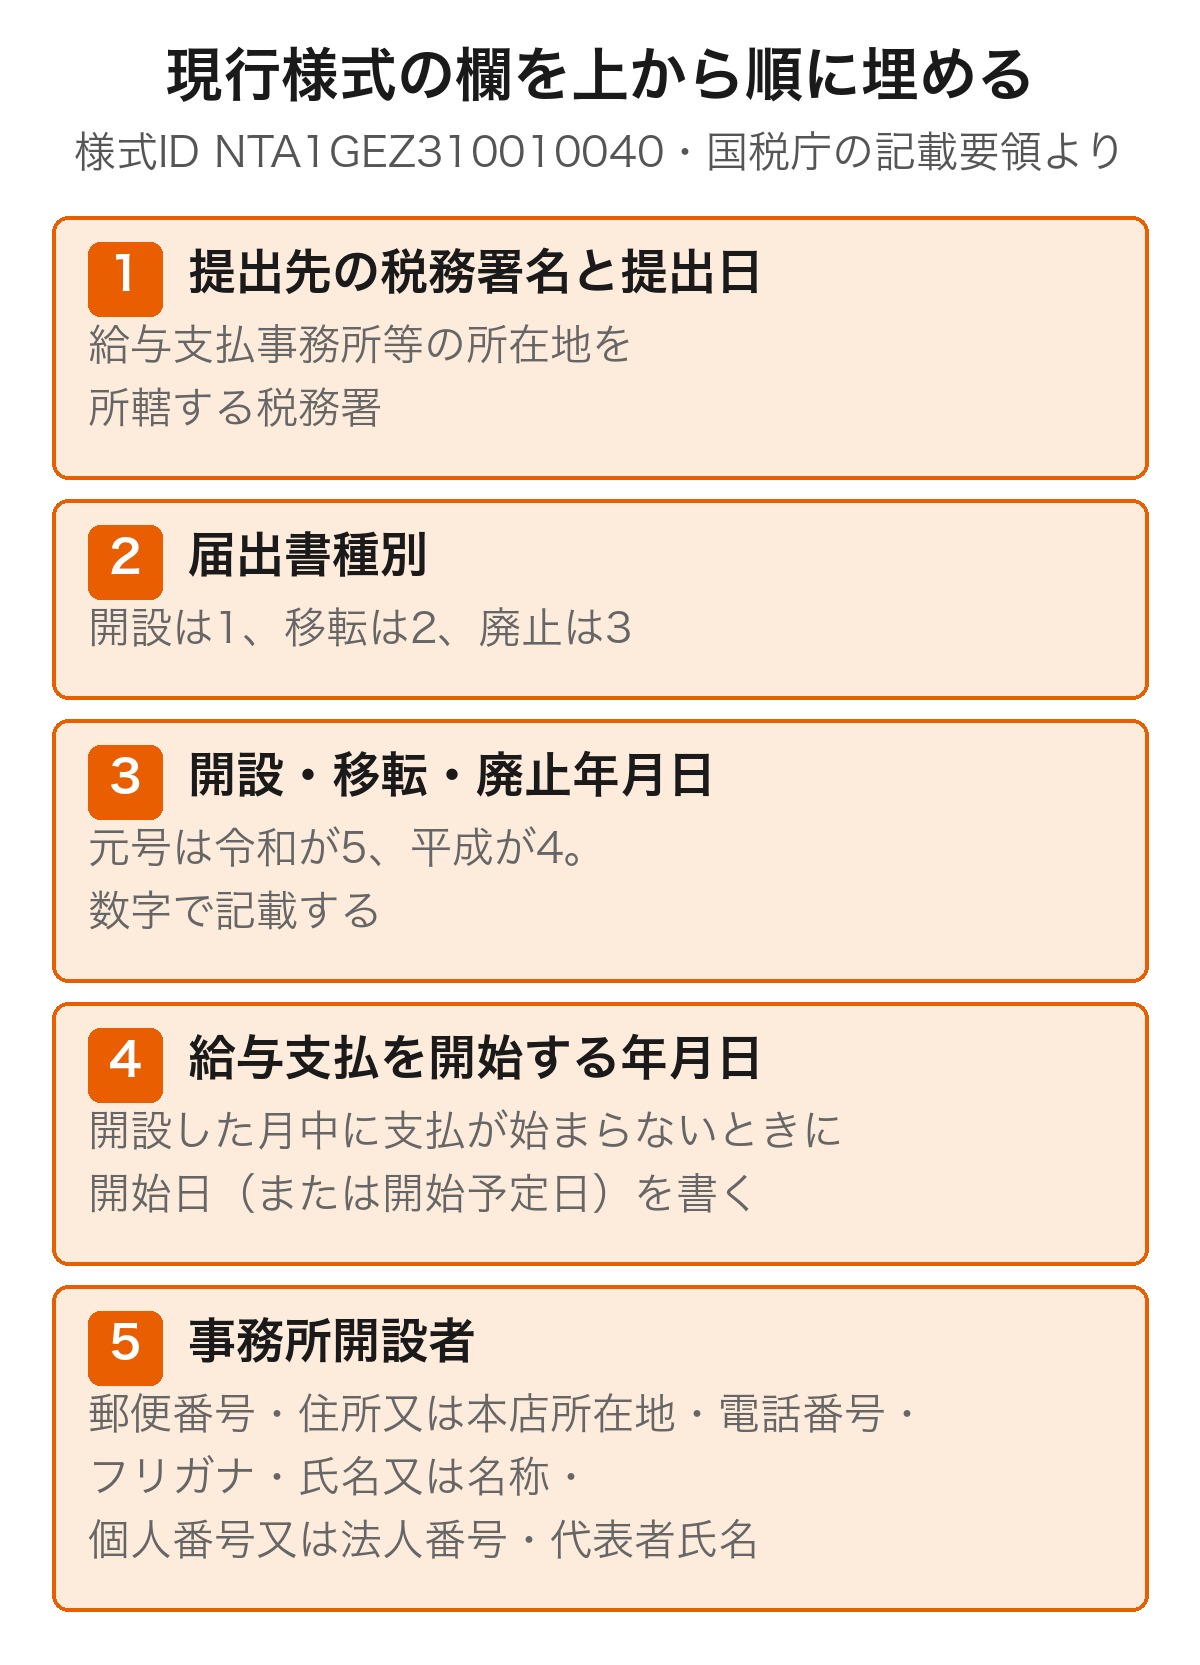
様式の右上には様式IDのNTA1GEZ310010040が入っています。手元の解説と欄の名前が食い違うときは、この番号が入ったPDFを正としてください。
届出内容と事務所開設者(用紙の上半分)
上半分は「届出内容」と「事務所開設者」に分かれています。届出内容には、届出書種別・開設年月日・給与支払を開始する年月日を書きます。
届出書種別は数字で書きます。開設が1、移転が2、廃止が3です。日付欄の元号も数字で指定されていて、令和が5、平成が4になります。
給与支払を開始する年月日は、記載要領によれば、開設した月中に給与の支払が始まらない場合に、支払を開始した日(または開始予定日)を書く欄です。開設した月に支払が始まるなら空欄で構いません。
事務所開設者の欄には、郵便番号・住所又は本店所在地・電話番号・フリガナ・氏名又は名称・個人番号又は法人番号を書き、法人はさらに代表者氏名を書きます。
住所又は本店所在地の欄には注記があり、個人は申告所得税の納税地、法人は本店所在地を書きます。
届出の内容及び理由と給与支払事務所等について(中ほど)
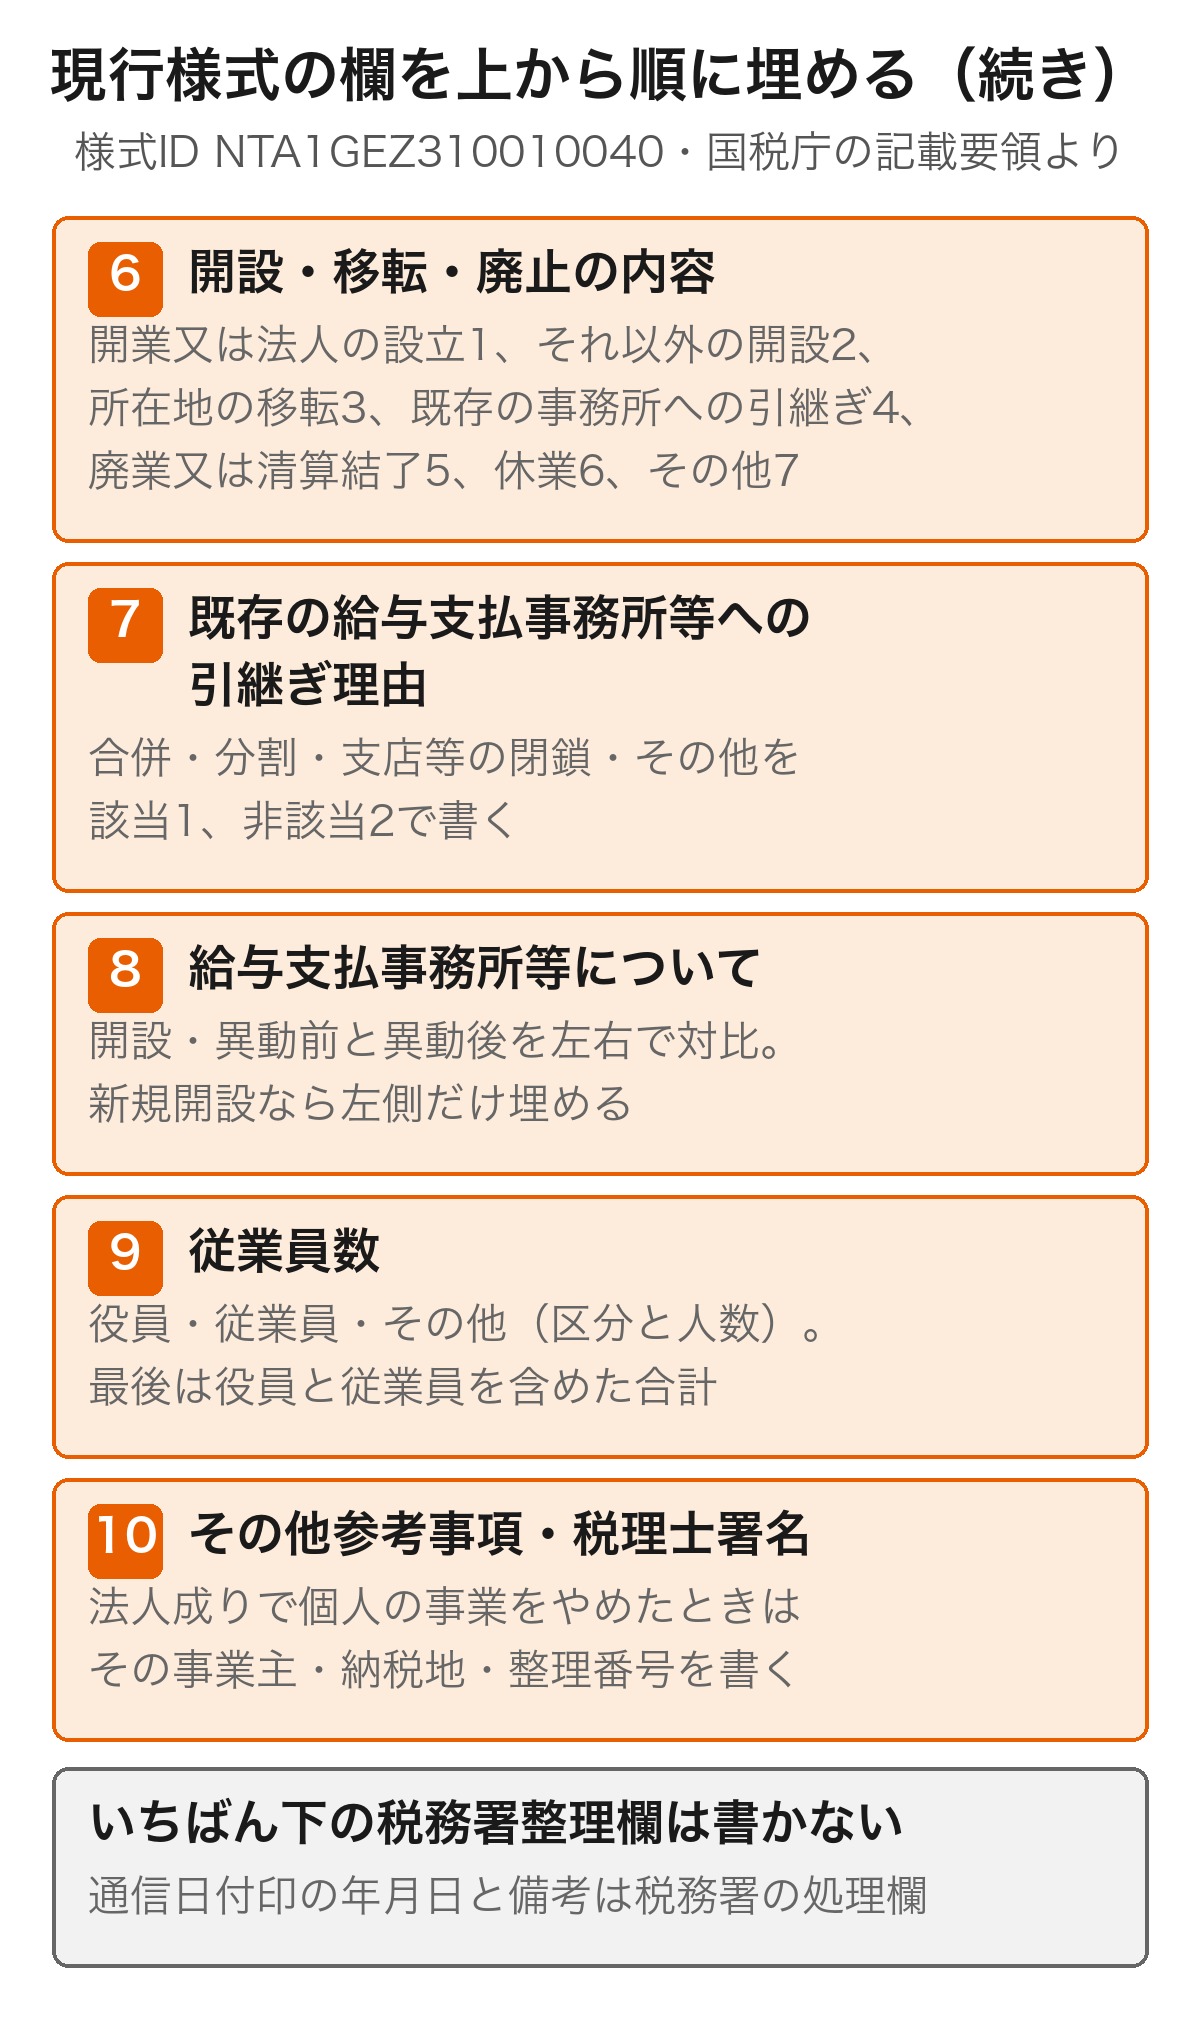
「開設・移転・廃止の内容」欄も数字で書きます。用紙に示された区分は次の7つです。
- 開業又は法人の設立:1
- 「開業又は法人の設立」以外の開設:2
- 所在地の移転:3
- 既存の給与支払事務所等への引継ぎ:4
- 廃業又は清算結了:5
- 休業:6
- その他:7
会社を作って給与の支払事務を始めたなら1、すでにある会社が支店などに新しく支払事務所を置いたなら2です。どれにも当てはまらない事情があるときは7を選び、「その他の内容」欄に中身を書きます。
その下の「既存の給与支払事務所等への引継ぎ理由」は、法人の合併・法人の分割・支店等の閉鎖・その他について、該当なら1、非該当なら2を書く欄です。新しく開設するだけなら記入は要りません。
「給与支払事務所等について」欄は、開設・異動前と異動後が左右に並んでいます。新規開設なら左側だけを使い、フリガナ・氏名又は名称・郵便番号・住所又は所在地・電話番号・責任者氏名を書きます。
従業員数・その他参考事項・税理士署名(用紙の下半分)
従業員数の欄は、役員・従業員・その他(区分及び人数)に分かれています。いちばん右の欄は「従業員数計」で、様式の注記どおり役員と従業員を含めた合計を書きます。
役員だけの一人社長なら、役員が1人、従業員が0人、合計が1人になります。アルバイトやパートも従業員として数えます。
「その他参考事項」欄は、記載要領によれば、法人成りで個人の事業をやめた場合に、その廃止した事業に係る事業主・納税地・整理番号といった参考事項を書く欄です。
「税理士署名」欄は、届出書を税理士または税理士法人が作成したときに、その税理士等が署名します。現行様式に押印欄はありません。いちばん下の税務署整理欄は記入しません。
届出を出したあとの記帳と申告が不安な方へ
給与を払い始めると、毎月の源泉徴収と納付が続きます。オンライン相談が無制限のAI会計アプリ「シフォン(CFOne)」なら、相談しながら進められます。年10万円(税抜)〜で、記帳から決算・申告まで対応しています。
無料で相談するe-Tax・郵送・窓口|給与支払事務所等の開設届出書の提出方法
ここでは、書き上げた届出書をどう届けるかと、受け付けられたことをどう確認するかを整理します。控えの扱いが令和7年から変わっているため、その点もあわせて見ていきます。
| 提出方法 | 押さえておくこと |
|---|---|
| e-Tax | 利用者識別番号と電子証明書が必要。送信後に受信通知で受付日時が残る |
| 窓口へ持参 | 開庁時間は8時30分から17時まで。閉庁日は時間外収受箱へ投函できる |
| 郵送 | 正本のみを送る。返信用封筒を同封すると日付入りのリーフレットが返送される |
e-Taxソフトとe-Taxソフト(WEB版)から送信する
国税庁の手続案内は、提出方法としてe-Taxソフトで届出書を作成・提出するよう案内しています。e-Taxの利用可能手続一覧では、源泉所得税関係の申請・届出手続について、パソコンならe-Taxソフト(WEB版)とe-Taxソフト、タブレットやスマートフォンならe-Taxソフト(WEB版)が使えるとされています。
この届出書はスマートフォンからでも提出できます。窓口に行く時間が取れなくても、手元の端末で完結させられます。
ただしe-Taxソフトの案内ページのとおり、全ての機能を使うには利用者識別番号が必要で、申告等データへの電子署名のために電子証明書をあらかじめ取得しておく必要があります。初めて使う場合は、この準備のほうに時間がかかります。
書面はマイナンバーと本人確認書類をそろえて出す
書面で出す場合は、届出書を所轄税務署へ持参するか送付します。手続案内に添付書類の欄はないため、届出書そのものだけで足ります。
個人事業主が個人番号を書いて書面で提出するときは、その都度、本人確認書類の提示または写しの添付が必要です(国税庁「番号制度に係る税務署への申請書等の提出に当たってのお願い」)。マイナンバーカードがあれば、番号確認と身元確認が1枚で済みます。
受け付けられたかどうかを後から確認する方法
国税庁は、令和7年1月からの申告書等の控えへの収受日付印の押なつについてで、控えに収受日付印を押さないことを公表しています。控えを持参すると日付が入って返ってくる運用は終わっています。
e-Taxで送信すると、受信通知がメッセージボックスに格納され、提出した者の氏名または名称・受付番号・受付日時を確認できます。これがそのまま提出の記録になります。
書面の場合は、自分で控えを作って保管し、提出年月日を記録しておきます。郵送するときに切手を貼った返信用封筒を同封すると、当分の間の対応として、日付と税務署名を記載したリーフレットが返送されます。
提出しないとどうなる?給与支払事務所等の開設届出書の未提出
ここでは、出し忘れたときに何が起きるのかを条文で確認します。届出書そのものと、源泉徴収した税金の納付とで、扱いがはっきり分かれます。
届出書を出さなかったこと自体への罰則は定められていない
所得税法の罰則のうち、届出や調書に関するものは242条に置かれています。1年以下の拘禁刑または50万円以下の罰金の対象として各号に並んでいるのは、源泉徴収すべき所得税を徴収しなかった場合や、支払調書・源泉徴収票を期限までに提出しなかった場合です。
230条の届出書を提出しなかったことは、この各号に挙げられていません。届出書を出していないこと自体に対して、罰金や刑事罰が用意されているわけではありません。
ただし、給与を支払った時点で源泉徴収と納付の義務はすでに発生しています。実際に負担が生じるのは、届出書の未提出ではなく、源泉徴収した所得税を納めなかったときです。
源泉徴収した税を納めないと不納付加算税と延滞税がかかる
源泉徴収した所得税を法定納期限までに納めないと、国税通則法67条により不納付加算税がかかります。税務署から納税の告知を受けた税額には10パーセント、告知を予知せずに自分で遅れて納めた税額には5パーセントです。
あわせて延滞税もかかります。国税庁の延滞税の割合によれば、令和8年1月1日から令和8年12月31日までは、納期限の翌日から2か月を経過する日までが年2.8パーセント、それ以後が年9.1パーセントです。
給与の支払は毎月続くため、気づかないまま数か月分の納付が遅れると、加算税と延滞税もその回数分だけ積み上がります。届出書より先に、まず納付の状況を確認してください。
提出期限を過ぎて気づいたときの出し方
期限を過ぎていても、届出書は提出できます。開設年月日の欄には、実際に事務所等を設けた日を書きます。規則99条が、開設した旨とその年月日を記載事項として挙げているためです。
急ぐのは納付のほうです。国税通則法67条3項は、法定納期限までに納付する意思があったと認められる場合にあたり、かつ法定納期限から1か月を経過する日までに納付したときは、不納付加算税を課さないと定めています。
この「納付する意思があったと認められる場合」の中身は国税通則法施行令27条の2第2項にあります。法定納期限の属する月の前月末日から1年前の日までの間に法定納期限が来た源泉徴収等による国税について、納税の告知を受けたことがなく、告知を受けずに遅れて納めた事実もないことが条件です。
納付がしばらく止まっている場合は、どの月の分から遅れているのかを先に洗い出します。自力でさかのぼるのが難しいときは、「シフォン(CFOne)」のように相談しながら進められるサービスを使う方法もあります。
移転・廃止の届出と、給与支払事務所等の開設届出書に添える書類
ここでは、開設以外の場面での使い方と、人を雇ったときに周辺で必要になる手続きを整理します。税務署以外の窓口も出てきます。
移転・廃止も同じ様式で、届出書種別を書き分ける
事務所を移したときや、給与の支払事務をやめたときも同じ様式を使います。届出書種別を移転なら2、廃止なら3にして、内容の欄では所在地の移転は3、廃業又は清算結了は5、休業は6を選びます。
移転の提出先は、移転前の事務所等の所在地を所轄する税務署です。期限は開設と同じく、移転・廃止の事実があった日から1か月以内です。
「給与支払事務所等について」欄の左右の対比は、この場面で効いてきます。左の開設・異動前に移転前の情報、右の異動後に移転後の情報を書きます。
開設届出書とあわせて税務署へ出す2つの書類
人を雇ったときに税務署へ出す書類は、この届出書のほかに2つあります。どちらも、出すかどうかを自分で決めるものです。
1つ目が源泉所得税の納期の特例の承認に関する申請書です。国税庁の「No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例」によれば、給与の支給人員が常時10人未満の源泉徴収義務者は、源泉徴収した所得税を半年分まとめて納められます。
2つ目が青色事業専従者給与に関する届出書で、青色申告をしている個人事業主が、生計を一にする家族に払う給与を必要経費に入れるときに提出します。国税庁「No.2075 青色事業専従者給与と事業専従者控除」によれば、提出期限は必要経費に算入しようとする年の3月15日までです。
ただし、その年の1月16日以後に新たに事業を開始した場合や、新たに専従者がいることとなった場合は、その開始した日や専従者がいることとなった日から2か月以内になります。
法人を設立した直後なら、青色申告の承認申請も期限の早い書類です。書き方は次の記事にまとめています。
 法人の青色申告承認申請書の書き方|記入例と提出期限
社会保険と労働保険は窓口も期限も別
人を雇うと、税務署以外への届出も出てきます。提出先も期限も税務署とは別なので、開設届出書と同じ感覚で進めると間に合いません。
厚生年金保険と健康保険は、日本年金機構の新規適用の手続きによれば、新規適用届を事実発生から5日以内に、事務センターまたは管轄の年金事務所へ提出します。常時従業員(事業主のみの場合を含む)を使用する法人事業所は加入が義務づけられています。
労働保険は、厚生労働省の労働保険の適用・徴収のとおり、労働者を一人でも雇っていれば加入が必要で、法人の役員や同居の親族等は原則として対象になりません。届出は労働保険徴収法4条の2第1項により、保険関係が成立した日から10日以内です。
そのため、労働者のいない一人社長の会社は、労働保険の対象にはなりませんが、厚生年金保険と健康保険の対象にはなります。保険料の目安はマイクロ法人の社会保険料の記事で計算しています。
会社を作ってからの手続き全体の順番は、次の記事で追えます。
 会社設立の流れ|株式会社の6つの手続きを解説
給与支払事務所等の開設届出書に関するよくある質問
- 給与支払事務所等の開設届出書とは?
- 給与等の支払事務を取り扱う事務所等を開設したことを税務署に届け出る書類です。給与を払って所得税を源泉徴収し納める義務のある源泉徴収義務者になったことを知らせます。根拠は所得税法230条です。
- 給与支払事務所等の開設届出書を出さなかったらどうなる?
- 届出書の不提出そのものは、所得税法242条が罰則の対象として挙げる各号に含まれていません。ただし源泉徴収した所得税を納期限までに納めないと、不納付加算税と延滞税がかかります。
- 従業員を雇ったら税務署に届け出る書類は?
- 給与支払事務所等の開設届出書です。あわせて源泉所得税の納期の特例の承認に関する申請書、家族に給与を払う青色申告の個人事業主は青色事業専従者給与に関する届出書を検討します。
- 給与支払事務所等の開設届出書の書き方は?
- 届出書種別(開設は1)、開設年月日(元号は令和なら5)、事務所開設者の住所・氏名・番号、開設の内容(法人の設立は1)、給与支払事務所等の所在地、従業員数の順に書きます。税務署整理欄は記入しません。
- 様式のExcelやWordのテンプレートはありますか?
- 国税庁が配布しているのは様式と記載要領のPDFだけです。PDFに直接入力して印刷するか、e-Taxソフトの画面から入力して送信します。税務署の窓口でも用紙を受け取れます。
まとめ
給与支払事務所等の開設届出書は、開設の事実があった日から1か月以内に、給与支払事務所等の所在地を所轄する税務署へ提出します。添付書類は求められていません。
法人は役員報酬を払う時点で提出が必要で、従業員のいない一人社長でも変わりません。個人事業主は、開業と同時に人を雇うなら開業届でまかなえ、あとから初めて雇うならこの届出書を出します。
書き方でつまずきやすいのは、数字で書く区分です。届出書種別は開設1・移転2・廃止3、元号は令和が5、開設・移転・廃止の内容は法人の設立なら1になります。
提出後の控えに収受日付印は押されません。e-Taxなら受信通知が記録として残り、書面なら自分で控えを作って提出日を記録します。
届出が終わったら、毎月の源泉徴収と記帳が続きます。帳簿の付け方は帳簿の付け方の記事で解説しています。
まずは無料相談から
給与の源泉徴収や毎月の納付、これから続く記帳と申告に不安がある方は、AI会計アプリ「シフォン(CFOne)」にお気軽にご相談ください。アプリは株式会社CFOneが提供し、税務相談や決算・申告はCFOne会計事務所の税理士が担当します。
無料で相談する本記事は一般的な情報提供を目的としたものであり、個別の税務・会計上の判断を保証するものではありません。制度・税率・控除額・期限等は改正される場合があります。実際のお手続きや判断にあたっては、最新の情報を国税庁等の公式サイトでご確認のうえ、必要に応じて税理士や所轄の税務署にご相談ください。