
社労士と税理士は、どちらも会社の手続きを支える国家資格ですが、法律で任されている仕事ははっきり分かれています。税金の申告や相談を担うのが税理士、労働保険・社会保険の届出や労務を担うのが社労士です。
結論として、従業員のいない一人社長の会社では、毎年発生する税務の相談先を先に決め、従業員を雇う段階で社労士を検討するのが判断の軸になります。給与計算や年末調整のように迷いやすい業務の線引きも、条文にもとづいて確認していきましょう。
木村 優太CFOne会計事務所 所長税理士
累計300社以上の申告を手がけ、freee導入実績全国1位の会計事務所で「freee Master of the Year」を受賞した現役の税理士・会計事務所の所長が、本記事の内容を監修しています。
監修者の詳細を見る社労士と税理士の違い|担当分野と独占業務
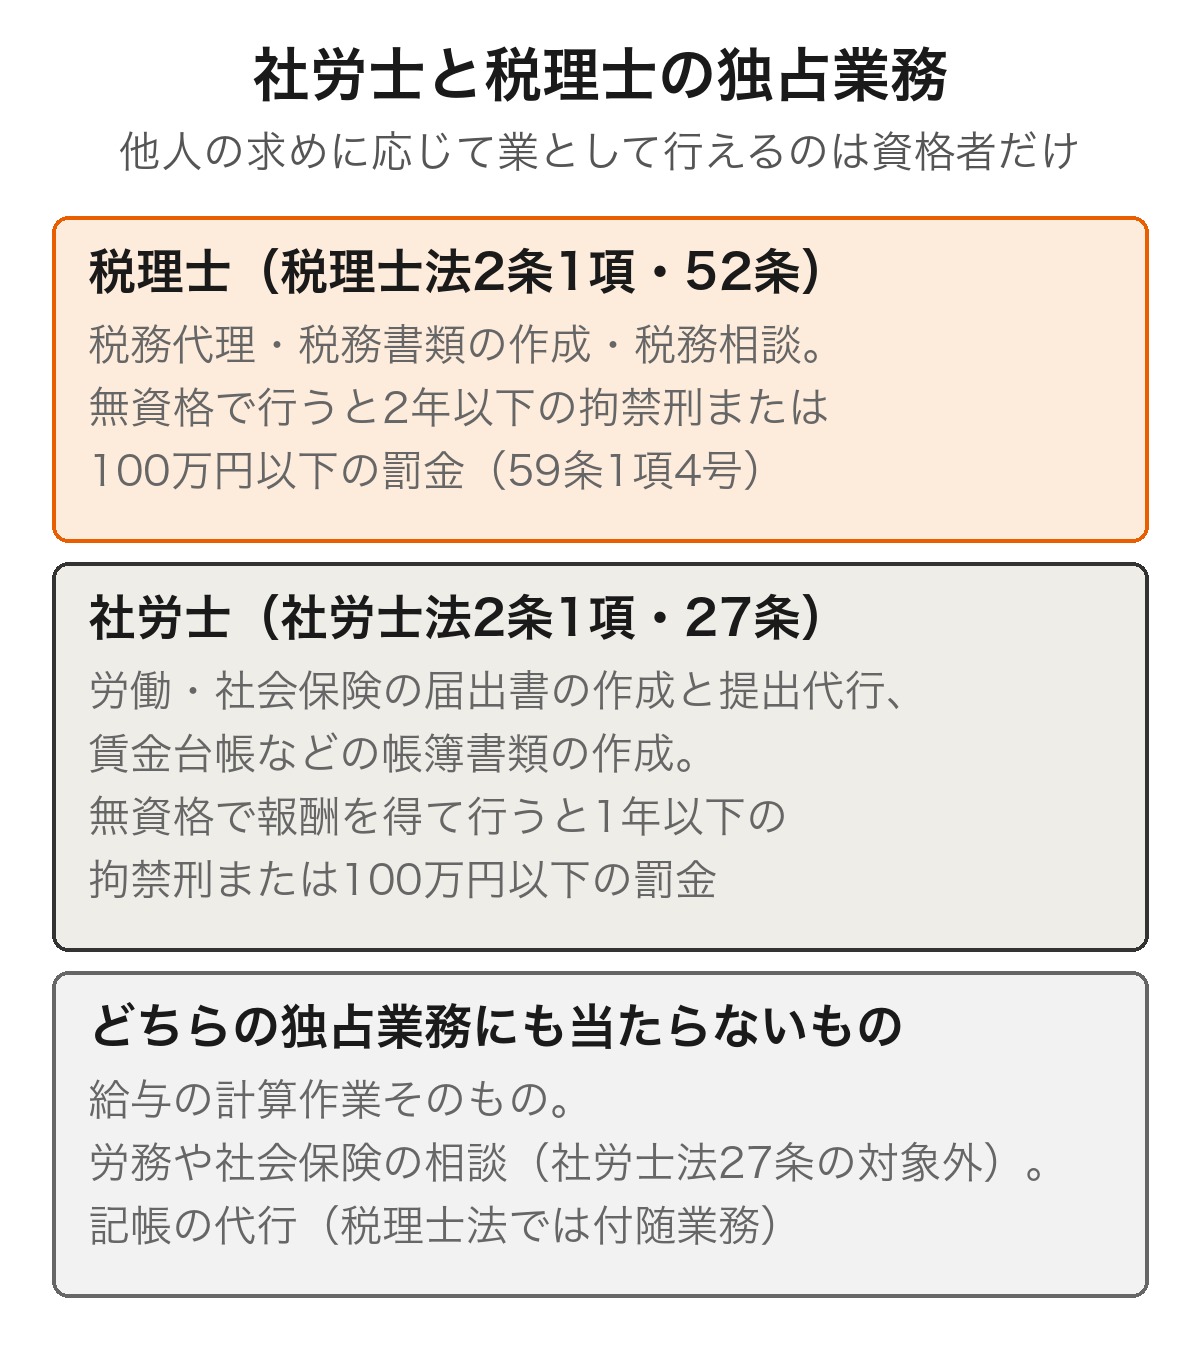
社労士と税理士の違いは、法律で「その資格者でなければ業として行えない」と定められた独占業務を見ると整理しやすくなります。ここでは、それぞれの独占業務と、資格のない人が行った場合の罰則を確認します。
税理士の独占業務は税務代理・税務書類の作成・税務相談
税理士法(e-Gov法令検索)第2条第1項は、税理士の業務を、他人の求めに応じて租税に関して行う「税務代理」「税務書類の作成」「税務相談」の3つと定めています。同法第52条は、税理士または税理士法人でない者がこれらを行うことを原則として禁じています。
税務代理は、税務署への申告や税務調査の場面で、本人に代わって手続きをしたり主張を伝えたりすることです。税務書類の作成は申告書などを作ること、税務相談は申告に向けて所得や税額の計算について具体的な相談に応じることを指します。
国税庁「税理士制度のQ&A 6 税理士法違反行為」によると、ここでいう「業とする」は反復継続して行うことを指し、必ずしも報酬を受け取っていることは要件になっていません。無料の相談でも、繰り返し行えば税理士業務に当たり得るということです。
社労士の独占業務は労働・社会保険の届出書と帳簿書類
社会保険労務士法(e-Gov法令検索)第2条第1項は、労働・社会保険に関する法令(労働社会保険諸法令)にもとづく届出書などの作成(第1号)と、その提出の代行(第1号の2)を社労士の業務としています。
同じ項には、賃金台帳のような帳簿書類の作成(第2号)や、労務管理・社会保険についての相談と指導(第3号)も並んでいます。
このうち、社労士や社労士法人でない者が他人の求めに応じ報酬を得て業として行えないのは、同法第27条により第1号から第2号までの事務です。社会保険の資格取得届や労働保険の申告書の作成・提出代行、賃金台帳などの帳簿の作成が、社労士の独占業務に当たります。
一方で、第3号の相談・指導は第27条の対象に含まれていません。社会保険労務士法の上では、労務や社会保険の相談そのものは社労士だけに限られた業務ではない、という点も押さえておきましょう。
無資格で行った場合の罰則も法律ごとに異なる
税理士でない者が税理士業務を行うと、税理士法第59条第1項第4号により2年以下の拘禁刑または100万円以下の罰金の対象になります。社労士でない者が第27条に違反した場合は、社会保険労務士法第32条の2により1年以下の拘禁刑または100万円以下の罰金です。
どちらの罰則も、2025年6月1日に施行された刑法改正に伴う法改正で、「懲役」から「拘禁刑」に改められています。古い解説では懲役と書かれていることがあるため、条文を確認するときは現行版を見るようにしてください。
経営者として気をつけたいのは、依頼先が資格を持っているかどうかです。記帳や給与の計算を外部に任せるときも、申告書や届出書の作成まで頼むのであれば、税理士や社労士が担当する体制かを契約の前に確かめておくと安心です。
給与計算・年末調整は社労士と税理士のどちらの領域か
社労士と税理士の違いが最も分かりにくいのが、給与まわりの業務です。ここでは、給与計算・年末調整・算定基礎届・労働保険の年度更新を、条文にもとづいて一つずつ分けていきます。
給与計算そのものはどちらの業務規定にも名前がない
給与の計算そのものは、税理士法第2条第1項にも、社会保険労務士法第2条第1項の第1号から第2号にも、名前が挙がっていません。そのため、計算の作業だけを取り出せば、どちらかの独占業務とはいえません。会社が自分で計算することももちろんできます。
ただし、給与計算の結果はほかの手続きにつながります。労働基準法(e-Gov法令検索)第108条が会社に作成を義務づける賃金台帳は、労働社会保険諸法令にもとづく帳簿です。その作成を外部に任せるなら、社労士の第2号業務に当たります。
また、給与から差し引いた所得税は、年末調整を経て源泉徴収票などの税務書類になります。給与計算を外部に頼むときは、計算のあとに続く書類を誰が作るのかまで決めておくと、手続きの抜けを防げます。
年末調整のあとの源泉徴収票などは税理士の領域
年末調整は、毎月の給与から源泉徴収した所得税と、1年間に納めるべき所得税との差額を精算する手続きです。国税庁「No.2665 年末調整の対象となる人」のとおり対象は「役員または使用人」なので、社長1人の会社でも役員報酬を払っていれば関係することがあります。
年末調整のあとに作る源泉徴収票などの法定調書について、国税庁「税理士制度のQ&A」の問6-2は、法定調書を「申告書等」の一つとして扱っています。会社に代わって法定調書を自己の判断で作成する業務は、税理士業務の「税務書類の作成」に当たります。
一方で問6-2は、会社自身が作成した法定調書にマイナンバーだけを記入する作業は、税務書類の作成に当たらないとしています。年末調整を社労士や給与計算の代行先に任せる場合は、書類の作成を誰が担うのかを契約の段階で確認しておきましょう。
算定基礎届や労働保険の年度更新は社労士の領域
算定基礎届は、7月1日時点の被保険者について4月から6月に支払った報酬を届け出て、その年の9月からの標準報酬月額を決めるための届出です。日本年金機構「算定基礎届」に届書と記入例があり、提出期限は厚生年金保険法施行規則第18条により7月10日です。
労働保険の年度更新は、前年度の確定保険料と新年度の概算保険料を申告する手続きです。厚生労働省「労働保険の年度更新とは」によると、令和8年度の期間は6月1日から7月10日でした。
どちらも健康保険法・厚生年金保険法、労働保険の保険料の徴収等に関する法律にもとづく書類で、これらの法律は社会保険労務士法の別表第一に並んでいます。届書の作成や提出の代行を外部に任せるなら、依頼先は社労士が基本です。
税理士が社会保険の書類を扱えるのは税理士業務に付随する場合
社会保険労務士法第27条にはただし書があり、政令で定める業務に付随して行う場合は制限が外れます。社会保険労務士法施行令(e-Gov法令検索)第2条第2号は、その業務として「税理士又は税理士法人が行う税理士法第2条第1項に規定する業務」を挙げています。
つまり税理士は、税務代理などの税理士業務に付随する範囲であれば、社会保険や労働保険の書類を扱えます。ただし、どこまでが「付随」に当たるかは施行令に列挙されていません。顧問税理士に届出まで任せたい場合は、対応している範囲を事前に確認しておきましょう。
迷いやすい業務の担い手と根拠は、次の表のとおりです。表中の「独占」は、資格のない人が他人の求めに応じて業として行うこと(社労士の業務は報酬を得て行う場合)が制限されている、という意味です。
| 業務 | 主な担い手 | 根拠 |
|---|---|---|
| 税務申告の代理・税務調査への対応 | 税理士(独占) | 税理士法2条1項1号・52条 |
| 法人税などの申告書の作成 | 税理士(独占) | 税理士法2条1項2号・52条 |
| 所得や税額の計算の相談 | 税理士(独占) | 税理士法2条1項3号・52条 |
| 源泉徴収票などの法定調書の作成 | 税理士(独占) | 国税庁「税理士制度のQ&A」問6-2 |
| 記帳の代行・決算書の作成 | 税理士が付随業務として行える(52条の制限の対象外) | 税理士法2条2項 |
| 給与の計算作業 | どちらの業務規定にも名前がない | 税理士法2条1項・社労士法2条1項 |
| 賃金台帳の作成 | 社労士(独占) | 労働基準法108条・社労士法2条1項2号・27条 |
| 資格取得届・算定基礎届 | 社労士(独占)。税理士業務に付随する場合は税理士も可 | 社労士法2条1項1号・27条、同法施行令2条2号 |
| 労働保険の年度更新の申告書 | 社労士(独占)。税理士業務に付随する場合は税理士も可 | 社労士法2条1項1号・27条、同法施行令2条2号 |
| 就業規則の作成と届出 | 社労士(独占) | 労働基準法89条・社労士法2条1項1号・27条 |
| 労務・社会保険の相談 | 社労士の業務(27条の制限の対象外) | 社労士法2条1項3号・27条 |
表の「独占」は、自社の手続きを自社で行う場合には当てはまりません。社長や社内の担当者が自分の会社の申告書や届出書を作ることは、どの行の業務でも可能です。
一人社長の会社で社労士と税理士のどちらが先に必要か
従業員を雇っていない一人社長の会社でも、法律で決められた手続きはいくつも発生します。ここでは、社労士と税理士の違いを踏まえて、従業員ゼロの段階でどちらの領域の手続きが先に来るのかを整理します。
従業員ゼロでも毎年発生する税務の手続き
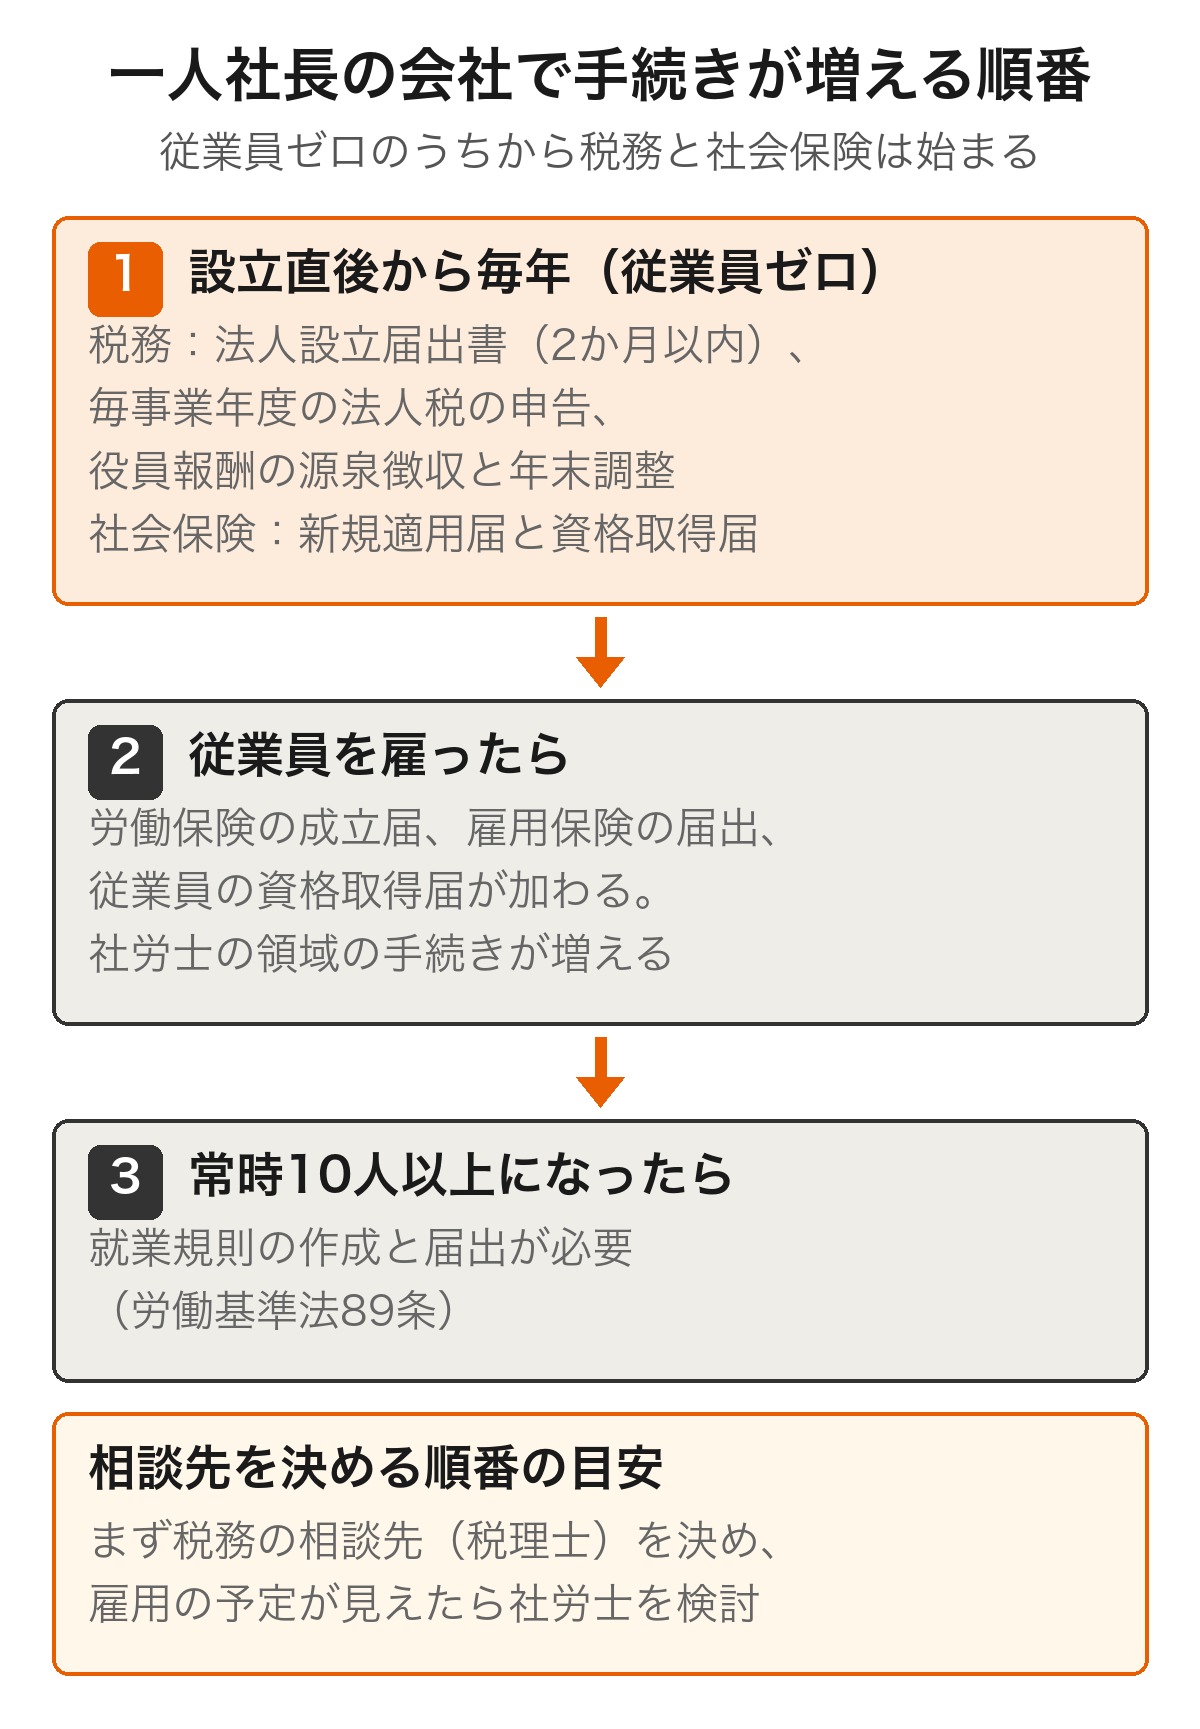
法人を設立すると、国税庁「No.5100 新設法人の届出書類」のとおり、設立の日以後2か月以内に法人設立届出書を提出します。さらに法人税法(e-Gov法令検索)第74条により、各事業年度が終わった日の翌日から2か月以内に確定申告書を出す必要があります。
役員報酬を支払う場合は会社が給与の支払者になり、国税庁「No.2502 源泉徴収義務者とは」のとおり、給与支払事務所等の開設届出書を開設から1か月以内に提出します。先に見たとおり、役員の給与も年末調整の対象です。
従業員がいなくても、税務の手続きと判断は設立直後から毎年続きます。決算や申告を1人で進めることに不安がある方は、相談回数に上限のない会計サービス「シフォン(CFOne)」で、迷った点をその都度確認する方法もあります。
役員報酬の金額をどう決めるかは、以下の記事で決め方の流れに沿って解説しています。
 一人社長の給料はいくら?役員報酬の決め方を解説
社会保険の加入は社長1人の法人でも必要
日本年金機構「適用事業所と被保険者」は、厚生年金保険の強制適用事業所を「株式会社などの法人の事業所(事業主のみの場合を含む)」としています。社長1人だけの法人でも、社会保険の加入手続きが必要です。
手続きは、日本年金機構「事業所を設立し、健康保険・厚生年金保険の適用を受けようとするとき」にあるとおり、新規適用届とあわせて被保険者となる人の資格取得届を出す流れです。社長本人が被保険者になる場合は、毎年7月の算定基礎届も従業員ゼロのうちから対象になります。
一方で労働保険は、厚生労働省「労働保険制度」が示すとおり、労働者を一人でも雇用したときに加入が必要になる制度です。従業員を雇う前の段階では、入退社の届出や労働保険の手続きはまだ発生しません。
社長1人の法人で社会保険料がどのくらいかかるかは、以下の記事で個人事業主と比べながら紹介しています。
 マイクロ法人の社会保険料はいくら?個人事業主と比較
自社の手続きを社長自身が行うのは制限の対象外
税理士法第2条は「他人の求めに応じ」行う事務を税理士業務とし、社会保険労務士法第27条も「他人の求めに応じ報酬を得て」業として行うことを制限しています。自社の申告や届出を、社長や社内の担当者が自分で行うこと自体は禁じられていません。
問題になるのは、資格のない外部の人に報酬を払い、申告書や届出書の作成を任せる場合です。自分で進める手続きと専門家に任せる手続きを分け、任せる部分だけを資格者に頼めば、費用を抑えながら法律上の心配も避けられます。
こうして並べると、一人社長の会社では税理士の領域の手続きが先に、しかも毎年発生することが分かります。社会保険の加入手続きは自社で進められるため、相談先を決める順番は「税務が先、社労士は雇用が見えてから」と考えるとよいでしょう。
一人社長の決算・申告に不安がある方へ
「シフォン(CFOne)」は、AIが記帳や仕訳の下地を作り、税理士が最後に確かめる会計サービスです。年10万円(税抜)〜で、記帳から決算・申告まで対応しています。
無料で相談する従業員を雇ったら社労士と税理士の役割分担はどう変わるか
従業員を1人でも雇うと、社労士の領域の手続きが一気に増えます。ここでは、社労士と税理士の役割分担が変わる場面として、採用直後と毎年の手続き、人数が増えたときの義務を期限とあわせて確認します。
採用直後は期限つきの届出が重なる
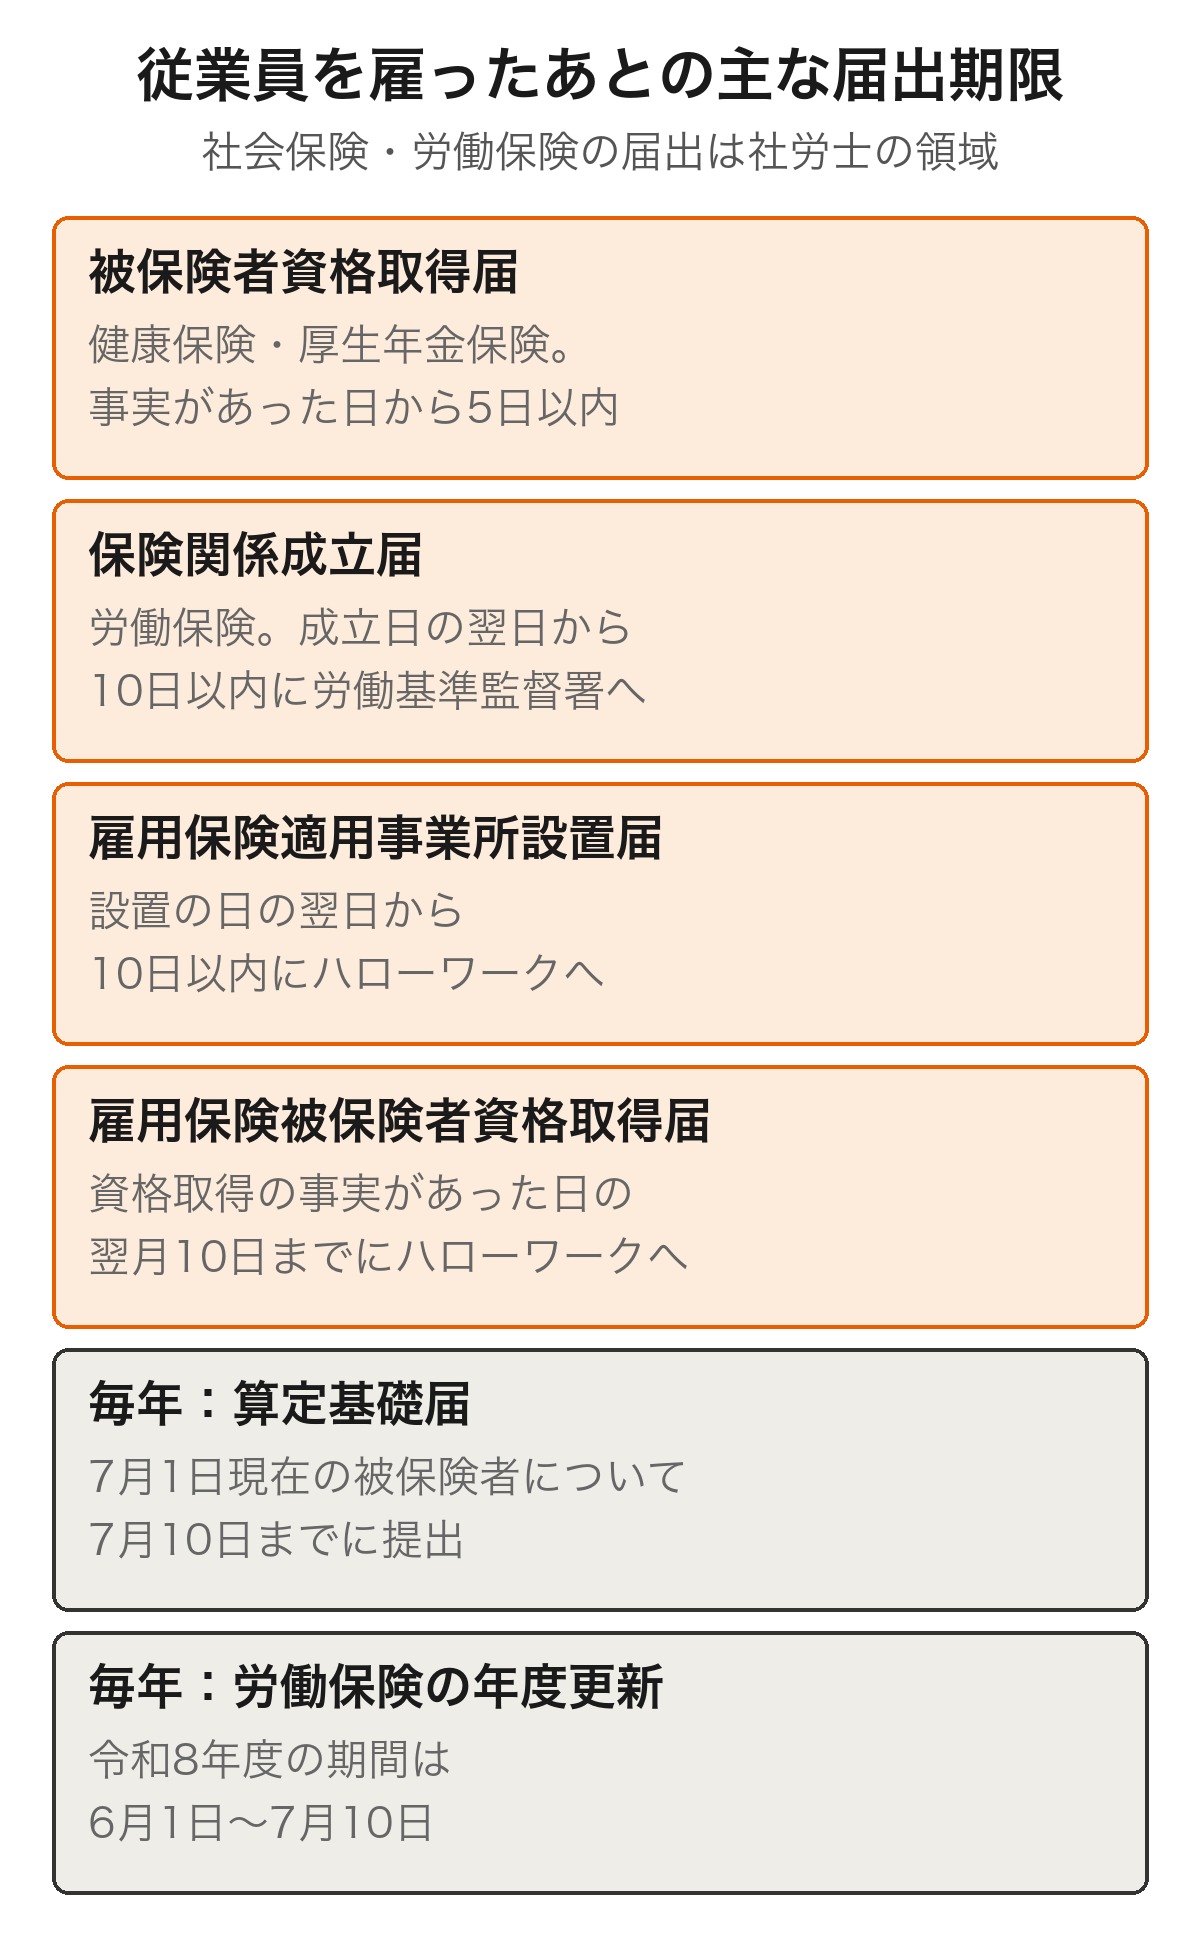
従業員を採用して健康保険・厚生年金保険の被保険者になる場合は、厚生年金保険法施行規則第15条により、事実があった日から5日以内に被保険者資格取得届を提出します。採用の手続きの中でも、特に期限の短い届出です。
労働保険では、厚生労働省「労働保険の成立手続」のとおり、保険関係が成立した日の翌日から10日以内に、保険関係成立届を労働基準監督署へ出します。
雇用保険の適用事業となった場合は、雇用保険適用事業所設置届を設置の翌日から10日以内に、被保険者資格取得届を資格取得の翌月10日までに、それぞれハローワークへ提出します。
採用のたびに期限の短い届出が重なるため、入退社が続く会社ほど社労士に任せる場面が増えていきます。厚生労働省「労働保険制度」のページでも、各種の届出の事務処理には労働保険事務組合や社労士を利用できると案内されています。
毎年6〜7月は社会保険と労働保険の手続きが続く
従業員を雇ったあとは、労働保険の年度更新(令和8年度は6月1日から7月10日)と、7月10日が提出期限の算定基礎届が同じ時期に重なります。どちらも給与の支払実績をもとに作る書類で、給与計算のデータとつながっています。
決算や法人税の申告は税理士、給与にもとづく社会保険・労働保険の届出は社労士と分けておくと、この時期に作業が一方に集中しにくくなります。給与データを両方に共有できる形で管理しておくと、年末調整と算定基礎届のように同じデータを使う手続きも進めやすくなります。
常時10人以上になると就業規則の作成と届出が必要
労働基準法第89条により、常時10人以上の労働者を使用する会社は、就業規則を作成して行政官庁に届け出なければなりません。記載した事項を変更したときも、同じように届出が必要です。
就業規則の届出は労働基準法にもとづく届出で、その作成や提出を外部に任せるなら社労士の第1号業務に当たります。人数が10人に近づいてきたら、社労士への相談を具体的に検討する時期といえます。
社労士と税理士、どっちに何を頼むかの判断基準
ここまでの違いを踏まえて、小規模な会社が社労士と税理士のどちらに何を頼むかを決めるときの考え方をまとめます。迷ったときは、発生する手続きの順番と頻度から考えると整理しやすくなります。
会計・税務の相談先を先に固める
一人社長の会社では、設立直後から法人税の申告や役員報酬の源泉徴収といった税務の手続きが毎年発生します。経理を自分で進める場合でも、判断に迷ったときに相談できる相手を先に確保しておくと、申告の直前に慌てずに済みます。
顧問料を抑えながら税務の相談先を持ちたい方は、「シフォン(CFOne)」も選択肢になります。AIが記帳や仕訳の下地を作り、税理士が最後に確かめる仕組みです。年10万円(税抜)〜で、記帳から決算・申告まで対応しています。
シフォンの対応範囲は、記帳から決算・申告までの会計・税務です。社会保険や労働保険の届出を継続して任せたい段階になったら、社労士への依頼もあわせて検討してください。
雇用の予定が見えた時点で社労士を検討する
社労士への依頼を考えるきっかけは、従業員の採用です。採用が決まると5日以内・10日以内といった短い期限の届出が続くため、採用の直前ではなく、予定が見えた段階で相談しておくと手続きの漏れを防ぎやすくなります。
人数が増えて就業規則が必要になる時期や、入退社が続いて届出の件数が増えた時期も、社労士に継続して任せるかを見直す目安になります。税務は税理士、雇用にともなう届出は社労士と役割を分けておけば、どちらに何を聞けばよいかも明確です。
税理士に支払う報酬を帳簿でどう処理するかは、以下の記事で勘定科目ごとに解説しています。
 税理士報酬の勘定科目は?8科目の使い分けと仕訳例
社労士と税理士の違いに関するよくある質問
- 社労士と税理士ではどちらが難しいですか?
- 試験の仕組みが違うため単純には比べられません。令和7年度の社労士試験は合格率5.5%でした。税理士試験は科目ごとの合格制で、同年度に5科目に到達した人は受験者36,320人のうち527人です。
- 社労士にしかできない仕事は何ですか?
- 労働・社会保険の法令にもとづく届出書の作成と提出の代行、賃金台帳などの帳簿書類の作成です(社会保険労務士法2条1項1号〜2号・27条)。ただし税理士業務に付随する場合は税理士も行えます。
- 社労士はAIに将来性がある?
- 将来を断定することはできません。届出書の作成や提出代行を報酬を得て業として行える人は法律で限られており、令和7年6月25日施行の法改正では法令などの遵守状況の監査も社労士の業務として明記されました。
- 社労士と税理士はどっちが稼げる?
- 収入は勤務か開業か、顧問先の数などで大きく変わるため、資格の種類だけでは決まりません。依頼する側としては、頼みたい業務がどちらの独占業務に当たるかで選ぶと迷いにくくなります。
- 税理士に社会保険の手続きも頼めますか?
- 社会保険労務士法施行令2条により、税理士業務に付随して行う場合は税理士も扱えます。どこまで対応してもらえるかは、契約前に依頼先へ確認しましょう。
- 従業員がいない一人社長でも社労士は必要ですか?
- 社長1人の法人も社会保険の適用事業所になりますが、自社の届出を社長自身が行うことはできます。従業員を雇うと期限の短い届出が増えるため、その段階で社労士への依頼を検討するとよいでしょう。
資格試験の数値は、厚生労働省「第57回社会保険労務士試験の合格者発表」と国税庁「令和7年度(第75回)税理士試験結果表」によります。
まとめ
社労士と税理士の違いは、法律が定める独占業務にあります。税理士は税務代理・税務書類の作成・税務相談、社労士は労働・社会保険の届出書や帳簿書類の作成と提出代行を担い、資格のない人が行うとそれぞれ罰則の対象になります。
給与の計算作業そのものはどちらの独占業務にも名前がありませんが、年末調整のあとの法定調書は税理士、算定基礎届や労働保険の年度更新は社労士の領域です。税理士は、税理士業務に付随する範囲であれば社会保険の書類も扱えます。
従業員のいない一人社長の会社では、税務の手続きが設立直後から毎年続くため、まず税務の相談先を決めるのが現実的です。従業員を雇う予定が見えたら、期限の短い届出に備えて社労士への依頼を検討しましょう。
本記事は一般的な情報提供を目的としたものであり、個別の税務・労務・会計上の判断を保証するものではありません。制度・期限等は改正される場合があります。実際の判断にあたっては、最新の情報を国税庁・厚生労働省等の公式サイトでご確認のうえ、必要に応じて税理士・社会保険労務士にご相談ください。