
役員になった後も現場の仕事を続けている場合、役員報酬と給与を両方もらえるのか迷う場面があります。この記事では、両方もらえるのはどのようなケースなのかを、国税庁の基準にもとづいて整理します。
結論からお伝えすると、役員に支払うお金は原則としてすべて役員報酬になり、両方もらえるのは「使用人兼務役員」に該当する場合に限られます。判定の条件と、支給するときの注意点を順に見ていきましょう。

木村 優太CFOne会計事務所 所長税理士
累計300社以上の申告を手がけ、freee導入実績全国1位の会計事務所で「freee Master of the Year」を受賞した現役の税理士・会計事務所の所長が、本記事の内容を監修しています。
監修者の詳細を見る役員報酬と給与は両方もらえる?結論から解説
ここでは、役員報酬と給与を両方もらえるかどうかの結論を先にお伝えします。原則と例外を分けて理解しておくと、その後の判断がしやすくなります。
原則として役員に支払うお金はすべて役員報酬になる
会社が役員に支払うお金は、名目が「給与」であっても、税務上は原則として役員報酬(役員給与)として扱われます。役員は会社と委任契約を結ぶ立場であり、従業員のように会社の指揮命令を受けて労働する立場とは区別されているためです。
そのため、給与明細を「役員報酬」と「給与」の2段に分けても、それだけで両方もらえることにはなりません。両方を分けて支給できるかどうかは、あくまで税務上の要件を満たしているかで決まります。
例外として両方もらえるのは「使用人兼務役員」
例外にあたるのが「使用人兼務役員」です。国税庁は使用人兼務役員を、役員のうち部長・課長などの使用人としての職制上の地位を持ち、かつ常時使用人としての職務に従事している人と定めています。
典型的なのが「取締役営業部長」「取締役工場長」のように、役員でありながら部門の責任者として実務を担っているケースです。この場合、役員としての職務に対する役員報酬と、使用人としての職務に対する給与を分けて支給できます。
詳しい要件は、国税庁の「No.5205 役員のうち使用人兼務役員になれない人」で確認できます。
別の会社に勤めている場合は両方もらえる
ここまでは、同じ会社から役員報酬と給与を受け取れるかという話です。一方で、勤務先から給与を受け取りながら、自分が設立した別の会社から役員報酬を受け取ることは問題ありません。
会社が別であれば、それぞれの会社が別々に支払う関係になるためです。ただし勤務先の副業規程に反しないか、社会保険や確定申告の手続きがどうなるかは、あらかじめ確認しておく必要があります。この点は記事の後半で解説します。
役員報酬と給与の違いを整理する
ここでは、役員報酬と給与が税務上どう違うのかを整理します。違いを押さえておくと、両方もらう場合に何を分けて管理すべきかが見えてきます。
| 項目 | 役員報酬 | 給与 |
|---|---|---|
| 対象者 | 取締役・監査役などの役員 | 従業員(使用人) |
| 会社との関係 | 委任契約 | 雇用契約 |
| 金額の決め方 | 株主総会などの決議 | 雇用契約・賃金規程 |
| 損金算入 | 定期同額給与などの要件を満たす場合 | 原則として損金算入できる |
| 所得税の区分 | 給与所得 | 給与所得 |
契約の性質が違う
役員と会社の関係は委任契約で、会社の経営という職務を任される立場です。金額は株主総会の決議などで決まり、労働時間に応じて支払われるものではありません。
一方、従業員と会社の関係は雇用契約です。会社の指揮命令のもとで働き、その労働の対価として給与を受け取ります。最低賃金法や労働時間の規制が適用されるのも、この雇用契約にもとづく給与の側です。
使用人兼務役員は、この2つの立場を同時に持っている人と考えると理解しやすくなります。だからこそ、支払うお金も2つに分けられるという整理です。
損金算入のルールが違う
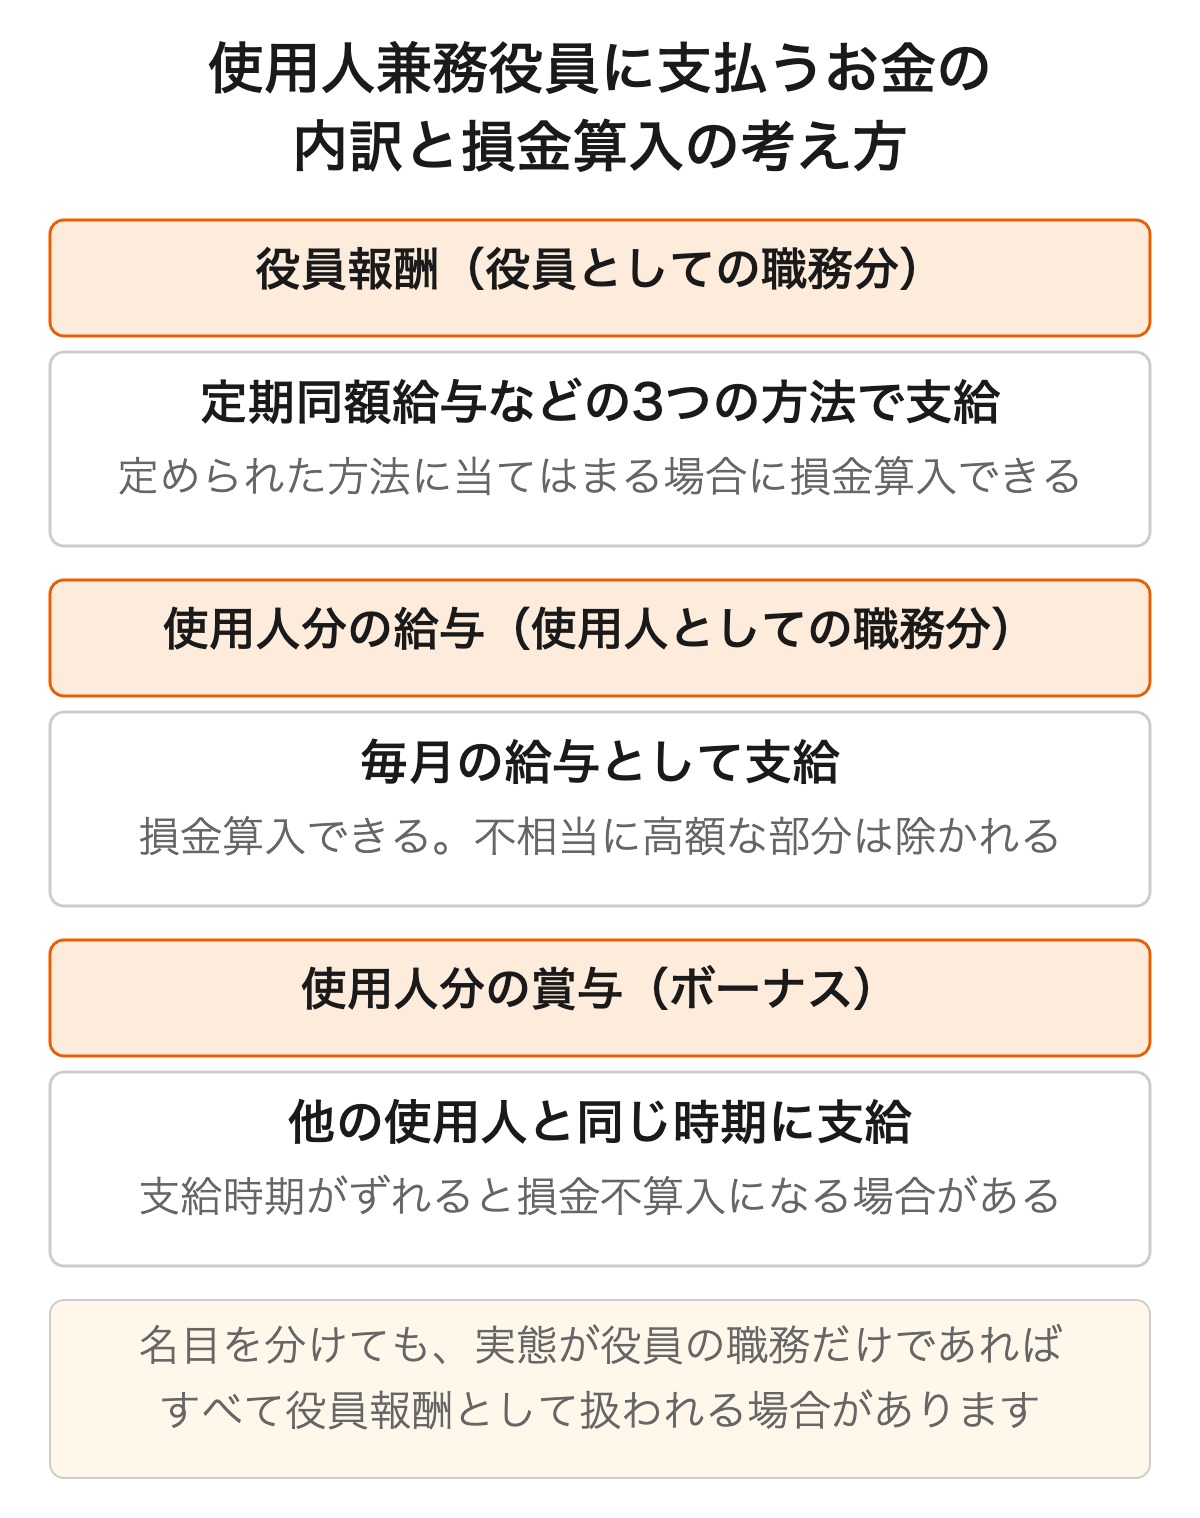
損金(法人税の計算で経費として認められる支出)の扱いにも違いがあります。従業員への給与は原則として損金になりますが、役員報酬は定期同額給与・事前確定届出給与・業績連動給与のいずれかに当てはまる場合に損金算入できます。
定期同額給与は、毎月同じ額を支給する方式です。金額を改定できるのは原則として事業年度が始まった日から3か月以内とされており、期の途中で自由に増減させることはできません。
要件の詳細は国税庁の「No.5211 役員に対する給与(平成29年4月1日以後支給決議分)」にまとめられています。
所得税ではどちらも「給与所得」になる
受け取る本人の所得税では、役員報酬も給与も同じ「給与所得」です。会社側の損金算入のルールは分かれていても、個人の課税上は区別されません。
ここで誤解しやすいのが給与所得控除です。2つに分けて受け取っても、給与所得控除は年間の合計額に対して1回だけ適用されます。控除が2倍になるわけではない点に注意してください。
給与所得控除の額は、令和8年分・令和9年分は給与収入220万円までが74万円とされ、収入に応じて段階的に増えていきます。詳細は国税庁の「No.1410 給与所得控除」で確認できます。
手取り額がどう変わるかを具体的に確認したい場合は、金額別の早見表もあわせてご覧ください。
 役員報酬の手取り早見表と計算方法をシミュレーション
役員報酬と給与を両方もらえる使用人兼務役員の条件
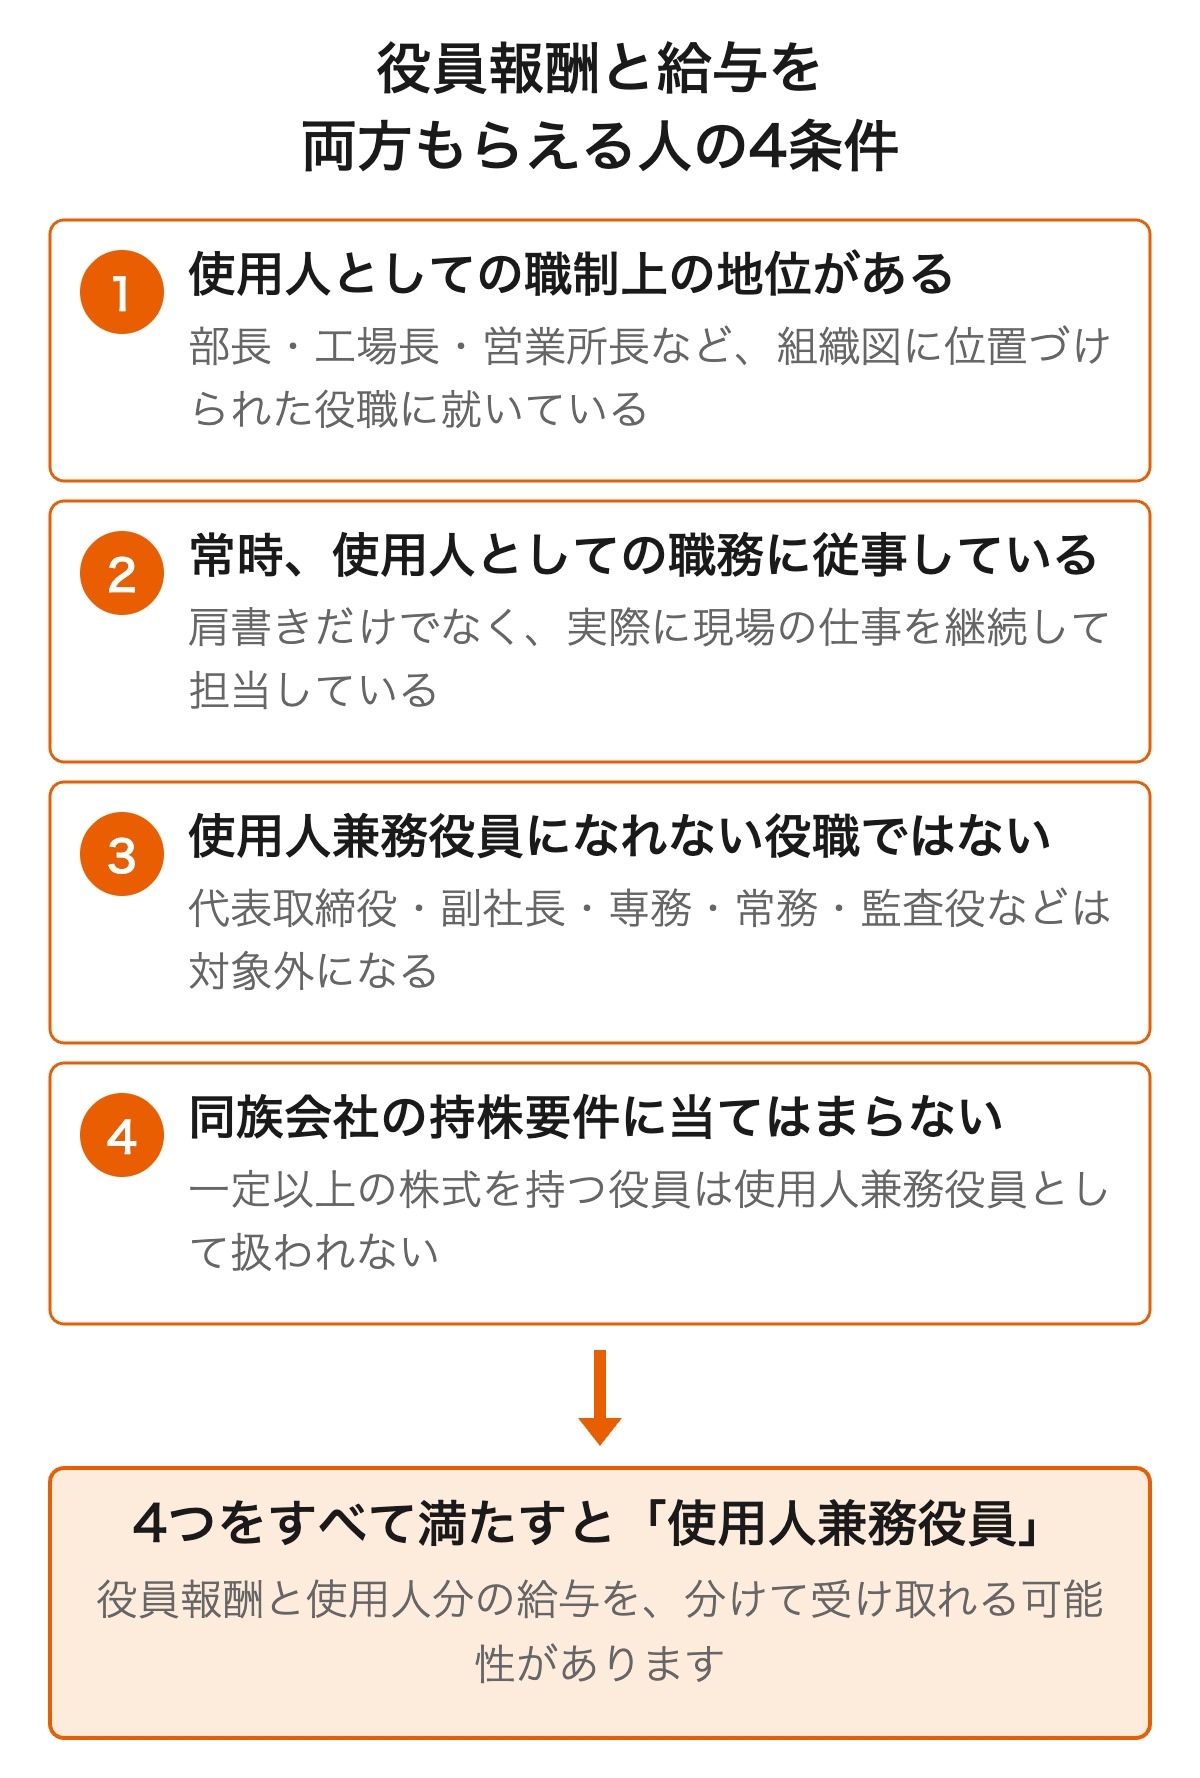
ここでは、使用人兼務役員に該当するための条件を4つに分けて解説します。1つでも欠けると、支給額はすべて役員報酬として扱われることになります。
使用人としての職制上の地位があること
1つ目の条件は、部長・課長・工場長・営業所長といった、組織のなかで位置づけられた役職に就いていることです。会社の組織図に部門として存在し、その責任者になっている状態をイメージしてください。
反対に、「取締役」だけの肩書きや、社内で使われていない名称を付けただけでは条件を満たしません。組織上の地位が客観的に説明できるかどうかが判断の分かれ目になります。
常時使用人としての職務に従事していること
2つ目は、その役職の仕事に日常的に従事していることです。営業部長であれば実際に営業活動や部門の管理を担い、工場長であれば製造現場の管理を続けている必要があります。
役員に就任したあとも職務内容が変わらず、役員としての仕事が加わっただけという状態であれば、この条件を満たしていると考えられます。逆に、経営会議への出席だけになっているなら該当しにくくなります。
使用人兼務役員になれない役職に就いていないこと
3つ目は、そもそも使用人兼務役員になれない役職に就いていないことです。国税庁は次の役員を対象外としています。
- 代表取締役、代表執行役、代表理事および清算人
- 副社長、専務、常務その他これらに準ずる職制上の地位を有する役員
- 合名会社、合資会社および合同会社の業務執行社員
- 指名委員会等設置会社の取締役、監査等委員である取締役、会計参与および監査役、監事
代表取締役は、どれだけ現場の仕事をしていても使用人兼務役員にはなれません。社長本人に給与の名目で支払っても、使用人分の給与としては扱われません。
同族会社の持株割合の要件に当てはまらないこと
4つ目は株式の持ち方です。同族会社(少数の株主グループが株式の過半数を持つ会社)では、一定以上の株式を持つ人は使用人兼務役員として扱われません。
国税庁は、次の3つをすべて満たす場合を対象外としています。株主グループとは、本人とその親族などをひとまとまりとして数えた単位のことです。
- 所有割合の多い順に第1順位から第3順位までの株主グループを合計して、初めて50パーセントを超えるグループに属していること
- その人が属する株主グループの所有割合が10パーセントを超えていること
- その人と配偶者などの所有割合が5パーセントを超えていること
この考え方は、国税庁の「No.5205 役員のうち使用人兼務役員になれない人」で示されています。経営者一族が株式の多くを持つ同族会社では、社長の親族などの役員がこの持株要件に当たり、使用人兼務役員になれないことがあります。
役員報酬と給与を両方もらう場合の税務上の注意点
ここでは、使用人兼務役員に該当した場合に気をつけたい税務上のポイントを解説します。支給の仕方によっては、損金として認められないことがあります。
使用人分の給与が高すぎると認められない
使用人分の給与は、役員報酬のような支給方法の制限を受けずに損金算入できます。ただし、不相当に高額な部分は損金に算入できません。
適正かどうかは、同じ会社で似た職務に就いている従業員の給与水準などと比べて判断されます。役員報酬の枠を小さく見せるために使用人分を大きくする、といった配分は避けたほうが安全です。
そもそも役員報酬をいくらに設定するかで迷っている場合は、売上に対する目安から考える方法もあります。
 役員報酬は売上の何パーセント?相場と決め方
使用人分の賞与は他の使用人と同じ時期に支給する
使用人兼務役員は、使用人としての職務に対する賞与を受け取ることもできます。ただし支給時期には決まりがあり、他の従業員への賞与と同じ時期に支給する必要があります。
国税庁の法人税基本通達9-2-26では、他の使用人の賞与の支給時期に未払金として処理し、実際の支払いを他の役員の給与の支給時期に行った場合、「他の使用人に対する賞与の支給時期と異なる時期に支給したもの」に当たると示されています。
賞与の損金算入時期そのものの考え方は、国税庁の「No.5350 使用人賞与の損金算入時期」にまとめられています。
名目ではなく実態で判断される
もっとも重要なのは、給与明細や帳簿の名目ではなく、実際の職務の中身で判断されるという点です。「役員報酬」と「給与」に分けていても、実態が役員としての職務だけであれば、全額が役員報酬として扱われることがあります。
その場合、給与として支給した部分が損金にならず、法人税の負担が増える可能性があります。分けて支給するなら、実態がそれに伴っているかを先に確認しておくことが大切です。
毎月の記帳で役員報酬と使用人分の給与を正しく分けて処理し続けるのは、担当者がいない小規模な会社ほど負担になりがちです。手間を減らしたい方は、AI自動仕訳に対応した会計アプリ「シフォン(CFOne)」のように、記帳から申告までをまとめて扱えるサービスを検討してみてください。
役員報酬と給与を両方もらうときの社会保険と雇用保険
ここでは、両方もらう場合の社会保険と雇用保険の扱いを解説します。税務とは判断の基準が異なるため、分けて理解しておくと混乱しません。
社会保険料は合算した報酬をもとに計算される
健康保険と厚生年金の保険料は、標準報酬月額(報酬額を等級表に当てはめて決めた金額)をもとに計算されます。同じ会社から役員報酬と給与を受け取る場合は、2つを合わせた報酬額で標準報酬月額が決まります。
名目を分けても社会保険料が下がるわけではない、ということです。2か所以上の会社から報酬を受け取る場合も、日本年金機構へ「二以上事業所勤務届」を提出し、それぞれの報酬月額を合算して標準報酬月額を決める仕組みになっています。
手続きの詳細は、日本年金機構の「複数の事業所に雇用されるようになったときの手続き」で確認できます。
役員報酬の金額と社会保険料の関係をもう少し詳しく知りたい方は、こちらの記事もあわせてご覧ください。
 マイクロ法人の社会保険料はいくら?個人事業主と比較
雇用保険は労働者としての実態で判断される
役員は原則として雇用保険の対象になりませんが、使用人としての立場を併せ持つ場合は加入できることがあります。判断するのはハローワークで、「兼務役員雇用実態証明書」などの書類を提出して確認を受けます。
提出の際は、登記事項証明書や定款、株主総会・取締役会の議事録などの添付を求められるのが一般的です。加入できるかどうかは会社の判断ではなく、労働者としての実態にもとづいて決まります。
役員報酬の分け方や記帳のことを相談したい方へ
AI自動仕訳・オンライン相談無制限のAI会計アプリ「シフォン(CFOne)」。会計事務所が開発し、税理士が監修しているサービスを年10万円からご利用いただけます。
無料で相談する役員報酬と給与を両方もらう場合に整えておきたい書類
ここでは、両方を分けて支給するときに用意しておきたい書類を紹介します。実態を説明できる資料をそろえておくと、あとから慌てずに済みます。
議事録で役員分と使用人分を区分する
役員報酬の額は株主総会などの決議で決まります。使用人兼務役員の場合は、決議した役員報酬の額と、使用人分の給与の額がそれぞれ分かるように記録しておきましょう。
合計額だけを決議していると、どこまでが役員分なのかを後から説明しにくくなります。金額を改定するときも、事業年度の開始から3か月以内という期限を意識して手続きを進めることが大切です。
組織図や職務分掌で使用人としての地位を示す
使用人としての職制上の地位があることを示すには、組織図や職務分掌表が役立ちます。どの部門の責任者で、どのような業務を担当しているのかを書面で残しておく形です。
従業員が数名の会社でも、部門と担当を整理した簡単な資料があれば説明の助けになります。口頭の説明だけに頼らず、書面で残しておくことが大切です。
給与明細や勤怠記録を分けて残す
毎月の給与明細でも、役員報酬と使用人分の給与を分けて表示しておきます。あわせて賃金台帳や勤怠記録を残しておくと、使用人としての勤務実態を示す資料になります。
会計処理でも、役員報酬と給与の勘定科目を分けて記帳しておくと、決算や税務のやりとりがスムーズです。書類の管理まで手が回らないという方は、記帳から申告書の作成までを一つの画面で進められる「シフォン(CFOne)」のようなサービスを使うと負担を軽くできます。
一人社長や家族経営の会社で役員報酬と給与は両方もらえる?
ここでは、従業員が少ない会社でよくあるケースを取り上げます。小規模な会社ほど判定が厳しくなる場面があるため、あらかじめ確認しておきましょう。
一人社長は役員報酬のみになる
社長ひとりの会社の場合、その人は代表取締役にあたります。前述のとおり代表取締役は使用人兼務役員になれないため、受け取れるのは役員報酬のみです。
実際には営業も経理も自分で行っていても、この判断は変わりません。一人社長の場合は、役員報酬の金額そのものをどう設定するかが検討の中心になります。
金額の下限や0円にできるかどうかについては、こちらの記事で詳しく解説しています。
 役員報酬の最低額はいくら?0円にできるかを解説
家族を役員にしている場合は判定が厳しくなる
配偶者や親族を役員にしている会社では、前述の持株割合の要件に当てはまり、使用人兼務役員として扱われないことがあります。株式の大半を家族で保有している会社では起こりやすいパターンです。
また、勤務実態が乏しいまま給与を支給していると、実態がないと判断される可能性もあります。家族役員に支給する場合こそ、職務内容と勤務の記録を残しておくことが大切です。
本業の給与と自分の会社の役員報酬は両方受け取れる
会社員として働きながら自分の会社を持ち、勤務先の給与と自社の役員報酬を両方受け取ることもできます。支払う会社が別なので、使用人兼務役員の話とは切り分けて考えます。
この場合、年末調整は主たる給与の勤務先でのみ行われます。年末調整を受けない給与(自分の会社の役員報酬など)の収入金額と、給与所得・退職所得以外の所得金額との合計が20万円を超えるときは、原則として確定申告が必要です。詳しくは国税庁の「No.1900 給与所得者で確定申告が必要な人」で確認できます。
会社員が自分の法人を持つ場合の進め方や注意点は、こちらの記事にまとめています。
 マイクロ法人はサラリーマンも作れる?注意点も解説
そのほか法人の経理に関する記事は、経理・記帳のカテゴリにまとめています。
役員報酬と給与を両方もらう場合のよくある質問
ここでは、役員報酬と給与を両方もらうことについての疑問に、Q&A形式でお答えします。判断に迷ったときの参考にしてください。
- 代表取締役は役員報酬と給与を両方もらえますか?
- できません。代表取締役は使用人兼務役員になれないと法人税法施行令で定められているため、支給するお金はすべて役員報酬として扱われます。
- 取締役営業部長なら両方もらえますか?
- 営業部長として実際に職務に従事しているなど、使用人兼務役員の要件を満たせば両方もらえる可能性があります。持株割合の要件にも注意が必要です。
- 家族を役員にしている場合も両方もらえますか?
- 同族会社の持株割合の要件に当てはまると使用人兼務役員になれません。株式を家族で多く保有している会社では対象外になる場合があります。
- 役員報酬と給与に分けると節税になりますか?
- 個人の所得税では合算して給与所得となるため、控除が増えるわけではありません。法人側の損金算入の扱いが変わる点が主な違いです。
- 使用人兼務役員は賞与ももらえますか?
- 使用人としての職務に対する賞与を受け取れます。ただし他の従業員と同じ時期に支給しないと、損金に算入できない場合があります。
- 勤務先の給与と自分の会社の役員報酬は両方もらえますか?
- 支払う会社が別なので両方受け取れます。社会保険は報酬を合算して標準報酬月額が決まり、確定申告が必要になる場合もあります。
まとめ
役員に支払うお金は原則としてすべて役員報酬になり、給与を分けて支給できるのは使用人兼務役員に該当する場合に限られます。判定のポイントは、使用人としての職制上の地位があること、常時その職務に従事していること、なれない役職ではないこと、同族会社の持株割合の要件に当てはまらないことの4つです。
両方を支給する場合は、使用人分の給与が高すぎないか、賞与の支給時期が他の従業員とそろっているかを確認しましょう。名目ではなく実態で判断されるため、議事録・組織図・勤怠記録などをそろえておくと安心です。社会保険料は合算した報酬で決まる点、勤務先が別なら両方受け取れる点もあわせて押さえておきましょう。
個別の判定は会社の実態によって変わります。分け方に迷う場合は、税理士や所轄の税務署に確認したうえで進めることをおすすめします。
役員報酬まわりの会計をラクにしたい方へ
AI自動仕訳で記帳の手間を減らせるAI会計アプリ「シフォン(CFOne)」。会計事務所が開発・税理士が監修し、オンライン相談は回数無制限。年10万円からご利用いただけます。
無料で相談する本記事は一般的な情報提供を目的としたものであり、個別の税務・社会保険上の判断を保証するものではありません。使用人兼務役員に該当するかどうかは会社の実態によって異なり、支給額の適正性も個別に判断されます。制度・税率・控除額・期限等は改正される場合があります。実際のお手続きや判断にあたっては、最新の情報を国税庁・日本年金機構等の公式サイトでご確認のうえ、必要に応じて税理士や所轄の税務署・年金事務所・ハローワークにご相談ください。