
税理士に支払った報酬は、事業のために依頼したものであれば、法人は損金、個人事業主は必要経費にできます。
仕訳に使う勘定科目は支払報酬料や支払手数料などいくつかあり、法令で「これが正解」と決められているわけではありません。
顧問税理士に毎月の顧問料を支払っている法人の経理担当者や、確定申告を税理士に依頼した個人事業主に向けて、よく使われる8つの勘定科目と使い分け、源泉徴収が必要な場合と不要な場合、差し引いた所得税の納付期限、消費税とインボイスの扱いの4点を整理します。

木村 優太CFOne会計事務所 所長税理士
累計300社以上の申告を手がけ、freee導入実績全国1位の会計事務所で「freee Master of the Year」を受賞した現役の税理士・会計事務所の所長が、本記事の内容を監修しています。
監修者の詳細を見る税理士報酬は経費にできる?法人は損金・個人事業主は必要経費
ここでは、税理士に支払った報酬をそもそも経費にできるのか、できないのはどんなときかを整理します。経費にならないと誤解されやすい場面も、あわせて確認していきましょう。
税理士報酬は法人なら損金、個人事業主なら必要経費にできる
顧問料・決算申告料・記帳代行料など、事業のために税理士へ支払った報酬は、法人であれば損金、個人事業主であれば必要経費として計上できます。
損金(法人税の計算上、経費として認められる支出)と必要経費(所得税の計算上、その年の収入から差し引ける支出)は呼び方が違うだけで、どちらも税金の計算のもとになる利益や所得を小さくします。
税務相談料や、年末調整・給与計算の代行を依頼したときの報酬も同じ扱いです。依頼した内容が事業に関するものであれば、名目にかかわらず経費として扱えます。
なお、取引を帳簿に記録する作業を仕訳といいます。どの勘定科目で仕訳するかは次の章で扱います。
経費にできる理由|事業のために依頼した専門的サービスの対価だから
税理士報酬を経費にできるのは、事業を続けるために必要な専門的サービスの対価だからです。
記帳・決算・申告・税務相談は、事業を営むうえで避けて通れない仕事です。制度の改正も毎年あり、自社だけで正確に処理し続けるのは簡単ではありません。それを専門家に任せて支払う対価は、事業のための支出にあたります。
仕入や消耗品と違って手元にモノが残らないため、「本当に経費でよいのか」と迷う方は少なくありません。ただ、手元に残るかどうかは判断基準ではなく、事業との関連があるかどうかで判断します。
税理士報酬が経費にならないのはどんなとき
経費にできないのは、事業と関係のない依頼に支払った報酬です。例えば次のようなケースが当てはまります。
- 給与所得者が、自分の確定申告のためだけに支払った報酬(事業を行っていないため)
- 医療費控除や住宅ローン控除の申告など、事業と関係のない私的な手続きの依頼
- 相続税の申告など、個人の財産に関する手続きの依頼
事業に関する依頼と私的な依頼が1枚の請求書に混在している場合は、事業に関する部分だけを経費にします。
どこまでが事業に関する部分かは個別の事情によって異なります。判断に迷う場合は、所轄の税務署または顧問税理士にご確認ください。
「所得税は経費にならないから申告費用も経費にならない」は誤解
個人事業主の方が混同しやすいのが、税金そのものと、その手続きにかかった費用の違いです。
所得税や住民税そのものは、一般に必要経費にはなりません。一方で、その申告を税理士に依頼して支払った報酬は、事業のための支出として必要経費になります(事業所得の申告に関する部分)。
「税金は経費にならない」というルールを、税金に関する手続きの費用にまで広げてしまうのが、この誤解の正体です。
法人が経費にできるものの全体像は、勘定科目別の一覧で整理しています。
 法人が経費にできるもの一覧|上限と判断基準
税理士報酬の勘定科目一覧【8科目】と使い分け
ここでは、税理士報酬の仕訳で実際に使われている勘定科目を一覧にし、どれを選べばよいかの考え方を整理します。借方だけでなく、貸方に使う相手科目もあわせて確認していきましょう。
税理士報酬に使える勘定科目一覧【8科目】
税理士報酬の仕訳でよく使われる勘定科目は、次の8つです。
| 勘定科目 | どんな支出に使うか | 向いているケース | 備考 |
|---|---|---|---|
| 支払報酬料 | 税理士や弁護士など専門家への報酬 | 他の手数料と分けて管理したい | 士業への報酬の科目として広く使われている |
| 支払報酬 | 同じく専門家への報酬 | 同上 | 会計ソフトによっては「料」が付かない名称で登録されている |
| 支払手数料 | 振込手数料・専門家への報酬・各種手数料 | 手数料をまとめて管理したい | 対象が広いため、士業分を分けると集計しやすい |
| 支払顧問料 | 継続的な顧問契約に対する報酬 | 顧問料と決算申告料を分けて見たい | 顧問契約以外の単発の依頼には使いにくい |
| 顧問料 | 同じく顧問契約に対する報酬 | 同上 | 「支払」が付かない名称で登録されているソフトがある |
| 業務委託費 | 外部に業務を委託した対価 | 記帳代行など、作業を任せた性格が強い場合 | ソフトによっては「業務委託料」 |
| 外注費 | 外部への発注全般 | 外注の管理とまとめて見たい | 対象が広いため、税務上の判定を科目名だけで済ませない |
| 雑費 | どの科目にも当てはまらない少額・一時的な支出 | 原則として使わない | 毎月発生する顧問料は一時的な支出に当たらない |
表のうち、支払報酬料と支払報酬、支払顧問料と顧問料、業務委託費と業務委託料は、同じ内容の支出を指しているのに、会計ソフトによって初期登録されている名称が違うだけのものです。
表の「向いているケース」は使い分けの目安です。どれか1つが正解と決まっているわけではないため、自社の管理のしやすさで選んで差し支えありません。
どの科目を選べばよいか|迷ったら支払報酬料か支払手数料
迷った場合は支払報酬料か支払手数料を選び、以後それを使い続けるのが実務では一般的です。選び方の考え方は次の3つです。
- 弁護士や税理士などの専門家への支払いを、振込手数料などと分けて集計したいなら支払報酬料
- 取引数が少なく、手数料をまとめて見たいなら支払手数料
- 支払手数料を選ぶ場合は、補助科目(勘定科目をさらに細かく分けるための枝番)を作って士業分を分けておく
補助科目で分けておくと、年末に税務署へ提出する書類を作る際や、差し引いた所得税を確認したいときの集計がすぐ終わります。
勘定科目の名称に法令上の決まりはない|継続して使うことが基本
そもそも、勘定科目の名称は法令で一律に決められているわけではありません。
会社計算規則第88条第1項は、損益計算書を売上高、売上原価、販売費及び一般管理費などの項目に区分することを求め、各項目を細分することが適当な場合には、適当な項目に細分することができるとしています。
同条第7項は、各項目に収益や費用の内容を示す「適当な名称」を付さなければならないと定めています。つまり、内容が分かる名称であればよいという建て付けで、個々の科目名までは指定されていません。
個人事業主についても、勘定科目の名称を細かく指定した規定は置かれていません。
ただし、期の途中や年度ごとに科目を変えると、前年と比べたときに増減の理由を説明できなくなります。一度決めた科目を継続して使うことが基本です。
法人と個人事業主で勘定科目の選び方は変わらない
法人でも個人事業主でも、税理士報酬に使える勘定科目に違いはありません。支払報酬料でも支払手数料でも、どちらの立場でも使えます。
違いが出るのは科目ではなく、経費の呼び方(損金か必要経費か)と、所得税を差し引く必要があるかどうかの2点です。
個人事業主に特有の処理としては、事業用の口座ではなく個人の財布や口座から支払ったときに、貸方へ事業主借(事業のお金ではなく事業主個人のお金を使ったことを表す科目)を使う点が挙げられます。
税理士報酬を雑費で処理してもよいか
顧問契約に基づく毎月の顧問料を雑費で処理するのは、原則として避けたほうがよいと考えられます。理由は2つあります。
1つは、雑費が「どの科目にも当てはまらない、少額で一時的な支出」を入れるための箱だからです。毎月定額で発生する顧問料は、性質として一時的な支出には当たりません。
もう1つは、雑費が膨らむと決算書の中身を説明できなくなることです。内訳を求められたときに、取引をさかのぼる手間がかかります。
一方で、単発の税務相談を1回だけ依頼したようなケースであれば、金額や頻度によっては雑費でも差し支えない場合があります。判断に迷う場合は、顧問税理士にご確認ください。
科目の選び方で迷ったときにすぐ確認したい方は、会計事務所が開発し税理士が監修する会計アプリ「シフォン(CFOne)」なら、オンライン相談を無制限に使えます。
借方だけでなく貸方も迷う|税理士報酬の相手科目一覧
借方の科目が決まっても、貸方で手が止まることがあります。とくに源泉徴収(支払う側が所得税をあらかじめ差し引いて国に納める仕組み)がある場合は行数が増えます。よく使う相手科目は次の6つです。
| 相手科目 | どんなときに使うか |
|---|---|
| 普通預金・現金 | 実際に支払ったとき |
| 預り金 | 源泉徴収した所得税を、納付するまで預かっているとき |
| 仮払消費税等 | 税抜経理(消費税を本体価格と分けて仕訳する方法)を採用しているとき |
| 未払金・未払費用 | 決算日までに役務の提供を受けたが、支払いが翌期になるとき |
| 前払費用 | 翌期以降の顧問料をまとめて前払いしたとき |
| 事業主借 | 個人事業主が、事業用ではない自分の口座や財布から支払ったとき |
源泉徴収がある仕訳では、貸方が普通預金と預り金の2行になります。実際の形は、次の章の仕訳例で確認しましょう。
税理士報酬の仕訳例|勘定科目と相手科目の組み合わせ
ここでは、税理士報酬の仕訳を、源泉徴収の有無と経理方式の違いに分けて具体的に示します。納付したときの仕訳や、決算をまたぐときの処理まで、順に確認していきましょう。
源泉徴収がない場合の仕訳|税理士法人に支払ったとき
いちばんシンプルなのは、税理士法人へ支払ったときの仕訳です。税理士法人への支払いは源泉徴収の対象にならず、請求額をそのまま支払います。
税理士法人へ顧問料55,000円(うち消費税等5,000円)を普通預金から支払い、税込経理(消費税を含めた金額で仕訳する方法)で処理した場合は次のようになります。
| 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
|---|---|---|---|
| 支払報酬料 | 55,000円 | 普通預金 | 55,000円 |
貸方が1行で済むため、迷いにくい形です。なぜ源泉徴収がないのかは、次の章で整理します。
源泉徴収がある場合の仕訳|個人の税理士に支払ったとき
個人の税理士へ支払う場合は、報酬から所得税を差し引いたうえで支払います。
個人の税理士へ顧問料55,000円(本体50,000円・消費税等5,000円)を支払うケースで考えます。請求書で報酬額と消費税額が区分されている前提です。源泉徴収税額は50,000円×10.21%=5,105円で、実際に振り込む金額は49,895円になります。
| 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
|---|---|---|---|
| 支払報酬料 | 55,000円 | 普通預金 | 49,895円 |
| — | — | 預り金 | 5,105円 |
貸方が2行になるのがポイントです。預り金の5,105円は自社の費用ではなく、国に納めるまで預かっているお金です。
なお、請求書で消費税額が区分されていない場合は、源泉徴収の対象になる金額が変わります。この点は消費税の章で扱います。
毎月同じ顧問料の仕訳を手で入力している方は、AI自動仕訳に対応した会計アプリ「シフォン」を使うと、入力の手間を減らせます。
税込経理と税抜経理で仕訳はどう変わるか
同じ取引でも、税抜経理を採用していると仕訳の形が変わります。
先ほどと同じケースを税抜経理で処理すると、次のようになります。
| 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
|---|---|---|---|
| 支払報酬料 | 50,000円 | 普通預金 | 49,895円 |
| 仮払消費税等 | 5,000円 | 預り金 | 5,105円 |
仮払消費税等は、支払った消費税額を分けて記録するための科目です。借方が2行に増えますが、取引の中身は変わりません。
どちらの方式でも、実際に振り込む金額も源泉徴収する金額も変わりません。変わるのは帳簿上の見え方だけです。
源泉徴収した所得税を納付したときの仕訳
預かった所得税を国に納めたときは、預り金を減らす仕訳を切ります。
| 借方科目 | 借方金額 | 貸方科目 | 貸方金額 |
|---|---|---|---|
| 預り金 | 5,105円 | 普通預金 | 5,105円 |
納付のたびに預り金の残高を確認しておくと、納め忘れに気づきやすくなります。預り金が残ったままの場合は、納付が済んでいない可能性があります。
決算をまたぐときの仕訳|決算申告料の未払計上と顧問料の前払
決算申告料は、決算月に作業が終わり、支払いは翌期になることが少なくありません。決算日までに債務が確定していれば、未払金として当期の費用に計上できます(源泉徴収がないケースの例)。
| タイミング | 借方 | 貸方 | 金額 |
|---|---|---|---|
| 決算月(当期) | 支払報酬料 | 未払金 | 110,000円 |
| 翌期の支払時 | 未払金 | 普通預金 | 110,000円 |
反対に、翌期以降の顧問料をまとめて前払いした場合は、前払費用として資産に計上し、原則として期間の経過に応じて費用にします。
| タイミング | 借方 | 貸方 | 金額 |
|---|---|---|---|
| まとめて前払いしたとき | 前払費用 | 普通預金 | 66,000円 |
| 1か月分が経過したとき | 支払報酬料 | 前払費用 | 11,000円 |
どちらも契約内容や役務の提供を受けた時期によって扱いが変わります。判断に迷う場合は、所轄の税務署または顧問税理士にご確認ください。
会計ソフトに登録されている科目名が違うときの考え方
「支払報酬料」で探しても見つからないときは、「支払報酬」「報酬」「支払手数料」など、近い名称で登録されていることが多いです。
内容が分かる科目であれば、無理に新しい科目を作らず既存の科目を使うほうが、翌期以降の集計がそろいます。
士業への支払いだけを分けて見たい場合は、勘定科目を増やすのではなく補助科目で対応します。
税理士報酬の源泉徴収が必要な場合と不要な場合
ここでは、税理士報酬から所得税を差し引く必要があるのはどんな場合かを、支払先と支払う側の両方から整理します。差し引く金額の計算方法や実費の扱いもあわせて確認しましょう。
個人の税理士への支払いは必要・税理士法人への支払いは不要
源泉徴収の対象になるのは個人の税理士に支払う報酬に限られ、税理士法人に支払う報酬は対象になりません。
国税庁は、税理士法人に支払う税理士報酬について「源泉徴収の対象となる税理士報酬や弁護士報酬は、個人の税理士や弁護士に支払われるものに限られます」と回答しています。
また、内国法人に該当する税理士法人や弁護士法人に支払われるものは源泉徴収を要しないとしています(「No.2798 弁護士や税理士等に支払う報酬・料金等」、令和8年4月1日現在法令等)。
そもそも源泉徴収の対象になる報酬は、所得税法第204条第1項第2号に列挙されており、税理士もそこに含まれています。
依頼先がどちらかは、請求書の名義や契約書で確認できます。「〇〇税理士事務所」であれば個人、「税理士法人〇〇」であれば法人です。
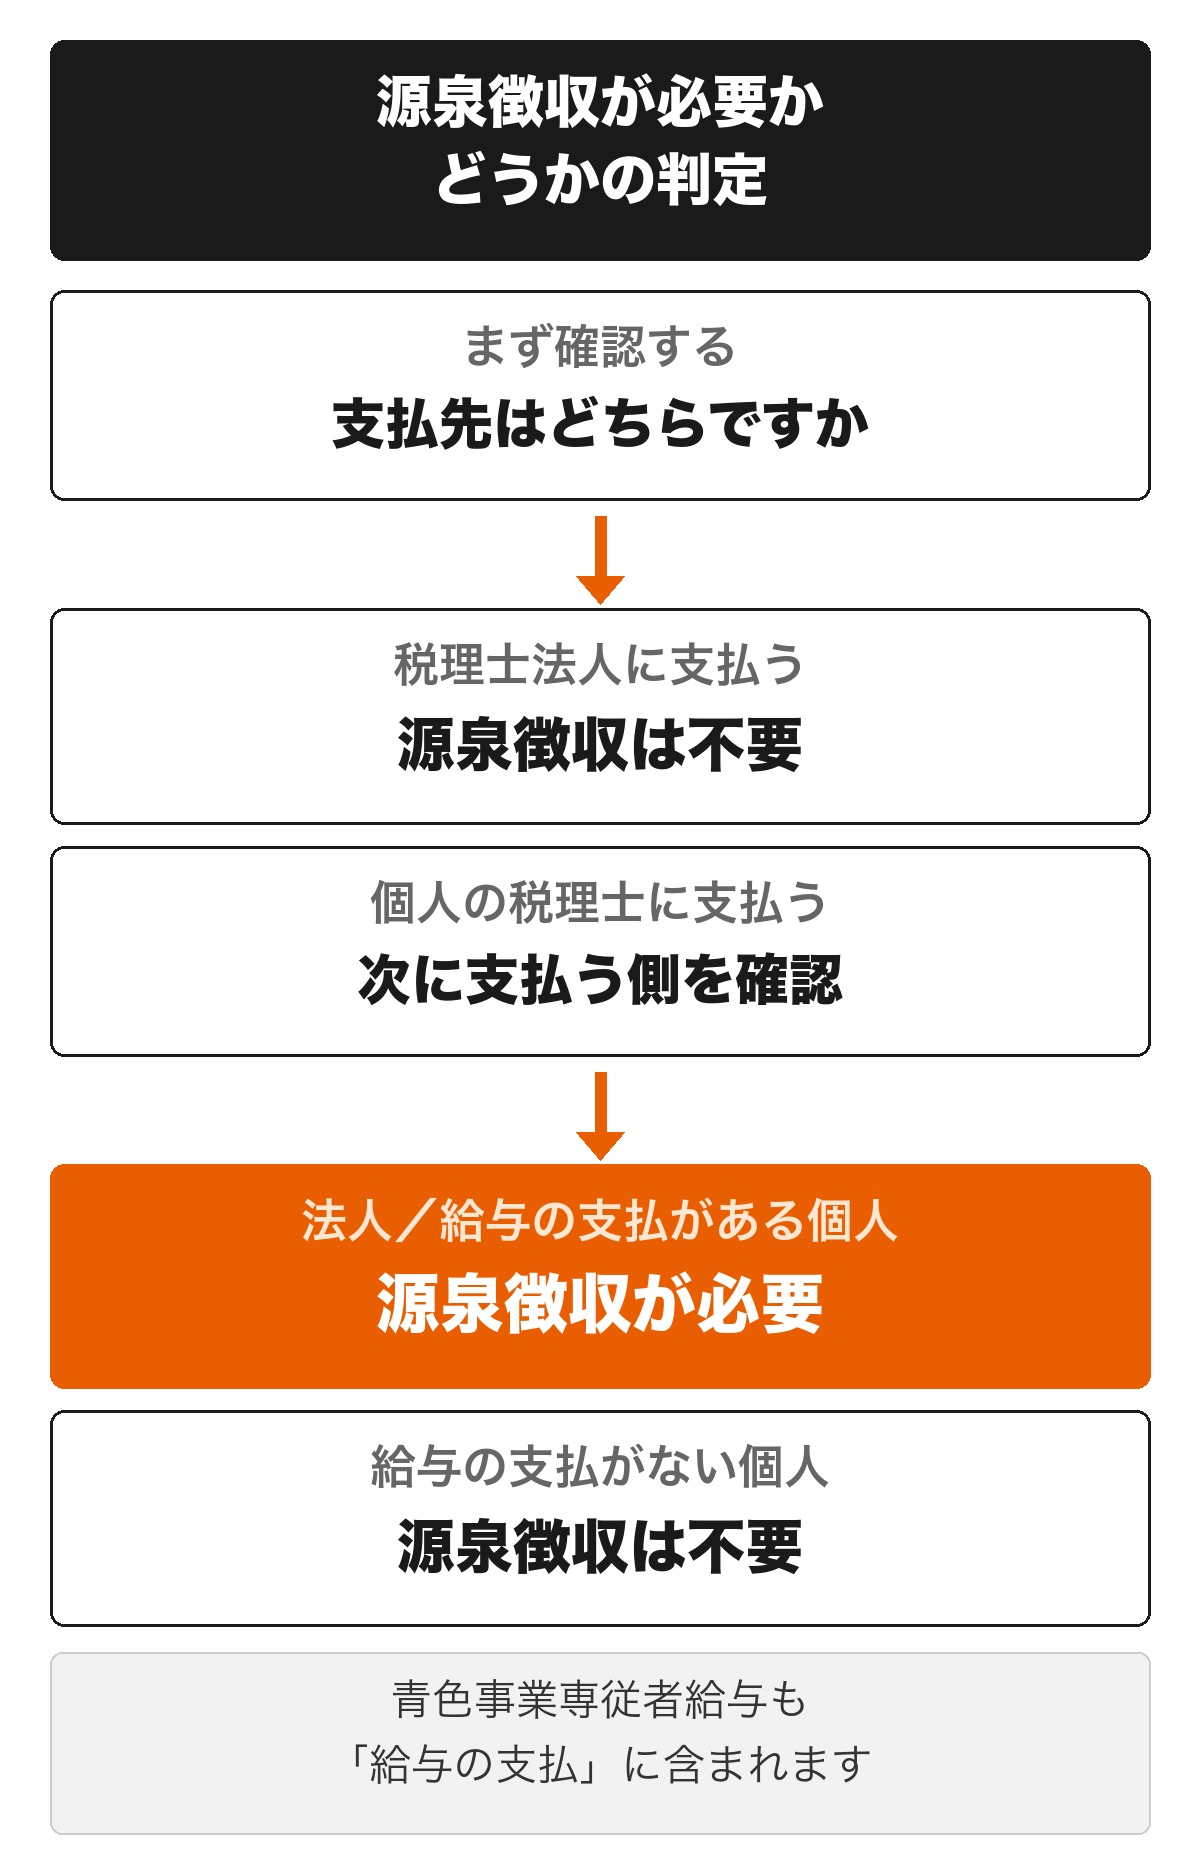
図のとおり、まず支払先が個人の税理士かどうかを見て、次に支払う側が法人か個人かを見ます。
支払う側が法人なら原則として源泉徴収が必要
法人が個人の税理士へ報酬を支払う場合は、原則として源泉徴収が必要です。
役員報酬や従業員の給与を支払っている法人は、すでに源泉徴収義務者(源泉徴収して国に納める義務がある人)になっています。税理士報酬も同じように差し引いて納めます。
設立したばかりで給与の支払いがまだない法人でも、個人の税理士に報酬を支払うときは源泉徴収が必要です。給与の支払いがないことで源泉徴収が不要になるのは、支払う側が個人の場合だけです(国税庁「No.2793 報酬・料金等の源泉徴収義務者」、令和8年4月1日現在法令等)。
一人社長の会社で役員報酬をいくらに設定するかは、決め方の手順を別の記事でまとめています。
 一人社長の給料はいくら?役員報酬の決め方を解説
個人事業主は給与の支払があるかどうかで変わる
個人事業主の場合は、給与を支払っているかどうかで源泉徴収の要否が変わります。
一人で事業をしていて従業員も専従者もいない個人事業主が税理士報酬を支払う場合、源泉徴収は必要ありません。会社員が自分の確定申告のために報酬を支払う場合も同じです。
一方で、給与の支払がある個人は源泉徴収義務者になります。国税庁は「給与等(青色専従者給与を含みます。)の支払がある個人は、たとえその給与等について納付すべき税額がない場合であっても」源泉徴収しなければならないとしています。
つまり、家族に青色事業専従者給与(青色申告をしている個人事業主が、生計を一にする家族に支払う給与)を払っている場合は、従業員がいなくても源泉徴収義務者になります。
詳しくは国税庁の「No.2793 報酬・料金等の源泉徴収義務者」(令和8年4月1日現在法令等)をご覧ください。自社が該当するか迷う場合は、所轄の税務署または顧問税理士にご確認ください。
個人事業主として事業を始めるときに提出する開業届については、書き方と出し方を別の記事で解説しています。
 フリーランスの開業届は必要?書き方と出し方を解説
源泉徴収する金額の計算方法
源泉徴収する金額は、支払金額に応じて次のように計算します。
| 支払金額(=A) | 源泉徴収する税額 |
|---|---|
| 100万円以下 | A×10.21% |
| 100万円超 | (A−100万円)×20.42%+102,100円 |
求めた税額に1円未満の端数があるときは、これを切り捨てます。
例えば顧問料50,000円なら、50,000円×10.21%=5,105円です。支払金額が150万円になった場合は、(150万円−100万円)×20.42%+102,100円=204,200円になります。
計算方法は国税庁の「No.2798 弁護士や税理士等に支払う報酬・料金」(令和8年4月1日現在法令等)で確認できます。
請求書に含まれる実費は源泉徴収の対象から外れることがある
税理士の請求書は、顧問料・決算申告料・実費が1枚に並んでいることがあります。合計額に一律で10.21%を掛けると、源泉徴収しすぎになることがあります。
国税庁は、支払者が直接、交通機関やホテル等に支払う交通費・宿泊費等で、通常必要な範囲内のものは、源泉徴収の対象となる報酬・料金に含めなくてもよいとしています。
また、登記や申請のために本来納付すべき登録免許税・手数料等に充てるものとして支払われたことが明らかなものについては、源泉徴収をする必要がないとしています(前掲 No.2798)。
いずれも条件つきの取扱いで、請求書の記載内容によって判断が変わります。迷う場合は、所轄の税務署または顧問税理士にご確認ください。
税理士報酬から源泉徴収した所得税の納付と支払調書
ここでは、差し引いた所得税をいつまでに納めるのかと、年明けに提出する支払調書(誰にいくら支払い、いくら源泉徴収したかを税務署に報告する書類)の手続きを整理します。
原則は支払った月の翌月10日までに納付する
源泉徴収した所得税および復興特別所得税(令和9年分以後は所得税、防衛特別所得税および復興特別所得税)は、原則として支払った月の翌月10日までに国に納めます。
納付方法は、e-Taxを利用するか、「給与所得・退職所得等の所得税徴収高計算書(納付書)」を添えて金融機関または所轄の税務署の窓口で納める方法があります。
給与から差し引いた源泉所得税とは納付書の様式が異なるため、報酬・料金用の納付書を使います。
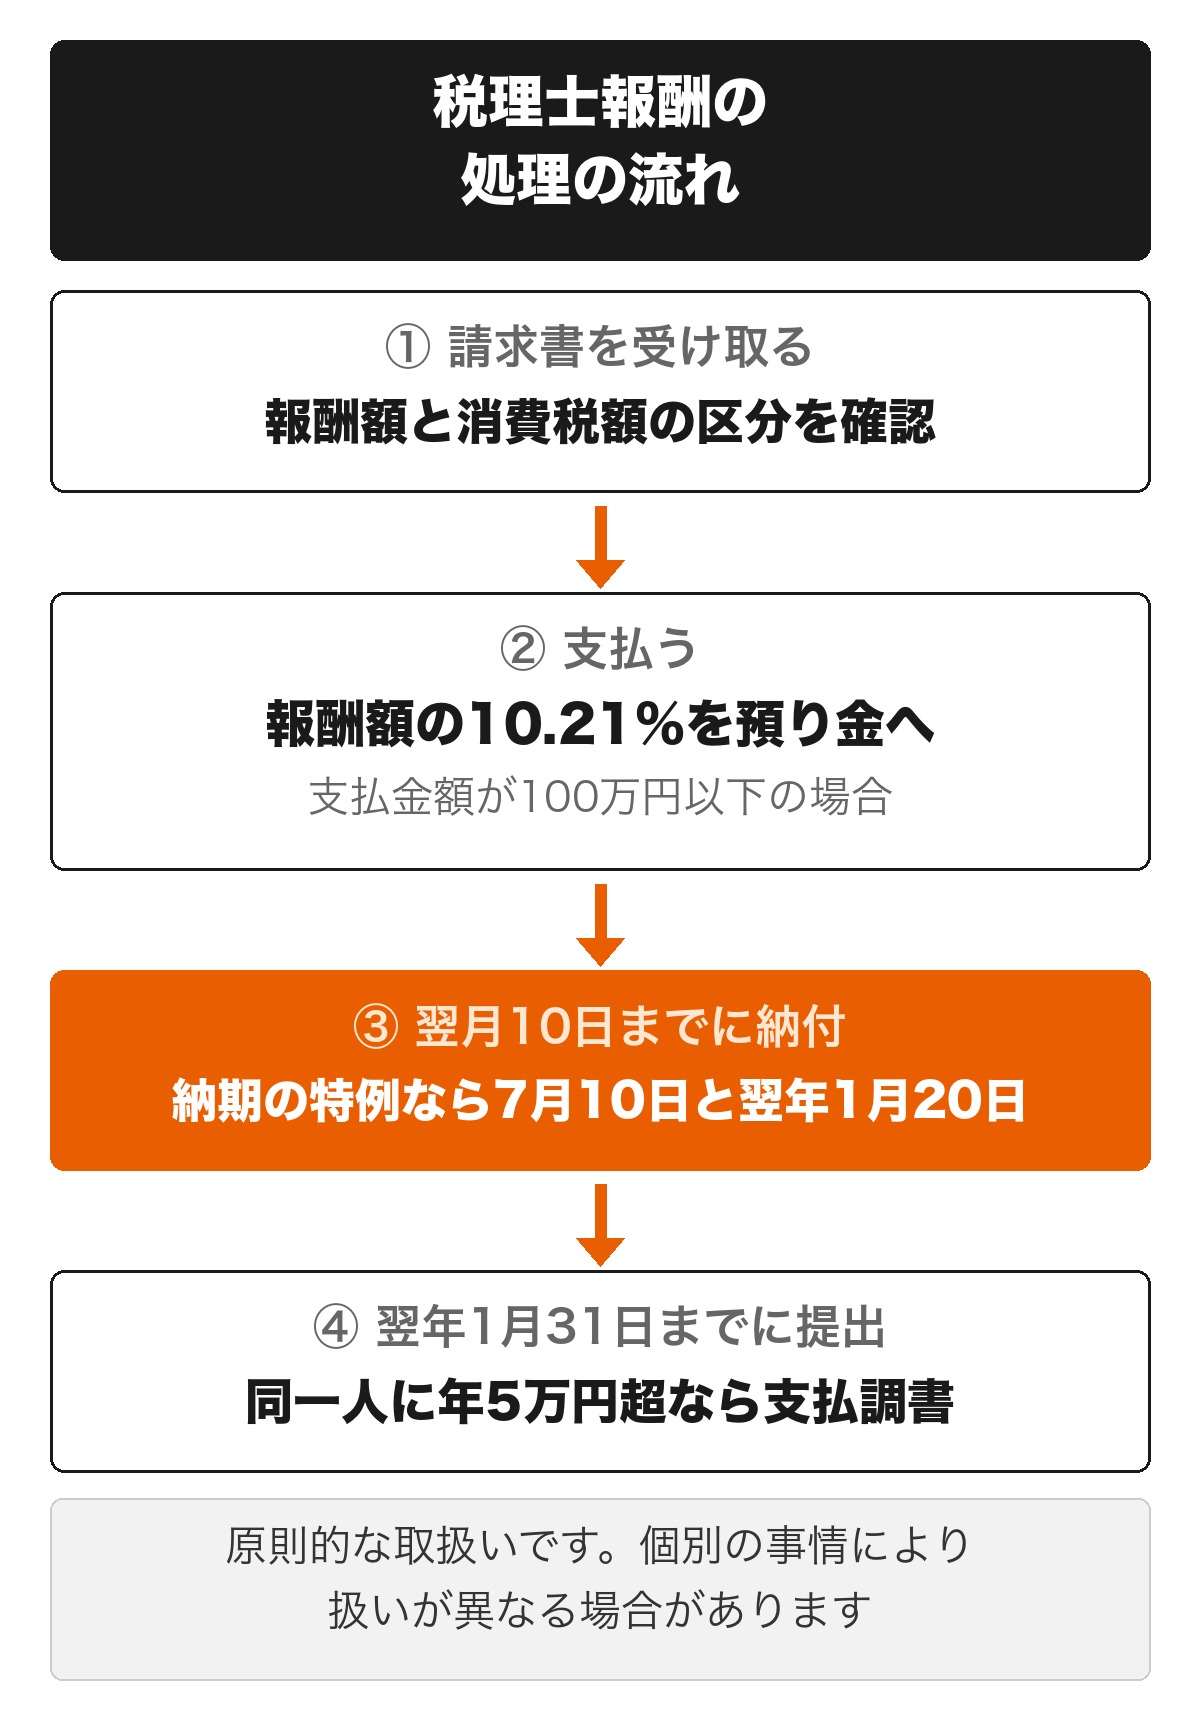
図のとおり、税理士報酬の処理は、請求書の確認、支払時の源泉徴収、翌月10日までの納付、翌年1月31日までの支払調書という4つのステップで進みます。
納期の特例なら年2回にまとめられる|税理士報酬も対象になる
給与の支給人員が常時10人未満の源泉徴収義務者は、納期の特例を使うと年2回の納付にまとめられます。
納期の特例を受けている場合、1月から6月までに支払った分は7月10日まで、7月から12月までに支払った分は翌年1月20日までが納付期限になります。
見落とされやすいのが対象範囲です。国税庁は、この特例の対象になるのは、給与や退職金から源泉徴収した分と、税理士や弁護士など一定の報酬から源泉徴収した分に限られるとしています。
つまり、税理士報酬から差し引いた所得税も、納期の特例の対象になります。詳しくは「No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例」(令和8年4月1日現在法令等)をご覧ください。
適用を受けるには「源泉所得税の納期の特例の承認に関する申請書」の提出が必要です。税務署長から却下の通知がない場合は、申請書を提出した月の翌月末日に承認があったものとみなされ、提出した月の翌月に源泉徴収する分から対象になります。
自社が特例の適用を受けているかどうかは、過去の納付実績や所轄の税務署で確認できます。
源泉徴収をし忘れた・多く引きすぎた場合の考え方
源泉徴収して国に納める義務は、報酬を支払う側にあります。引き忘れて全額を支払ってしまった場合でも、その義務は残ります。
期限までに納付しなかった場合は、不納付加算税や延滞税の対象になる場合があります。
多く引きすぎた場合や少なく引いた場合の是正の手順は、気づいた時期や納付状況によって変わります。
いずれの場合も、気づいた時点で所轄の税務署または顧問税理士にご相談ください。
年間5万円を超えたら支払調書の提出が必要になる
同一人に対するその年中の支払金額の合計額が5万円を超える税理士報酬は、「報酬、料金、契約金及び賞金の支払調書」の提出範囲に該当します。
提出先は支払者の所轄税務署で、提出期限は支払の確定した日の属する年の翌年1月31日までです(「No.7431 報酬、料金、契約金及び賞金の支払調書の提出範囲と提出枚数等」、令和8年4月1日現在法令等)。
金額の判定は消費税等を含めて行いますが、消費税等の額が明確に区分されている場合は、含めないで判断しても差し支えありません。
注意したいのは税理士法人への支払いです。源泉徴収の対象にはなりませんが、支払調書の提出範囲には該当することがあります。
国税庁も、法人に支払われる報酬・料金等で源泉徴収の対象とならないものについても、提出範囲に該当する場合には支払調書を提出する必要があるとしています。「源泉徴収が不要だから支払調書も不要」とは限りません。
差し引いた所得税を、いつまでに納めればよいのか迷っている方へ
AI会計アプリ「シフォン」は、オンライン相談が無制限。納付の期限や納期の特例の判断で迷ったときに、その場で聞ける相手がいます。
無料で相談する税理士報酬の消費税とインボイスの扱い
ここでは、税理士報酬にかかる消費税をどのように扱うのか、インボイス制度で何が変わって何が変わらないのかを整理します。源泉徴収との関係や、経費との違いもあわせて確認しましょう。
税理士報酬は課税仕入れ|仕入税額控除には請求書等の保存が必要
税理士から受けるのは役務の提供なので、支払った報酬は課税仕入れ(消費税がかかる仕入れや経費)に当たります。
消費税の仕入税額控除(売上にかかる消費税から、仕入れにかかった消費税を差し引く仕組み)を受けるには、帳簿と請求書等の両方を保存する必要があります。
この請求書等には、適格請求書(インボイス。登録番号や税率ごとの消費税額などが記載された請求書)などが含まれます。
自社の消費税の申告方法によって必要になる書類は変わります。保存すべき書類がそろっているか迷う場合は、顧問税理士にご確認ください。
免税事業者の請求書でも、税抜額を源泉徴収の対象にできる
源泉徴収の対象になるのは、原則として消費税等を含めた金額です。
ただし、請求書等において報酬・料金の額と消費税等の額が明確に区分されている場合には、報酬・料金の額のみを源泉徴収の対象とする金額として差し支えないとされています。計算の違いは次のとおりです。
- 「税理士報酬110,000円」とだけ記載されている場合…110,000円×10.21%=11,231円(1円未満切捨て)
- 「税理士報酬100,000円、消費税等10,000円」と区分されている場合…100,000円×10.21%=10,210円
ここで多いのが、「その請求書はインボイスでなければならないのか」という疑問です。
国税庁の法令解釈通達は、この「請求書等」について、報酬・料金等の支払を受ける者が発行する請求書や納品書等であればよく、「必ずしも適格請求書(インボイス)である必要はありません」としています。
したがって、適格請求書発行事業者ではない税理士が発行した請求書であっても、報酬額と消費税額が明確に区分されていれば、税抜額を源泉徴収の対象にできます。
根拠は「インボイス制度開始後の報酬・料金等に対する源泉徴収」(令和3年12月9日付 国税庁)です。ただし、これは源泉徴収の対象金額の話であって、消費税の仕入税額控除ができるかどうかは別の話になります。
経費にできるかと、仕入税額控除できるかは別の制度
所得税・法人税の経費(必要経費・損金)になるかどうかと、消費税の仕入税額控除ができるかどうかは、別々の制度で判断します。整理すると次のとおりです。
- 経費にできるか(所得税・法人税)…事業のための支出かどうかで判断する
- 仕入税額控除ができるか(消費税)…帳簿と請求書等の保存など、消費税法上の要件で判断する
- 源泉徴収の対象金額(所得税)…請求書等で報酬額と消費税額が区分されているかで変わる
そのため、適格請求書を受け取れない場合でも、税理士報酬が経費にならなくなるわけではありません。制限がかかるのは仕入税額控除の側です。
仕入税額控除ができるかどうかは、請求書等の内容や自社の申告方法によって変わります。判断に迷う場合は、所轄の税務署または顧問税理士にご確認ください。
消費税の扱いで迷ったときにすぐ確認したい方は、オンライン相談が無制限に使える「シフォン」も選択肢になります。
税理士報酬の勘定科目に関するよくある質問
ここでは、税理士報酬の勘定科目や源泉徴収について、検索されることの多い質問をまとめました。経費にできる範囲や雑費の可否など、本文で扱った内容の確認にもお使いください。
- 税理士報酬は経費に計上できますか?
- 事業のために依頼した報酬であれば、法人は損金、個人事業主は必要経費にできます。顧問料や決算申告料、記帳代行料などが対象です。個別の事情により異なるため、顧問税理士にご確認ください。
- 税理士報酬が経費にならないのはどんなときですか?
- 事業と関係のない依頼のときです。給与所得者が自分の確定申告のために依頼した場合や、相続税の申告などが該当します。事業分と私的な分が混在するときは事業分だけを経費にします。
- 支払報酬料はどんなときに使う勘定科目ですか?
- 弁護士や税理士などの専門家に支払う報酬に使う科目です。士業への支払いを振込手数料などと分けて集計したいときに向いています。支払手数料を使っても差し支えありません。
- 税理士報酬を雑費で処理してもいいですか?
- 毎月の顧問料は、原則として雑費を避けたほうがよいと考えられます。雑費はどの科目にも当てはまらない少額・一時的な支出を入れる科目だからです。単発の相談なら差し支えない場合もあります。
- 源泉徴収をせずに全額を支払ってしまった場合はどうなりますか?
- 源泉徴収して国に納める義務は支払う側にあるため、引き忘れても支払った側が納付することになります。不納付加算税や延滞税の対象になる場合があるため、所轄の税務署または顧問税理士にご相談ください。
- 税理士報酬を受け取る側は、どう処理するのですか?
- 受け取る側は売上高として計上し、源泉徴収された所得税は前払いした税金として処理したうえで、確定申告で精算するのが一般的です。本記事は支払う側の処理を前提に解説しています。
毎月の記帳をラクにしながら、迷ったときに相談できる体制を整えたい方へ
シフォンは年10万円(じぶんプラン)で、AI自動仕訳とオンライン相談が使えます。会計事務所が開発したサービスです。
無料で相談するまとめ|税理士報酬の勘定科目は継続して使うことが基本
税理士報酬は、事業のために依頼したものであれば法人は損金、個人事業主は必要経費にできます。使う勘定科目は支払報酬料や支払手数料などいくつかあり、一度決めた科目を継続して使うことが基本です。
源泉徴収は、個人の税理士への支払いでは必要、税理士法人への支払いでは不要です。差し引いた所得税は原則として翌月10日まで、納期の特例を受けていれば年2回にまとめて納めます。
まずは手元の請求書を1枚開き、支払先が個人か法人か、報酬額と消費税額が区分されているかを確認してみましょう。経理の基礎知識は経理・記帳のコラムでも解説しています。
本記事は一般的な情報提供を目的としたものであり、個別の税務・会計上の判断を保証するものではありません。制度・税率・期限・取扱いは改正される場合があります。また、契約内容や事業の状況によって取扱いが異なることがあります。実際のお手続きや判断にあたっては、最新の情報を国税庁等の公式サイトでご確認のうえ、必要に応じて所轄の税務署または顧問税理士にご相談ください。