
会社設立にかかる費用は、株式会社なら条件を満たす場合で約16万7,000円から、合同会社なら約6万円から始まります。
金額の差は、株式会社と合同会社のどちらを選ぶか、定款(会社の基本ルールを定めた書類)を紙で作るか電子で作るか、資本金をいくらにするかの3つでほとんど決まります。
一人または少人数で、できるだけ元手をかけずに会社を作ろうとしている方に向けて、設立費用の内訳と総額、定款認証が1万5,000円になる条件、費用を抑えられる部分と抑えられない部分、設立後の維持費と払った費用の会計処理の4点を整理します。

木村 優太CFOne会計事務所 所長税理士
累計300社以上の申告を手がけ、freee導入実績全国1位の会計事務所で「freee Master of the Year」を受賞した現役の税理士・会計事務所の所長が、本記事の内容を監修しています。
監修者の詳細を見る会社設立の費用は総額いくら?株式会社と合同会社の目安
ここでは、会社設立にかかる費用の総額を、株式会社と合同会社に分けて先に示します。内訳の細かい説明に入る前に、自分の場合はいくらくらいになりそうか見当をつけていきましょう。
株式会社は約16万7,000円から、合同会社は約6万円から
法律で金額が決まっている費用を積み上げると、総額は次のようになります。
| 費用項目 | 株式会社 | 合同会社 |
|---|---|---|
| 定款の認証手数料 | 1万5,000円〜5万円 | かからない(認証が不要) |
| 定款の謄本手数料 | 約2,000円(1枚250円) | かからない |
| 定款に貼る収入印紙 | 4万円(電子定款なら0円) | 4万円(電子定款なら0円) |
| 登録免許税 | 15万円から | 6万円から |
| 合計(電子定款・認証が1万5,000円になる条件を満たす場合) | 約16万7,000円 | 約6万円 |
| 合計(紙定款・資本金300万円以上の場合) | 約24万2,000円 | 約10万円 |
| 注記 | 謄本の枚数と資本金の額によって変わります | 資本金の額によって変わります |
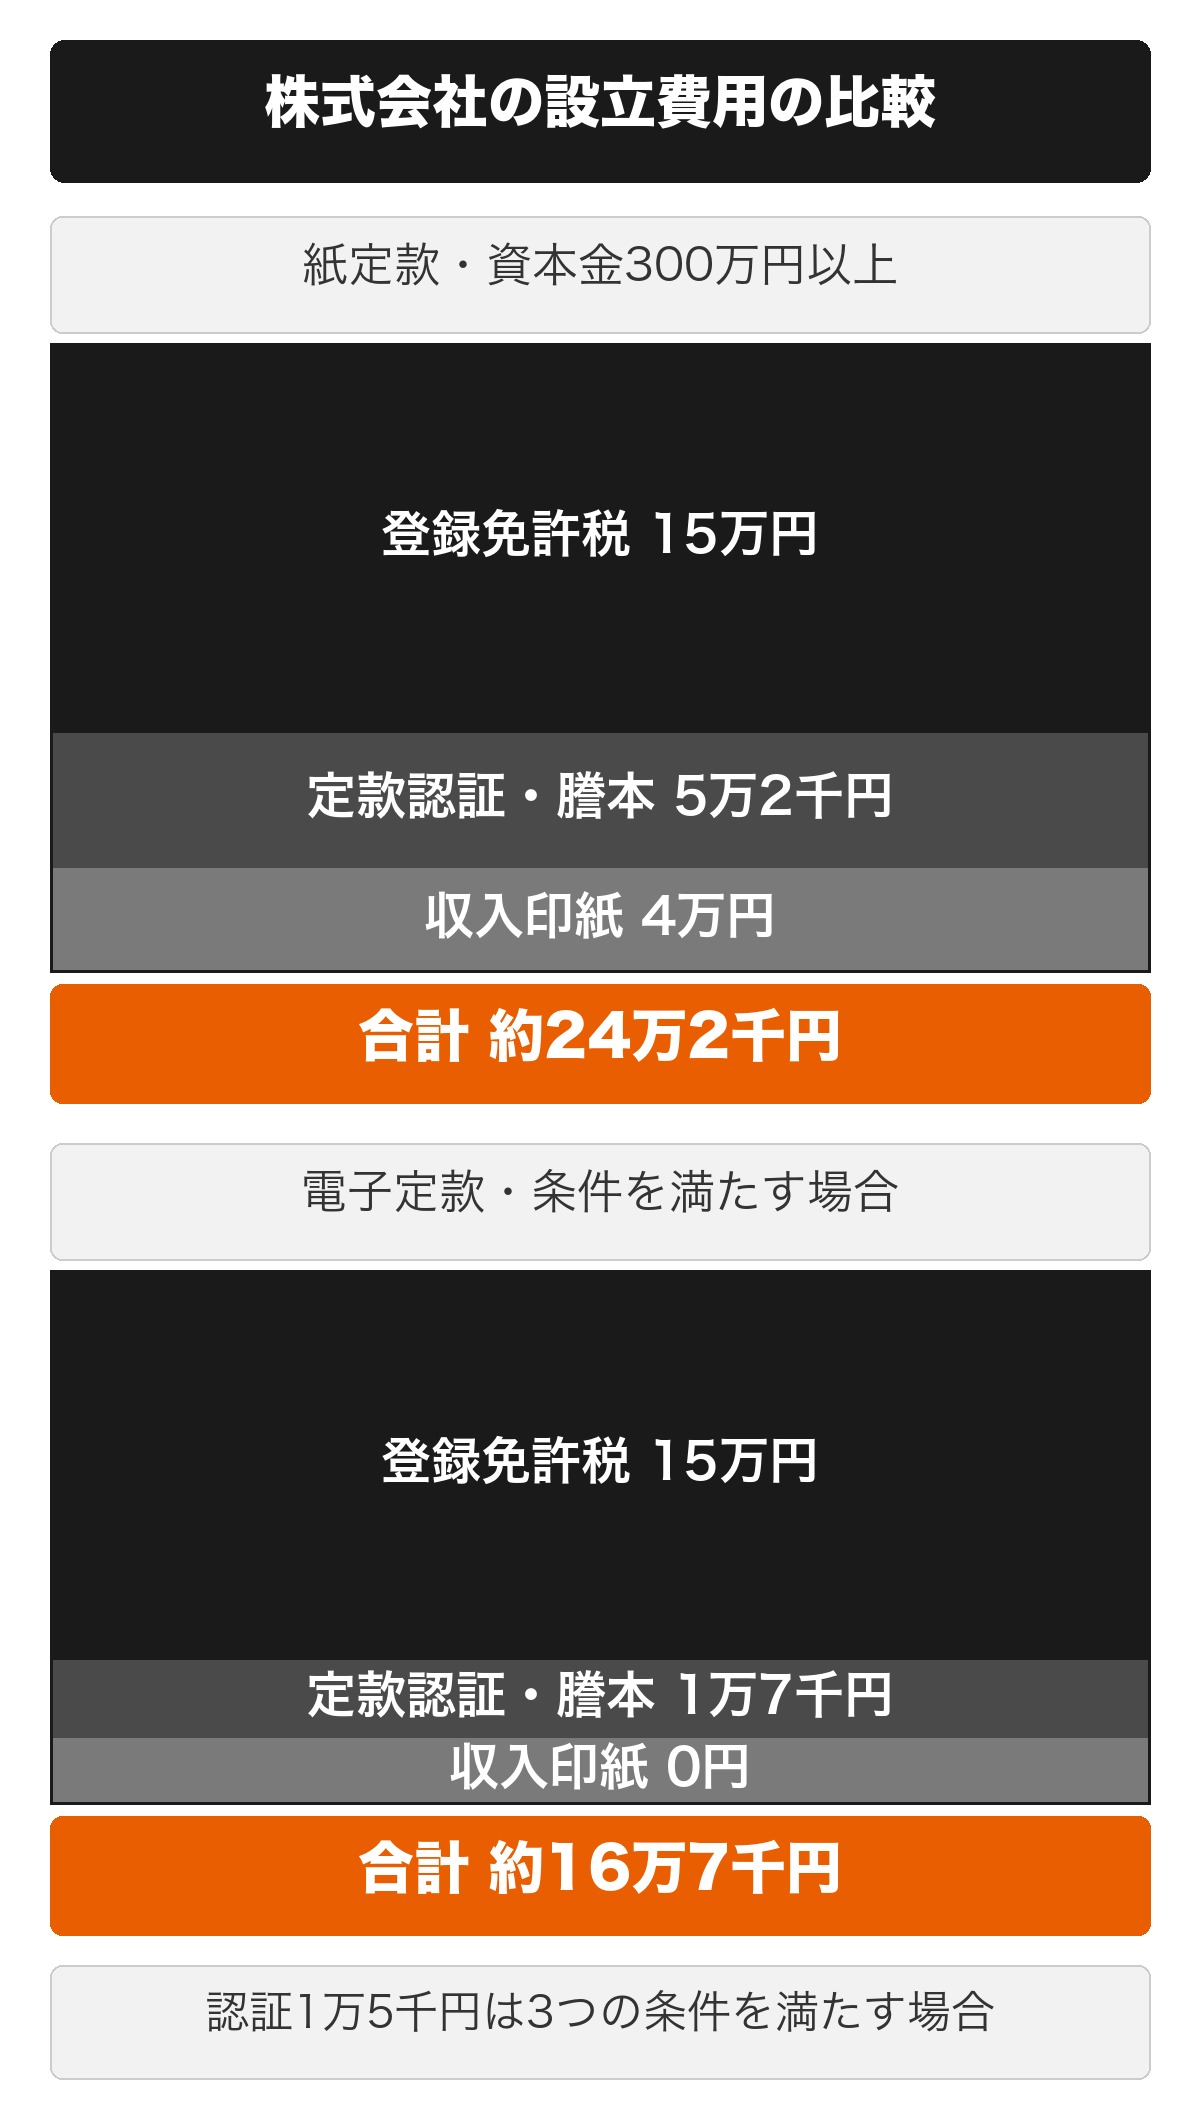
図のとおり、株式会社では紙定款か電子定款か、そして認証の条件を満たすかどうかで総額が約7万5,000円変わります。最も大きい登録免許税は、どちらでも15万円のままです。
合同会社は認証が不要なため、電子定款なら登録免許税6万円だけで登記までたどり着けます。紙で原本を作る場合は、合同会社でも収入印紙4万円がかかります。
会社設立の費用は「法定費用」「実費」「専門家報酬」「資本金」の4つに分かれる
会社設立で出ていくお金は、性質の違う4つに分けると整理しやすくなります。
- 法定費用…法律で金額が決まっていて、誰が手続きしても同じ額になるもの(認証手数料・謄本手数料・収入印紙・登録免許税)
- 法定費用以外の実費…印鑑の作成代や証明書の取得代など、工夫の余地があるもの
- 専門家に依頼する場合の報酬…どこまでを依頼するかによって変わるもの
- 資本金…会社の元手として払い込むお金
このうち資本金は費用ではありません。払い込んだお金は会社の口座に残り、そのまま運転資金として使えます。資本金を含めて「設立費用」と示す解説もあるため、切り分けて考えましょう。
なお、設立費用の大部分は、この定款と登記(会社の情報を法務局の登記簿に記録すること)の2つの手続きにかかります。
費用が変わるのは「会社形態」「定款の作り方」「資本金の額」の3つ
総額を動かす要素は3つで、それぞれ効き方が違います。
- 会社形態…株式会社か合同会社か。認証手数料の有無と登録免許税の最低額で、10万円前後の差が出ます
- 定款の作り方…紙か電子か。収入印紙4万円がかかるかどうかが変わります
- 資本金の額…認証手数料の区分と、登録免許税の計算の2段階で効いてきます
資本金だけは2段構えです。100万円・300万円の境目で認証手数料の区分が変わり、さらに大きくなると登録免許税が最低額を上回ります。
会社設立にかかる費用の内訳【法定費用】
ここでは、会社設立で発生する法定費用を4つに分けて、それぞれの金額と根拠を確認します。金額が変わる条件まで押さえておくと、自分のケースでいくらになるのかを見積もれるようになります。
定款の認証手数料|資本金100万円未満は3万円、条件を満たせば1万5,000円
定款認証とは、作成した定款を公証役場の公証人に確認してもらい、正当な手続きで作られたものだと証明してもらうことです。株式会社を設立するときに必要になります。
手数料は資本金の額等で分かれます。
| 資本金の額等 | 認証手数料 |
|---|---|
| 100万円未満 | 3万円 |
| 100万円未満で、下の3つの条件をすべて満たす場合 | 1万5,000円 |
| 100万円以上300万円未満 | 4万円 |
| 300万円以上 | 5万円 |
| 注記 | 定款に資本金の額等が書かれていない場合は、設立に際して出資される財産の価額が基準になります |
1万5,000円になるのは、次の3つをすべて満たす場合です。令和6年12月1日から適用されています。
- 発起人の全員が自然人であり、その数が3人以下であること
- 定款に、発起人が設立時発行株式の全部を引き受ける旨の記載または記録があること(発起設立)
- 定款に、取締役会を置く旨の記載または記録がないこと
見落としやすいのが定款の書き方です。定款に資本金の額等ではなく「設立に際して出資される財産の最低額」しか書いていない場合は、300万円以上と同じ扱いになり手数料は5万円になります。
金額の根拠は、日本公証人連合会の「Q7. 認証の手数料」で公表されています。適用の可否は個別の定款の記載によって変わるため、認証を予定している公証役場にご確認ください。
なお、合同会社には定款の認証そのものが求められていないため、この手数料はかかりません。
定款の謄本手数料|1枚250円・おおむね8枚で約2,000円
認証を受けた定款の謄本(登記申請に使う写し)を受け取るときにかかる手数料は、日本公証人連合会の案内によると1枚につき250円です。
枚数はおおむね8枚程度になることが多く、手数料は2,000円ほどです。認証文も同じように枚数に数えます。
定款の表紙は原則として枚数に入りませんが、訂正印で本文を訂正しているときは枚数に入ります。訂正が多い定款ほど謄本手数料が上がるという関係です。
定款に貼る収入印紙4万円|電子定款なら貼付が不要になる
紙で定款の原本を作る場合、印紙税法により1通につき4万円の収入印紙を貼ります。株式会社の場合は、公証人が保存する原本に貼付します。
根拠は印紙税法の別表第一 第6号文書「定款」で、課税の対象は「会社の設立のときに作成される定款の原本」とされています。
一方、電子定款(電磁的記録として作成した定款)の場合は、収入印紙を貼る必要がありません。印紙税は紙の文書に課される税であり、電磁的記録として作成した定款はその対象にならないためです。
ここで見落とされやすいのが合同会社です。合同会社は定款の認証が不要なだけで、紙で定款の原本を作れば収入印紙4万円は同じようにかかります。
登録免許税|株式会社は最低15万円、合同会社は最低6万円
登録免許税は、設立登記をするときに国に納める税金です。設立費用の中で最も金額が大きく、そして最も削りにくい項目です。
税額は株式会社・合同会社とも資本金の額の1,000分の7(0.7%)です。ただし、この計算額が株式会社は15万円、合同会社は6万円に満たないときは、それぞれ15万円・6万円になります。
そのため資本金が少額のうちは、金額をいくらにしても登録免許税は一定額です。
税率は国税庁の「No.7191 登録免許税の税額表」(令和8年4月1日現在法令等)で確認できます。
登録免許税が最低額を上回るのは資本金がいくらから?
資本金×0.7%が最低額を超えるのは、株式会社ではおよそ2,143万円、合同会社ではおよそ857万円を超えたあたりからです。それぞれ15万円÷0.7%、6万円÷0.7%で計算した目安です。
実際の税額は資本金ごとに次のとおりです。
- 資本金100万円・300万円…株式会社15万円/合同会社6万円(いずれも最低額)
- 資本金1,000万円…株式会社15万円(最低額のまま)/合同会社7万円(最低額を上回る)
- 資本金2,000万円…株式会社15万円/合同会社14万円
「合同会社の登録免許税は6万円」と覚えていると、資本金を大きめにしたときに見積もりがずれます。資本金1,000万円の合同会社では7万円になる点を押さえておきましょう。
なお実際の計算では、課税標準の1,000円未満と税額の100円未満が切り捨てられます。そのため最低額を上回る境目は、上に挙げた金額の前後になります。
会社設立で法定費用以外にかかる実費
ここでは、法定費用のほかに実際に支払う実費を、会社設立の手続きの順に整理します。1つずつは小さい金額ですが、積み上げると数万円になり、見落とすと見積もりがずれる項目です。
会社の実印(代表者印)などの印鑑の作成費
設立登記では、会社の実印(代表者印)を法務局に届け出るのが一般的です。法人口座の開設や契約でも使うため、実務では作っておく会社がほとんどです。
印鑑は実印・銀行印・角印の3本セットで売られていることが多く、素材やセット内容によって価格に幅があります。数千円から数万円程度と見ておきましょう。
発起人・取締役の個人の印鑑証明書|1通300円前後
設立登記の添付書類として、発起人や取締役の個人の印鑑証明書が求められます。市区町村が発行するもので、手数料は1通300円前後です(自治体により異なります)。
人数分かかるため、共同で設立するほど積み上がります。
あとで出てくる法務局が発行する「法人の」印鑑証明書とは、発行元も金額も別物です。混同しやすいので、ここで分けて覚えておきましょう。
法人の印鑑証明書と登記事項証明書|令和7年4月1日に手数料が変わった
法定費用以外の実費は次のとおりです。
| 書類・費目 | 取得先 | 手数料 |
|---|---|---|
| 会社の実印など印鑑一式 | 印章店など | 素材やセット内容によって幅がある |
| 個人の印鑑証明書 | 市区町村 | 1通300円前後(自治体により異なる) |
| 法人の印鑑証明書 | 法務局 | 書面500円/オンライン請求で送付450円・窓口交付420円 |
| 登記事項証明書(登記簿謄本) | 法務局 | 書面600円/オンライン請求で送付520円・窓口交付490円 |
| 電子定款のための機材・ソフト | 販売事業者など | 手持ちの機材やソフトの状況によって変わる |
| 払込保管証明書 | 金融機関 | 約2万5,000円(募集設立の場合のみ) |
| 注記 | — | 証明書の手数料は令和7年4月1日から改定された金額です |
法人の印鑑証明書と登記事項証明書の手数料は、令和7年4月1日から改定されています。改定前の金額が残っている解説もあるため、金額を比べるときは時点を確認してください。
表のとおり、オンラインで請求すると書面請求より安くなります。最新の手数料は法務局の「主な手数料一覧」でご確認ください。
設立直後は、法人口座の開設や税務署への届出などで、これらの証明書を複数通そろえる場面が続きます。必要な通数は状況で変わります。
電子定款を自分で作る場合の機材・ソフト代
電子定款にすれば収入印紙4万円はかかりませんが、自分で電子署名を付けて作成する場合は準備が要ります。マイナンバーカードに対応したICカードリーダーや、電子署名に対応したPDFソフトなどです。
そろえる費用が発生するため、印紙代4万円との差し引きがどうなるかは、手持ちの機材やソフトの状況で変わります。
専門家や設立支援サービスに依頼した場合は、電子定款で作成してもらえることが多く、この準備は要りません。
募集設立のときにかかる払込保管証明書|発起設立なら不要
設立時の株式を発起人以外からも募集する募集設立では、金融機関が発行する払込保管証明書が必要です。手数料は日本公証人連合会の案内によると約2万5,000円です。
一方、発起人だけが出資する発起設立ならこの証明書は不要で、通帳のコピーなどで足ります。一人や少人数の設立はほぼ発起設立なので、この2万5,000円はかからないのが通常です。
株式会社と合同会社で会社設立の費用はどれくらい違う?
ここでは、株式会社と合同会社で会社設立の費用がどれだけ違うのか、そして費用以外に何を見て選べばよいのかを整理します。金額の差が出る場所は、実は2か所しかありません。
法定費用の差は約10万〜14万円|認証手数料と登録免許税で開く
差が出るのは、定款認証手数料の有無と、登録免許税の最低額の2か所だけです。収入印紙は、紙で原本を作るならどちらも4万円です。
条件をそろえて比べると、最安のルート同士では約10万7,000円、紙定款で資本金300万円以上のケース同士では約14万2,000円の差になります。
合同会社に認証手数料がかからないのは、会社法が株式会社の定款について公証人の認証を求めており(会社法30条1項)、合同会社などの持分会社の定款には同様の認証が求められていないためです。
認証がないため、謄本手数料も合同会社では発生しません。
合同会社がダメだといわれるのはなぜ?
合同会社は会社法に定められた正式な会社形態です。費用が安いこと自体に問題があるわけではありません。それでも指摘されるのは、次のような場面があるためです。
- 株式を発行して出資を募ることができないため、将来ベンチャーキャピタルなどからの出資を受ける計画がある場合には向かない
- 社会的な認知度の差から、取引先や採用の場面で会社形態について説明が必要になることがある
- 代表者の呼称が「代表社員」になり、「代表取締役」という肩書きを使えない
いずれも事業内容と将来の計画によっては問題になりません。外部からの出資を予定していないなら、費用の軽い合同会社が合うこともあります。
費用以外で比べたい4つの判断軸
設立費用の差だけで決めると、あとから効く違いを見落とします。次の4つも並べて考えてください。
- 将来の資金調達…株式を発行して出資を受ける可能性があるか
- 取引先・採用での信用…相手が会社形態を気にする業界かどうか
- 決算公告の義務…株式会社には毎年の決算公告が求められ、合同会社にはこの義務がない
- 役員の任期と重任登記…株式会社は任期が満了するたびに再任の登記が必要で、合同会社には任期の定めがない
このうち3つ目と4つ目は、設立費用ではなく設立後の維持費に効いてきます。金額は後ほど確認します。
会社員のまま法人を持つ場合の考え方
会社員として働きながら法人を持つケースでは、設立費用のほかに社会保険の扱いなど、考えることが増えます。
この記事では設立にかかる費用に絞って扱います。会社員のまま法人を持つ場合の注意点は、別の記事で詳しく解説しています。
 マイクロ法人はサラリーマンも作れる?注意点も解説
一人で会社設立する場合の費用|定款認証が1万5,000円になる条件
ここでは、一人で会社を設立する場合に会社設立の費用が実際いくらになるのかを、条件ごとに確認します。資本金をいくらにするかで迷っている方も、この章で判断材料がそろいます。
一人社長なら3つの条件を満たしやすい
1万5,000円になる3つの条件を、一人で設立する場合に当てはめます。
- 発起人が自分1人なので、「発起人の全員が自然人であり、その数が3人以下」を満たします
- 自分が出資して株式を全部引き受けるので、その旨を定款に書けば発起設立の条件を満たします
- 取締役が自分1人なら取締役会は設置しないため、定款に取締役会を置く旨を書かなければ条件を満たします
注意したいのは、2つ目と3つ目がいずれも定款の記載・記録を要件にしている点です。一人だから自動的に安くなるのではなく、定款の書き方で決まります。
一人で株式会社を作る場合は、3つの条件をすべて満たす形で定款を整えれば、認証手数料が1万5,000円になる可能性があります。
適用の可否は定款の記載によって変わるため、認証を受ける公証役場にご確認ください。
一人で株式会社を作る場合の最安ルートは約16万7,000円
条件を満たした場合の法定費用は次の積み上げです。
- 定款の認証手数料…1万5,000円
- 定款の謄本手数料…約2,000円
- 定款に貼る収入印紙…0円(電子定款のため)
- 登録免許税…15万円
- 合計…約16万7,000円
これに会社の実印や印鑑証明書などの実費が加わります。合同会社を選ぶなら、認証も謄本も不要なので登録免許税6万円だけ、つまり約6万円です。
市区町村の制度を使うと、登録免許税そのものが軽くなる場合もあります。その方法は次の章で扱います。
資本金10万円でも会社は設立できる?
結論として、資本金の下限は定められていないため、10万円でも会社を設立できます。費用の面では有利に働きます。
資本金100万円未満なら認証手数料の区分がいちばん低くなり、登録免許税も最低額のままだからです。資本金を大きくしても、この2つは下がりません。
一方で、金額を決めるときは次の3点も見ておきましょう。
- 資本金は設立後の運転資金でもあるため、当面の仕入れや家賃をまかなえるかを別に考える
- 許認可が必要な業種では、資本金の下限が定められていることがある
- 取引先や金融機関から、会社の規模の目安として見られることがある
設立費用を抑えることと、事業を回せる手元資金を確保することは別の話です。手数料の区分だけで決めないようにしましょう。
資本金300万円の会社は大丈夫?費用の面での意味
資本金300万円は、費用の面では中間の帯にあたります。効く項目と効かない項目がはっきり分かれます。
- 定款認証手数料は5万円の区分になる(300万円ちょうどは「100万円以上300万円未満」に当たらないため)
- 登録免許税は最低額の15万円のまま(分かれ目はおよそ2,143万円)
- 法人住民税の均等割(利益に関係なくかかる住民税)は資本金等1千万円以下の区分にとどまる
まとめると、300万円は認証手数料だけが上がる帯です。3つの条件を満たして1万5,000円になるケースと比べると3万5,000円、条件を満たさない100万円未満の3万円と比べると2万円の差が出ますが、それ以外の費用は変わりません。
会社設立の費用を安く抑える方法
ここでは、会社設立の費用を抑える方法を、実際に効果があるものと誤解されやすいものに分けて整理します。効かない方法に時間を使わないためにも、両方を知っておくと役立ちます。
電子定款にして収入印紙4万円をなくす
いちばん効果が大きく、どちらの会社形態でも使えるのがこの方法です。紙の定款の原本を作らなければ、収入印紙4万円がかかりません。
ただし、自分で電子定款を作る場合はICカードリーダーやPDFソフトの準備が要ります。そのための費用と4万円を比べて、差し引きでどれだけ残るかを確認しておきましょう。
専門家や設立支援サービスに依頼すると、電子定款で作成してもらえることが多く、機材をそろえずに印紙代の負担をなくせます。
資本金の額を見直して定款認証手数料の区分を下げる
認証手数料は、資本金100万円未満なら3万円(3つの条件を満たせば1万5,000円)、100万円以上300万円未満なら4万円、300万円以上なら5万円です。
したがって、資本金を100万円未満にすると認証手数料の区分がいちばん低くなります。100万円をわずかに超える設定なら、見直す価値があります。
もう1つの境目が1,000万円です。資本金1,000万円以上にすると、設立初年度から消費税の課税事業者になる場合があります。特定期間の判定などの例外もあるため、金額を決める前にご確認ください。
ただし資本金は運転資金でもあり、許認可や取引先からの見え方にも関わります。事業計画とセットで考えましょう。
特定創業支援等事業の証明書で登録免許税を半額にする
登録免許税そのものを下げられる方法は、いまのところこれだけです。市区町村が実施する特定創業支援等事業の支援を受け、発行された証明書を法人登記の際に法務局へ提出します。
大阪市の案内(2025年4月1日更新)では、資本金の0.7%の登録免許税が0.35%に軽減され、株式会社の最低税額15万円の場合は7.5万円、合同会社の最低税率6万円の場合は3万円になるとされています。
大阪市の案内では、発起人かつ会社の代表者となる個人が証明を受ける必要があること、証明書を交付した市区町村以外で設立する場合は対象にならないことも示されています。
制度の詳しい条件は大阪市の「特定創業支援等事業について」で確認できます。内容や手続き、支援を受け終わるまでの期間は市区町村によって異なるため、本店を置く予定の市区町村でご確認ください。
中小企業庁によると、創業支援等事業計画は令和8年6月25日現在で1,414件(1,580市区町村)が認定されています。まずは自分の市区町村が対象かを調べてみましょう。
オンライン申請をしても登録免許税は下がらない
誤解されやすいのがオンライン申請です。法人設立ワンストップサービスなどを使うと、関連手続きをまとめて行えたり、窓口へ行く手間が減ったりします。
ただし、オンラインで申請しても登録免許税の額そのものは変わりません。法務局の商業・法人登記の案内にも、オンライン申請による登録免許税の軽減は示されていません。
オンライン化で下がるのは証明書の取得手数料です。登記事項証明書は600円が490円に、印鑑証明書は500円が420円になります。移動や郵送の手間が減る点も実務では価値があります。
登録免許税を実際に下げられるのは、前の項で紹介した特定創業支援等事業のルートだけです。
合同会社を選ぶ|ただし費用だけで決めない
設立費用だけを見れば、合同会社のほうが約10万〜14万円安く済みます。設立後も決算公告と重任登記の分だけ差が出ます。
ただし、将来の資金調達や取引先からの見え方など、費用以外の要素で判断が変わることもあります。株式会社と合同会社の判断軸に戻って考えてください。
会社設立を自分でやる場合と専門家に依頼する場合の費用
ここでは、会社設立の手続きを自分で行う場合と専門家に依頼する場合で、費用がどう変わるかを比べます。金額だけでなく、誰が何を担えるのかもあわせて見ていきましょう。
自分で手続きする場合にかかる費用
費目ごとに、自分で行う場合と依頼する場合を並べます。
| 費目 | 自分で行う場合 | 専門家に依頼する場合 |
|---|---|---|
| 定款の認証手数料 | 同額 | 同額 |
| 定款の謄本手数料 | 同額 | 同額 |
| 収入印紙代 | 紙定款なら4万円/電子定款なら0円 | 電子定款で作成されることが多く0円 |
| 電子定款のための機材・ソフト代 | 手持ちの状況によって発生する | 依頼先が対応するため発生しない |
| 登録免許税 | 同額 | 同額 |
| 専門家報酬 | 発生しない | 依頼する範囲によって変わる |
| 注記 | 法定費用はどちらでも同額です | 差が出るのは機材・ソフト代と専門家報酬の2つです |
表のとおり、法定費用は自分で手続きしても専門家に依頼しても同じ額です。金額が動くのは、電子定款のための機材・ソフト代と専門家報酬の2か所だけです。
一方で、自分で行う場合は書類の作成と法務局とのやり取りに時間がかかります。記載に不備があると補正や再申請が必要になり、登記の完了が遅れます。この時間と手戻りも見ておきましょう。
専門家に依頼する場合の費用の目安と対応できる範囲
依頼先によって、対応できる範囲が資格ごとに定められています。費用より先に押さえておくと選びやすくなります。
| 依頼先 | 費用の目安 | 対応できる範囲 |
|---|---|---|
| 司法書士 | 依頼する範囲によって幅がある | 設立登記の申請の代理。法務局は、登記の申請手続を代理して行う専門家は司法書士であると案内している |
| 行政書士 | 依頼する範囲によって幅がある | 定款の作成と電子定款の作成、事業に必要な許認可の申請 |
| 税理士 | 依頼する範囲によって幅がある | 設立後の税務の届出、記帳・決算・申告。設立手続きを提携先とあわせて対応する事務所もある |
| 注記 | 依頼する範囲によって変わる | 依頼できる範囲は資格ごとに定められているため、費用の大小だけでは比べられません |
費用は、どこまでを依頼するかによって変わります。定款の作成だけか、登記の申請までか、設立後の顧問契約まで含めるかで見積もりの中身が変わります。
設立の手続きだけでなく、設立後に誰へ何を頼むかまで含めて考えておくと、手戻りが少なくなります。書類の不備による補正や再申請の手間を考えると、専門家に依頼する価値は十分にあります。
どちらを選ぶかの考え方
判断の材料は次の3つです。
- 手続きに使える時間…定款や登記申請書の作成、法務局とのやり取りにどれだけ時間を割けるか
- 設立を急ぐかどうか…補正が入ると登記の完了が遅れ、口座開設や契約の開始も後ろにずれる
- 設立後の体制…税務の届出や記帳を誰が担うのか
どちらが正解と決まっているわけではありません。自分の状況に当てはめて、時間とお金のどちらを優先するか決めましょう。
会社設立後にかかる費用(維持費)
ここでは、会社設立後に毎年かかる費用を整理します。設立のときの金額だけで会社形態を決めると、あとから毎年の負担が見えてきて判断が変わることがあるためです。
法人住民税の均等割|赤字でも年7万円から
設立後の費用は次の7つです。
| 費目 | 目安 | 備考 |
|---|---|---|
| 法人住民税の均等割 | 標準税率で年7万円から | 赤字でもかかる。自治体によって異なる |
| 社会保険料 | 役員報酬の額によって変わる | 役員1人でも加入義務がある |
| 税理士報酬 | 依頼する範囲によって変わる | 顧問料と決算申告料に分かれることが多い |
| 会計ソフト・記帳の費用 | 契約内容によって変わる | 自社で記帳するか外部に任せるかで変わる |
| 決算公告 | 掲載する方法によって変わる | 株式会社のみ。官報に掲載する場合は掲載料がかかる |
| 役員の重任登記 | 登録免許税1件につき1万円 | 株式会社のみ。資本金の額が1億円以下の会社の場合 |
| 法人口座・オフィスなどの運営費 | 事業の内容によって変わる | 振込手数料や賃料など |
法人住民税には、利益に応じて課される法人税割と、利益に関係なく課される均等割があります。均等割は赤字の法人も納めます。
標準税率では、資本金等の額が1千万円以下・従業者50人以下の会社で、道府県民税2万円+市町村民税5万円=年7万円です。総務省の「法人住民税」の説明では、均等割は地域社会の一員として支払う会費という性格が強いとされています。
この年7万円は標準税率にもとづく金額です。超過税率を採る自治体があり、東京都23区は都が課すなど扱いが異なります。本店所在地の自治体でご確認ください。
社会保険料|役員が1人でも加入義務がある
法人は、役員が1人でも社会保険(健康保険・厚生年金保険)の適用事業所になり、会社負担分が生じます。法人の社会保険料が実際にどれくらいになるかは、個人事業主の場合と比べた記事で解説しています。
 マイクロ法人の社会保険料はいくら?個人事業主と比較
保険料は役員報酬の額で変わるため、報酬をいくらに設定するかとセットで考える必要があります。一人社長の役員報酬をいくらに設定するかは、決め方の手順を別の記事でまとめています。
 一人社長の給料はいくら?役員報酬の決め方を解説
経理にかかる費用|記帳・決算・申告をどう回すか
法人になると、個人事業主のときより決算と申告の手続きが重くなります。法人税・法人住民税・法人事業税の申告に加え、決算書の作成も必要だからです。
そのため、税理士への依頼費用や会計ソフトの費用が毎年かかります。金額は依頼する範囲や契約内容で変わります。
設立初年度は、青色申告の承認申請など期限のある届出も重なります。法人の青色申告承認申請書の書き方と提出期限は、別の記事でまとめています。
 法人の青色申告承認申請書の書き方|記入例と提出期限
法人になってから増える手続きに不安がある方は、会計事務所が開発し税理士が監修する会計アプリ「シフォン(CFOne)」ならオンライン相談を無制限に使えます。設立初年度の疑問をその場で聞ける体制を作れます。
株式会社だけにかかる費用|決算公告と役員の重任登記
株式会社には毎年の決算公告が求められます。官報に掲載する方法を選ぶと掲載料がかかり、金額は掲載する行数などで変わります。
もう1つが重任登記です。株式会社の役員には任期があり、満了するたびに再任の登記が必要で、登録免許税がかかります。
国税庁の登録免許税の税額表によると、役員等に関する事項の変更の登記は1件につき3万円、資本金の額が1億円以下の会社については1万円です。
合同会社には決算公告の義務も役員の任期もなく、この2つの費用は発生しません。
会社設立にかかった費用の会計処理|創立費と開業費
ここでは、会社設立にかかった費用を帳簿にどう載せるかを整理します。同じ設立のための支出でも、支払った時期によって使う科目が分かれるのがポイントになります。
設立登記の日を境に創立費と開業費に分かれる
会社設立の費用は、支出の時期で分かれます。
| 区分 | いつの支出か | 具体例 | 根拠 |
|---|---|---|---|
| 創立費 | 設立登記の日より前 | 発起人に支払う報酬、定款の認証手数料、収入印紙代、設立登記の登録免許税など | 法人税法施行令14条1項1号 |
| 開業費 | 設立後、事業を開始するまでの間 | 開業準備のために特別に支出した費用 | 法人税法施行令14条1項2号 |
| どちらにも当たらないもの | 事業を開始したあと | 毎月の家賃、水道光熱費、顧問料など | 通常の経費として処理 |
| 注記 | — | どちらに当たるかは支出の時期と内容によって判断します | — |
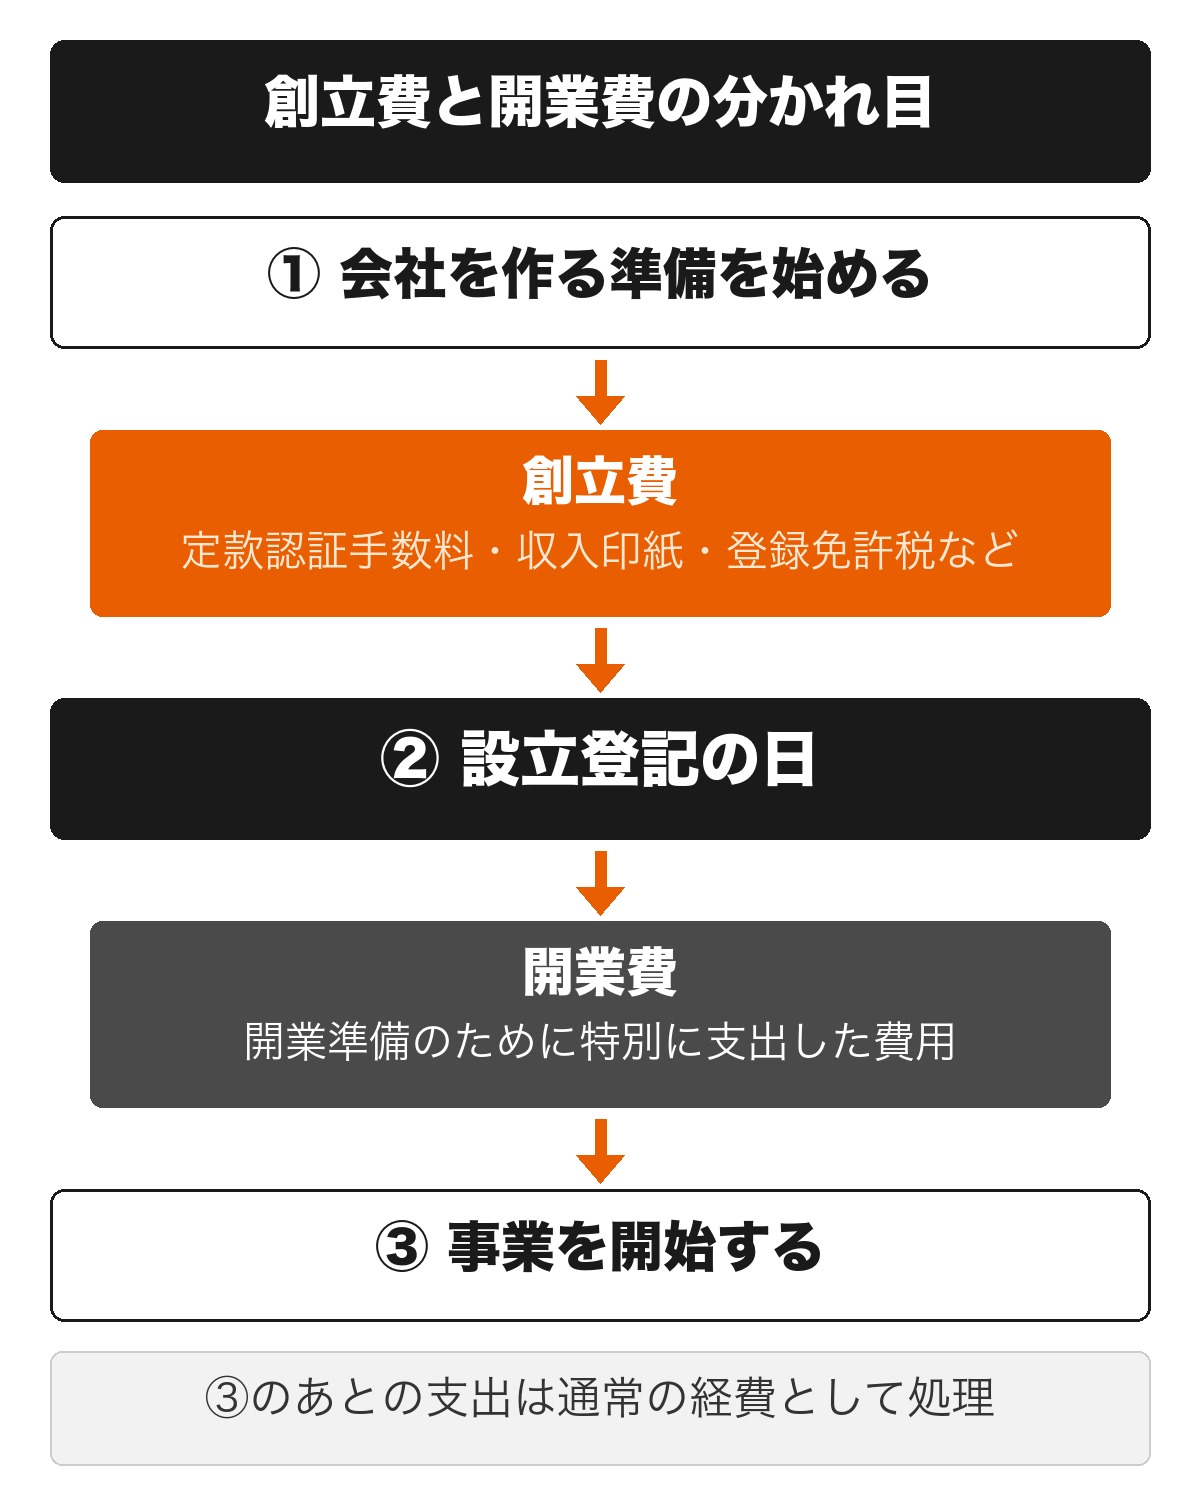
図のとおり、線を引くのは設立登記の日です。それより前に払ったものが創立費、設立後から事業開始までに払ったものが開業費、事業を始めたあとの支出は通常の経費になります。
創立費・開業費はどちらも繰延資産です。支出の効果が翌期以降にも及ぶため、いったん資産に計上したうえで費用にしていきます。
創立費・開業費は繰延資産として任意償却できる
創立費・開業費は、償却の限度額がその繰延資産の額そのものとされています(法人税法施行令64条1項1号)。すでに損金(法人税の計算上、費用として差し引ける金額)に算入した分があれば、それを差し引いた残額が限度です。
限度額が残高そのものということは、いつ・いくら償却するかを会社が決められるということです。実務では任意償却と呼びます。
そのため、赤字の年は償却せずに残し、黒字になった事業年度にまとめて損金にするといった処理も選べます。設立初年度が赤字になりやすい会社には効く仕組みです。
ただし、どの年度にいくら償却するのが適切かは個別の事情によって異なります。迷う場合は、所轄の税務署または税理士にご確認ください。
償却のタイミングを数字を見ながら相談したい方は、オンライン相談が無制限に使える「シフォン」も選択肢になります。設立初年度の帳簿を見ながら聞けるのが強みです。
定款に「設立費用は会社負担」と書いていなくても創立費にできる
実務でつまずきやすいのが定款への書き忘れです。結論から言うと、定款に書いていなくても創立費として処理できます。
国税庁の法人税基本通達8-1-1は、法人が設立のために通常必要と認められる費用を支出した場合、その費用を法人の負担とすべきことが定款等で定められていないときであっても、創立費に該当するものとするとしています。
詳しい文言は国税庁の「第1節 繰延資産の意義及び範囲等」で確認できます。定款に一文を入れ忘れても、設立費用が帳簿に載せられなくなるわけではありません。
ただし対象は「設立のために通常必要と認められる費用」です。個別の支出が該当するかは、所轄の税務署または税理士にご確認ください。
設立費用を発起人が立て替えた場合の考え方
会社ができる前の支出は、まだ口座がないため発起人が自分のお金で立て替えていることが大半です。
設立後に会社が発起人へ精算し、創立費に計上するのが一般的な流れです。
実務上のポイントは2つです。領収書の宛名と日付を残しておくこと、私的な支出と混ざらないようにしておくこと。設立準備用に口座を分けておくと整理が楽になります。
実際の仕訳は次のような形です。
| 場面 | 借方 | 貸方 |
|---|---|---|
| 発起人が立て替えた設立登記の登録免許税15万円を、設立後に会社が精算した | 創立費 150,000 | 普通預金 150,000 |
| 黒字になった事業年度に、創立費15万円を全額償却した | 創立費償却 150,000 | 創立費 150,000 |
精算の可否や範囲は個別の事情によって異なるため、所轄の税務署または税理士にご確認ください。
事業を始めたあとに継続して支払う費用は創立費・開業費に含めない
開業費は、設立後から事業開始までの間に開業準備のために特別に支出した費用です。事業を始めたあとに毎月発生する家賃や水道光熱費、顧問料などは含まれません。
設立手続きを専門家に依頼した費用は、設立登記の日より前の支出であれば創立費に含めます。設立後に継続して支払う顧問料は、別の科目で処理します。税理士報酬をどの勘定科目で処理するかは、8科目の使い分けを別の記事でまとめています。
 税理士報酬の勘定科目は?8科目の使い分けと仕訳例
事業が動き出したあとの経費は、この記事では扱いません。法人が経費にできるものの全体像は、勘定科目別の一覧で整理しています。
 法人が経費にできるもの一覧|上限と判断基準
設立初年度は、支出のたびに時期と内容をメモしておくと迷わずに済みます。記帳の基本は経理・記帳のコラムでも解説しています。
創立費と開業費の振り分け、繰延資産の計上。設立してすぐの帳簿づけでつまずきたくない方へ
AI会計アプリ「シフォン」なら、AI自動仕訳で入力の手間を減らせます。判断に迷ったときはオンラインで相談できます。
無料で相談する会社設立の費用に関するよくある質問
ここでは、会社設立の費用について検索されることの多い質問を6つまとめました。本文の要点を、質問と答えの形で整理しています。気になる項目から確認していきましょう。
- 1人で会社を設立するにはいくらかかりますか?
- 株式会社は約16万7,000円から、合同会社は約6万円からです。電子定款にし、定款認証が1万5,000円になる3つの条件をすべて満たす場合の金額です。これに会社の実印などの実費が加わります。
- 資本金10万円で起業できますか?
- 資本金の下限は定められていないため、10万円でも設立できます。資本金100万円未満なら定款認証手数料の区分も最も低くなります。ただし当面の運転資金や許認可の要件とあわせて決めましょう。
- 合同会社がダメだといわれるのはなぜですか?
- 合同会社は会社法に定められた会社形態で、費用が安いこと自体に問題はありません。株式を発行して出資を募れない、認知度の差で説明が要る、代表者の呼称が代表社員になるといった場面で違いが出ます。
- 資本金300万円の会社は大丈夫ですか?
- 費用の面では中間の帯にあたります。定款認証手数料は最も高い5万円の区分になりますが、登録免許税は最低額の15万円のままです。法人住民税の均等割も資本金等1千万円以下の区分にとどまります。
- 会社設立にかかった費用は経費にできますか?
- 設立登記の日より前の支出は創立費、設立後から事業開始までの開業準備の支出は開業費として繰延資産に計上できます。任意償却が認められています。個別の事情で異なるため所轄の税務署または税理士にご確認ください。
- 株式会社と合同会社では設立後の費用も違いますか?
- 違います。株式会社には毎年の決算公告が求められ、役員の任期が満了するたびに重任の登記で登録免許税がかかります(資本金1億円以下は1件1万円)。合同会社にはどちらもありません。
まとめ|会社設立の費用は条件で数万円変わる
株式会社は条件を満たせば約16万7,000円から、合同会社は約6万円から設立できます。金額を動かすのは会社形態・定款の作り方・資本金の額の3つで、電子定款と定款認証1万5,000円の条件がよく効きます。
オンライン申請をしても登録免許税は下がりません。下げられるのは、特定創業支援等事業の証明書を設立前に取得したときだけです。設立後は赤字でも均等割が年7万円からかかり、払った費用は創立費・開業費として計上できます。
まずは3つの条件を満たせるかを確かめ、本店を置く予定の市区町村の創業支援制度を調べてみましょう。起業の準備は起業・開業のコラムでも解説しています。
本記事は一般的な情報提供を目的としたものであり、個別の税務・会計上の判断を保証するものではありません。手数料や税額は制度の改正や自治体の定めによって変わる場合があり、税務上の取扱いも個別の事情により異なる場合があります。実際のお手続きにあたっては、法務局・公証役場・本店所在地の自治体・所轄の税務署または税理士にご確認ください。