
「合同会社」という会社形態を検討しているものの、株式会社と何が違うのか、手続きはどのくらい簡単なのかがはっきりしないまま調べている方は多いのではないでしょうか。
結論として、合同会社は出資者がそのまま経営者になる会社形態で、定款の公証人認証が不要な分だけ株式会社より設立の手間が少なくなります。この記事では、株式会社との違いから選ぶかどうかの判断、設立の手続き、設立したあとの運営の注意点まで順番に整理します。

木村 優太CFOne会計事務所 所長税理士
累計300社以上の申告を手がけ、freee導入実績全国1位の会計事務所で「freee Master of the Year」を受賞した現役の税理士・会計事務所の所長が、本記事の内容を監修しています。
監修者の詳細を見る合同会社とは|株式会社との違い
ここでは、合同会社がどのような会社形態なのか、株式会社と何が違うのかを整理します。この違いが分かると、あとの判断がしやすくなります。
出資者がそのまま経営者になる「持分会社」のひとつ
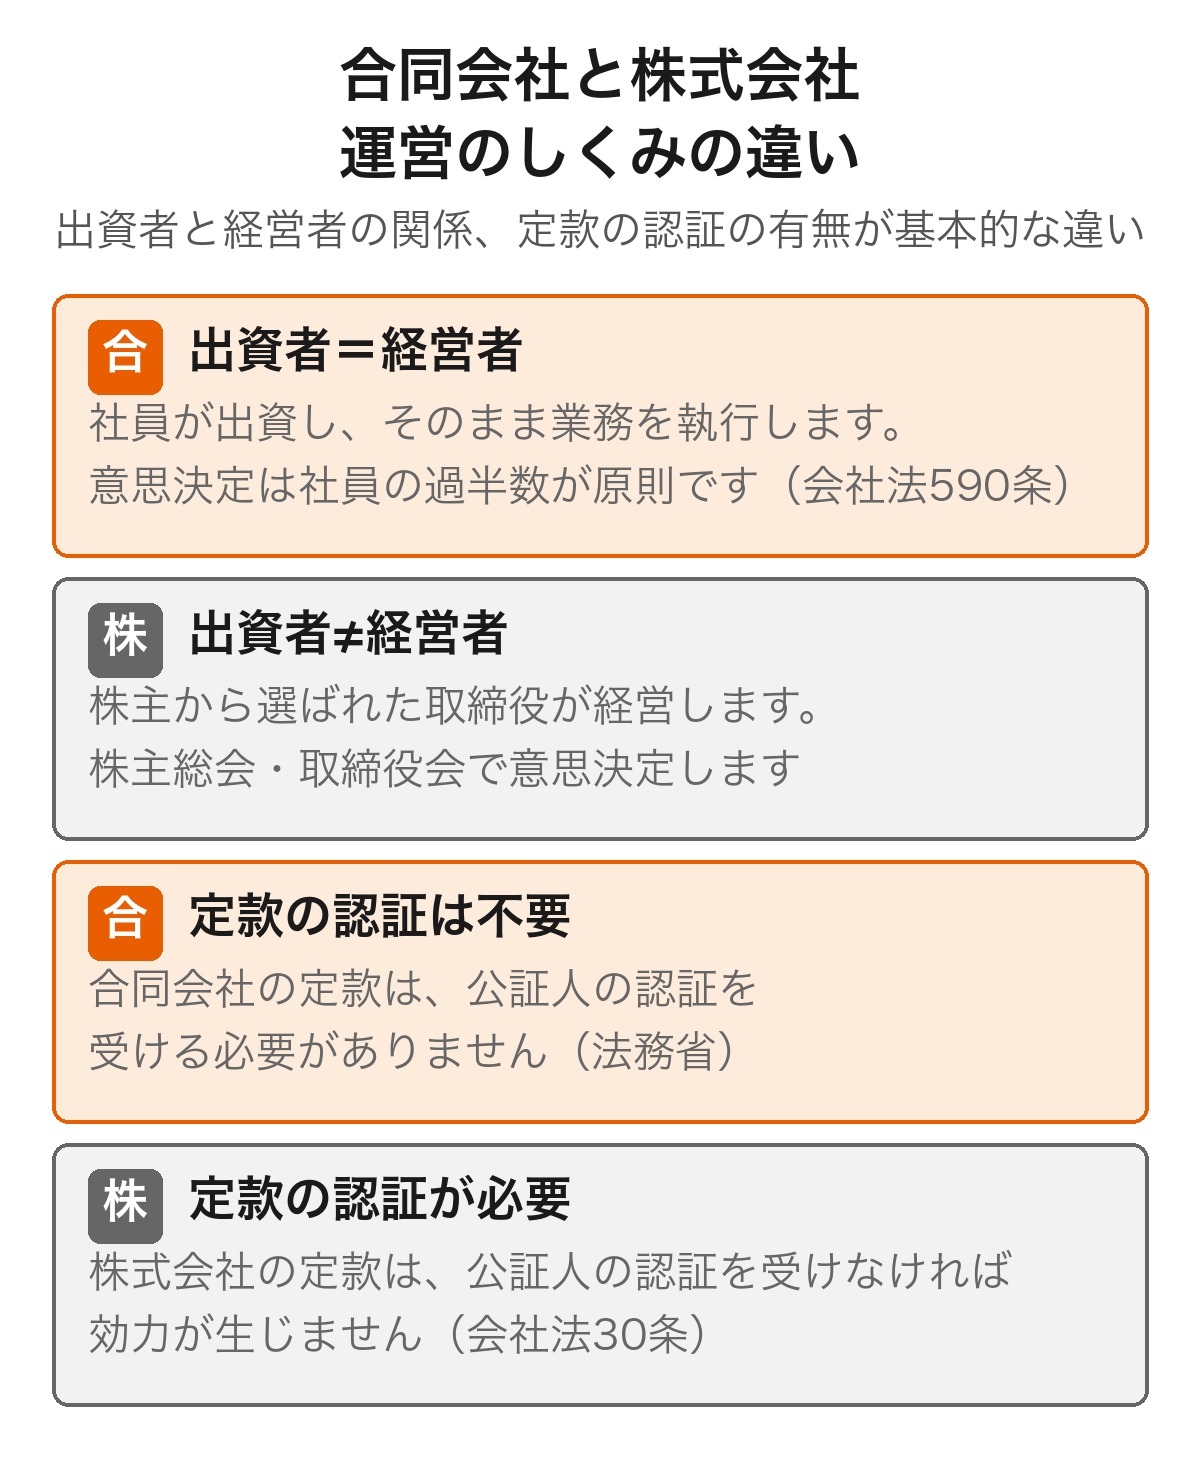
合同会社は、会社法上「持分会社」と呼ばれる会社形態のひとつで、出資した人(社員)がそのまま経営を担います。出資者を株主、経営者を取締役として分ける株式会社とは、この点が根本的に違います。
なお、合同会社の「社員」とは従業員のことではなく、出資して経営に加わる人を指す会社法上の用語です。1人だけで設立することもできますし、複数人で設立することもできます。
株式会社との違いを一覧で比較
代表的な違いをまとめると、次のとおりです。設立費用の目安は資本金額によって変わるため、ここでは登録免許税の最低額を示しています。
| 比較項目 | 合同会社 | 株式会社 |
|---|---|---|
| 出資者と経営者の関係 | 一致(社員がそのまま経営) | 分離(株主と取締役) |
| 意思決定の原則 | 社員の過半数 | 株主総会・取締役会 |
| 責任の範囲 | 有限責任 | 有限責任 |
| 決算公告の義務 | なし | あり |
| 定款の公証人認証 | 不要 | 必要 |
| 登録免許税の最低額 | 6万円 | 15万円 |
合同会社の定款について、法務省は「合同会社の設立手続について」で「合同会社の定款については、公証人の認証を受ける必要はありません」と明示しています。
合同会社を設立するかどうかの判断
合同会社と株式会社のどちらが向いているかは、事業の規模や将来の資金調達の予定によって変わります。ここでは判断の目安を整理します。
こんな人は合同会社が向いている
- 設立の手間と費用を抑えて、まず事業を始めたい人
- 共同経営者がいない、または1〜2名程度の小規模な体制で始める人
- 株式による資金調達(増資・上場)を当面予定していない人
- 決算内容を外部に公告したくない人
会社法上、合同会社の定款に出資額の最低金額を定めた規定はなく(会社法576条)、少額の資本金からでも設立できる点も、小さく始めたい人に合っています。
こんな人は株式会社を選んだほうがよい
- 将来、株式を発行して外部から出資を受ける予定がある人
- 取引先や採用の場面で、なじみのある会社形態としての信用を重視したい人
- 共同経営者が多く、出資額に応じて意思決定権を分けたい人
株式会社での設立が向いていると分かったら、次は具体的な手続きの流れを確認しましょう。基本事項の決定から届出までの6段階は、会社設立の流れを解説した記事にまとめています。
 会社設立の流れ|株式会社の6つの手続きを解説
個人事業主がそもそも法人化すべきかどうかで迷っている場合は、法人化の判断軸そのものから確認しておくと整理しやすくなります。
 個人事業主の法人化|判断基準と手続きを解説
 法人化のタイミング|金額の目安と何月が得か
合同会社の設立手続き|定款の認証がない分シンプル
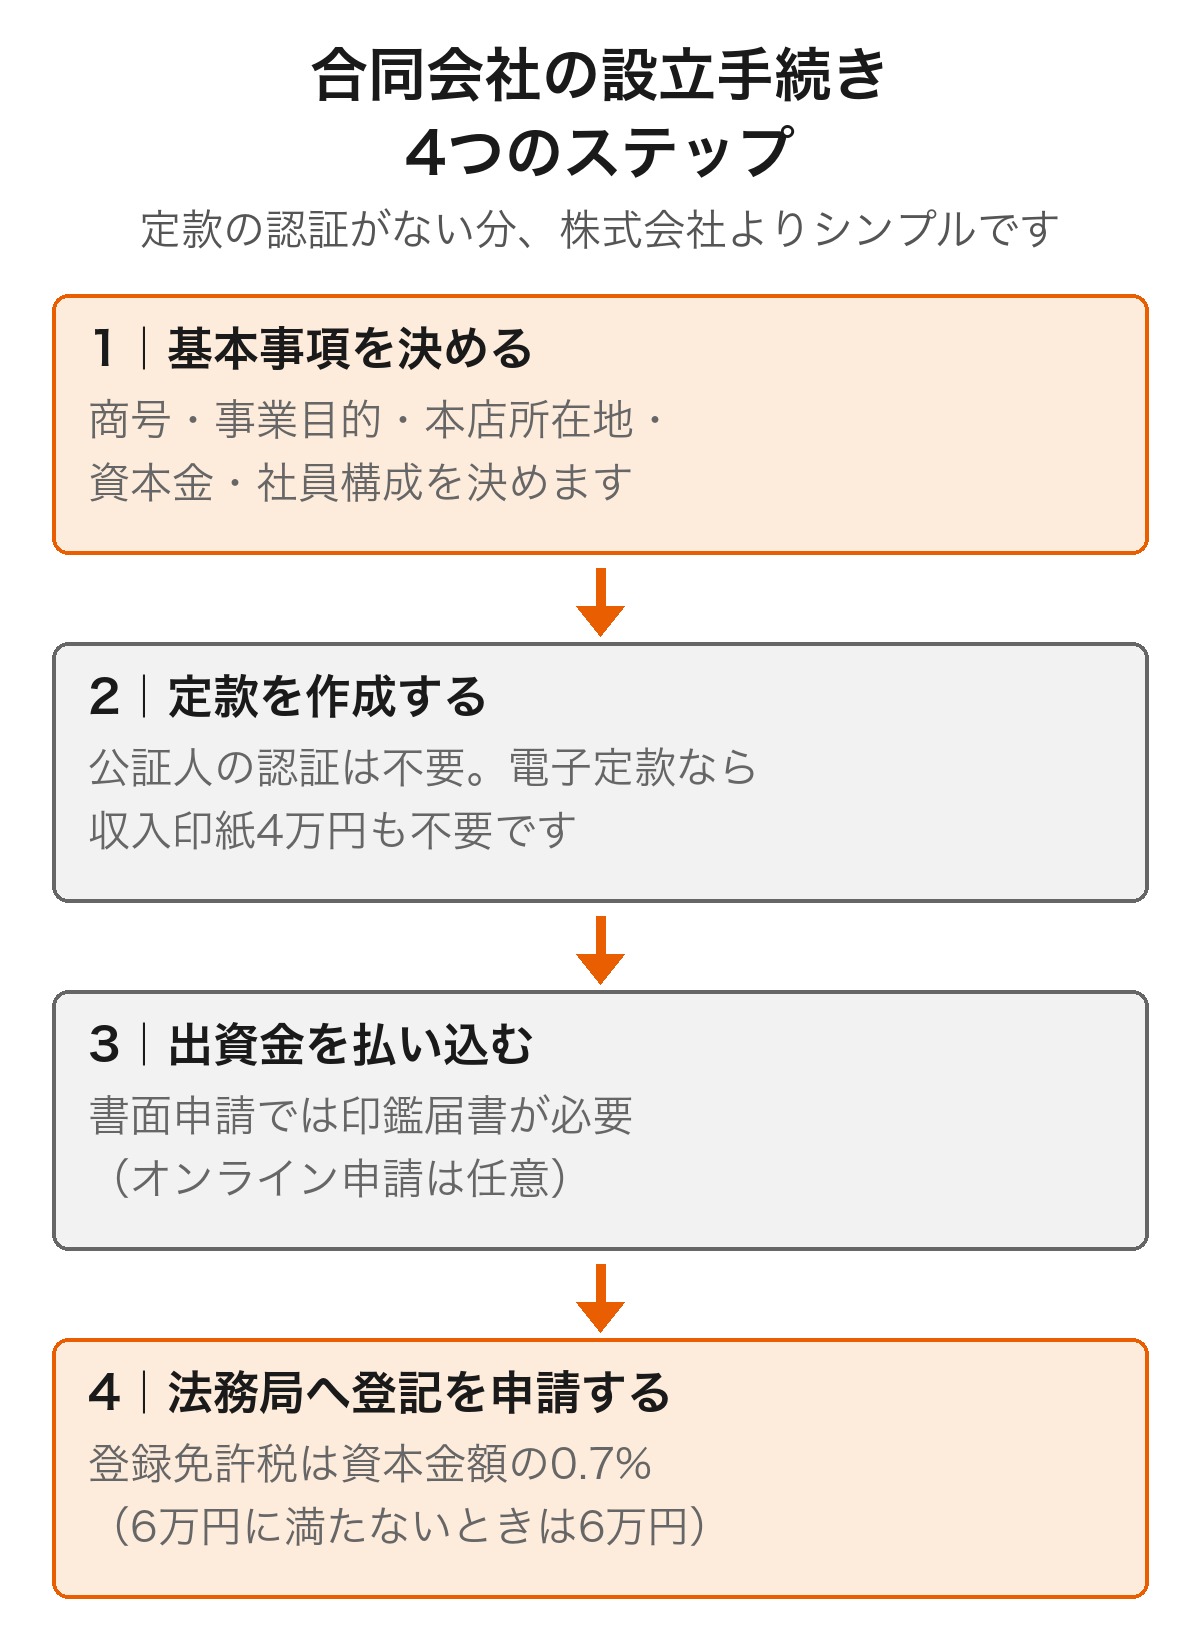
合同会社の設立は、大きく4つのステップで進みます。株式会社と共通する部分も多いですが、定款の認証がない分、手続きにかかる時間と費用を抑えやすくなっています。
ステップ1|合同会社の基本事項を決める
最初に、商号・事業目的・本店所在地・資本金・社員構成など、定款に記載する基本事項を決めます。商号は同一住所に同じ商号の会社がないかなど、事前に確認しておくと後の手戻りを防げます。
ステップ2|定款を作成する(公証人の認証は不要)
持分会社(合同会社を含む)の設立では、社員になろうとする人全員が定款を作成し、署名または記名押印します。この点はe-Gov法令検索「会社法」第575条に定められています。
株式会社の定款は公証人の認証を受けなければ効力が生じませんが(会社法30条)、合同会社の定款には、この認証の手続きがありません。電子定款で作成すれば、紙の定款にかかる収入印紙4万円も不要になります。
電子定款を自分で作るには、マイナンバーカードやICカードリーダライタなどの準備が必要です。行政書士・司法書士に頼らず自力で手続きを進める場合の準備や注意点は、自分で会社を作る方法を解説した記事で詳しく確認できます。
 自分で会社を作るには?必要な準備と判断基準
ステップ3|出資金を払い込み、合同会社の登記書類をそろえる
社員が出資金を払い込み、定款や払込みを証する書面など、登記申請に必要な書類を準備します。このとき必要になるのが、会社の実印を登記所へ届け出る印鑑届書です。
令和3年2月15日から、登記の申請をオンラインで行う場合は、登記所への印鑑の提出が任意になりました。ただし、登記の申請を書面で行う場合は、従来どおり印鑑の提出が必要です。詳しくは法務省の「オンラインによる印鑑の提出又は廃止の届出について」で確認できます。
ステップ4|法務局へ合同会社の設立登記を申請する
必要書類がそろったら、本店所在地を管轄する法務局へ登記を申請します。この登記の申請日が、会社の設立日になります。
登記には登録免許税がかかり、国税庁の「登録免許税の税額表」によると、合同会社は資本金額の1,000分の7(6万円に満たないときは6万円)です。
小規模な資本金では、株式会社の登録免許税が最低15万円であるのに対し合同会社は最低6万円で、差額の9万円分だけ合同会社が安くなります(この差は資本金がおよそ857万円を超えるまで一定です)。
設立費用の内訳(定款・印鑑・証明書などの費用を含めた総額)と、費用を抑えるための具体的な工夫は、会社設立の費用を解説した記事にまとめています。
 会社設立の費用はいくら?内訳一覧と最安ルートを解説
設立の手続きだけでなく、そのあとの経理も気になりませんか
合同会社は決算公告こそ不要ですが、複式簿記による決算書の作成は必要です。AI自動仕訳に対応した会計アプリ「シフォン(CFOne)」なら、設立後の記帳をラクに始められます。
無料で相談する合同会社の設立後に押さえておきたい運営のポイント
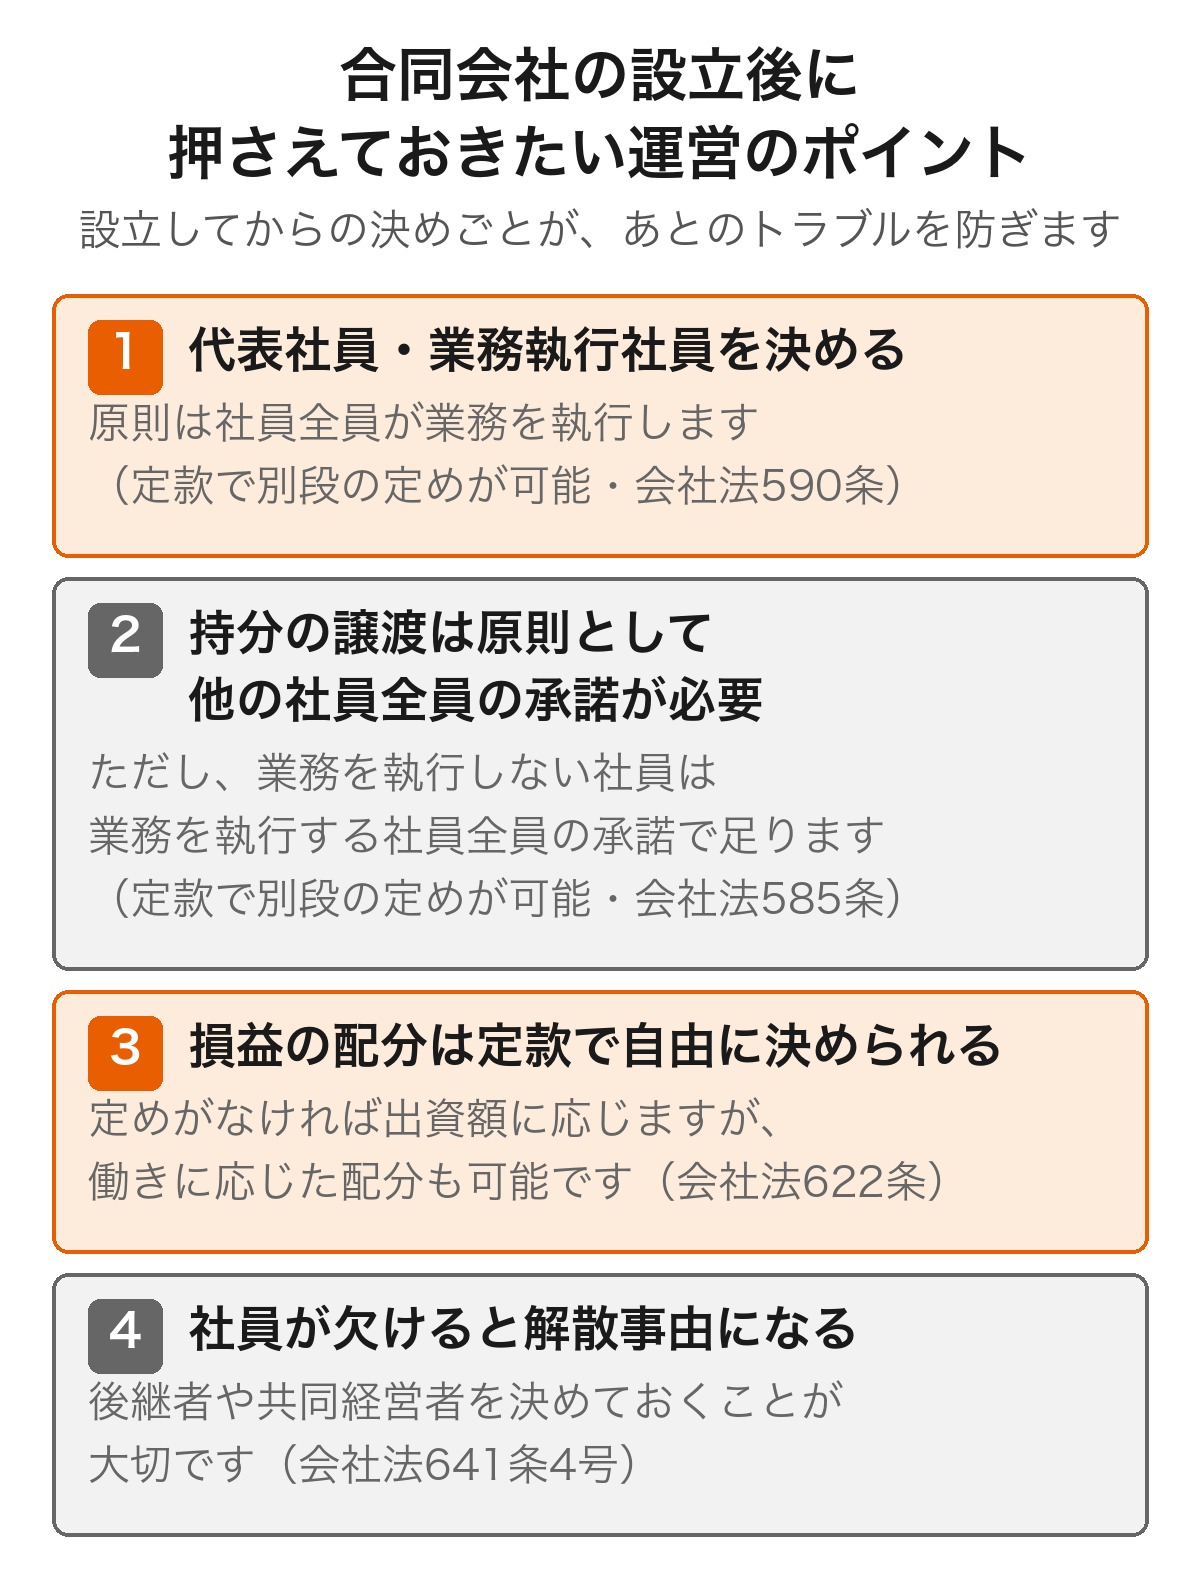
合同会社は設立してからの運営ルールも株式会社と異なります。とくに複数人で設立する場合は、次のポイントを先に押さえておくとトラブルを避けやすくなります。
代表社員と業務執行社員の役割
会社法590条により、社員は、定款に別段の定めがある場合を除き、持分会社の業務を執行します。株式会社のように出資者(株主)と経営者(取締役)を分ける必要はなく、社員が2人以上いる場合の業務は、定款に別段の定めがなければ社員の過半数で決定します。
会社を代表する社員(代表社員)や、実際に業務を担当する社員(業務執行社員)を誰にするかは、定款で定めておくのが一般的です。
持分の譲渡は原則として他の社員全員の承諾が必要
持分の譲渡は、原則として他の社員全員の承諾が必要です(会社法585条1項)。ただし、業務を執行しない社員が持分を譲渡する場合は、業務を執行する社員全員の承諾があれば足ります(同条2項)。これらは定款で別段の定めをすることもできます(同条4項)。
株式会社の株式のように自由に売買できるわけではない点は、複数人で合同会社を設立するときに見落とされやすい違いです。将来、持分を譲渡する可能性がある場合は、あらかじめ定款に譲渡の条件を定めておくと柔軟に対応できます。
損益の配分は出資比率によらず定款で自由に決められる
会社法622条により、損益分配の割合は定款に定めがなければ各社員の出資額に応じて決まりますが、定款で定めれば、出資額とは異なる割合で分配することもできます。
出資額が少なくても、実際に担った業務量に応じて多く分配する、といった設計が可能です。株式会社の配当が原則として持株数に比例するのとは対照的で、合同会社ならではの自由度といえます。
社員が欠けると解散事由になる点に注意
会社法641条は、持分会社の解散事由のひとつとして「社員が欠けたこと」を挙げています。1人だけで合同会社を設立した場合、その社員が退社したり亡くなったりすると、会社は解散することになります。
複数人で設立する、あるいは将来の後継者を早めに決めておくなど、社員が欠けたときにどうするかを事前に考えておくことが、長く事業を続けるうえで重要です。
決算公告の義務はない、ただし計算書類の作成・保存義務はある
株式会社は、定時株主総会の終結後に貸借対照表などを公告する義務があります(会社法440条)が、合同会社にはこの公告義務を定めた規定がありません。
公告が不要というだけで、決算そのものが不要になるわけではない点には注意が必要です。会社法617条により、合同会社を含む持分会社は成立の日の貸借対照表と、各事業年度の計算書類を作成し、10年間保存する義務があります。
また会社法618条により、社員は営業時間内であればいつでも計算書類の閲覧・謄写を請求できます。外部への公告はなくても、社員に対する情報開示の仕組みは用意されています。
合同会社の設立後の税務・記帳を効率化する方法
設立後は、法人税の申告や、複式簿記による決算・記帳が新たに必要になります。自分ですべて行うか、税理士に依頼するかは、取引の量や自分が使える時間によって判断が分かれるところです。いずれの場合も、日々の記帳をどう回すかを設立前から決めておくと、初年度の決算を落ち着いて迎えられます。
記帳の入力そのものを減らしたい場合は、AI自動仕訳とオンライン相談を組み合わせられる会計アプリ「シフォン(CFOne)」のような選択肢もあります。会計事務所が開発し、税理士が監修しているため、自動化ツールだけに任せるのではなく、必要なときに相談できる安心感があります。
経費として計上できる範囲や勘定科目の考え方は、法人になると個人事業主のときより広がります。日々の経理を効率化する具体的な工夫は、法人の経費を解説した記事も参考にしてください。
 法人が経費にできるもの一覧|上限と判断基準
合同会社の設立準備と合わせて、経理の相談もできます
AI自動仕訳・オンライン相談無制限で使える会計アプリ「シフォン(CFOne)」。年10万円(じぶんプラン)、会計事務所が開発した安心のサービスです。
無料で相談する合同会社の設立に関するよくある質問
- 個人事業主と合同会社は、どちらがよいですか?
- 設立の手間や税負担が変わるため、事業規模や将来の見通しによって判断が分かれます。個人事業主から法人化すべきか自体で迷う場合は、法人化の判断軸を整理した記事もあわせてご確認ください。
- 合同会社にはデメリットもあるのですか?
- 株式会社に比べて社会的な認知度がまだ低いことや、持分の譲渡に原則として他の社員全員の承諾が必要なこと(業務を執行しない社員は、業務を執行する社員全員の承諾で足ります)などが挙げられます。事業内容によって影響の大きさは異なります。
- 合同会社は1人でも設立できますか?
- できます。社員1人だけで設立でき、代表社員も自分が務めます。ただし社員が自分1人だけの場合、その社員が欠けると会社の解散事由になる点には注意が必要です。
- 合同会社を設立するには何が必要ですか?
- 定款、出資金の払込みを証する書面、印鑑届書(オンライン申請の場合は任意)などが必要です。定款は公証人の認証を受けずに登記申請へ進めます。
- 合同会社の資本金はいくらから設立できますか?
- 会社法上、資本金の最低金額を定めた規定はありません。ただし資本金は登録免許税の計算や対外的な信用にも関わるため、事業に必要な運転資金も踏まえて決めるのが一般的です。
まとめ
合同会社は、出資者がそのまま経営者になる持分会社の一種で、定款の公証人認証が不要な分、株式会社より設立の手間と費用を抑えやすい会社形態です。
一方で、決算公告の義務がない代わりに計算書類の作成・保存義務はあること、持分の譲渡に原則として他の社員全員の承諾が必要なこと、社員が欠けると解散事由になることなど、設立したあとの運営で押さえておきたいルールもあります。
設立の手続きを進める前に、株式会社との違いと運営のルールを理解したうえで、自分の事業に合う会社形態かどうかを確認しておくと安心です。手続きの詳細や税務の判断に迷う部分は、法務局や所轄の税務署、税理士にご確認ください。
設立後の経理も、まとめてご相談いただけます
税理士監修のAI会計アプリ「シフォン(CFOne)」なら、AI自動仕訳で日々の記帳を減らしながら、オンライン相談を回数無制限で使えます。従業員10名以下の法人・個人事業主向けのサービスです。
無料で相談する本記事は一般的な情報提供を目的としたものであり、個別の税務・会計上の判断を保証するものではありません。制度・税率・控除額・期限等は改正される場合があります。実際のお手続きや判断にあたっては、最新の情報を国税庁等の公式サイトでご確認のうえ、必要に応じて税理士や所轄の税務署にご相談ください。