
法人が赤字になると、法人税と地方法人税、法人住民税の法人税割、法人事業税の所得割はかかりません。どれも、所得や法人税の額をもとに計算する税金だからです。
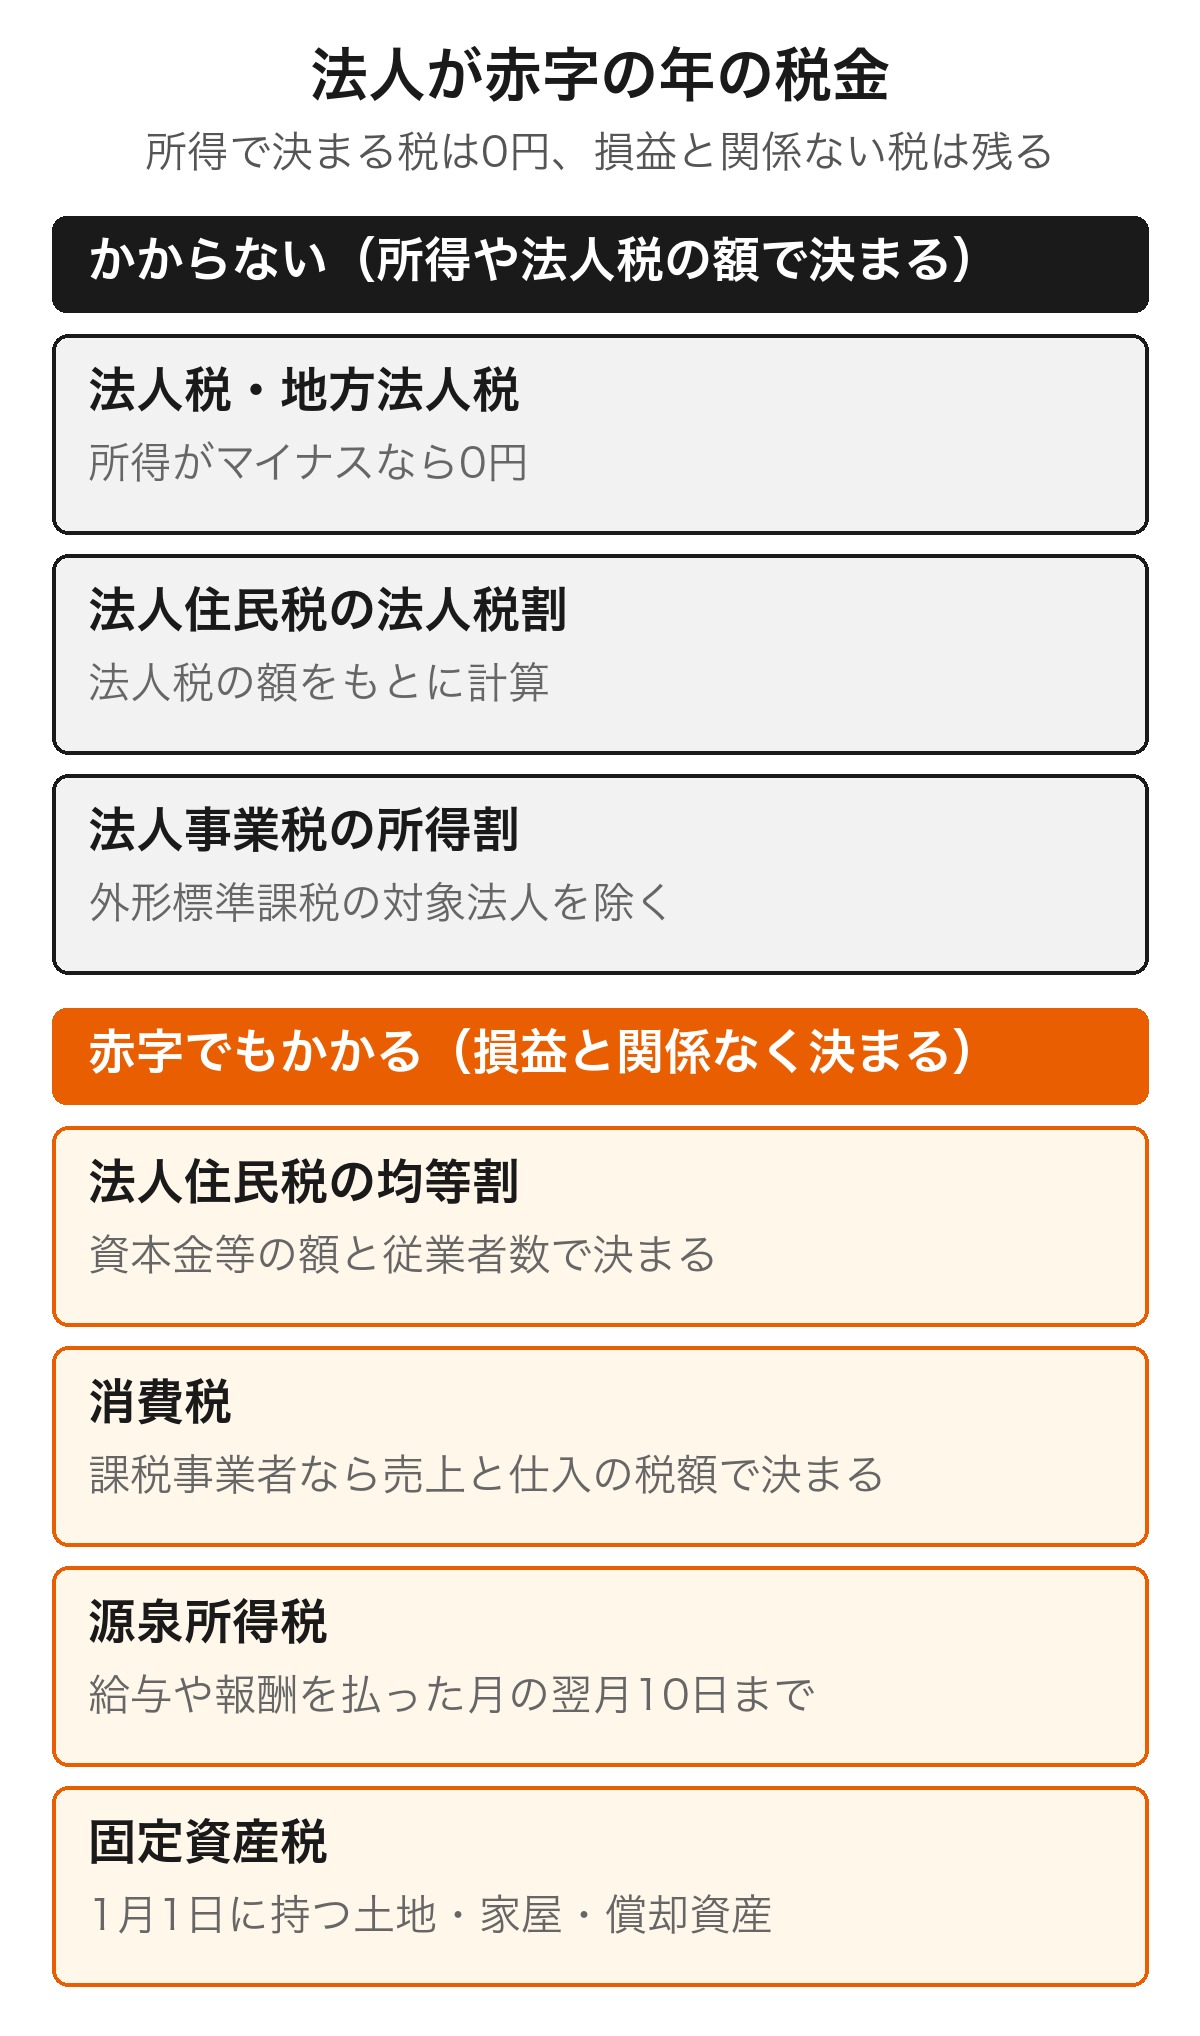
一方で、法人住民税の均等割、消費税、源泉所得税、固定資産税は、赤字の年も納めます。「赤字なのに7万円かかった」という金額の多くは、この均等割です。
この記事では、赤字でも払う税金と払わない税金を分けたうえで、均等割7万円の内訳と決まり方、赤字の年に済ませておく申告と、欠損金の繰越控除・繰戻し還付までを順にまとめます。
CFOne(シフォン)は、AIと税理士でつくるAIネイティブな会計事務所です。事業者がやるのは、承認するだけ。
無料で相談する
木村 優太CFOne会計事務所 代表税理士
前職を含め累計300社以上の申告を手がけてきた税理士です。freee導入実績全国1位の会計事務所で実務経験を積み、2025年7月に「freee Master of the Year」を受賞しました。CFOne会計事務所の代表税理士として、本記事の内容を監修しています。
監修者の詳細を見る法人が赤字のときにかからない税金と払う税金の一覧
法人にかかる税金は、利益(所得)をもとに決まるものと、利益と関係なく決まるものに分かれます。ここでは、赤字の年にどちらに当たるのかを税目ごとに確認します。
所得がなければ法人税と地方法人税はかからない
法人税法(e-Gov法令検索)74条1項は、法人が事業年度ごとに「所得の金額又は欠損金額」を書いた申告書を出すと定めています。所得がマイナスの欠損金額なら、その年の法人税は0円です。
地方法人税は、法人税の額をもとに計算する国税です。地方法人税法9条が課税標準を「課税標準法人税額」としているため、法人税が0円の年は地方法人税も0円になります。
ここでいう赤字は、決算書の損益ではなく、税法で計算した所得のマイナスです。決算書では赤字なのに所得が出るケースは、後の章で説明します。
法人税割と法人事業税の所得割も0円になる
法人住民税は、均等割と法人税割の2つでできています。総務省の「法人住民税」は、法人税割は法人税を納めている黒字の法人だけが払い、均等割は赤字の法人も払うと説明しています。
法人事業税の所得割も、各事業年度の所得を課税標準にする税です(総務省「法人事業税」)。所得割の額をもとに計算する特別法人事業税も、所得割が0円ならかかりません。
例外は、外形標準課税の対象になる法人です。付加価値額にかかる付加価値割と、資本金等の額にかかる資本割があり、赤字の年もかかります。
赤字でも残る4つの税金を表で確認する
赤字の年にかかるかどうかを、小さな会社に関係の深い税目で並べると次のとおりです。
| 税目 | 赤字の年 | 何で決まるか |
|---|---|---|
| 法人税・地方法人税 | かからない | 所得と法人税の額 |
| 法人住民税の法人税割 | かからない | 法人税の額 |
| 法人事業税の所得割・特別法人事業税 | かからない(外形標準課税の対象法人を除く) | 所得と所得割の額 |
| 法人住民税の均等割 | かかる | 資本金等の額と従業者数 |
| 消費税 | かかる(課税事業者の場合) | 売上と仕入にかかる消費税の額 |
| 源泉所得税 | かかる(給与や報酬を払った場合) | 支払った給与や報酬の額 |
| 固定資産税 | かかる(免税点以上の資産を持つ場合) | 1月1日に持っている土地・家屋・償却資産の価格 |
表は、各税目の課税標準を定めた法令と、総務省・国税庁の説明(2026年10月26日確認)をもとにまとめたものです。消費税と固定資産税は、課税事業者かどうか、免税点以上の資産を持っているかで変わります。
赤字の法人でもかかる均等割|7万円の内訳と税金の決まり方
赤字の年に必ず残るのが、法人住民税の均等割です。ここでは、均等割の額が何で決まり、よく耳にする「7万円」がどう積み上がるのかを、条文と東京都の例で確かめます。
均等割は資本金等の額と従業者数で決まる
均等割には、都道府県に払う分と市町村に払う分があります。地方税法(e-Gov法令検索)24条と294条は、その区域に事務所や事業所を置く法人に、均等割と法人税割を課すと定めています。
額の区分は、都道府県分が資本金等の額だけで、市町村分が資本金等の額と、市町村内の従業者数(政令で定める役員を含む)で決まります。標準税率は、都道府県分が52条1項、市町村分が312条1項にあります。
| 資本金等の額 | 従業者数 | 都道府県分 | 市町村分 | 合計 |
|---|---|---|---|---|
| 1,000万円以下 | 50人以下 | 2万円 | 5万円 | 7万円 |
| 1,000万円以下 | 50人超 | 2万円 | 12万円 | 14万円 |
| 1,000万円超1億円以下 | 50人以下 | 5万円 | 13万円 | 18万円 |
| 1,000万円超1億円以下 | 50人超 | 5万円 | 15万円 | 20万円 |
金額は地方税法52条1項・312条1項の標準税率(年額)です。資本金等の額が1億円を超える法人は、都道府県分が13万円以上、市町村分が16万円以上の区分になります。
資本金等の額は、法人税法上の資本金等の額に無償増減資などの加減算をした金額です。それが資本金と資本準備金の合計額に満たないときは、合計額で区分を判定します(52条4項・312条6項、東京都主税局「均等割の税率区分の基準となる『資本金等の額』チェックポイント」)。
7万円は都道府県分2万円と市町村分5万円の合計
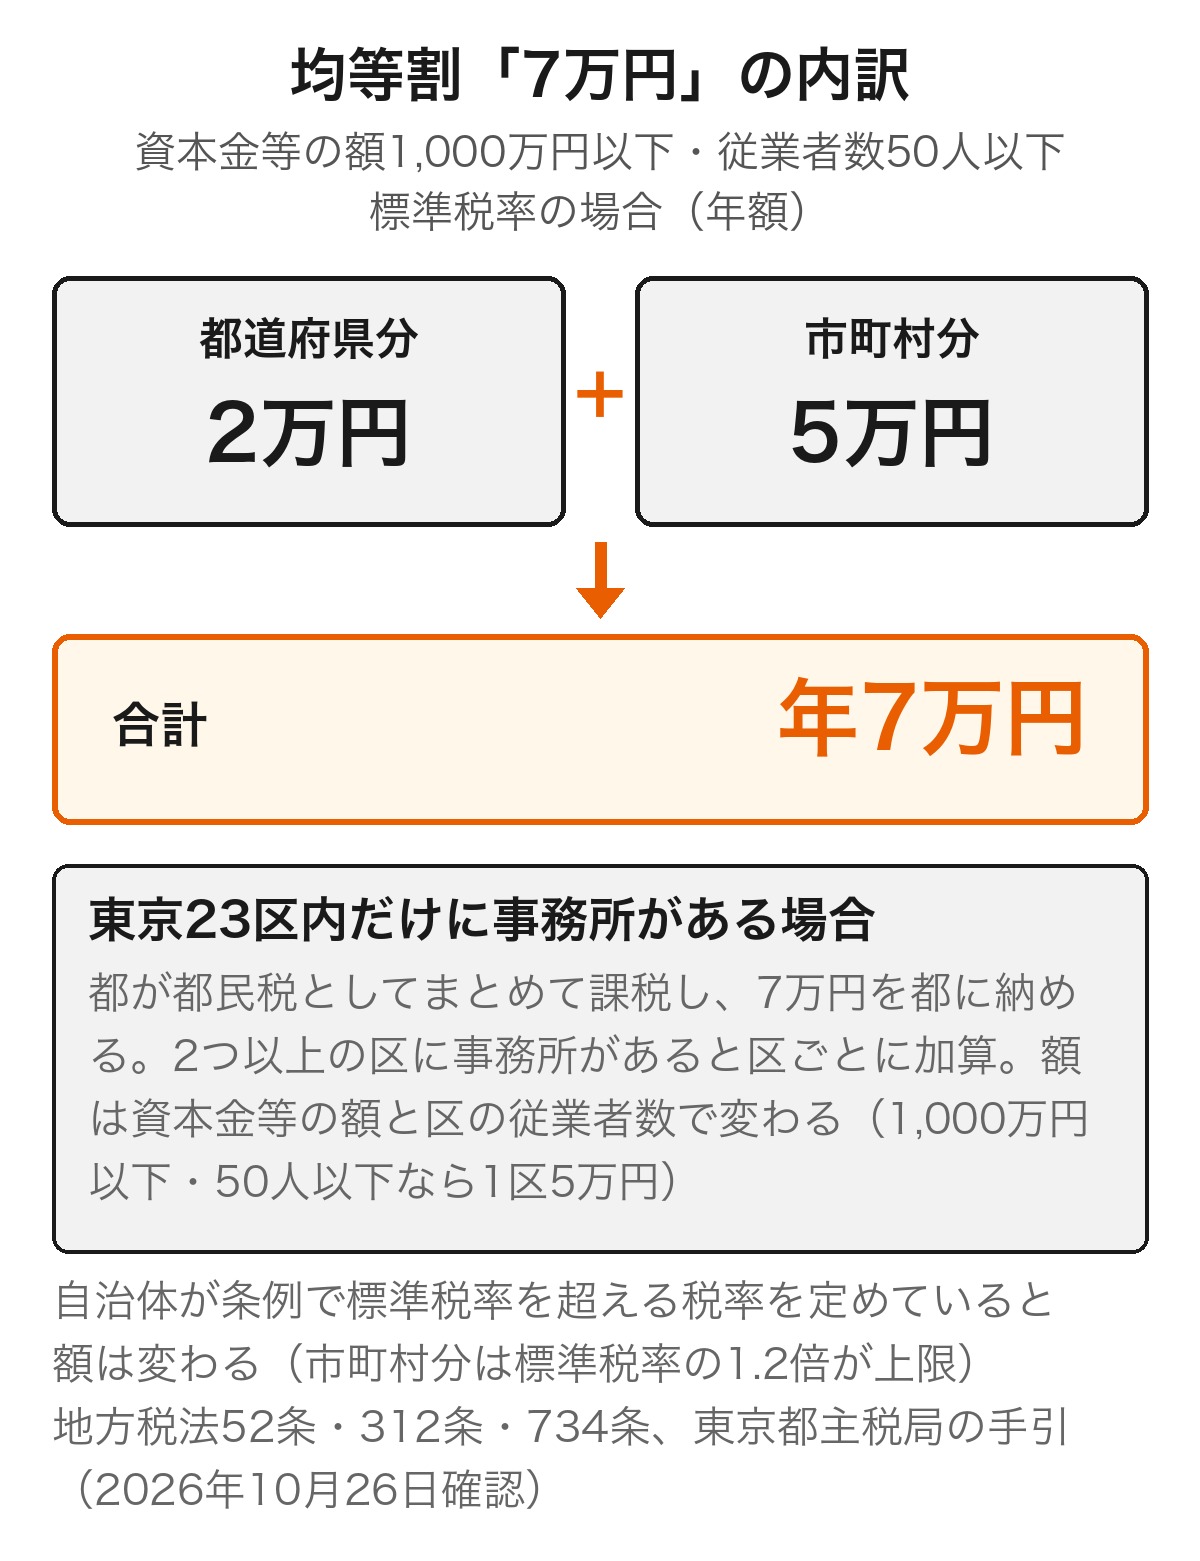
「法人税 赤字 7万円」と言われる7万円は、法人税ではなく均等割の額です。資本金等の額が1,000万円以下で従業者数が50人以下なら、標準税率では都道府県分2万円と市町村分5万円で、合わせて年7万円になります。
役員1人で資本金100万円の会社でも、この区分に当たれば同じ7万円です。売上がまだない年も、事務所や事業所を置いていれば課税されます。
ただし、7万円は標準税率で計算した場合の額です。自治体は条例で標準税率を超える税率を定めることができ、市町村分については、標準税率の1.2倍を超えてはならないと地方税法312条2項が上限を置いています。
役員だけで運営する小さな会社にとって、均等割は売上や利益と関係なく毎年かかる固定の負担です。マイクロ法人と呼ばれる会社の仕組みと、毎年かかる費用は、次の記事で整理しています。
 マイクロ法人とは?定義と法人・個人事業主との違い
東京23区は都がまとめて課税し区をまたぐと加算
23区の中だけに事務所がある法人は、区に市町村民税を払いません。地方税法734条により、都が都道府県分と市町村分を合わせて都民税として課し、法人は都税事務所に申告して納めます(東京都主税局「法人事業税・法人都民税」)。
東京都主税局の「均等割額の計算に関する明細書(第6号様式別表4の3)記載の手引」では、23区内だけに事務所がある法人の均等割額は、資本金等の額1,000万円以下・従業者数50人以下なら7万円です。
2つ以上の区に事務所がある場合は、主たる事務所の区の額に、従たる事務所がある区ごとの額が加わります。この額は、資本金等の額とその区の従業者数で決まります。資本金等の額が1,000万円以下で、その区の従業者数が50人以下なら、1区につき5万円です。
23区と市町村の両方に事務所がある法人や、市町村だけに事務所がある法人は、都に都民税を申告し、市町村には市町村民税を別に申告して納めます。
設立1期目は月割になり申告は2か所へ出す
均等割は、事業年度のうち事務所や事業所を置いていた月数で按分します。地方税法52条3項と312条4項は、年額に月数を掛けて12で割り、1か月に満たないときは1か月とし、1か月未満の端数は切り捨てると定めています。
たとえば7万円の区分の会社が、事業年度の途中で設立して事務所を置いた期間が5か月と10日なら、端数の10日を切り捨てた5か月分として、7万円×5÷12で計算します。
申告と納付の期限は、法人税の申告書の提出期限と同じです。都道府県分は53条1項で都道府県知事に、市町村分は321条の8第1項で市町村長に、それぞれ申告書を出して納めます。赤字で法人税が0円の年も、均等割の申告と納付は必要です。
消費税・源泉所得税など法人が赤字でも納める税金
均等割のほかにも、赤字と関係なく納める税金があります。ここでは消費税・源泉所得税・固定資産税の3つを、なぜ赤字でもかかるのかとあわせて見ていきます。
消費税は利益ではなく売上と仕入の税額で決まる
消費税は、売上で受け取った消費税の額から、仕入や経費で払った消費税の額を差し引いて納めます。国税庁の「No.6101 消費税の基本的なしくみ」のとおり、計算に利益が出てこないため、赤字の年も納める額が出ます。
納める義務があるのは課税事業者です。国税庁の「No.6501 納税義務の免除」は、基準期間の課税売上高が1,000万円以下なら原則として納税義務が免除されるとしたうえで、次の場合は免除されないとしています。
- インボイス(適格請求書)発行事業者の登録を受けている
- 特定期間(原則として前事業年度開始の日以後6か月)の課税売上高が1,000万円を超える(課税売上高に代えて給与等支払額の合計額で判定することもできる)
- 消費税課税事業者選択届出書を出して課税事業者になっている
- 基準期間がない設立1期目・2期目で、事業年度開始の日の資本金が1,000万円以上の新設法人か、特定新規設立法人(親会社などの課税売上高が5億円を超える場合。令和6年10月1日以後に開始する課税期間からは、判定対象者の売上・収入その他の収益の合計(国外分を含む)が50億円を超える場合も対象になります)に当たる
- 合併・分割で事業を承継した場合の免除の特例に当たる
- 高額特定資産を取得した場合の特例に当たる
何期目から課税事業者になるかは、資本金や売上、インボイス登録の有無で会社ごとに違います。赤字の見込みでも、課税事業者であれば消費税の申告と納付は欠かせません。
消費税が払えないときは換価の猶予を申請できる
赤字で手元の資金が足りず、消費税を一度に納められないときのために、国税には猶予制度があります。国税庁の「納税に関する総合案内」は、換価の猶予(国税徴収法151条・151条の2)と納税の猶予(国税通則法46条)を挙げています。
申請による換価の猶予は、次の4つに当てはまる場合に、納める国税の納期限から6か月以内に申請して受けます。
- 国税を一度に納めると、事業の継続や生活の維持が難しくなるおそれがある
- 納税について誠実な意思がある
- 猶予を受けようとする国税のほかに、国税の滞納がない
- 原則として担保を提供できる
認められると、原則1年以内の期間に限って納付が猶予され、猶予期間中の延滞税も軽減されます。猶予を受ける金額が100万円以下の場合、猶予の期間が3か月以内の場合、提供できる担保がない場合の、いずれかに当たれば担保は要りません。
「納税に関する総合案内」は、猶予制度の詳細や個別の事情は所轄の税務署(徴収担当)に相談するよう案内しています。
源泉所得税と固定資産税は損益と関係なくかかる
役員報酬や従業員の給与、税理士などへの報酬を払う会社は、源泉徴収義務者です。国税庁の「No.2502 源泉徴収義務者とは」のとおり、支払のたびに所得税と復興特別所得税を差し引き、原則として支払った月の翌月10日までに納めます。
これは会社の利益にかかる税ではなく、受け取る人の所得税を会社が預かって納めるものです。そのため、会社が赤字の年でも、給与や報酬を払った月には納付が生じます。
固定資産税は、毎年1月1日に土地・家屋・償却資産(事業に使う機械や器具・備品)を持っている人に課される税金です。総務省の「固定資産税の概要」によると、課税するのは市町村(23区は東京都)で、標準税率は1.4%です。
総務省の「固定資産税の概要」では、償却資産の免税点は150万円で、令和9年度分からは180万円になります。事業用の資産が少ない会社では、償却資産に固定資産税がかからない年もあります。
法人が赤字なのに税金がかかるのはなぜ?会計と所得の違い
「決算書は赤字なのに法人税がかかった」という場合は、会計の利益と税法の所得がずれていることが考えられます。ここでは、そのずれと、法人税が0円でも申告が要る理由を確認します。
会計上の赤字でも課税所得が出ることがある
法人税の所得は、決算書の利益から出発し、税法では経費(損金)にならない支出を足し戻して計算します。損金にならない支出が大きいと、決算書では赤字でも所得がプラスになることがあります。
小さな会社で起きやすいのが役員報酬です。国税庁の「No.5211 役員に対する給与(平成29年4月1日以後支給決議分)」のとおり、定期同額給与・事前確定届出給与・一定の業績連動給与のいずれにも当たらない役員給与は、損金になりません。退職給与等は、この判定の対象外です。
たとえば期の途中で役員報酬を増やし、増やした部分が定期同額給与に当たらなければ、その部分は所得に足し戻されます。決算書の赤字が、そのまま税務上の赤字になるとは限りません。
また、3つの類型に当たる給与でも、不相当に高額な部分は損金になりません(法人税法34条2項)。
法人税が0円の年も申告書は期限までに出す
法人税法74条1項は、所得の金額だけでなく欠損金額も申告書の記載事項にしています。赤字で法人税が0円の年も、事業年度終了の日の翌日から2か月以内に申告書を出します。
期限内に出さないと、青色申告の承認にも響きます。国税庁の「法人の青色申告の承認の取消しについて(事務運営指針)」は、2事業年度連続で期限内に申告書の提出がない場合に、2事業年度目以後の承認を取り消すとしています。
決算から申告書の作成、提出と納付までの流れは、次の記事で手順ごとにまとめています。
 法人決算は自分でできる?確定申告の手順・期限とソフト
赤字の年の決算と申告を一人で進めるのが不安なら、CFOneにご相談ください。
法人が赤字の年にしておくこと|税金を取り戻す繰越と還付
赤字の年に出した申告は、翌年以降の税金を減らしたり、前の年に納めた法人税を取り戻したりする土台になります。ここでは欠損金の2つの制度と、その前提になる青色申告を確認します。
欠損金の繰越控除は青色申告の年の赤字が10年使える
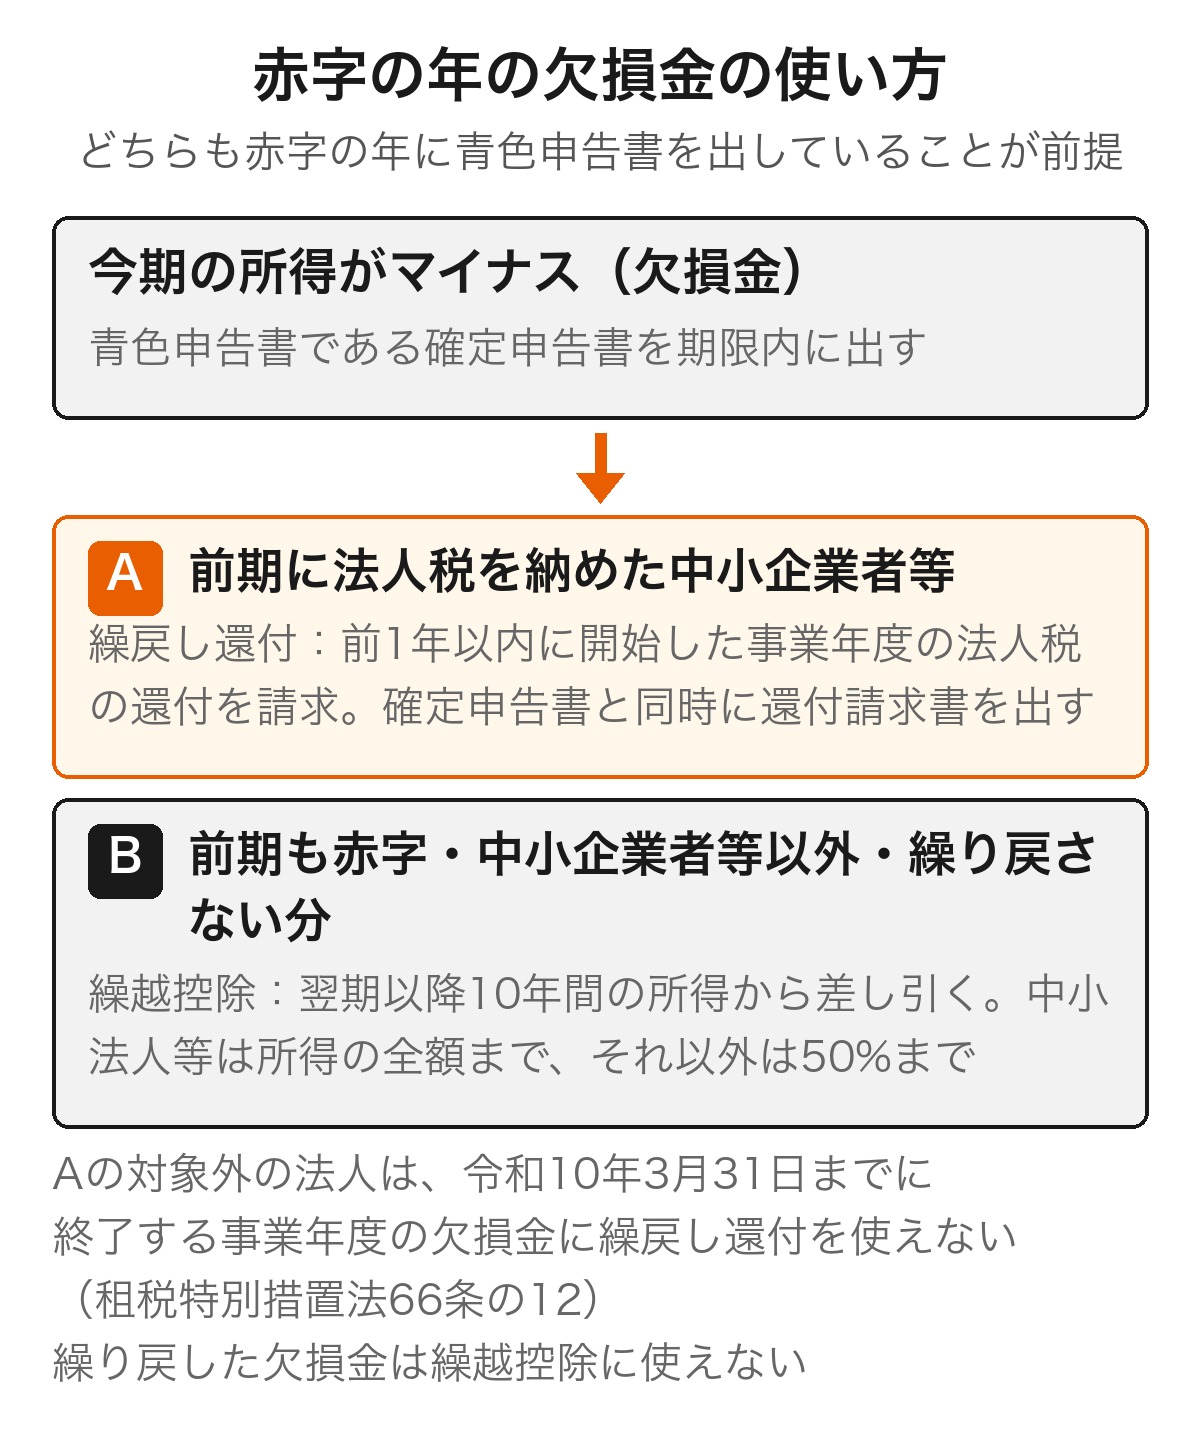
欠損金の繰越控除は、赤字(欠損金額)を翌期以降の所得から差し引ける制度です。国税庁の「No.5762 青色申告書を提出した事業年度の欠損金の繰越控除」のとおり、各事業年度開始の日前10年以内に開始した事業年度の欠損金が対象です。
平成30年4月1日前に開始した事業年度に生じた欠損金は、繰り越せる期間が9年です。使うための要件は、法人税法57条1項・10項とNo.5762によると次の3つです。
- 欠損金が生じた事業年度に、青色申告書である確定申告書を出している
- その後の各事業年度も、連続して確定申告書を出している(白色申告書でもよい)
- 欠損金が生じた事業年度の帳簿書類を保存している
白色申告の年に生じた欠損金は、災害による損失の部分を除いて繰り越せません(法人税法58条1項)。帳簿書類の保存期間も、青色申告で欠損金が生じた事業年度は10年です(国税庁「No.5930 帳簿書類等の保存期間」。平成30年4月1日前に開始した事業年度は9年)。
差し引ける額の上限は、中小法人等なら繰越控除前の所得の全額、それ以外の法人は50%です(法人税法57条1項・11項)。株式会社や合同会社は、資本金1億円以下で、大法人の100%子法人等や大通算法人に当たらなければ中小法人等です。
青色申告で受けられるそのほかの特典は、次の記事で一覧にしています。
 法人の青色申告のメリット|特典一覧と白色との違い
繰戻し還付は前期に法人税を納めた中小企業者等が対象
前期に法人税を納めていて、今期が赤字になった場合は、欠損金を前期に繰り戻して、納めた法人税の還付を請求できます。法人税法80条1項の制度で、繰り戻せるのは赤字の事業年度開始の日前1年以内に開始した事業年度です。
この制度は中小企業者等が対象です。租税特別措置法(e-Gov法令検索)66条の12により、それ以外の法人は、令和10年3月31日までに終了する事業年度の欠損金について使えません。
中小企業者等に当たるのは、事業年度終了の時に資本金1億円以下の普通法人です。ただし、大法人(資本金5億円以上の法人、相互会社・外国相互会社、受託法人)による完全支配関係がある法人、複数の大法人に発行済株式の全部を保有されている法人、大通算法人は除かれます。
国税庁の「No.5763 欠損金の繰戻しによる還付」は、要件を次の3つとしています。
- 還付を受ける事業年度から、赤字の事業年度の前の事業年度まで、連続して青色申告書である確定申告書を出している
- 赤字の事業年度の青色申告書である確定申告書を、提出期限までに出している
- その確定申告書と同時に、欠損金の繰戻しによる還付請求書を出している
税務署長がやむを得ない事情があると認める場合を除き、期限後に申告した赤字の年は繰戻し還付を使えません(法人税法80条3項)。また、還付の計算に使った欠損金は、繰越控除の対象から外れます。
前期が黒字なら繰戻し還付、前期も赤字なら繰越控除が候補です。
1期目から青色申告の承認を受けておく
繰越控除も繰戻し還付も、赤字の年に青色申告書を出していることが前提です。設立1期目は売上が立つ前に費用が先に出ることがあるため、青色申告の承認を受けておくと、その赤字を後の黒字と相殺できます。
法人の青色申告の承認申請書の提出期限と書き方は、次の記事で記入例とともに説明しています。
 法人の青色申告承認申請書の書き方|記入例と提出期限
税務は、承認するだけ。
記帳から決算まで、AIが仕訳や税務の判断を進め、税理士が確認したうえで提案として届きます。事業者は、合っていれば承認ボタンを押すだけ。迷うところは、チャットとオンライン面談(1日30分)で税理士に何度でも相談できます。
無料で相談するわざと赤字にする法人の税金対策を勧めない理由
赤字なら法人税がかからないと聞くと、経費を増やして赤字にしたほうが得だと考えるかもしれません。ただ、税金を減らすために赤字を作るのは、次の3つの理由からお勧めしません。
1つ目は、お金が残らないことです。法人税は所得の一部にかかる税金なので、経費を使って所得を減らすと、減る税金より出ていく現金のほうが多くなります。経費にできる支出の範囲と上限は、次の記事で整理しています。
 法人が経費にできるもの一覧|上限と判断基準
2つ目は、赤字にしても均等割は残ることです。資本金等の額1,000万円以下・従業者数50人以下で標準税率なら年7万円がかかり、消費税や源泉所得税も損益と関係なく納めます。
3つ目は、役員報酬で赤字を作る方法に制限があることです。期の途中で増やした部分は、定期同額給与・事前確定届出給与・一定の業績連動給与のいずれにも当たらなければ損金になりません。
赤字は税金がかからない状態というより、手元の資金が減っている状態です。税額を抑えるなら、赤字を作るより、出た赤字を繰越控除や繰戻し還付で使えるように、青色申告と期限内の申告をそろえておくほうが確実です。
法人の赤字と税金でよくある質問
- 赤字なのに法人税がかかるのはなぜですか?
- 決算書の利益と法人税の所得は同じではありません。損金にならない役員給与などを足し戻すと、決算書では赤字でも所得が出ることがあります。また、法人住民税の均等割は、法人税とは別に赤字の年もかかります。
- 法人が赤字になった場合、法人税はいくらになりますか?
- 税法で計算した所得がマイナス(欠損金額)なら、法人税と地方法人税は0円です。ただし、申告書は事業年度終了の日の翌日から2か月以内に出し、法人住民税の均等割は納めます。
- 法人税が7万円になるのは、赤字でも大丈夫ですか?
- 赤字の年に払う7万円は法人税ではなく、法人住民税の均等割です。資本金等の額1,000万円以下・従業者数50人以下で標準税率の場合の額で、利益の有無にかかわらず課されます。
- 赤字経営に税金対策はありますか?
- 赤字の年にできるのは、欠損金を後で使える状態にしておくことです。青色申告で期限内に申告し、帳簿書類を保存しておけば、翌期以降10年の繰越控除や、中小企業者等なら前期の法人税の繰戻し還付を使えます。
- 法人住民税の均等割とは何ですか?
- 都道府県と市町村に事務所や事業所を置く法人に、利益の有無にかかわらず課される税金です。額は、都道府県分が資本金等の額、市町村分が資本金等の額と従業者数で決まります。
- 法人の都民税の均等割の税額はどのように計算されますか?
- 23区内だけに事務所がある法人は、資本金等の額と従業者数の区分で決まる額を都に納めます。1,000万円以下・50人以下なら7万円で、2つ以上の区に事務所があると、従たる事務所がある区ごとの額が加わります。この額は、資本金等の額とその区の従業者数で決まります。
- 合同会社が赤字のときも税金は同じですか?
- 合同会社も法人なので、扱いは株式会社と同じです。所得がなければ法人税はかかりませんが、均等割は資本金等の額と従業者数に応じて課され、課税事業者なら消費税も納めます。
まとめ
法人が赤字の年は、法人税・地方法人税、法人住民税の法人税割、法人事業税の所得割がかかりません。一方、均等割・消費税・源泉所得税・固定資産税は、損益と関係なく残ります。
「赤字でも7万円」の正体は均等割で、資本金等の額1,000万円以下・従業者数50人以下・標準税率の場合の、都道府県分2万円と市町村分5万円の合計です。23区は都がまとめて課税し、設立1期目は月割になります。
赤字の年も申告書は期限内に出し、青色申告で欠損金を残しておけば、10年間の繰越控除や、中小企業者等なら前期の法人税の繰戻し還付につなげられます。
気づいたら、税務が終わっている。
不安は、税理士に相談し放題。お金は、年10万円(税抜)。手間は、承認するだけ。申告書の作成・提出は事業者ご自身で行い、提出前に税理士がチェックします。年10万円(税抜)、翌期も継続する前提のご契約(自動更新)で、freeeの利用料は別途かかります。法人は役員のみの会社が対象です。アプリは株式会社CFOneが提供し、記帳・決算・税務相談はCFOne会計事務所の税理士が担当します。
無料で相談する本記事は一般的な情報提供を目的としたものであり、個別の税務・会計上の判断を保証するものではありません。制度・税率・控除額・期限等は改正される場合があります。実際のお手続きや判断にあたっては、最新の情報を国税庁等の公式サイトでご確認のうえ、必要に応じて税理士や所轄の税務署にご相談ください。