
「マイクロ法人」という言葉には、法律上の定義がありません。この記事では、その位置づけと、通常の法人・個人事業主との違いを一次情報にもとづいて整理します。
結論として、マイクロ法人とは、会社法が定める株式会社・合同会社のいずれかを、代表者1人・小規模で経営する際の呼び方です。作るとどうなるかも含めて見ていきましょう。

木村 優太CFOne会計事務所 所長税理士
累計300社以上の申告を手がけ、freee導入実績全国1位の会計事務所で「freee Master of the Year」を受賞した現役の税理士・会計事務所の所長が、本記事の内容を監修しています。
監修者の詳細を見るマイクロ法人とは|法律上の定義がない言葉です
ここでは、マイクロ法人という言葉が指すものと、法律上どのように位置づけられるかを整理します。
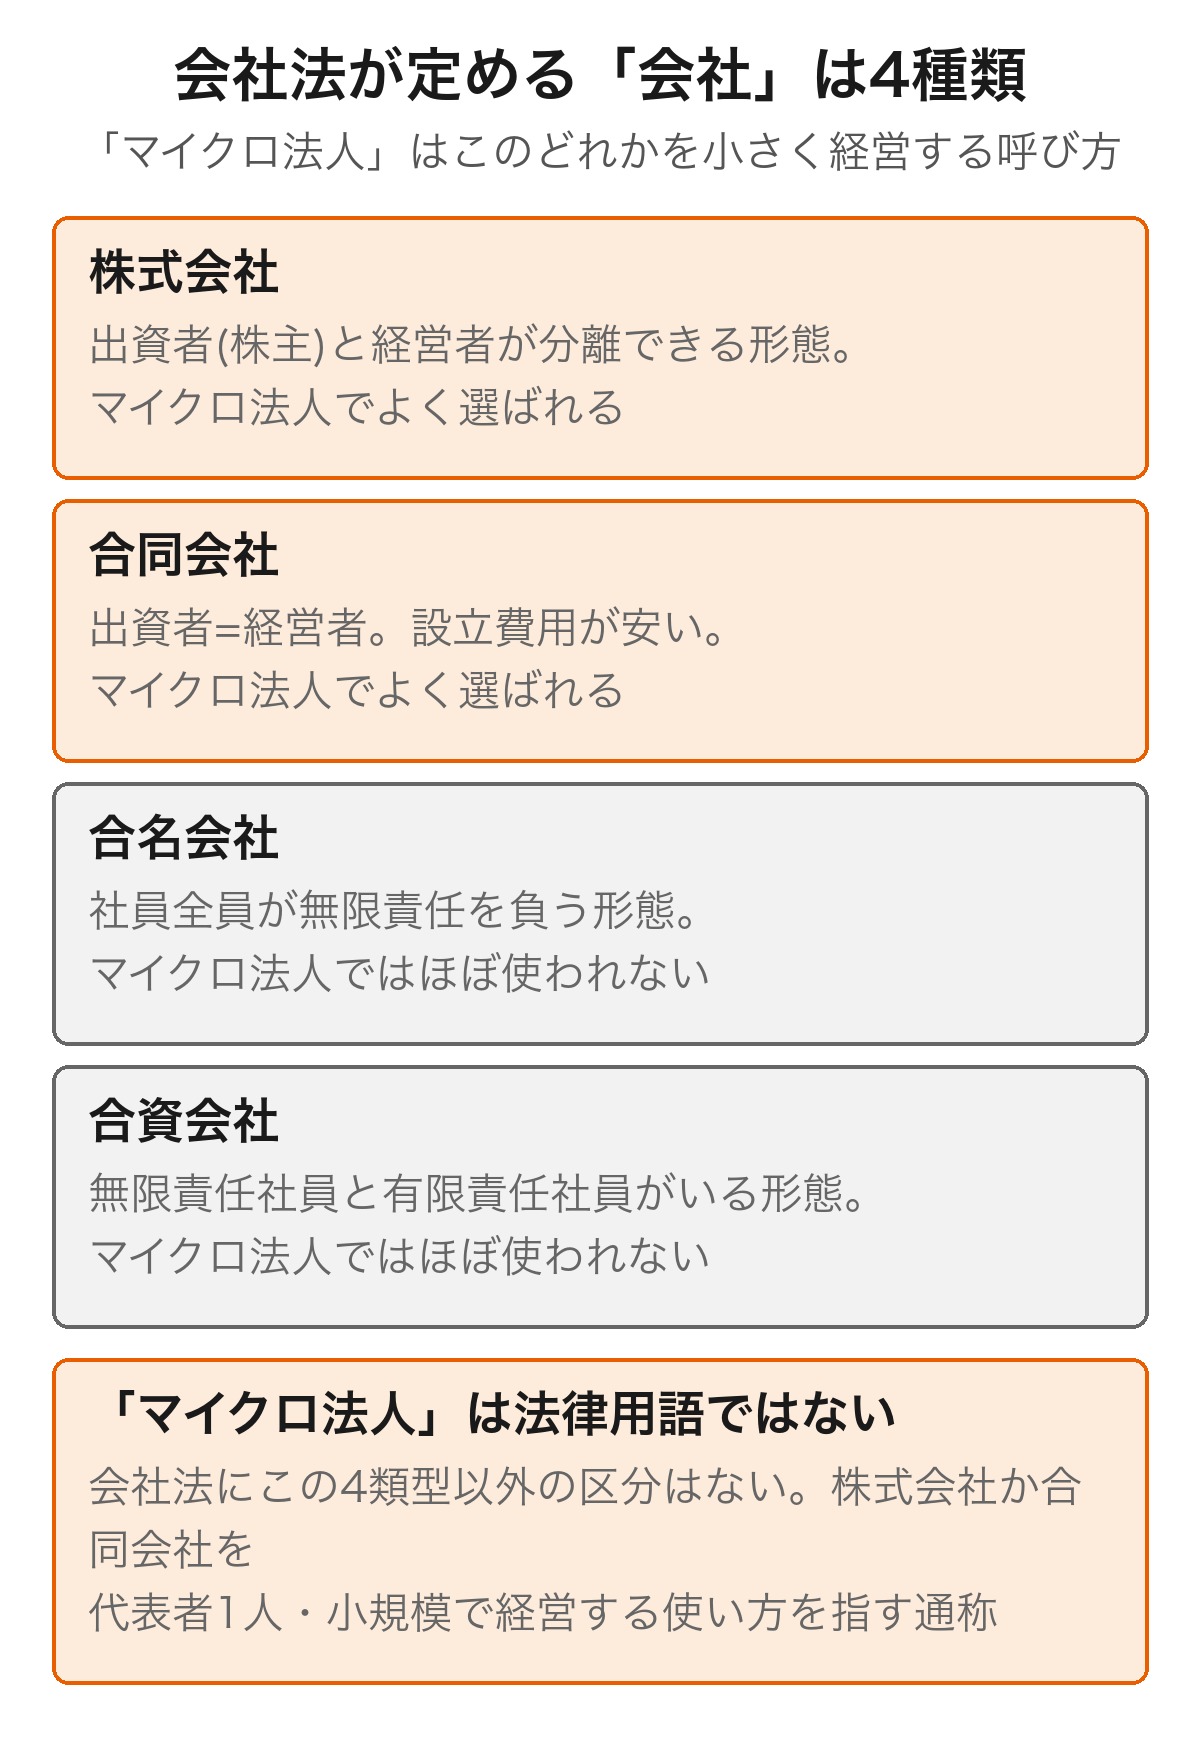
会社法が定める「会社」は4種類、マイクロ法人という区分はない
会社法(e-Gov法令検索)第2条第1号は、「会社」を株式会社・合名会社・合資会社・合同会社の4種類と定めています。この条文に「マイクロ法人」という区分は存在しません。
つまりマイクロ法人は、会社法や税法が定める正式な法人形態ではなく、実務の中で使われるようになった通称です。設立できる法人の種類も、登記の手続きも、通常の会社設立と変わりません。
では何を指して「マイクロ法人」と呼ばれているのか
一般的には、従業員を雇わず、代表者1人(またはごく少人数)で経営する小規模な株式会社・合同会社を指します。個人の副業や資産管理の所得を法人に移す受け皿として設立されることが多いのが実情です。
代表者1人が株式や出資の大半を持つ形は、法人税法(e-Gov法令検索)第2条第10号が定める「同族会社(株主等3人以下とその特殊関係者で、発行済株式の50%を超えて保有する会社)」に、通常は該当します。この位置づけは、後述する制度改正への不安を考えるうえでも重要です。
マイクロ法人と一般的な法人の違い
ここでは、マイクロ法人と、一般的にイメージされる中堅・大企業などの法人との違いを整理します。
設立の手続き・組織のルールは通常の法人と同じ
マイクロ法人だからといって、設立手続きが簡略化されるわけではありません。定款の作成、株式会社なら日本公証人連合会での定款認証、資本金の払込み、法務局「商業・法人登記申請手続」にもとづく設立登記まで、一般的な会社設立と同じ手順を踏みます。
会社法上の株主総会・取締役といった機関設計の規律も、そのまま適用されます。代表者が1人であれば、株主総会と取締役会の判断が実質的に同一人物に集中する、という点が違うだけです。
マイクロ法人としてどちらの会社形態を選ぶか、それぞれの設立手続きの流れは、合同会社と株式会社を解説した記事で確認できます。
 合同会社の設立とは?流れと株式会社との違い
 会社設立の流れ|株式会社の6つの手続きを解説
違うのは「規模」と「使われ方」だけ
マイクロ法人と一般的な法人の違いは、法律上の枠組みではなく、従業員を雇わず事業規模を小さく保つという運用の仕方にあります。売上を拡大する目的ではなく、所得分散や社会的信用の獲得を主な目的に設立されるケースが多い点も特徴です。
この「規模の小ささ」は、次に見る個人事業主との比較でも判断のポイントになります。
マイクロ法人と個人事業主の違い
ここでは、マイクロ法人と個人事業主を、開始の手続きから税務上の扱いまで比較します。
| 比較項目 | 個人事業主 | マイクロ法人 |
|---|---|---|
| 開始の手続き | 開業届の提出のみ | 定款作成・認証(合同会社は不要)・設立登記が必要 |
| 代表者個人が受け取る所得の種類 | 事業所得 | 役員報酬=給与所得(法人の利益には別途法人税) |
| 経費にできる範囲 | 個人事業の範囲内 | 法人の範囲でやや広がる場合がある |
| 社会的信用 | 個人事業主としての信用 | 法人としての信用を得やすい場合がある |
| 赤字のときの税負担 | 所得がなければ税負担は少ない | 赤字でも法人住民税の均等割が発生する |
代表者個人の所得が「事業所得」から「役員報酬(給与所得)」に変わる
個人事業主は事業の利益がそのまま事業所得になりますが、マイクロ法人では、代表者個人が受け取るのは役員報酬(会社が役員に支払う給与)で、国税庁「給与所得」として扱われます。法人の利益には、代表者個人の所得税とは別に法人税がかかります。
役員報酬は定期同額給与(毎月同じ金額で支給する役員報酬)であることが原則で、国税庁「役員給与」の定めにより期の途中で自由に金額を変更できません。
改定できるのは原則として会計期間開始の日から3か月以内で、それ以降は臨時改定事由・業績悪化改定事由に当たる場合を除いて改定できません。決算月別のタイミングは次の記事で解説しています。
 役員報酬の変更タイミングは?決算月別の期限を解説
経費として計上できる範囲も、法人のほうがやや広がる場合があります。法人が経費にできるものの具体的な一覧は法人の経費一覧の記事で確認できます。
また、マイクロ法人から役員報酬を受け取ると、本業の社会保険との関係が問題になる場合があります。社会保険料が実際にどう変わるかは、個人事業主とマイクロ法人の試算を含めて次の記事で詳しく解説しています。
 マイクロ法人の社会保険料はいくら?個人事業主と比較
マイクロ法人を作るとどうなるか|設立と維持の実像
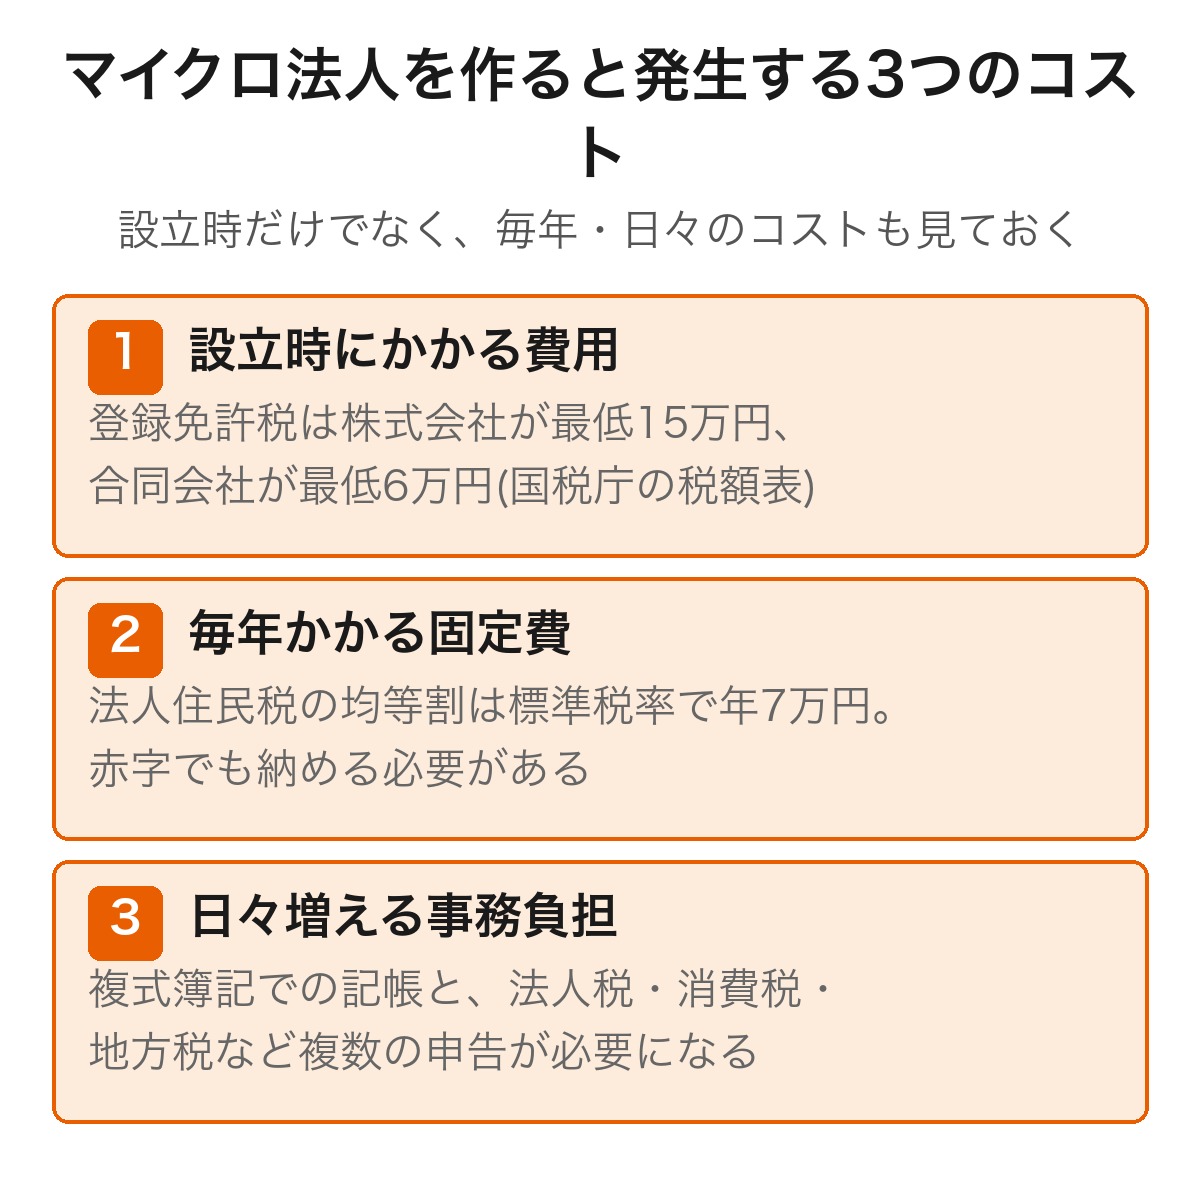
ここでは、マイクロ法人を作ると発生する費用と手間を、設立時・毎年・日々の3つに分けて整理します。
設立時にかかる費用の目安
設立時には登録免許税がかかります。国税庁「登録免許税の税額表」によれば、株式会社は資本金の額の1,000分の7(15万円に満たないときは一律15万円)、合同会社も同じ税率(6万円に満たないときは一律6万円)です。
これに定款に貼る収入印紙代などと、定款認証手数料(合同会社は不要。資本金の額等に応じ3万〜5万円。2024年12月以降、資本金100万円未満で一定要件を満たす場合は1万5,000円)が加わります。金額の区分は日本公証人連合会「Q7. 認証の手数料」で確認できます。
認証手数料が1万5,000円になる要件と、設立費用の内訳や最も安く抑えるルートは、次の記事で詳しく解説しています。
 会社設立の費用はいくら?内訳一覧と最安ルートを解説
専門家に依頼せず自分で手続きを進めれば、法定費用ではなく専門家報酬の部分を抑えられます。自力で進める際の判断基準やつまずきやすいポイントは、自分で会社を作る方法を解説した記事にまとめています。
 自分で会社を作るには?必要な準備と判断基準
毎年かかる固定費|赤字でも法人住民税の均等割
地方税法(e-Gov法令検索)第52条・第312条は、法人住民税の均等割の標準税率を定めています。資本金等の額が1,000万円以下・従業員数50人以下という典型的なマイクロ法人の規模では、道府県民税2万円と市町村民税5万円を合わせた年額7万円が標準税率です。
均等割は所得の有無にかかわらず課される税金のため、事業が赤字であっても納付が必要です。自治体によっては標準税率より高い超過課税を設定している場合もあります。
増える事務負担|複式簿記と複数の申告
設立登記が完了したら、国税庁「新設法人の届出書類」のとおり、設立の日以後2か月以内に法人設立届出書を所轄税務署へ提出しなければなりません。個人事業の開業届だけで済んでいた頃と比べ、届出の種類も増えます。
日々の記帳も、個人事業主の簡易的な帳簿とは異なり、法人は複式簿記による記帳と決算書の作成が求められます。申告も法人税・消費税・法人住民税など複数にわたり、難易度が上がります。
日々の記帳をAI自動仕訳ツールで効率化し、判断に迷う部分だけ専門家に相談できる体制を整えておくと、法人化後の事務負担を抑えやすくなります。税理士監修の会計アプリ「シフォン(CFOne)」は、こうした小規模法人の記帳・申告に対応しています。
マイクロ法人が向いている人・向いていない人
ここでは、ここまでの内容をふまえ、マイクロ法人が向いている人・向いていない人の傾向を整理します。
| 向いている可能性がある人 | 向いていない可能性が高い人 |
|---|---|
| 事業や副業の所得が一定以上ある人 | 所得がまだ少額で、維持費用に見合わない人 |
| 法人としての信用や実績を積みたい人 | 事務負担をできるだけ増やしたくない人 |
| 長期的に事業を育てる意思がある人 | 節税や社会保険料の軽減だけを目的にしている人 |
| 記帳や申告をツール・専門家と進められる人 | 相談できる税理士等の先を確保できていない人 |
とくに、節税や社会保険料の軽減だけを目的にマイクロ法人を検討している場合は、期待した効果が得られなかったり、次の章で解説する否認規定によって法人税や所得税の計算をやり直されたりするリスクがあります。
なお、会社員(サラリーマン)が副業としてマイクロ法人の設立を検討する場合は、就業規則の確認に加え、日本年金機構「複数の事業所に雇用されるようになったときの手続き」にもとづく本業との社会保険の扱いなど、個別に検討すべき論点が増えます。この点は次の記事で詳しく解説しています。
 マイクロ法人はサラリーマンも作れる?注意点も解説
「相談先を持ちながら経理を効率化したい」という方には、税理士監修でオンライン相談が無制限のシフォン(CFOne)も選択肢になります。
マイクロ法人スキームは終了するのか|制度改正への不安に答える
ここでは、「マイクロ法人スキームは終了するのか」といった検索でよく見られる不安に、一次情報で確認できる範囲で答えます。
『マイクロ法人』は法律上の制度名ではないため、『マイクロ法人制度の廃止』という形の改正は想定されません。ただし、社会保険料の軽減などを主目的とした不自然な利用は、同族会社の行為計算否認(法人税法132条)などにより現行制度でも否認され得るほか、将来の制度見直しで扱いが変わる可能性はあります。
このうち法人税法第132条「同族会社等の行為又は計算の否認」は、マイクロ法人の多くが該当する「同族会社」を対象にした規定です。
同条は、その行為や計算を容認すると法人税の負担を不当に減少させると認められる場合に、税務署長が法人税の計算をやり直せると定めています。条文の全文は法人税法(e-Gov法令検索)の第132条で確認できます。
代表者個人の側にも同じ趣旨の規定があります。所得税法(e-Gov法令検索)の第157条は、同族会社の行為や計算によって株主などの所得税の負担を不当に減少させると認められる場合に、税務署長がその人の所得税の計算をやり直せると定めています。
設立を検討するときにまず確かめておきたいのは、事業の実態が伴わない使い方をしていないかどうかです。検討する時点の最新の制度を確認し、判断に迷う場合は設立前に税理士へ相談することをおすすめします。
マイクロ法人の経理・申告に不安がある方へ
AI自動仕訳・オンライン相談無制限のAI会計アプリ「シフォン(CFOne)」。税理士監修の安心感で、法人の記帳・申告をラクにします。年10万円(じぶんプラン)から利用できます。
無料で相談する起業・開業に関する記事は起業・開業カテゴリの記事一覧、日々の記帳方法は経理・記帳カテゴリの記事一覧、税理士選びで迷う場合は税理士カテゴリの記事一覧で確認できます。
マイクロ法人に関するよくある質問
- マイクロ法人の最低収入はいくらですか?
- 法律上の最低収入の要件はありません。目安としては、事業の所得が増え、法人化に伴う費用や事務負担に見合うと判断できる水準からの検討が一般的です。
- マイクロ法人を作るのにかかる費用はどれくらいですか?
- 登録免許税だけでも株式会社は最低15万円、合同会社は最低6万円が目安です(国税庁の税額表)。内訳の詳細は関連記事で解説しています。
- マイクロ法人と個人事業主の違いは何ですか?
- 開始の手続き、代表者個人が受け取る所得の種類(事業所得か、役員報酬としての給与所得か)、経費にできる範囲、赤字時の税負担などが異なります。詳しくは本文の比較表をご覧ください。
- 会社員とマイクロ法人の違いは何ですか?
- 会社員が副業としてマイクロ法人を設立する場合は、就業規則の確認や社会保険の二重加入など、個別に検討すべき論点が増えます。関連記事で詳しく解説しています。
- マイクロ法人という制度は終了する予定がありますか?
- 「マイクロ法人」は法律上の制度名ではないため、「マイクロ法人制度の廃止」という形の改正は想定されません。ただし節税目的の不自然な利用は現行制度でも否認され得るほか、将来の見直しで扱いが変わる可能性はあります。
まとめ
マイクロ法人とは、会社法が定める株式会社・合同会社のいずれかを、代表者1人・小規模で経営する際の呼び方であり、法律が定める正式な区分ではありません。設立や登記の手続きは通常の会社設立と同じで、違うのは規模と使われ方だけです。
個人事業主と比べると、代表者個人が受け取る所得は事業所得から役員報酬(給与所得)に変わり、法人の利益には別途法人税がかかります。作ったあとは登録免許税などの設立費用に加え、赤字でもかかる法人住民税の均等割、複式簿記による記帳と複数の申告という、毎年・日々のコストが発生します。
節税や社会保険料の軽減だけを目的にした使い方では、法人税や所得税の計算が既存の否認規定の対象になり得るほか、将来の制度見直しで扱いが変わる可能性がある点にも注意が必要です。
本記事は一般的な情報提供を目的としたものであり、個別の税務・法務・会計上の判断を保証するものではありません。制度・税率・控除額・期限等は改正される場合があります。実際のお手続きや判断にあたっては、最新の情報を国税庁・法務省・総務省等の公式サイトでご確認のうえ、必要に応じて税理士や所轄の税務署・法務局にご相談ください。