
役員報酬を変更できるのは、原則として事業年度開始の日の属する会計期間開始の日から3か月を経過する日までです。
この期限までに必要なのは、変更後の金額を支払い始めることではなく、改定を決議することです。ここを取り違えると、変更した分を損金(法人税の計算上、経費として認められる支出)にできないおそれがあります。
設立して間もない法人や、従業員10名以下の会社を経営している方に向けて、決算月ごとの期限、3か月を過ぎたときに損金にならない金額、期中でも変更できる例外、社会保険の月額変更届の時期の4点を整理します。
自社の決算月だと、いつまでに決めればいいのか迷っている方へ
AI会計アプリ「シフォン(CFOne)」は、オンライン相談が無制限。役員報酬の期限や手続きの判断に迷ったときに、その場で聞ける相手がいます。
無料で相談する
木村 優太CFOne会計事務所 所長税理士
累計300社以上の申告を手がけ、freee導入実績全国1位の会計事務所で「freee Master of the Year」を受賞した現役の税理士・会計事務所の所長が、本記事の内容を監修しています。
監修者の詳細を見る役員報酬を変更できるタイミングは事業年度開始から3か月以内
ここでは、役員報酬をいつまでに変更できるのか、その期限が自社の決算月ではいつになるのかを整理します。設立1期目の起算点や、そもそもなぜ自由に変えられないのかまで通して確認しましょう。
役員報酬の変更期限は「会計期間開始の日から3か月を経過する日」まで
役員報酬の金額を変更できるのは、原則として会計期間開始の日から3か月を経過する日までにした改定に限られます。
定期同額給与(毎月同額で支給する役員報酬)とは、支給時期が1か月以下の一定の期間ごとで、各支給時期の支給額が同額である給与です。損金に算入できる役員給与の一つとされています。
法人税法34条1項は、定期同額給与・事前確定届出給与(あらかじめ支給時期と支給額を定めて届け出る役員給与)・業績連動給与のいずれにも該当しない役員給与の額は、損金の額に算入しないと定めています。
定期同額給与の範囲は、国税庁の「No.5211 役員に対する給与(平成29年4月1日以後支給決議分)」(令和7年4月1日現在法令等)で確認できます。
なお、確定申告書の提出期限の延長の特例で税務署長の指定を受けている法人は、この「3か月」が「指定に係る月数に2を加えた月数」に置き換わります(通算法人で一定の場合は4か月)。1か月の延長を受けているだけの法人は、3か月のままです。
【決算月別】役員報酬を変更できる期限の一覧
期限は決算月ごとに決まります。期間の初日が午前0時から始まるときは初日を算入し(国税通則法10条1項ただし書)、月で定めた期間は応当する日の前日に満了します(民法143条2項)。そのため、期首の3か月後の応当日の前日が期限になります。
| 決算月 | 変更(改定)を決議する期限 |
|---|---|
| 1月決算(期首2月1日) | 4月30日 |
| 2月決算(期首3月1日) | 5月31日 |
| 3月決算(期首4月1日) | 6月30日 |
| 4月決算(期首5月1日) | 7月31日 |
| 5月決算(期首6月1日) | 8月31日 |
| 6月決算(期首7月1日) | 9月30日 |
| 7月決算(期首8月1日) | 10月31日 |
| 8月決算(期首9月1日) | 11月30日 |
| 9月決算(期首10月1日) | 12月31日 |
| 10月決算(期首11月1日) | 1月31日 |
| 11月決算(期首12月1日) | 2月末日(2月28日。うるう年は2月29日) |
| 12月決算(期首1月1日) | 3月31日 |
期限日ぎりぎりに動くと、株主総会の招集や議事録の準備が間に合わないことがあります。期限の1か月前から検討を始めると落ち着いて決められます。
設立1期目は会社設立の日から3か月以内が期限になる
設立1期目は、最初の事業年度が始まる日が会社設立の日になります。そのため、期限は設立の日から3か月を経過する日です。
設立直後は売上の見通しが立たず、金額を決めきれない時期です。それでも、この期間を過ぎると1期目は原則として改定できません。
なぜ役員報酬は自由なタイミングで変更できないのか
役員は自分の給与額を決められる立場にあります。利益が出そうな期末に役員報酬を増やせば、法人税の負担を後から調整できてしまいます。
これを防ぐために、期首から一定の期間内に決めた金額を、その事業年度を通じて据え置くことが損金算入の条件になっています。
損金に算入できる役員給与は上の3つの類型に限られ、中小法人が日常的に使うのはこのうち定期同額給与です。
法人が損金にできるものの全体像は、勘定科目別の一覧で整理しています。
 法人が経費にできるもの一覧|上限と判断基準
役員報酬の「3か月以内」は決議の期限|支給開始が4か月目でも問題ない
3か月以内に間に合わせなければならないのは、変更後の金額を支払い始めることではなく、変更を決議することです。ここを取り違えると、期限に間に合っているのに間に合っていないと思い込むことになります。
定期同額給与の判定は「支給時期」で期間を区切って行われる
定期同額給与に当たるかどうかは、事業年度をまるごと1本で見るのではなく、改定の前後で期間を2つに区切って判定します。
法人税法施行令69条1項1号は、判定する期間を「事業年度開始の日 または 給与改定前の最後の支給時期の翌日」から「給与改定後の最初の支給時期の前日 または 事業年度終了の日」までと定めています。
つまり、改定前の期間と改定後の期間のそれぞれで支給額が同額であればよい、という構造です。
期限が掛かっているのは改定であって、支給ではありません。
6月25日に決議して7月31日支給分から変えても定期同額給与に該当する
国税庁の「役員給与に関するQ&A」(平成24年4月改訂)には、まさにこの場面を扱った質疑があります。
3月決算・毎月末日払いの会社が、6月25日の定時株主総会で定期給与を月50万円から60万円に増額すると決議し、増額は6月30日支給分からではなく7月31日支給分から適用することにした、という事例です。
これについて国税庁は、4月から6月までの支給額または7月から翌年3月までの支給額がそれぞれ同額である場合には、それぞれが定期同額給与に該当すると回答しています。
理由は、職務執行期間(役員が職務を執行する期間。一般に定時株主総会の開催日から翌年の定時株主総会まで)が定時株主総会の日から始まると解される、という考え方にあります。
同じQ&Aには、6月30日支給分から増額する場合も定期同額給与に該当すると書かれています。どちらでもよい、ということです。
一部の解説では、改定後の最初の支給日を基準に期限を判定するという説明も見られます。実際の回答は国税庁の「役員給与に関するQ&A」でご確認ください。
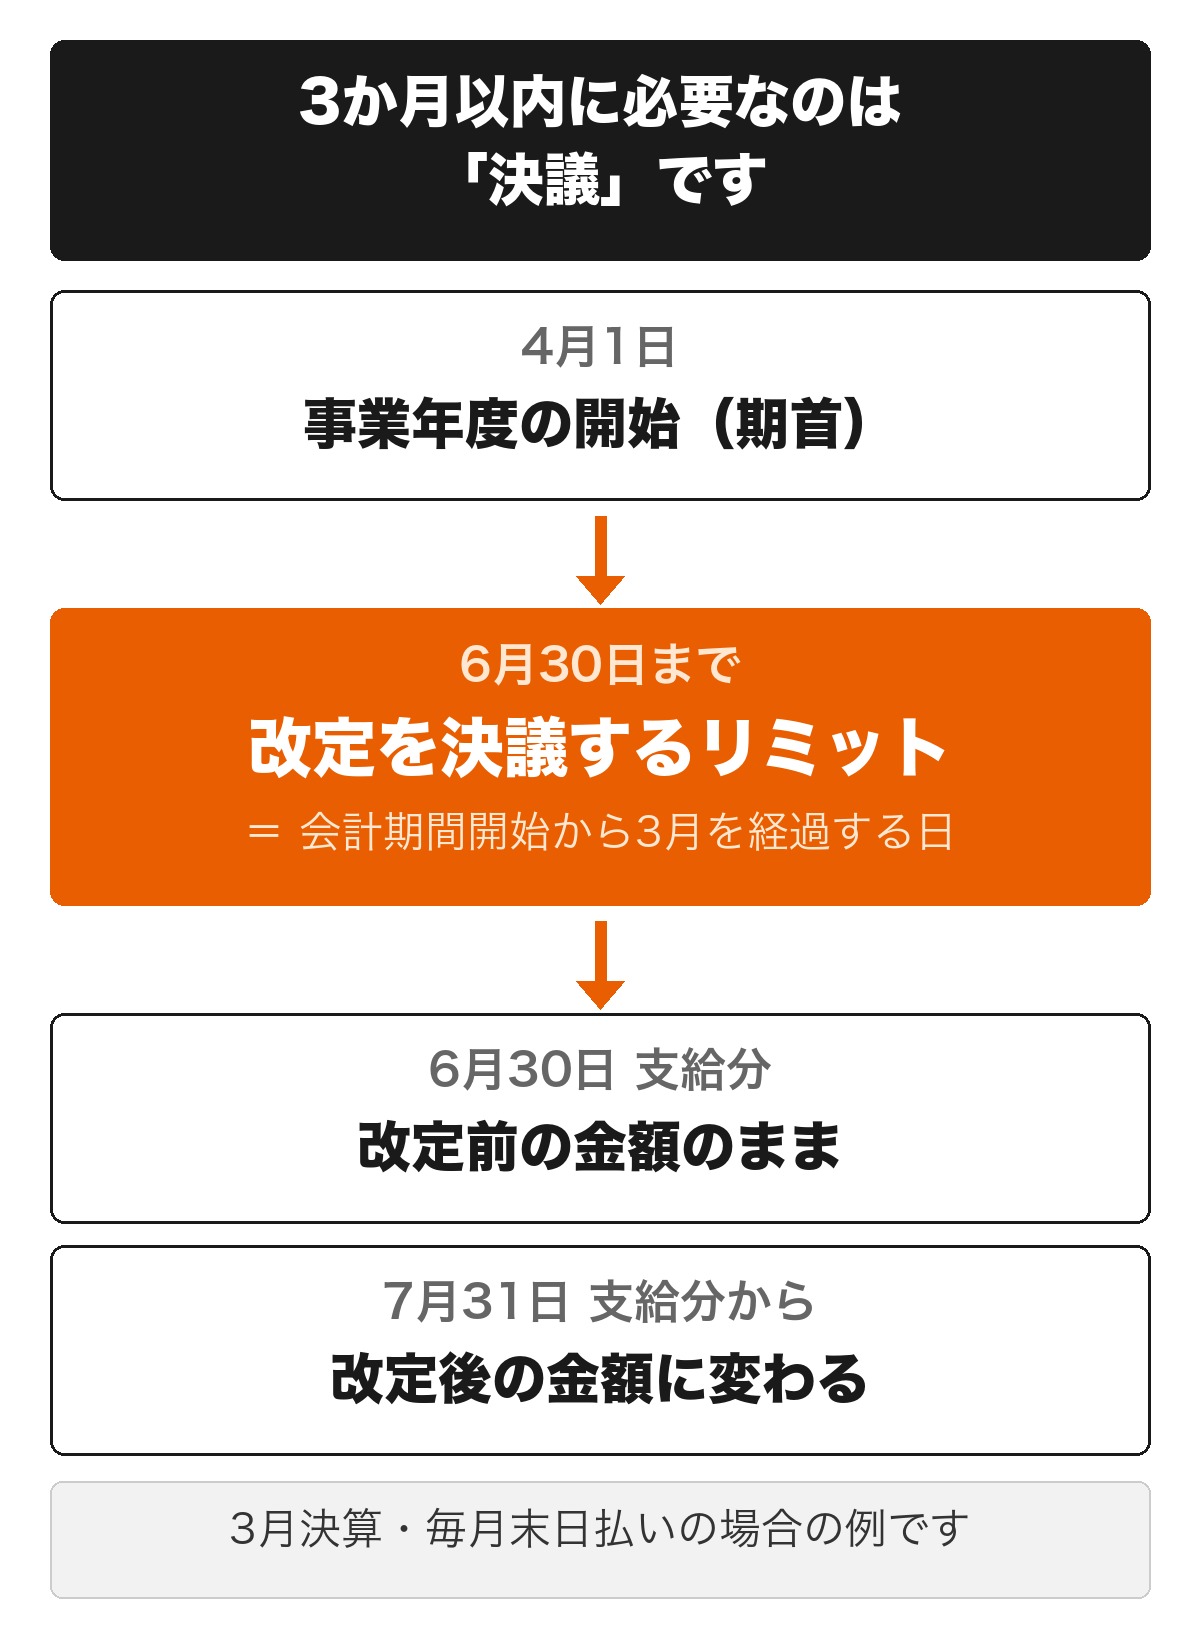
図のとおり、期首は4月1日で、決議の期限は6月30日です。6月30日支給分までは改定前の金額のまま、7月31日支給分から改定後の金額に変わっても差し支えありません。ただし支給時期の定めや決議の内容によって取扱いが異なる場合があるため、迷ったときは所轄税務署または税理士にご確認ください。
翌月払いの会社は「何月分の給与から変わるのか」を決議で明確にする
当月払いでも翌月払いでも、期間の区切りは改定後の最初の支給時期がいつかで決まります。
そのため、議事録には「いつから支給する分を、いくらにするのか」を書いておきます。給与計算期間と支給日がずれる会社では、「〇月分(〇月支給分)から」と書いておくと解釈が分かれずに済みます。
支給時期の定め方は会社ごとに異なります。何月分から変えなければならないという決まりはないため、自社の定めを明確にしておくことが大切です。
取り違えてはいけないのは「3か月を過ぎてから決議してよい」ではないこと
期限までに済ませておくのは決議、新しい金額はそのあとの最初の支給日から。この2つの軸で覚えておくと取り違えにくくなります。
決議が遅れたまま金額を変えると、その事業年度の改定分に損金へ算入されない部分が生じることがあります。次の章で、その金額の計算を見ていきます。
3か月を過ぎて役員報酬を変更するとどうなる?損金にならない範囲
期限を過ぎた変更でも、支給そのものはできます。ただし、増やした分・減らした分の扱いが変わります。いくらが損金にならないのかは、増額と減額で計算のしかたが逆になります。
期中に増額した場合|損金にならないのは「差額 × 改定後の月数」
国税庁の質疑応答事例に、次の計算例があります。3月決算の会社が、5月25日の定時株主総会で取締役に毎月20日・月額50万円を支給すると決議したあと、翌年2月10日の臨時株主総会で同月分から月20万円ずつ増額すると決議した、という事例です。
この場合の損金不算入額は40万円(20万円 × 翌年2月および3月の2か月分)とされています。
増額後の期間は、増額前の50万円に20万円を上乗せして支給したものともみることができます。そのため50万円の部分は定期同額給与として扱われ、上乗せ分だけが損金に算入されません。
増額した金額の全額が損金にならないわけではありません。国税庁の役員給与に関するQ&Aにも、9月から翌年3月までの7か月に10万円ずつ上乗せした事例で損金不算入額を70万円とした例があります。
計算例の原文は、国税庁の「定期給与の額を改定した場合の損金不算入額(定期同額給与)」(令和7年8月1日現在)で確認できます。
期中に減額した場合|損金にならないのは「差額 × 改定前の月数」
減額の場合は、月数を数える向きが逆になります。
国税庁の役員給与に関するQ&Aには、次の事例があります。3月決算・毎月20日支給・月額50万円の会社が、5月25日の定時株主総会では据置きとして議案に上げず、11月25日の臨時株主総会で12月支給分から10万円減額し月額40万円とすると決議した、というものです。
この場合の損金不算入額は60万円(10万円 × 6か月分)とされています。
ここでいう6か月は、定時株主総会のあとの6月分から、減額する前月にあたる11月分までの月数です。期首の4月から数えた月数ではありません。
4月分と5月分の給与は、前年の定時株主総会で決まっていた前の職務執行期間の分として、別に定期同額給与に該当すると整理されているためです。
考え方は増額と同じです。減額後の40万円を継続して支給しており、減額前の期間は40万円に10万円を上乗せしていたともみることができるため、40万円の部分が定期同額給与になります。
役員報酬をどこまで下げられるのか、0円にできるのかは別の記事でまとめています。
 役員報酬の最低額はいくら?0円にできるかを解説
増額と減額で計算のしかたが逆になる理由
増額のときは改定した「後」の期間が上乗せ、減額のときは改定する「前」の期間が上乗せです。向きは逆ですが、考え方は1つです。
継続して支給していた低いほうの金額が定期同額給与として扱われ、それを超える部分が損金に算入されない、という考え方です。
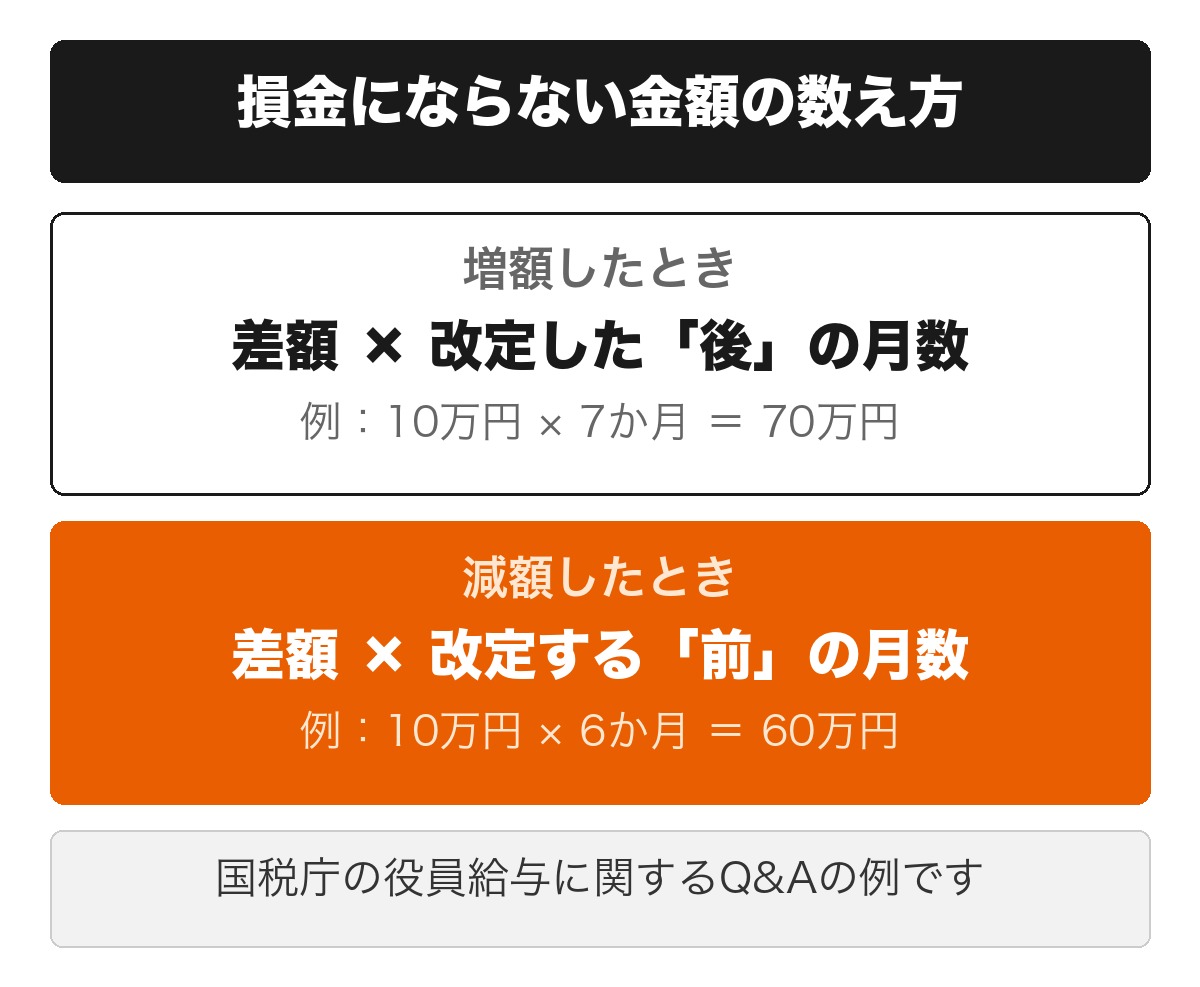
図のとおり、増額なら差額に改定後の月数を掛けた金額、減額なら差額に改定前の月数を掛けた金額が、損金不算入額の目安になります。
変更のタイミングによって損金にできる金額が変わるため、迷ったときに確認できる相手がいると安心です。オンライン相談が無制限に使えるAI会計アプリ「シフォン」なら、判断に迷った時点で相談できます。
損金にならなくても、役員個人の税金と社会保険料はかかる
損金に算入されないのは、会社側の法人税の計算上の話です。支給された役員報酬そのものは、役員個人の給与所得として扱われます。
そのため、所得税・住民税・社会保険料の負担は変わらないと考えられます。期限を外すと、会社と個人の両方に不利益が及ぶ場合があります。
これは法令に明文があるわけではなく、役員給与として支給された事実は変わらないという帰結です。取扱いは所轄税務署または税理士にご確認ください。
役員報酬から実際にいくら手元に残るのかは、手取りの早見表とあわせて試算しています。
 役員報酬の手取り早見表と計算方法をシミュレーション
事業年度の途中でも役員報酬を変更できる3つの例外
3か月を過ぎても、一定の事情があれば期中の変更が認められます。ただし、業績が悪いからという理由だけでは足りず、事情の中身が問われます。ここでは3つの例外を、条文と通達の言葉にそって確認します。
臨時改定事由|役職や職務の内容が大きく変わったとき
1つ目は臨時改定事由(役員の地位や職務の内容が大きく変わったことによるやむを得ない事情)による改定です(法人税法施行令69条1項1号ロ)。
対象になるのは、役員の職制上の地位の変更、その役員の職務の内容の重大な変更、その他これらに類するやむを得ない事情です。
法人税基本通達9-2-12の3は、社長の退任にともなう副社長の社長就任や、合併による職務内容の大幅な変更を例に挙げています。
国税庁の役員給与に関するQ&Aには、代表取締役が病気で2か月間の入院が必要になり、予定していた職務の一部を執行できなくなったため、役員給与を60万円から20万円に減額し、退院後に60万円へ戻した事例があります。
この事例では、減額も復元も臨時改定事由による改定と認められるとされています。一人で経営している会社ほど知っておきたい取扱いです。
ただし、病気なら当然に認められるわけではありません。通達もQ&Aも、臨時改定事由に当たるかは個々の実態に即して判断すると述べています。
業績悪化改定事由|経営状況が著しく悪化したとき(減額のみ)
2つ目は業績悪化改定事由(経営の状況が著しく悪化したことなどの理由)による改定です(法人税法施行令69条1項1号ハ)。
この例外は減額した改定に限られます。増額には使えません。
法人税基本通達9-2-13は、これを「やむを得ず役員給与を減額せざるを得ない事情があること」とし、一時的な資金繰りの都合や、単に業績目標値に達しなかったことは含まれないと注意しています。
国税庁の役員給与に関するQ&Aでは、上半期の業績が予想以上に悪化し、株主との関係上、経営責任から役員が自ら定期給与を減額した事例が該当すると考えられるとされています。
主要な得意先が手形の不渡りを出し、まだ数値的指標は悪化していない段階で経営改善計画を策定した事例も、該当すると考えられるとされています。
一方で、客観的な状況がない単なる将来の見込みによる減額は当たらないとされています。どのような状況があり、どんな経営改善計画を立てたのかを説明できるようにしておく必要があります。
通達の本文は、国税庁の「法人税基本通達 第3款 定期同額給与」で確認できます。
「特別の事情」があれば3か月を過ぎた改定が認められることもある
3つ目は「特別の事情」です。法人税法施行令69条1項1号イの括弧書きは、継続して毎年所定の時期にされる改定が3月経過日等より後になることに特別の事情があると認められる場合は、その改定の時期までとしています。
法人税基本通達9-2-12の2は、親会社の役員給与を参酌して決める常況にあり、親会社の定時株主総会の終了後でなければ決議できない事情を例に挙げています。
継続して毎年所定の時期に改定していることが前提で、単発の遅れには使えません。一般の中小法人が使える場面は限られます。
例外に当たるかどうかの判断で迷いやすいケース
実務では、次のような場面で判断に迷います。
- 売上が前年より減ったものの、著しい悪化と言えるかがはっきりしないケース
- 役員が育児や介護のために業務量を減らしたケース
- 期の途中で新たに役員が就任したケース
いずれも該当するかどうかは個別の事情により判断が分かれます。何があって、どう対応したのかを説明できるよう記録を残したうえで、所轄税務署または税理士にご確認ください。
期中の変更が例外に当たるかどうかは、個別の事情によって判断が分かれます。会計事務所が開発し税理士が監修する「シフォン」なら、こうした判断も含めて相談できます。
役員報酬を変更する手続きの流れと必要書類
役員報酬の変更は、会社が一方的に決められるものではありません。決議と記録の2つを、期限までに済ませておく必要があります。届出が要る場面と要らない場面もあわせて整理します。全体の流れは次のとおりです。
- 変更後の金額を決める
- 株主総会(または取締役会)で決議する
- 議事録を作成して保管する
- 届出が必要か確認する
Step1|変更後の役員報酬の金額を決める
期首からの3か月で、その期の利益の見込みと資金繰りを踏まえて金額を決めます。一度決めると原則として期の途中では変えられないため、下げたくならない水準に置くのが実務の考え方です。
変更後の金額をいくらにするかは、売上に対する割合と相場の考え方から別の記事で解説しています。
 役員報酬は売上の何パーセント?相場と決め方
Step2|株主総会(または取締役会)で決議する
取締役の報酬等は、定款に定めがないときは株主総会の決議によって定めます(会社法361条1項)。
実務では、株主総会で報酬の総額(支給限度額)を決め、各人の金額は取締役会で決議する形も一般的です。国税庁の役員給与に関するQ&Aも、会社法等の規定に従って決議するものは株主総会での決議と同様に扱って差し支えないとしています。
一人会社でも決議は必要です。ただし会社法319条1項により、株主の全員が書面または電磁的記録で同意すれば、決議があったものとみなされます。会議を開くこと自体は省略できますが、書面による同意と記録は必要です。
一人社長の会社で役員報酬をいくらに設定するかは、決め方の手順を別の記事でまとめています。
 一人社長の給料はいくら?役員報酬の決め方を解説
Step3|株主総会議事録を作成して保管する
株主総会の議事については、法務省令で定めるところにより議事録を作成しなければならないとされています(会社法318条1項)。
作成した議事録は、株主総会の日から10年間、本店に備え置きます(同条2項)。支店には写しを5年間備え置きます(同条3項。電磁的記録で一定の措置をとっている場合を除きます)。
議事録に書いておきたいのは、開催日・出席者・決議した金額、いつから支給する分に適用するのか、の4点です。
あとからまとめて作った議事録は、手続きの実態がないと見られるおそれがあります。決議のつど作成しましょう。
役員報酬を変更したあとは、毎月の給与仕訳や源泉徴収の記帳が続きます。AI自動仕訳に対応した「シフォン」を使うと、入力の手間を減らせます。
Step4|税務署・年金事務所への届出が必要か確認する
定期同額給与の改定そのものは、税務署への届出が必要ありません。決議と議事録があれば足ります。
届出が必要になるのは、次の2つの場面です。
- 事前確定届出給与に関する届出。役員賞与を出す場合に必要です
- 社会保険の月額変更届。報酬の変動が随時改定(標準報酬月額の年度途中の見直し)に該当する場合に必要です
事前確定届出給与の届出期限は、原則として「株主総会等の決議をした日から1か月を経過する日」と「会計期間開始の日から4か月を経過する日」のいずれか早い日です。新設法人が設立時に開始する職務について定めた場合は、設立の日以後2か月を経過する日までです。
役員報酬を変更したときの社会保険の手続き|随時改定は税務とは別
税務の3か月ルールとは別に、社会保険にも報酬が変わったときの手続きがあります。時期の考え方も起算点も異なるため、税務と混ぜずに分けて押さえておきましょう。ここでは要件と時期だけを扱います。
随時改定に該当する3つの要件
随時改定(社会保険料の計算のもとになる標準報酬月額を年度の途中で見直すこと)は、次の3つの要件にすべて該当した場合に行われます。
- 固定的賃金の変動。昇給または降給等により、支給額や支給率が決まっている賃金に変動があったこと(役付手当等の固定的な手当の追加・変更も含みます)
- 2等級以上の差。変動月以後引き続く3か月の報酬の平均額から算出した標準報酬月額と、従前の標準報酬月額との間に2等級以上の差が生じたこと
- 支払基礎日数17日以上。変動月以後引き続く3か月の支払基礎日数が、いずれも17日以上であること(特定適用事業所の短時間労働者は11日以上)
標準報酬月額の上限または下限にわたる等級変更なら、1等級の差でも対象になります。
要件の詳細は、日本年金機構の「随時改定(月額変更届)」(更新日2026年7月13日)で確認できます。
標準報酬月額が変わるのは変動月から4か月目
随時改定に該当する場合、標準報酬月額は変更後の報酬を初めて受けた月から起算して4か月目から改定されます。4月に支払われる給与に変動があった場合は、7月からです。
6月までの随時改定は当年の8月まで、7月以降の改定は翌年の8月まで適用されます。
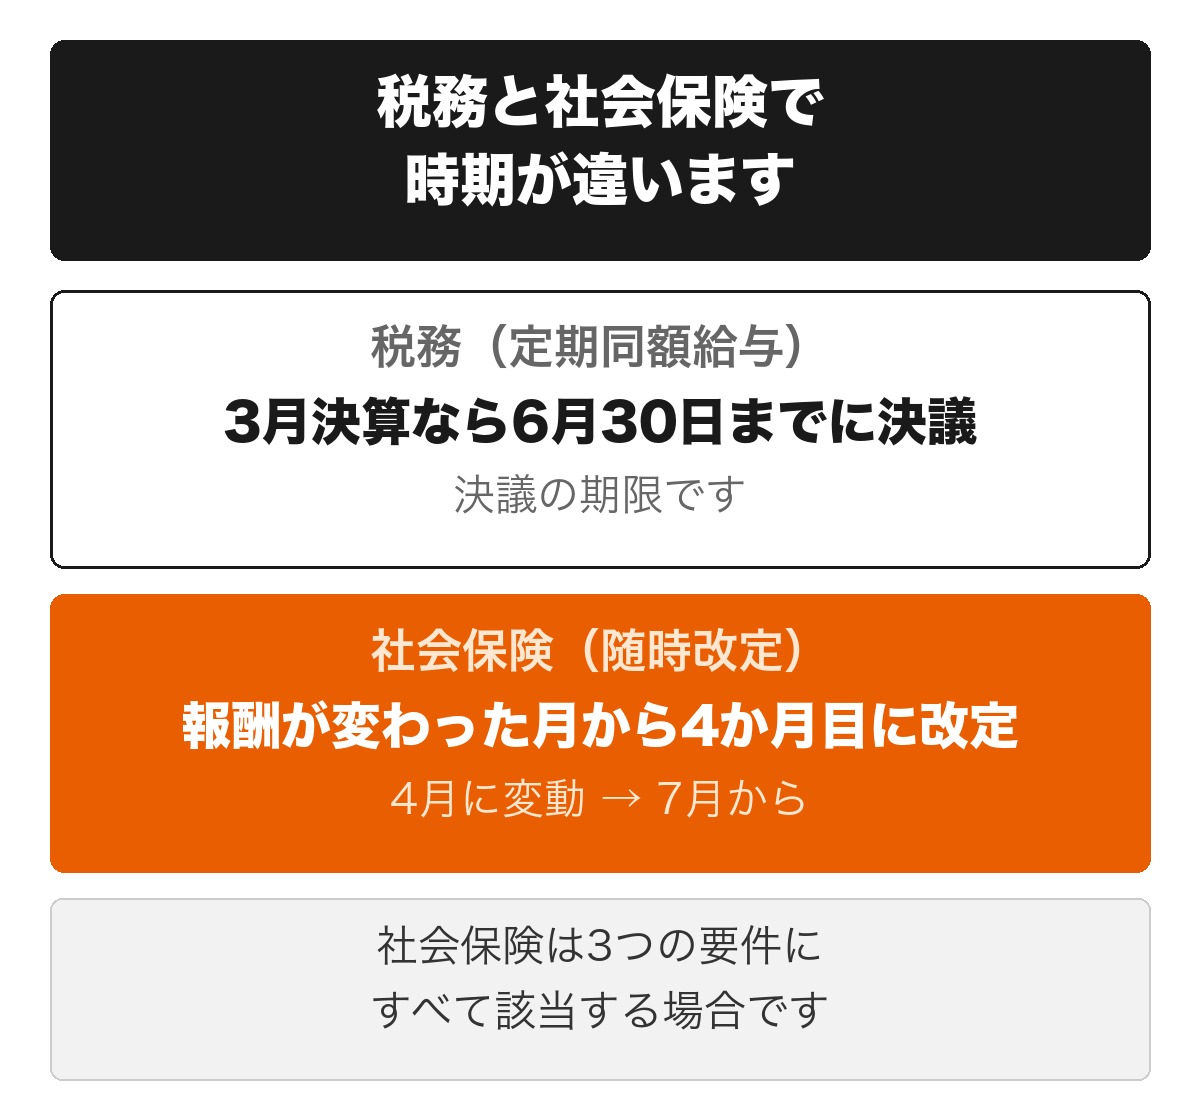
図のとおり、3月決算の会社であれば、税務側は6月30日までに決議、社会保険側は報酬が変わった月から4か月目に標準報酬月額が改定される、という時間軸になります。
月額変更届はいつ出せばいいのか
月額変更届の提出時期は「速やかに」とされています。変動月以後3か月の報酬が確定してから提出します。
事業主が「健康保険・厚生年金保険 被保険者報酬月額変更届」に記入し、事務センターまたは管轄の年金事務所へ提出します。方法は電子申請・郵送・窓口持参から選べます。
変更後の社会保険料がいくらになるかは、別の記事で試算しています。
 マイクロ法人の社会保険料はいくら?個人事業主と比較
役員報酬の変更で迷いやすいケース
最後に、実務で判断に迷いやすい4つの場面を整理します。据え置く年の決議、社宅などの現物の負担、手取りのぶれ、変更できる回数の4つで、いずれも見落とされやすい論点です。
据え置く年も株主総会の決議と議事録は残しておく
前年と同額を続ける年でも、株主総会で同額とする決議をして議事録を残すほうが安全です。
国税庁の役員給与に関するQ&Aは、過去の改定実態などから通常改定の時期が確認できる場合には、改めて決議を経ないときでも同額改定の決議があったときと同様に取り扱うことが相当だと述べています。
裏を返せば、通常改定の時期が確認できることが前提ということです。毎年いつ決めているのかを記録に残す意味は、ここにあります。
社宅や保険料の会社負担も定期同額給与の判定に関わる
定期同額給与には、金銭で支給する役員報酬だけでなく、継続的に供与される経済的な利益のうち、その額が毎月おおむね一定であるものも含まれます(法人税法施行令69条1項2号)。
役員社宅の家賃や生命保険料の会社負担などが当たりうるとされています。金銭の役員報酬を据え置いていても、こうした負担を期の途中で変えると判定に影響する場合があります。
取扱いは個別の事情により異なるため、所轄税務署または税理士にご確認ください。
社会保険料や住民税の改定で手取りが変わっても問題ない
法人税法施行令69条2項は、支給額から源泉税等の額(源泉徴収される所得税、特別徴収される地方税、控除される社会保険料などの合計額)を控除した金額が同額なら、その支給額は同額とみなすと定めています。
額面が同額であれば、社会保険料や住民税の改定で手取りが変わっても、それだけで定期同額給与の要件を外れるわけではないと考えられます。
役員報酬は1年に何回まで変更できるのか
回数を直接定めた規定はありません。法人税法施行令69条1項1号は改定の前後で期間を区分して判定する構造で、イからハまでに該当すれば期間ごとに判定されます。
期首から3か月以内なら何回変えてもよいとは言えず、年1回しか認められないと条文上言い切ることもできません。通常改定は年に一度の定時株主総会で行うのが実務の基本ですが、個別の事情により取扱いが異なるため、所轄税務署または税理士にご確認ください。
役員報酬の変更にともなう経理をラクにする方法
役員報酬を変更したあとは、毎月の給与仕訳や源泉徴収、社会保険料の控除といった記帳が続きます。金額が変わる月は特に間違えやすいところです。
AI会計アプリ「シフォン(CFOne)」は、AI自動仕訳で日々の記帳を自動化できます。会計事務所が開発したサービスで、税理士が監修しています。迷いやすい場面は、回数の制限がないオンライン相談で確認できます。
料金は年10万円(じぶんプラン)で、freee連携にも対応しています。従業員10名以下の法人・個人事業主が主な対象です。
税理士に顧問を頼むほどではないけれど、こういうときだけ聞きたいという方へ
年10万円(じぶんプラン)で、AI自動仕訳とオンライン相談無制限。日々の記帳から役員報酬の期限の相談までカバーします。
無料で相談する役員報酬の変更タイミングに関するよくある質問
- 役員報酬は途中で変えられますか?
- 事業年度の途中でも、臨時改定事由や業績悪化改定事由に当たれば定期同額給与として扱われます。当たらない場合は増減分が損金に算入されないことがあるため、所轄税務署または税理士にご確認ください。
- 役員報酬の変更は3か月以内ならどの月でもいいですか?
- 期限内であれば時期そのものは問われませんが、通常の改定は定時株主総会で年に一度行うのが実務の基本です。改定の時期で改定後の月数が変わるため、資金繰りへの影響も変わります。
- 役員報酬はなぜ変えられないのですか?
- 役員は自分の給与額を決められる立場にあり、期末に増減させると法人税の負担を調整できてしまうためです。そこで、一定の期間内に決めた金額を継続して支給することが損金算入の条件とされています。
- 役員報酬の月額変更届はいつ出せばいいですか?
- 社会保険の随時改定に該当する場合に、変動月以後3か月の報酬が確定してから速やかに、事業主が日本年金機構へ提出します。標準報酬月額が変わるのは変動月から起算して4か月目です。
- 4か月目に役員報酬を変更したらどうなりますか?
- 3類型のいずれにも当たらない改定は、増減した差額が損金に算入されません。増額は差額×改定後の月数、減額は差額×改定前の月数が目安です。3か月以内に決議していれば、支給開始が4か月目でも問題ありません。
- 一人社長の会社でも株主総会の決議は必要ですか?
- 必要です。ただし会社法319条により、株主の全員が書面または電磁的記録で同意すれば決議があったものとみなされるため、会議の開催そのものは省略できます。議事録の作成と保管は必要です。
まとめ|役員報酬の変更は「3か月以内の決議」が起点になる
役員報酬を変更できるのは、原則として会計期間開始の日から3か月を経過する日までです。期限は決算月ごとに決まります。そして、この期限までに必要なのは決議です。
決議さえ期限内であれば、支給が4か月目から始まっても定期同額給与に該当します。期限を過ぎた変更でも支給はできますが、増額なら差額に改定後の月数を掛けた金額、減額なら差額に改定前の月数を掛けた金額が損金に算入されません。
期中でも臨時改定事由や業績悪化改定事由に当たれば認められる場合がありますが、判断は個別の事情によります。まずは自社の決算月から期限を割り出し、決議と議事録の予定を先に押さえましょう。経理の基礎知識は経理・記帳のコラムでも解説しています。
本記事は一般的な情報提供を目的としたものであり、個別の税務・会計上の判断を保証するものではありません。制度・期限・取扱いは改正される場合があります。また、法人の区分や事業年度、決議の内容によって取扱いが異なることがあります。実際のお手続きや判断にあたっては、最新の情報を国税庁等の公式サイトでご確認のうえ、必要に応じて税理士や所轄の税務署にご相談ください。