
法人の青色申告は、税務署長の承認を受けて、青色の申告書で法人税を申告する制度です。赤字を最大10年繰り越せることをはじめ、税額の計算と税務調査の両面で優遇があります。
設立して間もない法人や、従業員10名以下の会社を経営している方に向けて、特典12項目の全体像、承認を受けていない場合との違い、令和8年度の改正で40万円未満になった少額減価償却資産の特例、デメリットと承認が取り消される条件の4点を整理します。
青色申告の特典を使えているか自信がない方へ
AI自動仕訳とオンライン相談無制限のAI会計アプリ「シフォン(CFOne)」。年10万円(じぶんプラン)で、日々の記帳から申告前の相談までカバーします。
無料で相談する
木村 優太CFOne会計事務所 所長税理士
累計300社以上の申告を手がけ、freee導入実績全国1位の会計事務所で「freee Master of the Year」を受賞した現役の税理士・会計事務所の所長が、本記事の内容を監修しています。
監修者の詳細を見る法人でも青色申告はできる?白色申告との違い
ここでは、法人の青色申告がどういう制度なのか、承認を受けていない場合と何が変わるのかを整理します。青色と白色のどちらを選ぶのか、という理解のしかたから見直していきます。
法人の青色申告とは?承認を受けて申告する制度
法人の青色申告とは、税務署長の承認を受けたうえで、一定の帳簿書類を備え付けて取引を記録・保存し、青色の申告書で法人税を申告する制度です。
承認を受けると、損金(法人税の計算上、経費として認められる支出)の算入や、欠損金(税務上の赤字)の取扱いで優遇を受けられる場合があります。
承認は一度受ければ、取り消されるか、取りやめの届出をしない限り続きます。毎年あらためて申請する必要はありません。
法人に「白色申告」という制度名はない
法人税法には「白色申告」という制度は定められていません。青色申告の承認を受けていない状態を、通称としてそう呼んでいるだけです。
そのため、白色申告を選ぶための手続きというものは存在しません。承認申請をしなければ、自動的にそちら側の扱いになります。
つまり、青色と白色のどちらを選ぶかという問題ではなく、承認申請をするかどうかという問題です。この点が分かると、以降の比較も読み解きやすくなります。
法人の青色申告と白色申告の違い【比較表】
承認を受けている場合と受けていない場合で、何がどう変わるのかを8項目で並べました。金額の話だけでなく、税務署の手続きのしかたまで変わる点に注目してください。
| 比較項目 | 青色申告 | 承認を受けていない場合(通称・白色) |
|---|---|---|
| 事前の手続き | 青色申告の承認申請が必要 | 手続きは不要 |
| 帳簿 | 複式簿記による記帳と保存が必要 | 記帳と保存は必要(簡易な方法も可) |
| 赤字の繰越し | 最大10年繰り越せる | 繰り越せない |
| 赤字の繰戻し還付 | 中小企業者等は請求できる | 請求できない |
| 少額減価償却資産の特例 | 中小企業者等は使える | 使えない |
| 特別償却・税額控除 | 青色申告が要件の制度を使える | 使えない制度が多い |
| 更正のしかた | 原則として帳簿の調査に基づき、通知書に理由が付記される | 推計による更正・決定が行われることがある |
| 税務署への提出書類 | 青色申告書として提出 | 通常の確定申告書として提出 |
承認を受けていなくても、帳簿をつけて保存する義務そのものはなくなりません。手続きが不要というのは、あくまで申請書を出す必要がないという意味です。
青色申告を始めるには承認申請が必要
提出期限は、原則として適用を受けようとする事業年度開始の日の前日までです。設立第1期については、設立の日以後3月を経過した日と、その事業年度終了の日のうちいずれか早い日の前日までとされています。
1日でも遅れると、その事業年度は青色申告にできません。設立直後は登記や口座開設に追われがちなので、申請書だけは先に出しておくと安心です。
申請書の様式や記入欄ごとの書き方、提出方法は別の記事で解説しています。
 法人の青色申告承認申請書の書き方|記入例と提出期限
法人が青色申告をするメリット【特典12項目の全体像】
法人の青色申告の特典は、税額の計算に関わるものと、税務調査や更正の手続に関わるものに分けられます。まず全体像を12項目で押さえてから、自社に関係の深いものへ進みましょう。
法人の青色申告の特典一覧【12項目】
青色申告の承認を受けた法人が使える主な特典を、12項目に整理しました。3列目は、この記事のどこで扱っているかの目安です。
| 特典 | 内容の要約 | 本記事での扱い |
|---|---|---|
| 1 欠損金の繰越控除 | 赤字を最大10年繰り越して、その後の黒字と相殺できる | 詳しく解説 |
| 2 欠損金の繰戻しによる還付 | 赤字を前1年に繰り戻し、納めた法人税の還付を請求できる | 詳しく解説 |
| 3 少額減価償却資産の特例 | 取得価額が一定額未満の資産を、事業に使い始めた事業年度に全額損金にできる | 詳しく解説 |
| 4 特別償却・割増償却 | 対象設備を事業に使い始めた事業年度に、通常より多く償却できる | 概要のみ |
| 5 法人税額の特別控除 | 対象設備の取得や賃上げなどで、法人税額から直接控除できる | 概要のみ |
| 6 各種準備金等の積立額の損金算入 | 一定の準備金を積み立てた額を損金にできる | 一覧のみ |
| 7 各種の所得の特別控除 | 一定の所得について特別控除を受けられる | 一覧のみ |
| 8 帳簿の調査に基づく更正 | 原則として更正は帳簿書類を調査し、誤りが認められる場合に限られる | 詳しく解説 |
| 9 更正通知書への理由の付記 | 更正されるとき、通知書にその理由が書かれる | 詳しく解説 |
| 10 推計による更正が行われない | 青色申告書に係る更正では、事業規模などから推計して課税されない | 詳しく解説 |
| 11 災害損失欠損金の繰戻し | 災害による損失は、青色申告なら前1年ではなく前2年まで繰り戻せる | 本文で1文 |
| 12 帳簿が整うことによる経営上の効果 | 月次の数字が早く出て、金融機関への説明や資金繰りの判断に使える | 本文で解説 |
6と7は、対象となる準備金や所得の種類ごとに細かい要件が定められています。該当しそうな場合は、所轄税務署または税理士にご確認ください。
一人社長・小規模法人が実際に使いやすい特典
12項目のうち、従業員10名以下の法人が実際に使う場面が多いのは、1の繰越控除、2の繰戻し還付、3の少額減価償却資産の特例、そして8から10の手続に関する3つです。
設備投資が少ない会社では3の出番が限られますが、1と8から10は、申告のたびに自動的に効いてきます。特別な準備をしなくても恩恵を受けられる部分です。
逆に4から7は、対象となる設備や所得があって初めて検討する特典です。まずは1から3と8から10を押さえれば、青色申告の価値はおおむね理解できます。
そもそもどこまでを法人の経費(損金)にできるかは、勘定科目別の一覧で整理しています。
 法人が経費にできるもの一覧|上限と判断基準
赤字を活かせるのが法人の青色申告の最大のメリット
設立して間もない時期に効いてくるのが、赤字(欠損金)を将来や過去の黒字とぶつけられる2つの制度です。どちらも青色申告の承認が前提になります。
欠損金の繰越控除|赤字を最大10年繰り越せる
繰越控除(当期の赤字を、翌期以降の黒字から差し引くこと)は、青色申告の承認を受けた法人が使える代表的な特典です。繰越期間は最大10年です。
たとえば1期目に300万円の欠損金が出て、2期目に200万円の所得が出た場合、2期目の所得から欠損金を差し引けます。残った100万円は、さらに翌期以降へ繰り越せます。
制度の詳細は、国税庁の「No.5762 青色申告書を提出した事業年度の欠損金の繰越控除」で確認できます。なお、平成30年4月1日前に開始した事業年度に生じた欠損金の繰越期間は9年です。
適用を受けるには、欠損金が生じた事業年度に青色申告書を提出し、その後も連続して確定申告書を提出していることが必要です。
中小法人等は所得の全額まで控除できる
あまり知られていませんが、繰り越した欠損金をいくらまで使えるかには限度があります。中小法人等以外の法人は、繰越控除前の所得金額の50%が限度です。
一方で中小法人等(資本金1億円以下の法人など。100%子法人等や大通算法人を除く)は、所得金額に達するまで控除できます。実質的に全額を使えるということです。
設立して間もない法人や従業員10名以下の会社は、多くの場合この中小法人等に当たります。繰り越した赤字を、翌期の黒字にそのままぶつけられる立場だと考えてよいでしょう。
欠損金の繰戻し還付|前年に納めた法人税が戻る
繰戻し還付(前期に納めた法人税の一部を返してもらう手続き)は、赤字が出た事業年度の欠損金を、その開始の日前1年以内に開始した事業年度に繰り戻す制度です。
中小企業者等以外の法人は、令和10年3月31日までに終了する事業年度に生じた欠損金額について、原則としてこの制度を使えません(租税特別措置法第66条の12)。そのため、実質的に中小企業者等が使える制度です。適用を受けるには、次の3つを満たす必要があります。
- 還付所得事業年度から欠損事業年度の前事業年度まで、連続して青色申告書を提出していること
- 欠損事業年度の青色申告書を、提出期限までに提出していること
- その確定申告書と同時に、還付請求書を提出すること
また、災害による損失については、青色申告であれば前1年ではなく前2年以内に開始した事業年度まで繰り戻せます。詳細は国税庁の「No.5763 欠損金の繰戻しによる還付」(令和7年4月1日現在法令等)をご確認ください。
繰越控除と繰戻し還付はどう使い分けるか
判断の軸はシンプルです。前期も赤字なら繰越控除、前期が黒字で当期が赤字なら繰戻し還付が候補になります。前期に法人税を納めていなければ、そもそも戻る税額がないためです。
ただし、還付を受けた分だけ将来へ繰り越せる欠損金は減ります。目先の資金を優先するか、翌期以降の黒字にぶつけるかで結論が変わる場面です。
還付請求が税務調査のきっかけになると言われることもありますが、実際の取扱いは個別事情で異なるため、所轄税務署または税理士にご確認ください。
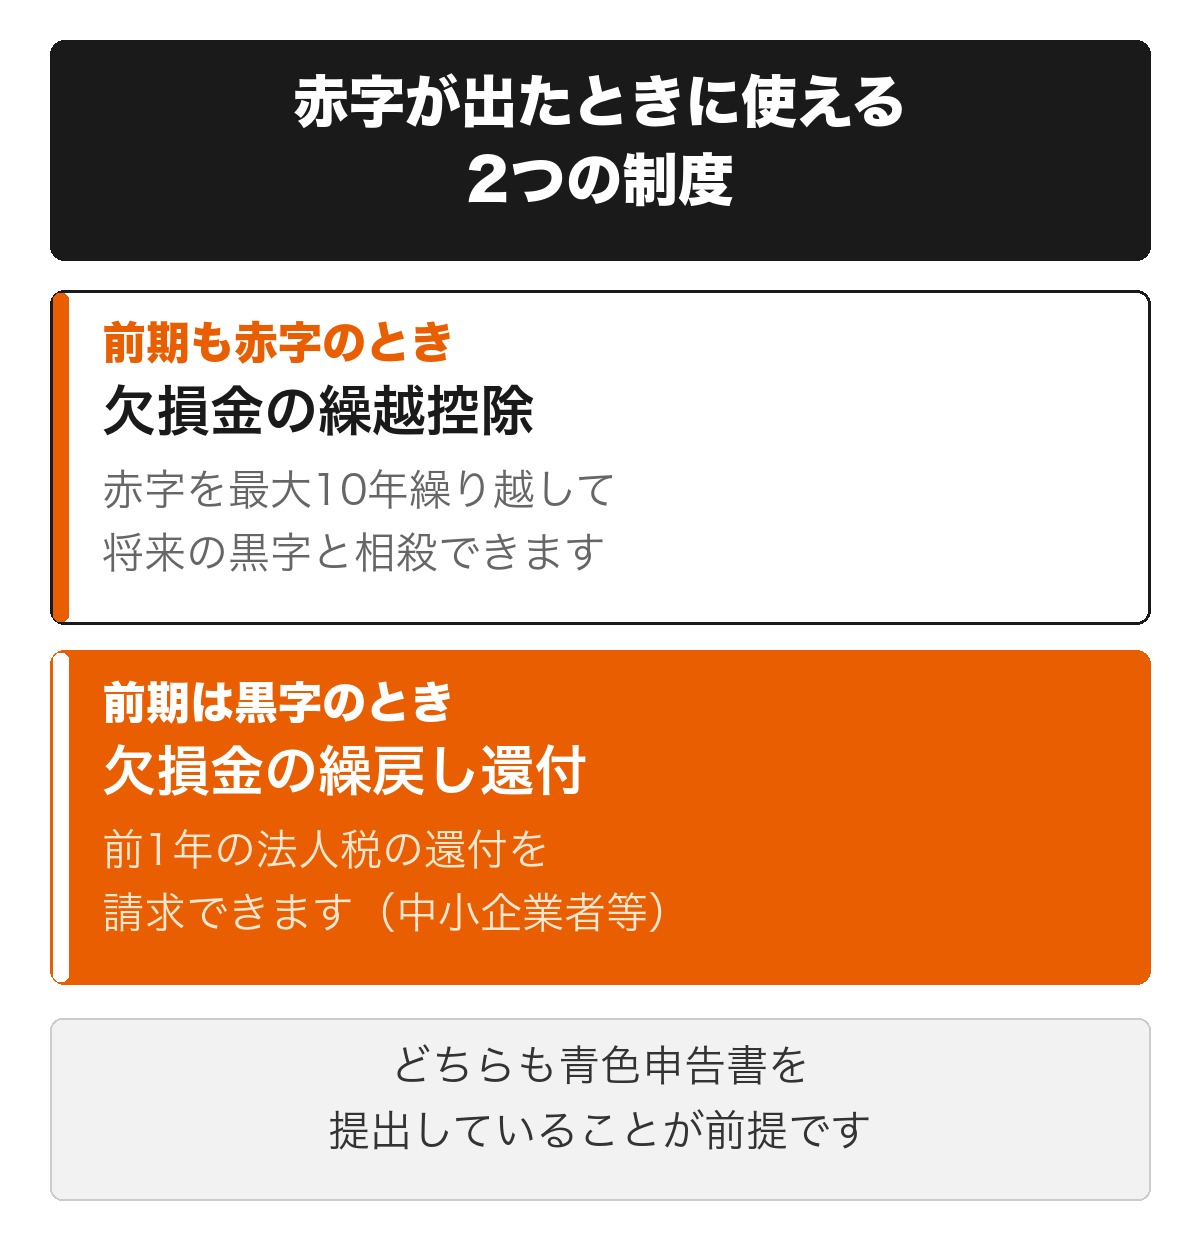
図のとおり、前期も赤字のときは繰越控除で最大10年繰り越し、前期が黒字のときは繰戻し還付で前1年分の法人税の還付を請求します。いずれも青色申告書の提出が前提です。
欠損金があると帳簿の保存期間は10年になる
帳簿書類の保存期間は、原則としてその事業年度の確定申告書の提出期限の翌日から7年間です。ここまでは承認の有無にかかわらず共通です。
ただし青色申告書を提出した事業年度で欠損金額が生じた事業年度は、保存期間が10年間になります。平成30年4月1日前に開始した事業年度は9年間です。
繰越控除を使うなら保存も10年、とセットで覚えておくと安全です。根拠は国税庁の「No.5930 帳簿書類等の保存期間」で確認できます。
法人の青色申告なら少額減価償却資産の特例が使える【令和8年度改正で40万円未満に】
この特例は、令和8年度の税制改正で金額の基準が引き上げられました。どちらの基準が適用されるかは事業年度ではなく取得した日で分かれるため、その考え方まで整理します。
少額減価償却資産の特例とは
中小企業者等が取得価額の少ない資産を取得して事業に使い始めた場合に、事業に使い始めた事業年度に取得価額の全額を損金にできる制度です。
通常であれば、パソコンや備品は減価償却として複数年に分けて費用にしていきます。この特例を使うと、それを1年で処理できるという違いがあります。
ただし無制限ではありません。1事業年度に損金にできる合計額は300万円までです(事業年度が12か月の場合)。この上限は今回の改正でも変わっていません。
対象になるのは、取得して事業の用に供した資産です。購入しただけで、まだ使い始めていない資産は、その事業年度の対象になりません。
年間の上限があるため、少額の備品をまとめて購入した年度は、どの資産にこの特例を使うかを整理しておく必要があります。
令和8年度改正で「30万円未満」から「40万円未満」になった
令和8年度の税制改正で、この特例は3つの点が見直されました。財務省の『令和8年度 税制改正の解説』に、改正の内容が示されています。
- 取得価額の基準:40万円未満(改正前は30万円未満)に引き上げ
- 適用期限:令和11年3月31日まで3年延長
- 従業員の数の要件:特定法人以外の法人は400人以下(改正前は500人以下)に引下げ
従業員の数の要件が下がった点は見落とされがちですが、従業員10名以下の会社であれば、引き続き対象です。なお、特定法人については300人以下のままで変更ありません。
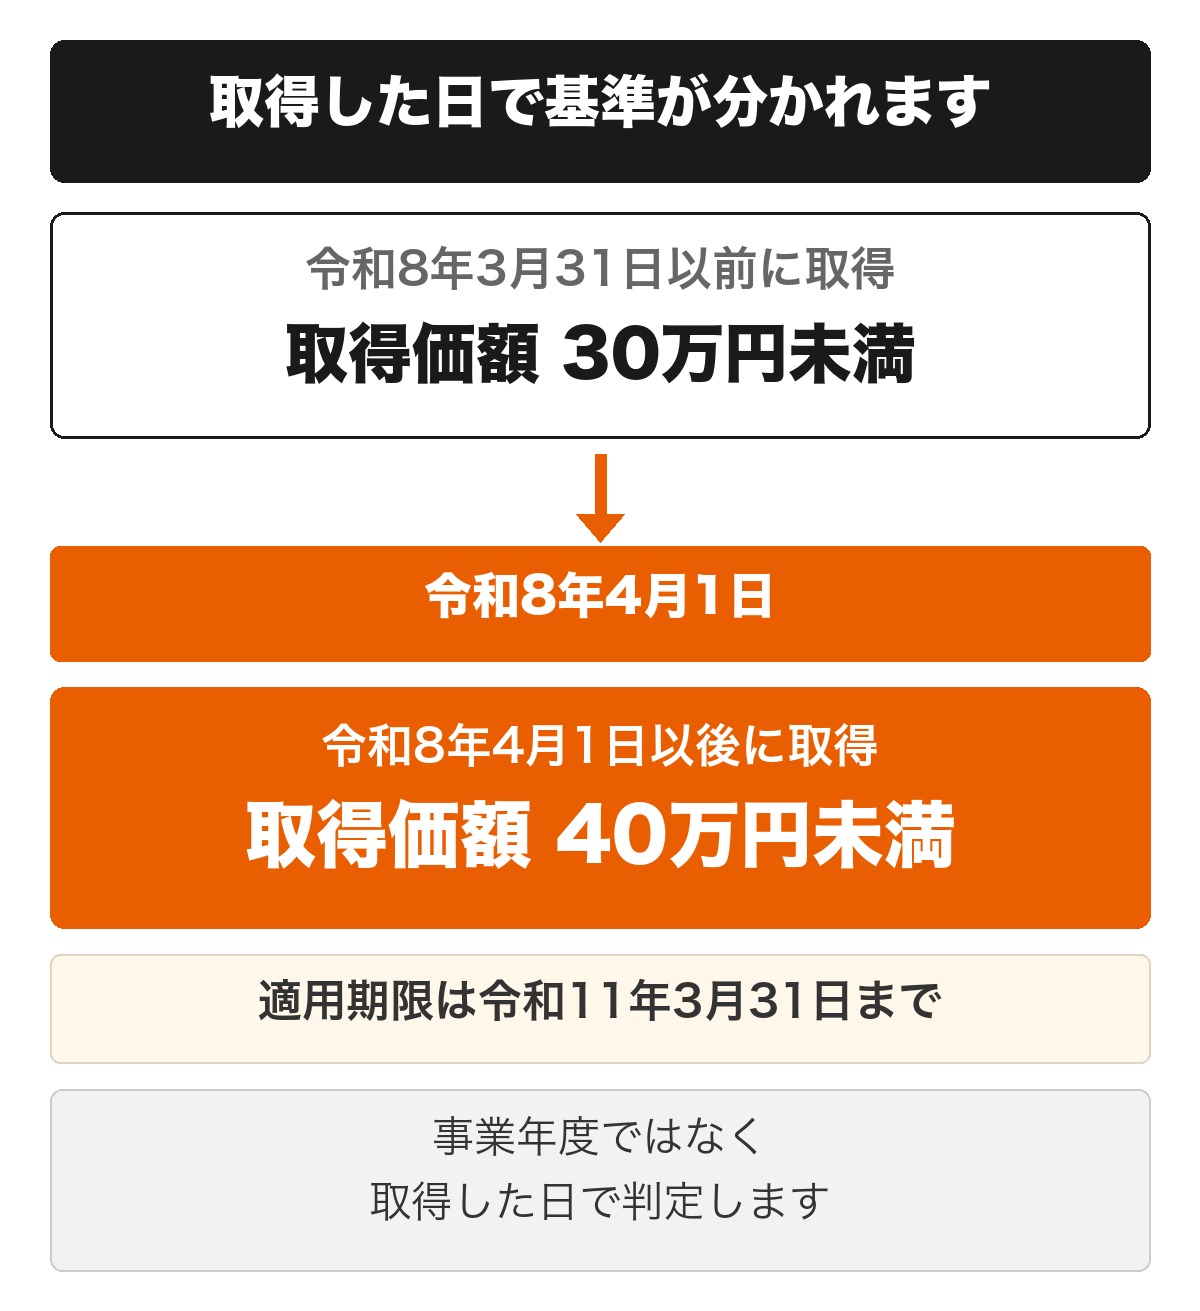
図のとおり、令和8年3月31日以前に取得した資産は30万円未満、令和8年4月1日以後に取得した資産は40万円未満が基準です。適用期限は令和11年3月31日までとなっています。
どちらの基準になるかは「取得した日」で決まる
ここが実務で最も間違えやすいところです。この改正は、令和8年4月1日以後に取得または製作・建設をする資産について適用されます。
逆にいえば、同日前に取得または製作・建設をした資産については従前どおりの扱いです。判定の基準になるのは事業年度ではなく、あくまで取得した日です。
そのため、令和8年4月1日をまたぐ事業年度では、同じ事業年度の中に2つの基準が混在します。「今期は40万円未満で処理できる」と一律に考えると、処理を誤るおそれがあります。
実務では、資産を1件ずつ取得した日で振り分けてから、金額の基準を当てはめる手順になります。納品書や検収書で取得の日を押さえておくと、決算のときに迷いません。
たとえば取得価額35万円のパソコンは、令和8年3月31日以前に取得した場合はこの特例の対象外で、資産に計上して減価償却します。令和8年4月1日以後の取得なら対象です。同じ資産でも、取得した時期だけで扱いが分かれます。
事業年度別に見た具体例
事業年度の区切りによって、混在するかどうかが変わります。代表的な3つの事業年度で整理しました。
| 事業年度 | 令和8年3月31日以前に取得した資産 | 令和8年4月1日以後に取得した資産 |
|---|---|---|
| 令和8年4月1日〜令和9年3月31日 | 該当する取得なし | 40万円未満が基準(期首から全期間) |
| 令和8年1月1日〜令和8年12月31日 | 30万円未満が基準(1月から3月の取得) | 40万円未満が基準(4月から12月の取得) |
| 令和7年10月1日〜令和8年9月30日 | 30万円未満が基準(10月から3月の取得) | 40万円未満が基準(4月から9月の取得) |
事業年度が令和8年4月1日に始まる場合を除き、取得の時期ごとに基準を分けて判定します。
取得した時期によって扱いが分かれる資産をどう処理するか迷ったときは、オンライン相談が無制限に使える「シフォン(CFOne)」で確認できます。判断に迷った時点ですぐ聞ける環境があると、決算前の手戻りを減らせます。
特別償却や税額控除も青色申告が前提になる
中小企業投資促進税制、中小企業経営強化税制、賃上げ促進税制なども、いずれも青色申告書を提出していることが要件とされています。
これらは期限つきの措置です。中小企業投資促進税制と中小企業経営強化税制は令和9年3月31日までに取得等をして事業の用に供した設備が、賃上げ促進税制は令和9年3月31日までに開始する事業年度が対象になります(租税特別措置法第42条の6・第42条の12の4・第42条の12の5)。
設備投資や賃上げを予定している会社にとっては、承認を受けているかどうかで選択肢の幅が変わります。適用できる制度や上限額は事業内容によって異なるため、検討の際は所轄税務署または税理士にご確認ください。
税務署に一方的に課税されない|法人の青色申告の手続上のメリット
青色申告のメリットは税額の計算だけではありません。税金の決められ方そのものが変わります。ここは節税額の話に埋もれがちですが、一人社長にとっては見逃せない部分です。
更正は原則として帳簿書類の調査に基づいて行われる
まず更正(税務署が申告内容を修正して税額を決め直すこと)という手続きがあります。青色申告書に係る更正には、帳簿書類の調査を前提とする決まりがあります。
税務署長は、その法人の帳簿書類を調査し、計算に誤りがあると認められる場合に限って更正できるとされています(法人税法第130条第1項)。
ただし同項にはただし書きがあり、申告書や添付書類の記載自体から計算の誤りが明らかな場合は、帳簿を調査せずに更正できるとされています。あくまで原則の話だという点は押さえておきましょう。
更正されるときは通知書に理由が書かれる
青色申告書に係る更正をする場合、更正通知書にその更正の理由を付記しなければならないとされています(法人税法第130条第2項)。
読み手にとっての意味は明確です。どの取引について、どういう理由で修正されたのかが書面で示されるため、内容に納得できないときに何へ反論すればよいかが分かります。
理由が示されないまま税額だけを直されると、何を争えばよいのかが分かりません。理由の付記は、その状態を防ぐための仕組みだと考えると分かりやすくなります。
推計による更正が行われない
推計課税(税務署が売上や所得を推計して課税すること)という方法があります。財産や債務の増減、収入や支出、生産量・販売量、従業員数といった事業の規模から所得を推計するものです。
法人税法第131条では、この推計による更正・決定から、青色申告書に係る法人税の課税標準等の更正をする場合が除かれています。
帳簿が備え付けられていることが前提の制度だからです。日々の記録をきちんと残していれば、その記録に基づいて判断されるという安心感につながります。
ここまでは税務上の特典を見てきましたが、帳簿が整うこと自体にも効果があります。月次の数字が早く出るようになると、金融機関への説明や資金繰りの判断に使えます。青色申告を続けることが、そのまま経営の見通しを立てる材料になるということです。
法人が青色申告をするデメリットと注意点
メリットの裏側にある手間と、個人事業主の青色申告と混同しやすい点を整理します。誤解したまま進めると、期待していた控除が受けられないという事態になりかねません。
複式簿記による記帳と帳簿書類の保存が必要
承認を受けた法人は、帳簿書類を備え付けて取引を記録し、保存しなければなりません(法人税法第126条第1項)。実務では仕訳帳・総勘定元帳・決算書類などを整えることになります。
簿記に不慣れな方にとっては、ここが最大の負担です。ただし会計ソフトを使えば、入力から帳簿の作成までかなりの部分を自動化できます。経理まわりの基礎知識は経理・記帳のコラムでも解説しています。
複式簿記の帳簿づくりに手が回らない方は、AI自動仕訳に対応した「シフォン」を使うと入力の手間を減らせます。スマホで完結するため、記帳を溜め込みにくくなります。
期限内に申告することが前提になる
確定申告書を提出期限までに提出しなかったことは、青色申告の承認の取消事由に含まれています(法人税法第127条第1項第4号)。
つまり、青色申告を続けるには期限内申告が前提になります。実務上どの程度で取り消されるのかは、記事の後半で詳しく整理します。
特典の多くも、期限内に申告していることを前提に組み立てられています。繰越控除も繰戻し還付も、申告書を出し続けていることが要件でした。
法人に青色申告特別控除(65万円)はない
個人事業主から法人になった方が最も誤解しやすい点です。青色申告特別控除(55万円・65万円)は所得税、つまり個人事業主の制度で、法人税に同じ制度はありません。
「法人にすれば65万円の控除が上乗せされる」という理解は誤りです。法人の青色申告のメリットは控除額ではなく、赤字の取扱い、損金算入、そして手続の面にあります。
個人事業主と法人では、税金だけでなく社会保険の負担も仕組みが異なります。
 マイクロ法人の社会保険料はいくら?個人事業主と比較
「青色申告決算書」は個人の様式
「法人 青色申告決算書」と検索されることがありますが、青色申告決算書は個人事業主が所得税の確定申告で使う様式です。
法人が提出するのは、決算報告書と法人税の申告書(別表)です。名前が似ているだけで、まったく別の書類だと考えてください。
会社員が小規模な法人を持つ場合の注意点は、別の記事でまとめています。
 マイクロ法人はサラリーマンも作れる?注意点も解説
法人の青色申告のメリットを失うケース|承認の取消し
承認を受けたあとも、一定の事実があると承認は取り消されます。ここでは、何をすると特典を失うのかを条文と国税庁の指針から整理します。
承認が取り消される4つの事由
法人税法第127条第1項は、承認を取り消すことができる事由を4つ定めています。読者の言葉に置き換えると次のとおりです。
- 帳簿書類の備付け・記録・保存が、定められたとおりに行われていないこと
- 帳簿書類について、税務署長の指示に従わなかったこと
- 帳簿書類に取引を隠したり作り変えたりして記載し、記載内容全体の真実性を疑うに足りる相当の理由があること
- 確定申告書を提出期限までに提出しなかったこと
1番目に挙がっているのが帳簿です。帳簿をきちんと残せているか不安な方は、会計事務所が開発し税理士が監修する「シフォン」なら、日々の記録が残る形で経理を続けられます。
取消しは過去の事業年度まで遡る
取消しは、その事由に該当する事業年度まで遡って行われます。その事業年度開始の日以後に提出した青色申告書は、青色申告書以外の申告書とみなされます。
過去に使った特典が、さかのぼって使えなかったことになる場合があるということです。繰越控除を当てにしていた場合の影響は小さくありません。
なお、取消しの処分は書面で通知され、その書面には4つの事由のどれに該当するかが付記されます(法人税法第127条第2項)。
実務上どの程度で取り消されるのか
国税庁の事務運営指針『法人の青色申告の承認の取消しについて』(令和8年6月30日改正)に、運用の考え方が示されています。
- 取消しは、事実とその程度・記帳状況・改善可能性等を総合勘案のうえ、真に青色申告書を提出するにふさわしくない場合について行うとされている
- 無申告による取消しは、2事業年度連続して期限内に申告書の提出がない場合に行うとされている
- 隠蔽・仮装の形式基準として、不正所得金額が更正所得金額の50%を超え、かつ500万円以上という目安が示されている
- 帳簿書類の備付け等には税務職員に提示することが含まれ、税務調査で提示を拒むこと自体が取消事由に当たるとされている
1回のミスで即座に取り消される運用ではないことが読み取れます。もっとも、実際の判断は個別の事情により異なります。
取り消されたあと再び青色申告に戻れるか
取消しの通知を受けた日以後1年以内に承認申請書を提出した場合、税務署長はその申請を却下することができるとされています(法人税法第123条第3号)。
1年を過ぎれば申請自体は可能ですが、帳簿の状況によっては再び却下の事由に当たる場合があります。取り消されないよう日々の記録を整えるほうが、結果的に近道です。
法人の青色申告のメリットに関するよくある質問
ここでは、法人の青色申告についてよく寄せられる質問に答えます。白色との違いから、65万円控除の誤解、承認が取り消されたあとの扱いまで、本文の要点を短くまとめました。
- 法人の白色申告と青色申告の違いは何ですか?
- 法人税法に「白色申告」という制度はなく、青色申告の承認を受けていない状態を指します。承認があると赤字の繰越しや繰戻し還付、少額減価償却資産の特例などが使え、更正のしかたも変わります。
- 法人が青色申告をしたらどんな特典がありますか?
- 税額の計算に関わるものと、更正や調査の手続に関わるものがあります。本記事では12項目を一覧にしています。代表的なものは欠損金の繰越控除、繰戻し還付、少額減価償却資産の特例です。
- 法人と個人事業主ではどちらが得ですか?
- 一概には言えません。所得の水準、社会保険の負担、設立にかかるコストなど条件によって結論が変わります。個別の事情により異なるため、所轄税務署または税理士にご確認ください。
- 法人でも青色申告はできますか?
- できます。承認申請書を提出して承認を受ける流れです。期限は原則として事業年度開始の日の前日まで、設立第1期は設立の日以後3月を経過した日と事業年度終了の日のいずれか早い日の前日までです。
- 法人にも65万円の青色申告特別控除はありますか?
- ありません。青色申告特別控除は所得税、つまり個人事業主の制度です。法人のメリットは控除額ではなく、赤字の取扱いと損金算入、そして手続の面にあります。
- 青色申告の承認が取り消されたら、もう青色申告はできませんか?
- 通知を受けた日以後1年以内の申請は却下されることがあります。1年を過ぎれば申請自体は可能ですが、帳簿の状況によって判断されます。個別の事情により異なるため、所轄税務署または税理士にご確認ください。
青色申告の特典を取りこぼしたくないという方へ
「シフォン(CFOne)」は年10万円(じぶんプラン)で使えるAI会計アプリ。AI自動仕訳で記帳の手間を減らし、オンライン相談も無制限です。
無料で相談するまとめ|法人の青色申告は特典と維持条件をセットで押さえる
法人の青色申告の特典は、税額の計算と手続の両面にあります。なかでも効くのが欠損金の繰越控除で、赤字を最大10年繰り越せるうえ、中小法人等は所得の全額まで控除できます。少額減価償却資産の特例は、令和8年4月1日以後に取得した資産から40万円未満が基準です。
一方で、帳簿の備付けと期限内申告を守らなければ、承認は過去の事業年度まで遡って取り消されることがあります。特典と維持条件はセットだと考えて、日々の記帳を溜めない仕組みから整えていきましょう。確定申告まわりの基礎知識は確定申告のコラムでも解説しています。
本記事は一般的な情報提供を目的としたものであり、個別の税務・会計上の判断を保証するものではありません。制度・金額の基準・期限等は改正される場合があります。また、法人の区分や事業年度、取得の時期によって取扱いが異なることがあります。実際のお手続きや判断にあたっては、最新の情報を国税庁等の公式サイトでご確認のうえ、必要に応じて税理士や所轄の税務署にご相談ください。