
法人が青色申告をするには「青色申告の承認申請書」を税務署に提出する必要がありますが、個人事業主とは様式も期限もまったく別の書類です。この記事では、国税庁の実際の様式画像を使って、記入する11か所を1つずつ解説します。
とくに注意したいのが提出期限です。設立1期目は「設立から3か月以内」と説明されがちですが、正確には設立の日以後3か月を経過した日と1期目の事業年度終了の日のうち、早いほうの前日までです。決算月の決め方によっては3か月より早く締め切られます。

木村 優太CFOne会計事務所 所長税理士
累計300社以上の申告を手がけ、freee導入実績全国1位の会計事務所で「freee Master of the Year」を受賞した現役の税理士・会計事務所の所長が、本記事の内容を監修しています。
監修者の詳細を見る法人の青色申告承認申請書とは?個人事業主との違い
法人の青色申告承認申請書は、法人税の確定申告書を青色申告書で提出することについて、あらかじめ税務署長の承認を受けるための申請書です。ここでは書類の位置づけと、個人事業主が使う様式との違いを整理します。
まず押さえておきたいのが名称です。法人の正式な書類名は「青色申告の承認申請書」で、個人事業主が使う「所得税の青色申告承認申請書」とは別の様式になります。検索では「青色申告承認申請書 法人」と呼ばれることが多いものの、用紙は取り違えないよう注意が必要です。
| 項目 | 法人 | 個人事業主 |
|---|---|---|
| 書類名 | 青色申告の承認申請書 | 所得税の青色申告承認申請書 |
| 対象の税金 | 法人税 | 所得税 |
| 提出期限 | その事業年度開始の日の前日まで | その年の3月15日まで |
| 主な記入項目 | 法人名・代表者・事業種目・資本金・事業年度・帳簿組織の状況 | 氏名・職業・所得の種類・簿記方式・備付帳簿名 |
| 主な特典 | 欠損金の繰越控除・繰戻し還付など | 青色申告特別控除・専従者給与など |
提出しなければ自動的に白色申告として扱われ、下で説明する特典は使えません。手続きの概要は国税庁の「C1-19 青色申告書の承認の申請」のページで確認できます。
法人が青色申告で受けられる主な特典
個人事業主の青色申告特別控除にあたるものは法人にはありませんが、赤字の扱いで大きな差が出ます。設立当初は赤字になりやすいため、1期目から青色申告にしておく意味は大きいといえます。
- 欠損金の繰越控除:赤字(欠損金)を最大10年間繰り越して、翌期以降の黒字と相殺できる
- 欠損金の繰戻しによる還付:中小企業者等は、赤字を前期に繰り戻して法人税の還付を請求できる
- 各種の特別償却・税額控除:青色申告書の提出が要件になっている優遇制度を使える
- 帳簿にもとづく更正:原則として帳簿書類を調査したうえでなければ更正を受けない
繰越控除の期間は、国税庁の「No.5762 青色申告書を提出した事業年度の欠損金の繰越控除」のとおり、各事業年度開始の日前10年以内に開始した事業年度に生じた欠損金額が対象です(平成30年4月1日前に開始した事業年度に生じたものは9年)。
繰戻し還付は「No.5763 青色申告書を提出する法人の欠損金の繰戻しによる還付」で、資本金1億円以下の中小企業者等などが対象とされています。いずれも要件が細かいため、実際の適用は税理士や所轄税務署にご確認ください。
法人の青色申告承認申請書の様式と入手方法
記入例に入る前に、実際の様式を確認しておきましょう。下の画像が国税庁が配布している法人用の様式で、A4サイズ1枚の書類です。
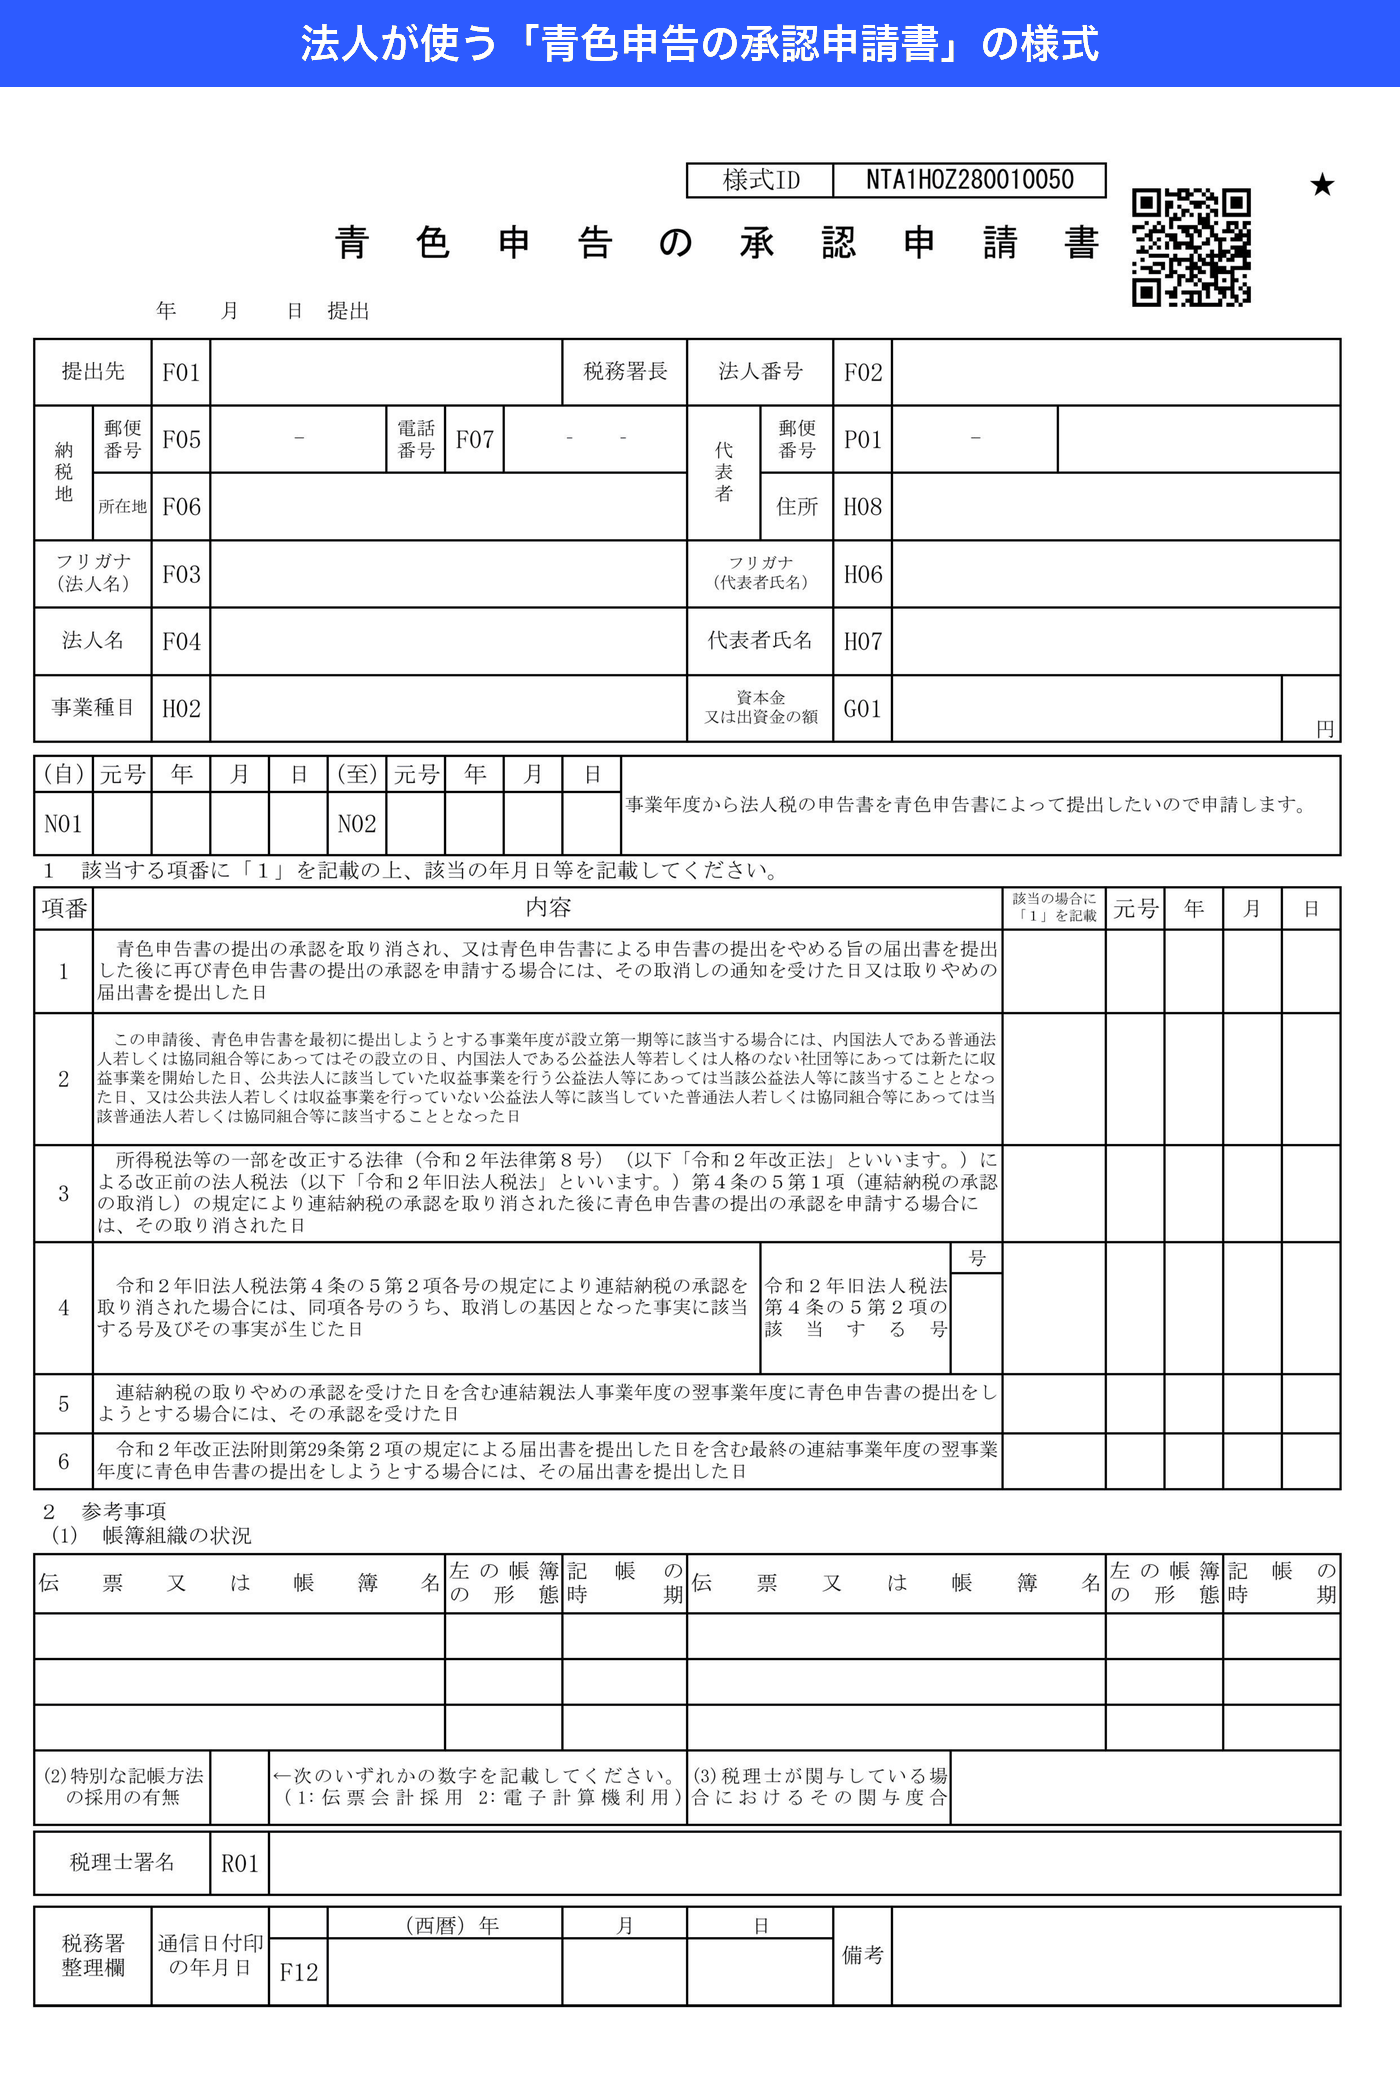
用紙の入手方法は次の3つで、いずれも費用はかかりません。
- 国税庁サイトの手続案内ページからPDFをダウンロードして印刷する
- 納税地を管轄する税務署の窓口で受け取る
- e-Taxソフトで、用紙を印刷せずに作成・送信する
法人の青色申告承認申請書の書き方【記入例・11か所】
ここからが本題です。実際に記入するのは、下の画像で赤枠にした11か所だけです。番号は記事内の解説と共通で、各欄の右上に付けています。
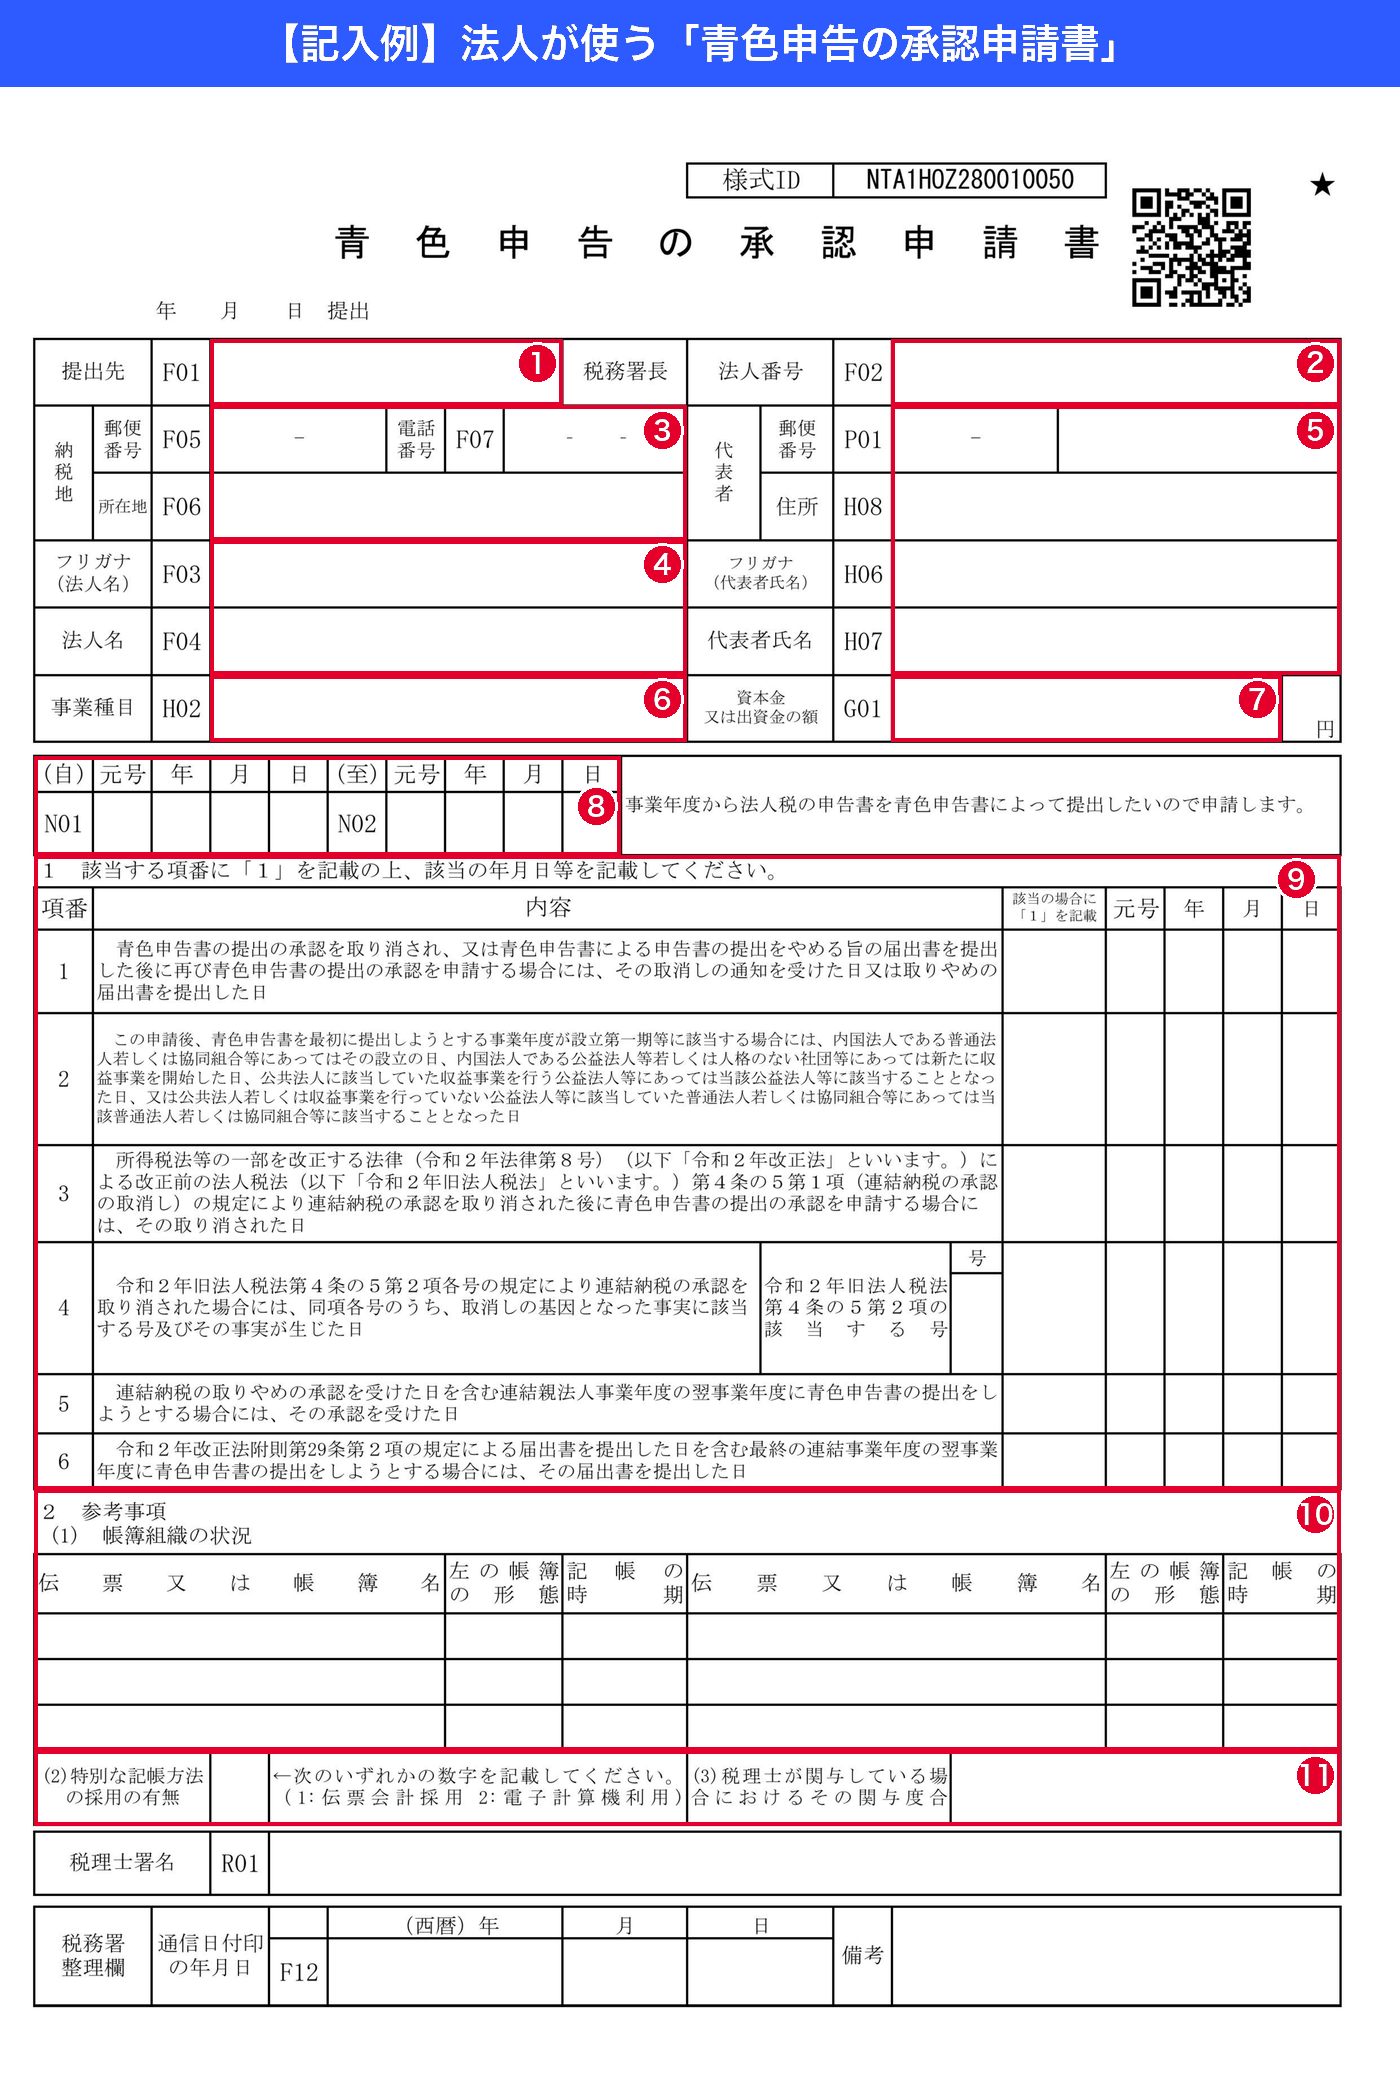
- 提出先:納税地を管轄する税務署名を書きます
- 法人番号:13桁の法人番号を書きます
- 納税地:本店所在地・郵便番号・電話番号を書きます
- 法人名:登記どおりの商号をフリガナとあわせて書きます
- 代表者:代表者の氏名と住所を書きます
- 事業種目:実際に行う事業の内容を具体的に書きます
- 資本金又は出資金の額:登記した金額を書きます
- 事業年度:青色申告を始めたい事業年度の開始日と終了日を書きます
- 該当する項番:当てはまる項番に「1」と記載し、その年月日を書きます
- 帳簿組織の状況:帳簿の名称・形態・記帳の時期を書きます
- 特別な記帳方法・税理士の関与度合:該当する場合に書きます
①〜⑦ 提出先・法人番号・納税地・法人名・代表者の記入例
用紙の上半分は、登記簿の内容をそのまま書き写す欄です。下の拡大図で位置を確認しましょう。
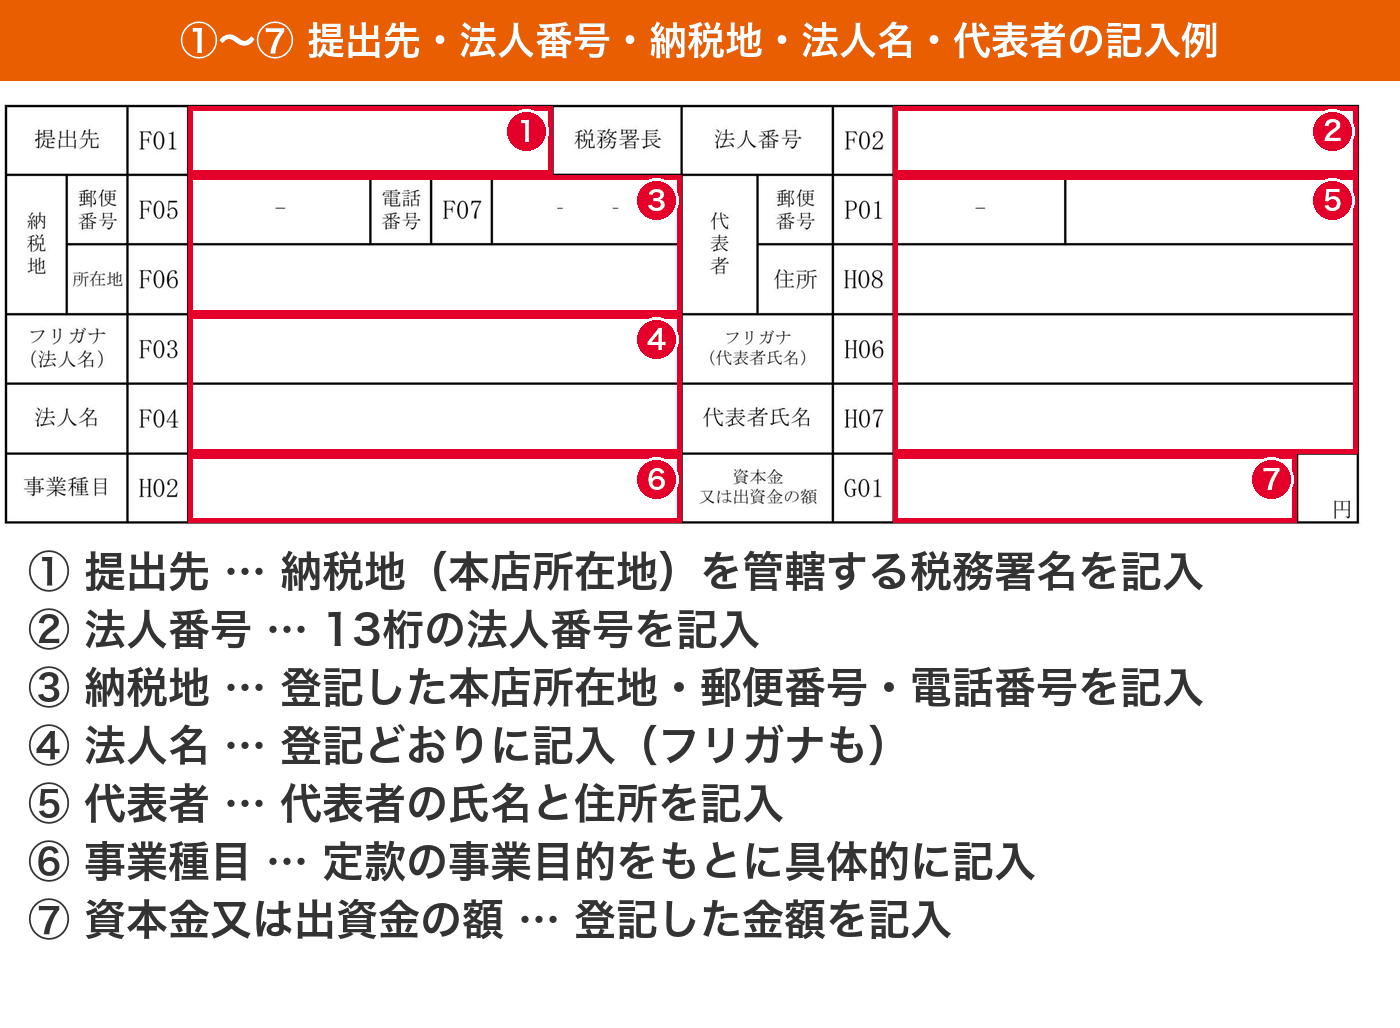
①提出先には、納税地(原則として本店所在地)を管轄する税務署名を書きます。②法人番号は、設立の登記後に国税庁から通知される13桁の番号です。国税庁の法人番号公表サイトでも検索できます。
③納税地・④法人名・⑤代表者は、登記した内容と一致させます。「株式会社」を前株・後株のどちらで登記したか、丁目や番地の表記など、履歴事項全部証明書のとおりに書くのが確実です。
⑥事業種目は、定款の事業目的をもとに、実際に行う事業を具体的に書きます。定款には将来の事業まで並べていることが多いため、そのまま全部を書き写す必要はありません。
| 事業の内容 | 事業種目の記入例 |
|---|---|
| Webサイトやアプリの受託開発 | ソフトウェア開発業 |
| ネットショップの運営 | 各種商品小売業(通信販売) |
| 経営や業務改善の助言 | 経営コンサルタント業 |
| 建設工事の請負 | 内装工事業 |
| 不動産の賃貸 | 不動産賃貸業 |
⑦資本金又は出資金の額には、登記した資本金の額を書きます。設立時の金額をそのまま記入すれば問題ありません。
⑧⑨ 事業年度と「該当する項番」の記入例
この2か所が、法人の申請書でもっとも迷いやすい部分です。とくに⑨は「当てはまる人だけが書く欄」なので、落ち着いて確認しましょう。
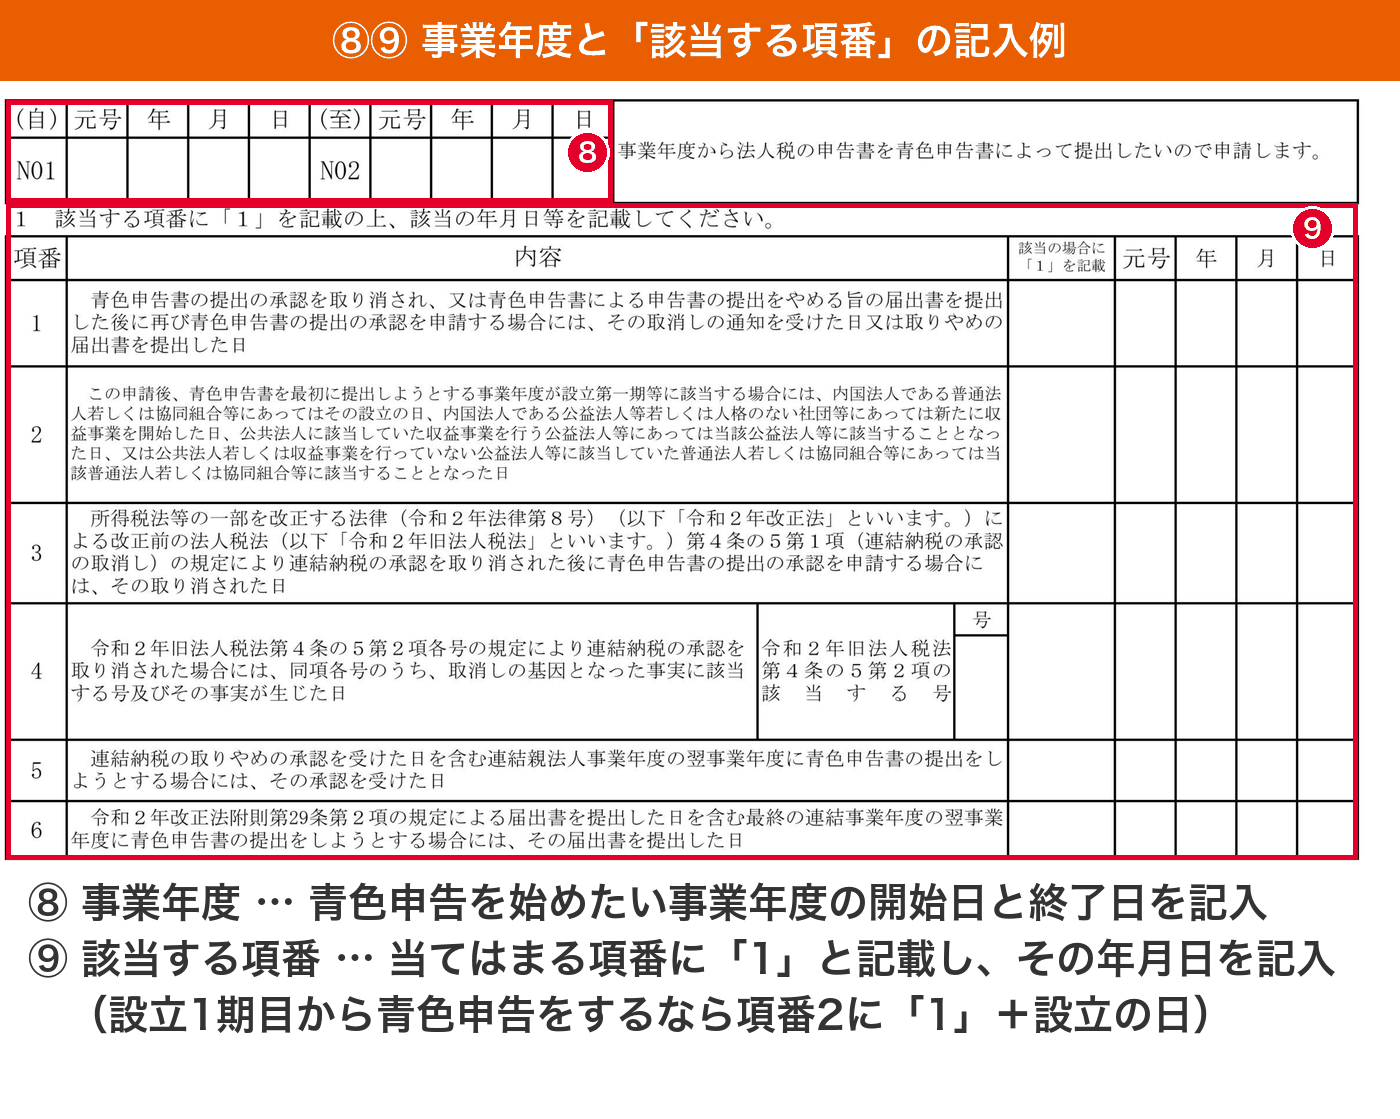
⑧事業年度には、青色申告書で申告したい事業年度の開始日(自)と終了日(至)を書きます。設立1期目なら、開始日は設立の日、終了日は定款で定めた決算日です。3月決算で2026年4月1日に設立した場合は「自 令和8年4月1日 至 令和9年3月31日」となります。
⑨該当する項番は、申請書の下段にある1〜6の項目のうち当てはまるものに「1」と記載し、右側に該当する年月日を書く欄です。設立1期目から青色申告をする場合は、項番2に「1」と記載し、設立の日を書きます。
| 状況 | ⑨の書き方 |
|---|---|
| 設立1期目から青色申告をする | 項番2に「1」と記載し、設立の日(登記された日)を記入 |
| 過去に承認の取消し・取りやめがあり再申請する | 項番1に「1」と記載し、取消しの通知を受けた日または取りやめの届出をした日を記入 |
| 設立から数期経ってから青色申告に切り替える | いずれにも当てはまらないため空欄でよい |
項番3〜6は、令和2年度改正前の連結納税制度に関する欄です。連結納税を行っていた法人以外は関係がないため、空欄で差し支えありません。
⑩⑪ 参考事項(帳簿組織の状況・税理士の関与)の記入例
最後の参考事項は、どんな帳簿をどう付けるかを申告する欄です。個人の様式のように選択肢に○を付ける形ではなく、自分で書き込みます。
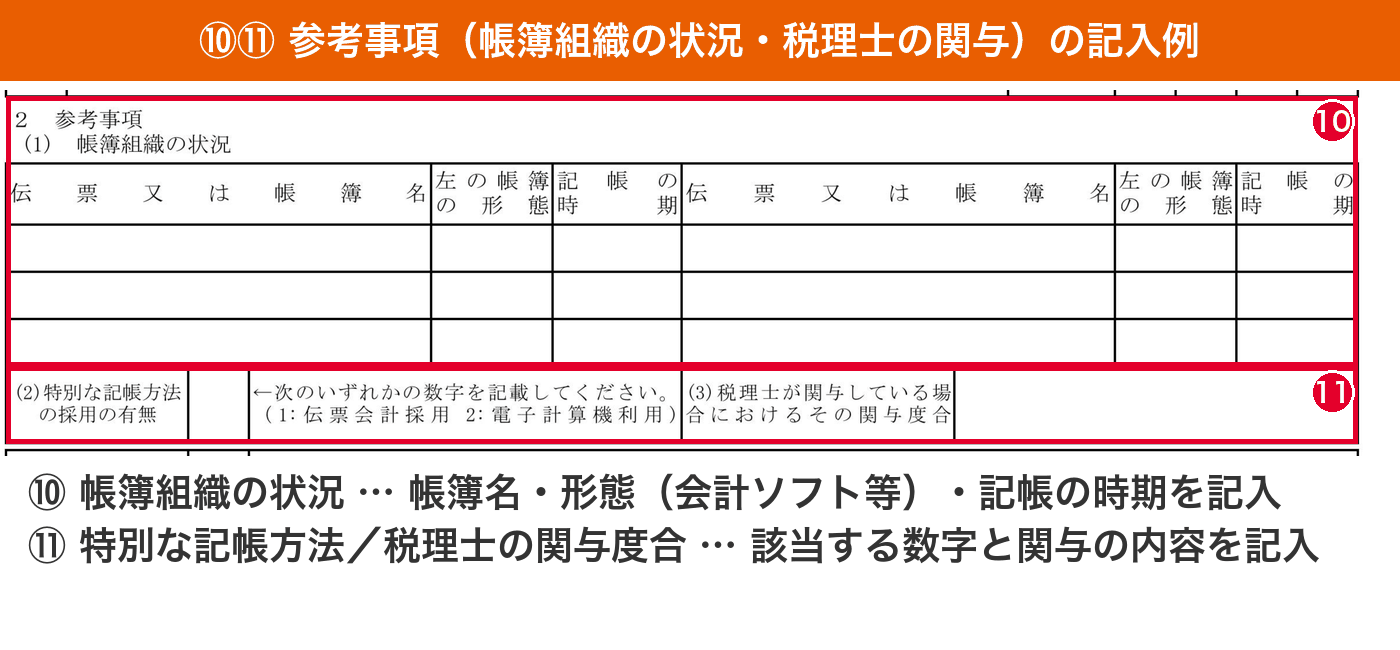
⑩帳簿組織の状況には、伝票または帳簿の名称・その形態・記帳の時期を書きます。国税庁の記載要領では、形態の例として「3枚複写伝票」「大学ノート」「ルーズリーフ」「装丁帳簿」、記帳の時期の例として「毎日」「1週間ごと」「10日ごと」が示されています。
会計ソフトで記帳する場合は、形態を「会計ソフト」として問題ありません。書く帳簿は、最低限「仕訳帳」と「総勘定元帳」の2つを押さえ、必要に応じて現金出納帳や売掛帳などを加えます。
| 伝票又は帳簿名 | 左の帳簿の形態 | 記帳の時期 |
|---|---|---|
| 仕訳帳 | 会計ソフト | 毎日 |
| 総勘定元帳 | 会計ソフト | 毎月 |
| 現金出納帳 | 会計ソフト | 毎日 |
⑪のうち「特別な記帳方法の採用の有無」は、伝票会計を採用しているなら「1」、会計ソフトなど電子計算機を利用しているなら「2」を書きます。「税理士が関与している場合におけるその関与度合」は、記載要領のとおり「総勘定元帳の記帳から一切の事務」のように具体的に書きます。関与していなければ空欄でかまいません。
ここで申告した帳簿は、実際に備え付けて保存する義務があります。設立直後で経理の担当者がいない会社は、AI自動仕訳に対応した会計アプリ「シフォン(CFOne)」のように、仕訳帳と総勘定元帳が自動で作られるサービスを使うと、申請した体制をそのまま維持しやすくなります。
法人の青色申告承認申請書の提出期限【設立1期目は要注意】
法人の提出期限は、個人の「3月15日まで」とはまったく考え方が違います。期限を過ぎると、その事業年度は白色申告になり、赤字を繰り越せません。状況別に整理します。
| ケース | 提出期限 |
|---|---|
| すでに事業年度がある法人(白色からの切替えなど) | 青色申告をしようとする事業年度開始の日の前日まで |
| 設立1期目から青色申告をする | 設立の日以後3か月を経過した日と、設立1期目の事業年度終了の日のうち、いずれか早い日の前日まで |
| 公益法人等・人格のない社団等が収益事業を始めた | 開始した日以後3か月を経過した日と、その事業年度終了の日のうち、いずれか早い日の前日まで |
設立1期目の期限を「設立から3か月以内」とだけ説明している解説もありますが、正確ではありません。1期目が3か月より短い会社では、事業年度終了の日のほうが先に来るため、期限も前倒しになります。
例1:2026年4月1日設立・3月決算 … 3か月を経過した日(7月1日)と事業年度終了の日(2027年3月31日)では7月1日が早いため、期限は6月30日です。
例2:2026年4月1日設立・5月決算 … 3か月を経過した日(7月1日)より事業年度終了の日(5月31日)が早いため、期限は5月30日まで前倒しになります。
設立1期目の期限は、国税庁の「No.5100 新設法人の届出書類」にも同じ考え方が示されています。なお、この期限が土曜日・日曜日・祝日等に当たる場合は、休日等明けの日が期限です。
設立の手続きと並行して進めるとどうしても後回しになりがちな書類です。決算月を決めたらすぐ提出期限を逆算し、法人設立届出書と一緒に出してしまうのが安全です。
法人の青色申告承認申請書の提出方法と提出後の流れ
記入が終わったら、納税地を管轄する税務署長あてに提出します。提出方法と、提出したあとに何が起きるかを確認しておきましょう。
| 提出方法 | 特徴 |
|---|---|
| e-Tax(オンライン) | e-Taxソフトで作成・送信できる。受信通知で提出した記録が残る |
| 税務署の窓口 | 書面で作成した申請書を1部提出する。閉庁日は時間外収受箱に投函できる |
| 郵送 | 納税地を管轄する税務署へ送付する |
控えについては注意が必要です。令和7年1月から、申告書等の控えへの収受日付印の押なつは行われなくなりました。窓口に持参しても、控えに受付印を押してもらうことはできません。
国税庁の「令和7年1月からの申告書等の控えへの収受日付印の押なつについて」によると、当分の間の対応として、窓口では収受した日付と税務署名を記載したリーフレットが希望者に渡されます。融資や補助金の申請で提出の事実を示す場面もあるため、受信通知が残るe-Taxが最も確実です。
承認の通知は届かない(みなし承認)
提出しても、税務署から「承認しました」という通知は基本的に届きません。国税庁の手続案内でも、青色申告書で申告しようとする事業年度終了の日までに承認または却下の処分がなかったときは、その日に承認があったものとみなされると説明されています。
その事業年度について中間申告書を提出すべき法人の場合は、事業年度開始の日以後6か月を経過する日が基準になります。通知が来ないこと自体は問題ではないので、提出後は帳簿づけの体制づくりを進めて差し支えありません。
青色申告承認申請書とあわせて設立時に出す書類
会社を設立すると、税務署に出す書類は青色申告の承認申請書だけではありません。期限が近いものが多いので、まとめて準備しておくと安心です。
| 書類 | 提出期限 |
|---|---|
| 法人設立届出書(定款の写しを添付) | 設立の日(設立登記の日)以後2か月以内 |
| 給与支払事務所等の開設届出書 | 給与の支払事務所を設けてから1か月以内 |
| 源泉所得税の納期の特例の承認に関する申請書 | 随時(申請書を提出した月の翌月に支払う給与等から適用) |
| 棚卸資産の評価方法・減価償却資産の償却方法の届出書 | 設立1期目の確定申告書の提出期限まで |
| 事前確定届出給与に関する届出書 | 設立の日以後2か月を経過する日まで |
源泉所得税の納期の特例は、国税庁の「No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例」のとおり、申請書を提出した月の翌月末日までに却下の通知がなければその日に承認があったものとみなされ、提出した月の翌月に支払う給与等から適用されます。
提出書類の一覧は、国税庁の「No.5100 新設法人の届出書類」で確認できます。役員報酬を支給するなら、設立から3か月以内に金額を決めて定期同額給与にする必要があるため、この時期にあわせて検討します。
役員報酬の決め方は、次の記事で詳しく解説しています。
 役員報酬の最低額はいくら?0円にできるかを解説
 役員報酬は売上の何パーセント?相場と決め方
設立まわりの手続き全体は、起業・開業のコラム一覧でもまとめています。
青色申告の承認が取り消される主なケース
承認は一度受ければ毎年申請し直す必要はありませんが、要件を満たさなくなると取り消されることがあります。国税庁の「法人の青色申告の承認の取消しについて(事務運営指針)」では、主に次のような場合が挙げられています。
- 税務調査で帳簿書類の提示を求められたのに応じない
- 帳簿書類の備付け・記録・保存が法令に従って行われていない
- 税務署長の指示に従わない
- 2事業年度連続して、申告書を提出期限内に提出しない
- 所得金額の隠ぺいや仮装など、不正な経理が行われた
帳簿書類は、確定申告書の提出期限の翌日から7年間の保存が必要です。欠損金が生じた事業年度は10年間(平成30年4月1日前に開始した事業年度は9年間)になります。詳しくは国税庁の「No.5930 帳簿書類等の保存期間」をご確認ください。
取り消されると、その事業年度以後は白色申告となり、繰越欠損金も使えなくなります。申請書を出したあとに大切なのは、申告した帳簿を実際に付け続けることだといえます。
記帳が滞りがちな一人社長や、経理の担当者がいない会社では、明細の取り込みから仕訳までを自動化できる「シフォン(CFOne)」のようなAI会計アプリが役に立ちます。オンライン相談が無制限で使えるため、決算前の不安も相談しながら進められます。
法人の青色申告承認申請書に関するよくある質問
- 設立1期目の提出期限を過ぎたらどうなりますか?
- 1期目は白色申告になり、その事業年度の赤字は繰り越せません。2期目からの青色申告は、2期目開始の日の前日までに申請すれば受けられます。
- 個人事業主のときに青色申告をしていれば、法人でも引き継げますか?
- 引き継げません。所得税と法人税は別の制度のため、法人として改めて青色申告の承認申請書を提出する必要があります。
- 帳簿組織の状況には何を書けばよいですか?
- 仕訳帳と総勘定元帳を基本に、帳簿名・形態・記帳の時期を書きます。会計ソフトを使う場合は形態を「会計ソフト」とすれば差し支えありません。
- 申請書に押印は必要ですか?
- 現在の様式に押印欄はありません。旧様式をもとにした解説では押印が必要と書かれていることがあるため、最新の様式を使いましょう。
- 承認されたかどうかはどこで分かりますか?
- 承認の通知は原則として届きません。事業年度終了の日までに却下の処分がなければ、その日に承認があったものとみなされます。
まとめ
法人の青色申告承認申請書で記入するのは11か所で、上半分は登記簿どおりに書き写すだけです。迷いやすいのは「該当する項番」と「帳簿組織の状況」の2か所で、設立1期目なら項番2に「1」と記載して設立の日を書きます。
いちばん大切なのは期限です。すでに事業年度がある法人は事業年度開始の日の前日まで、設立1期目は設立の日以後3か月を経過した日と1期目の事業年度終了の日のうち早いほうの前日まで。決算月によっては3か月より前に締め切られる点に注意してください。
提出後は、申告した帳簿を実際に備え付けて保存することが承認を維持する条件になります。設立直後から無理なく記帳を続けられる体制を整えておきましょう。確定申告まわりの基礎知識は確定申告のコラム一覧でも解説しています。
本記事は一般的な情報提供を目的としたものであり、個別の税務・会計上の判断を保証するものではありません。制度・様式・期限等は改正される場合があります。公益法人等や外国法人など法人の区分によって取扱いが異なる部分もあるため、実際のお手続きや判断にあたっては、最新の情報を国税庁等の公式サイトでご確認のうえ、必要に応じて税理士や所轄の税務署にご相談ください。記事中の様式画像は国税庁が公開しているPDFをもとに、記入位置を示す注記を加えたものです。