
青色申告を始めるには「青色申告承認申請書」を税務署に出す必要がありますが、どの欄に何を書けばよいか分かりにくい書類です。この記事では、国税庁の実際の様式画像を使いながら、記入する16か所を1つずつ解説します。
結論として、実際に書き込む欄は限られていて、迷いやすいのは「職業欄」「所得の種類」「簿記方式」の3か所だけです。個人事業主の様式に加えて、法人が使う別様式との違いと提出期限もあわせて確認していきましょう。

木村 優太CFOne会計事務所 所長税理士
累計300社以上の申告を手がけ、freee導入実績全国1位の会計事務所で「freee Master of the Year」を受賞した現役の税理士・会計事務所の所長が、本記事の内容を監修しています。
監修者の詳細を見る青色申告承認申請書とは?記入例の前に押さえる基本
青色申告承認申請書は、確定申告を青色申告で行うことについて、あらかじめ税務署の承認を受けるための書類です。ここでは記入例を見る前に、この書類の役割と、提出することで受けられる特典を整理します。
青色申告ができるのは、事業所得・不動産所得・山林所得のいずれかがある方です。申請書を出していない場合は白色申告として扱われるため、特別控除などの特典は使えません。
正式な書類名は「所得税の青色申告承認申請書」です。手続きの概要は国税庁の「A1-8 所得税の青色申告承認申請手続」のページで確認できます。
青色申告承認申請書を出すと受けられる主な特典
青色申告の主な特典は次のとおりです。なかでも金額のインパクトが大きいのが青色申告特別控除で、要件を満たすと所得金額から、令和8年分は最高65万円、令和9年分以後は最高75万円を差し引けます。
- 青色申告特別控除:令和8年分は65万円・55万円・10万円のいずれかを所得から控除できる(令和9年分以後は75万円・65万円・10万円)
- 青色事業専従者給与:生計を一にする家族に払う給与を、届出の範囲内で必要経費にできる
- 純損失の繰越し:赤字を最大3年間繰り越して、翌年以降の黒字と相殺できる
- 貸倒引当金:一定の方法で計算した金額を必要経費にできる
控除額は記帳の方法と申告方法によって変わります。国税庁の「No.2072 青色申告特別控除」(令和8年4月1日現在法令等)をもとに令和8年分までの控除額を整理すると、次のようになります。
| 控除額(令和8年分まで) | 主な要件 |
|---|---|
| 最高65万円 | 複式簿記で記帳し、期限内に申告したうえで、e-Taxで申告するか、仕訳帳・総勘定元帳を優良な電子帳簿の要件で保存している |
| 最高55万円 | 複式簿記で記帳し、貸借対照表と損益計算書を添えて、確定申告期限までに申告する |
| 最高10万円 | 上記に当てはまらない青色申告者(簡易な記帳の場合など) |
青色申告特別控除は令和8年度の税制改正で見直され、令和9年分以後は金額と要件が次のように変わります。令和9年分以後の青色申告では、改正後の内容をもとに簿記方式や申告方法を選びましょう。
- 55万円の控除:e-Taxで期限内に申告することが要件に加わり、控除額が65万円に引き上げられる
- 65万円の控除:e-Taxでの期限内申告に加えて、仕訳帳と総勘定元帳を電子データで保存し、優良な電子帳簿の要件を満たすか、電子取引のデータも所定のシステムを使って要件どおり保存している場合に、控除額が75万円に引き上げられる
- 10万円の控除:簡易な簿記で記帳している方のうち、前々年分の事業所得の収入金額が1,000万円を超える方(不動産所得の事業は不動産所得の収入金額で判定)は対象外になる
令和9年分以後は、e-Taxで期限内に申告しない場合、複式簿記で記帳していても65万円・75万円の控除は受けられず、10万円の控除になります。改正の内容は、国税庁が掲載している「令和8年度税制改正の大綱」(令和7年12月26日閣議決定)で確認できます。
特典の全体像は国税庁の「No.2070 青色申告制度」にまとまっています。なお、控除額は所得金額が控除額より少ない場合はその金額が上限になるなど、個別の事情で変わることがあります。
開業届との違いと、同時に提出したほうがよい理由
混同しやすいのが「開業届(個人事業の開業・廃業等届出書)」との違いです。開業届は事業を始めたことを知らせる届出、青色申告承認申請書は青色申告の承認を求める申請で、まったく別の書類です。
開業届を出しただけでは青色申告にはなりません。開業届の「青色申告承認申請書の提出の有無」に「有」と書いたうえで、承認申請書そのものを提出する必要があります。
どちらも提出先は同じ税務署なので、開業のタイミングで2枚まとめて出すのが効率的です。開業届の様式や書き方は国税庁の「A1-5 個人事業の開業届出・廃業届出等手続」で確認できます。
開業届の記入例は、働き方ごとに次の記事で解説しています。
 フリーランスの開業届は必要?書き方と出し方を解説
 業務委託で開業届は必要?出さないと違法?書き方も解説
 副業の開業届は必要?出し方とバレない方法を解説
開業の準備と並行して、日々の帳簿づけをどう回すかも決めておくと安心です。記帳や仕訳に時間をかけたくない方は、AI自動仕訳に対応した会計アプリ「シフォン(CFOne)」を使うと、青色申告に必要な帳簿づくりの手間を大きく減らせます。
青色申告承認申請書の様式と入手方法
記入例に入る前に、実際の様式を見てみましょう。青色申告承認申請書はA4サイズ1枚の書類で、下の画像が国税庁が配布している様式の全体です。
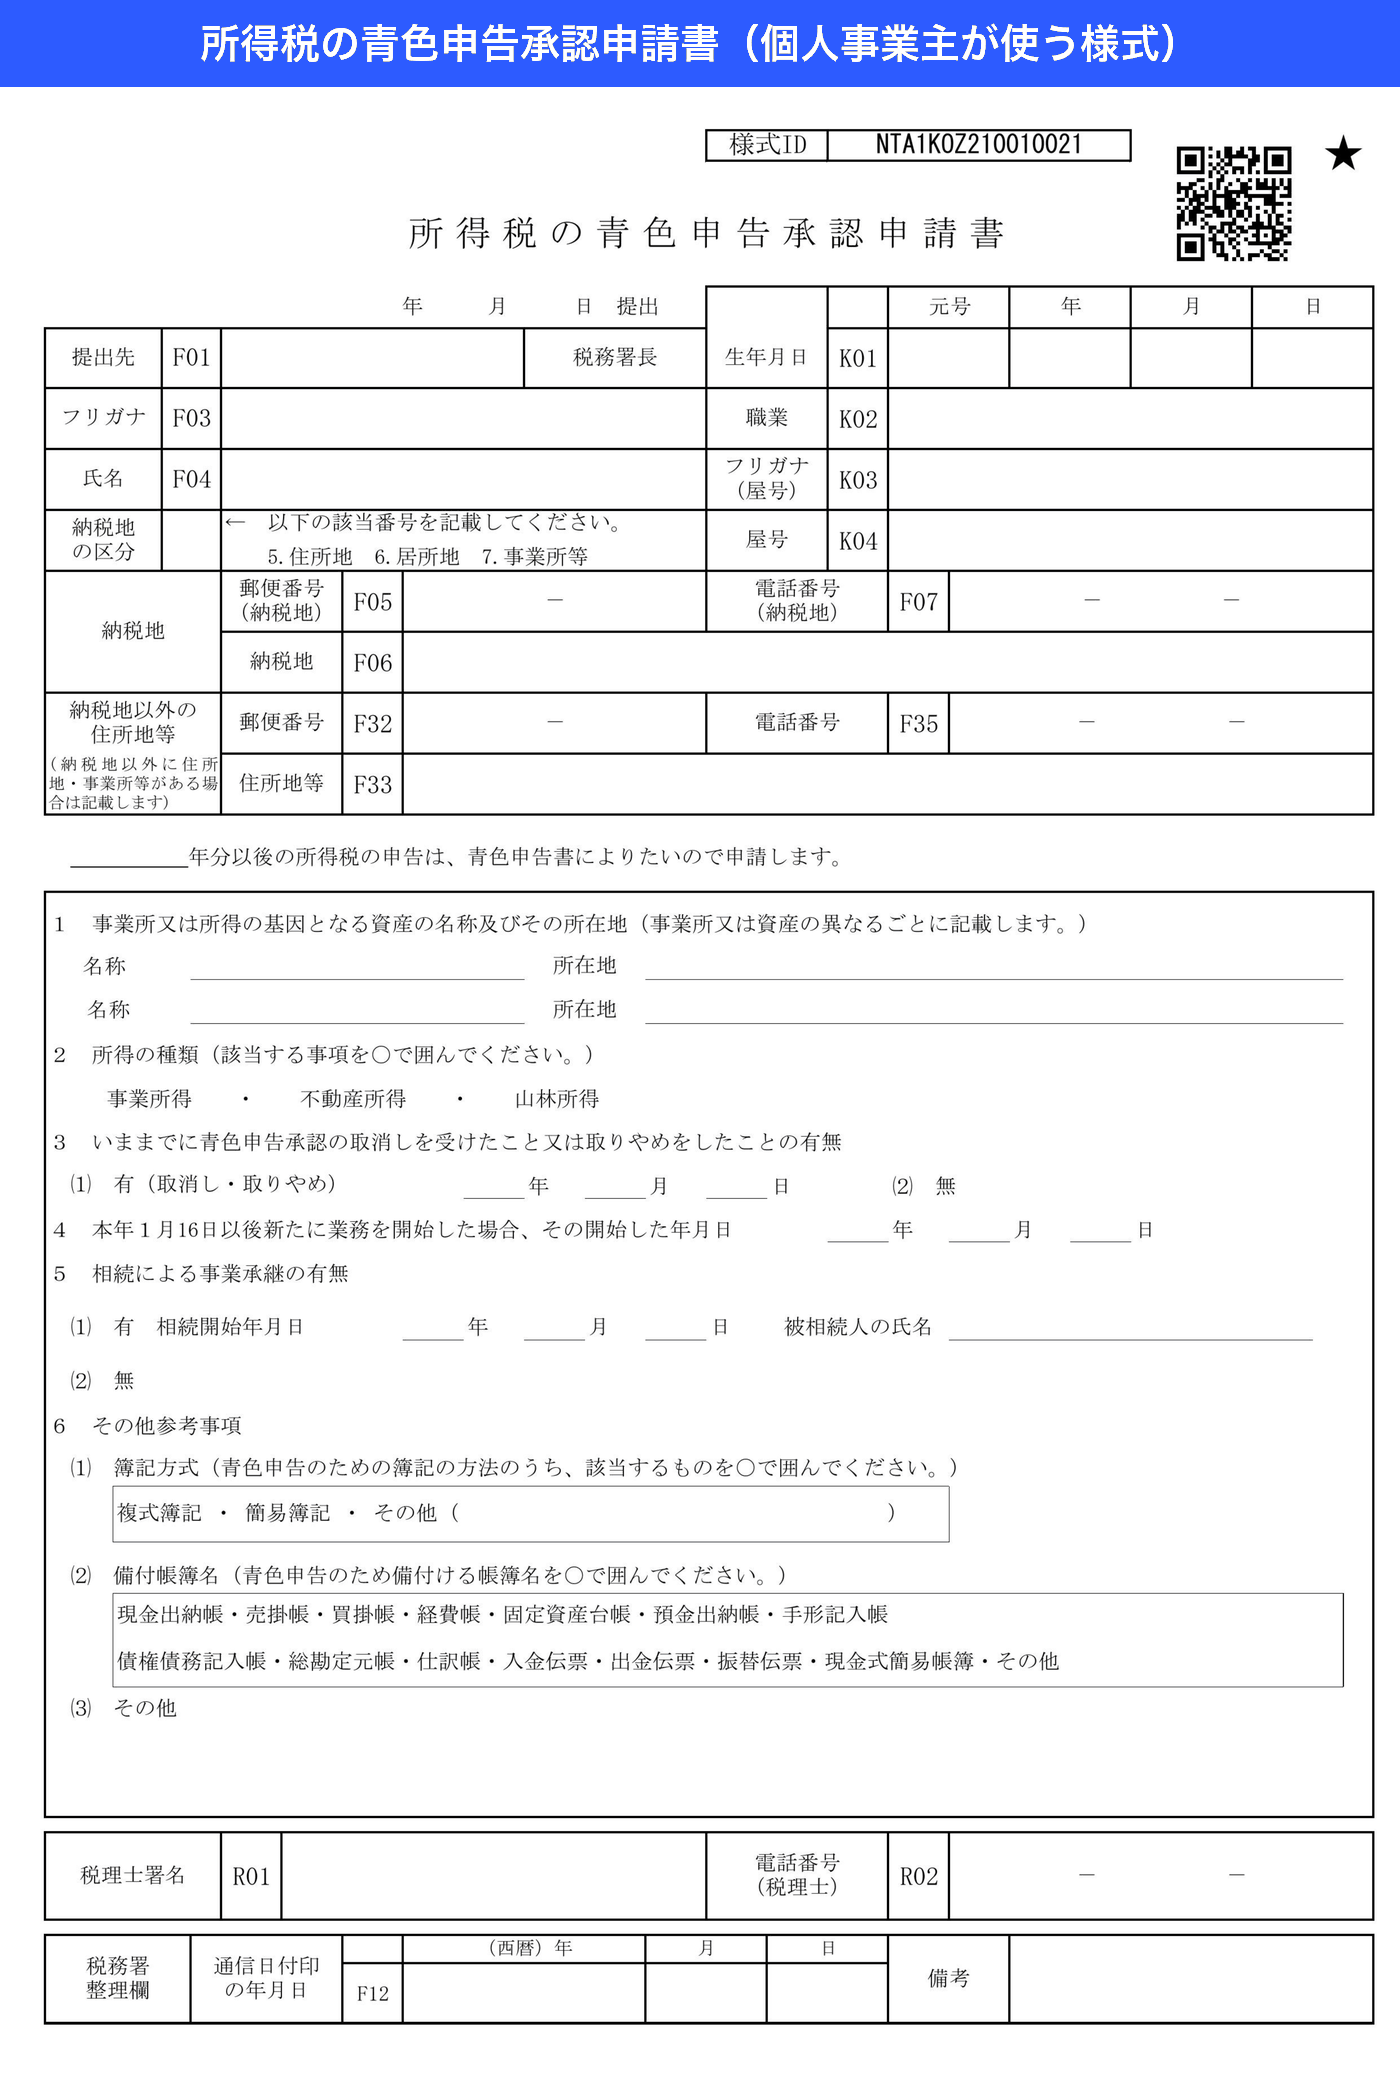
用紙の入手方法は次の3つで、いずれも費用はかかりません。
- 国税庁サイトの手続案内ページからPDFをダウンロードして印刷する
- 最寄りの税務署の窓口で用紙を受け取る
- e-Taxソフト(WEB版)で、用紙を印刷せずに画面上で作成・送信する
PDFは前掲の国税庁の手続案内ページからダウンロードできます。同じページには記載要領のPDFも用意されているので、迷ったときはあわせて確認すると確実です。
青色申告承認申請書の記入例|16か所の書き方
ここからが本題です。実際に記入するのは、下の画像で赤枠にした16か所だけです。番号は記事内の解説と共通で、各欄の右上に付けています。まず全体像をつかんでから、欄ごとの記入例を確認していきましょう。
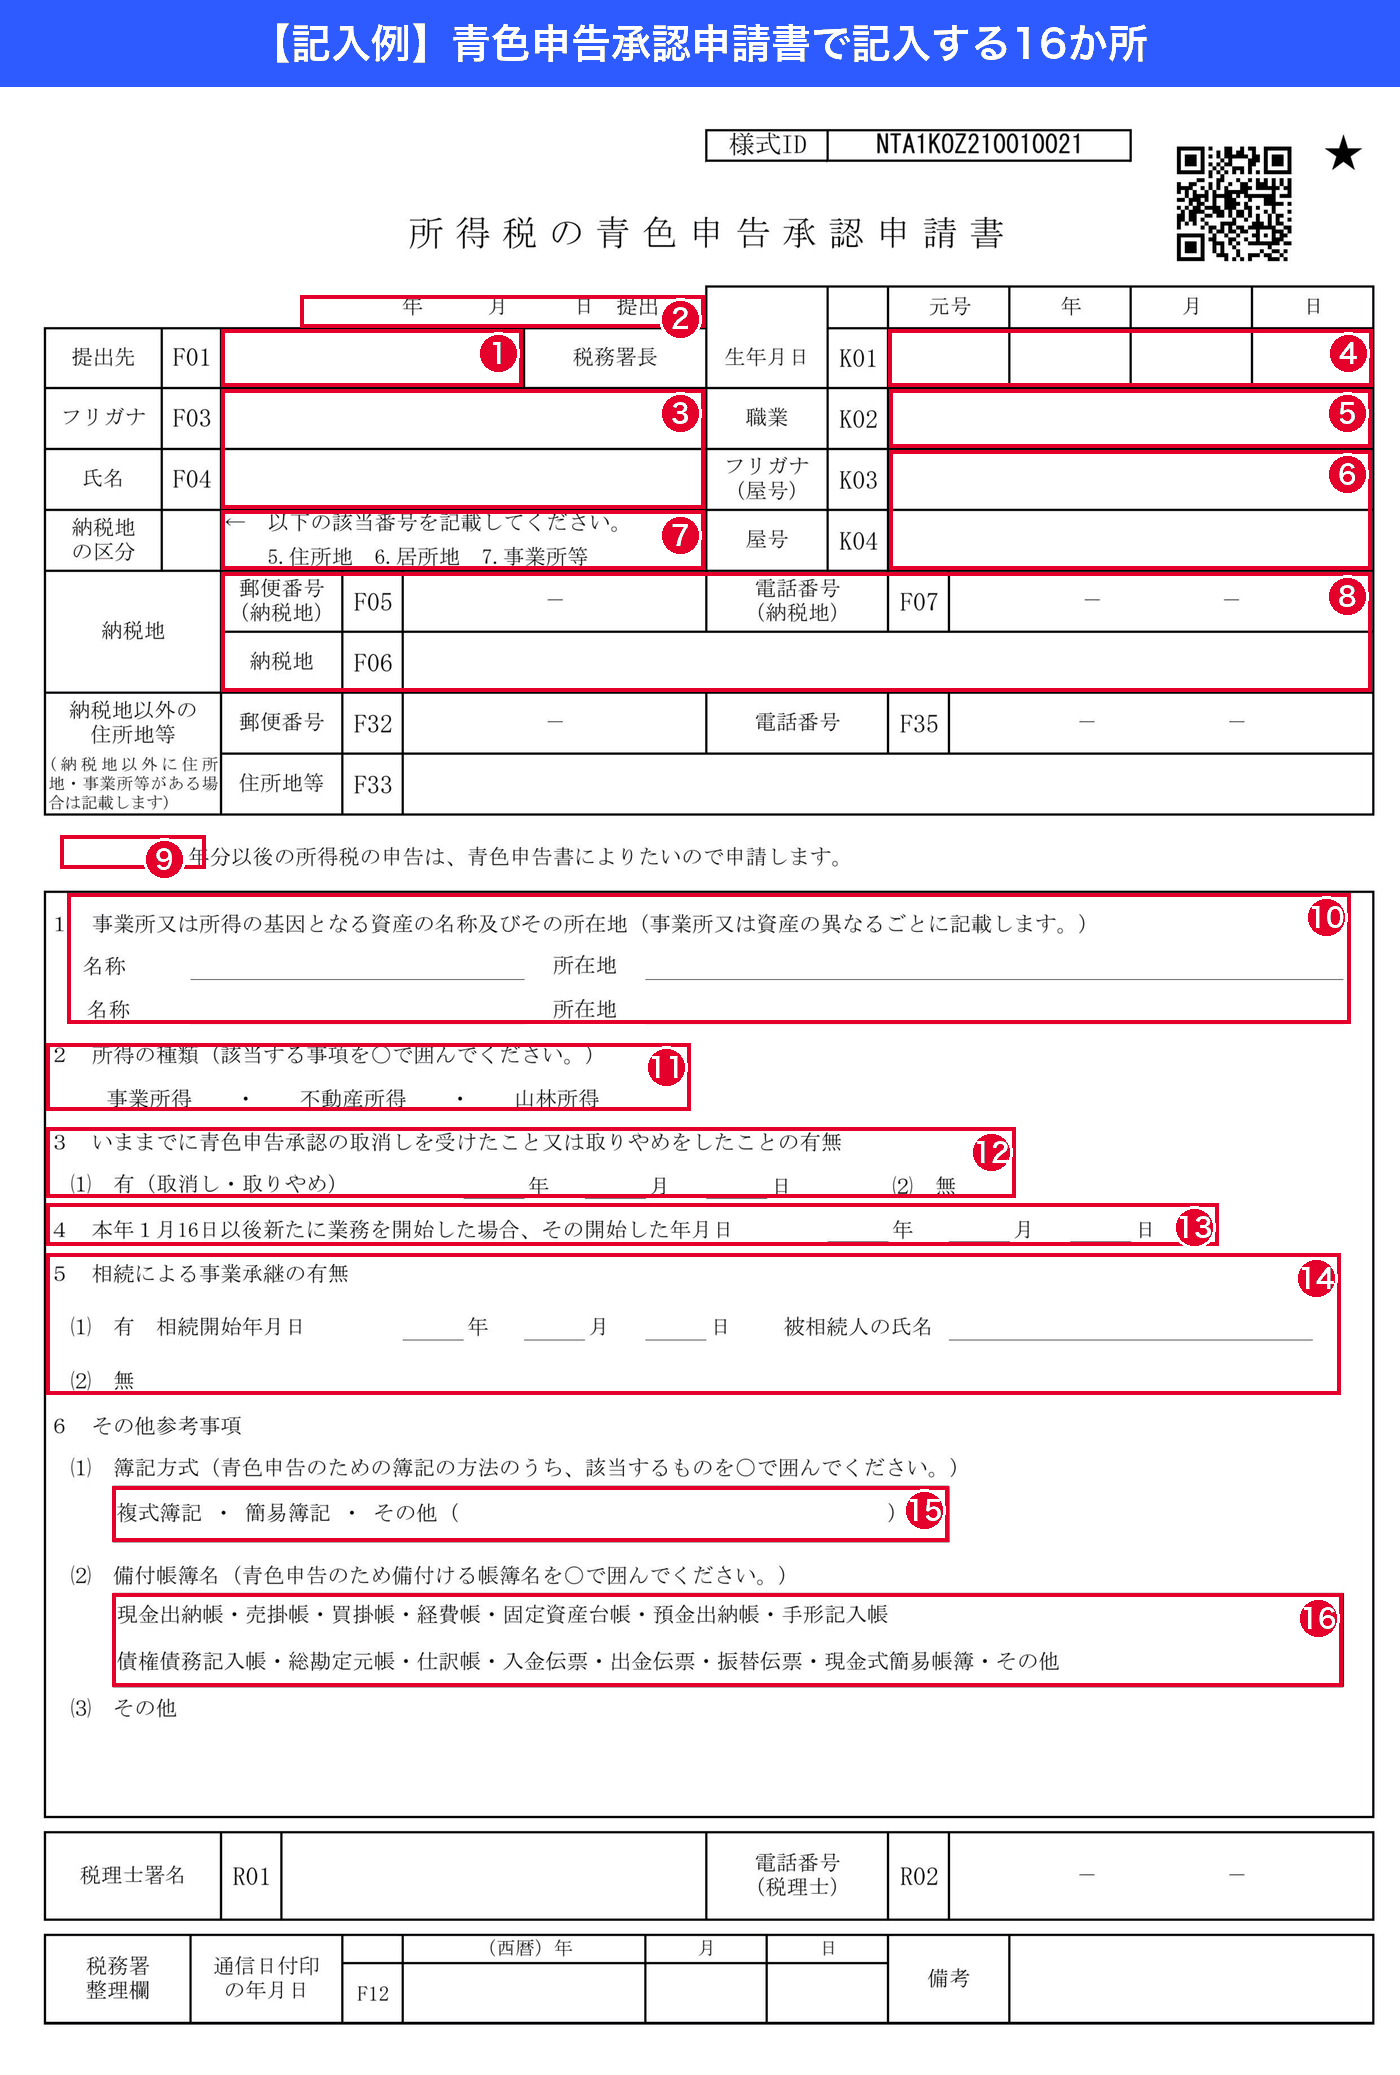
- 提出先:納税地を管轄する税務署名を書きます
- 提出日:窓口へ持参する日、または郵送で投函する日を書きます
- 氏名:フリガナもあわせて記入します(押印欄はありません)
- 生年月日:元号・年・月・日をマス目に記入します
- 職業:仕事の内容が伝わるように具体的に書きます
- 屋号:事業の名前です。任意なので空欄でもかまいません
- 納税地の区分:自宅なら「5.住所地」の番号を書きます
- 納税地:住所・郵便番号・電話番号を書きます
- 年分:青色申告を始めたい年を書きます
- 1 事業所の名称・所在地:店舗や事務所があれば名称と住所を書きます
- 2 所得の種類:事業なら「事業所得」を○で囲みます
- 3 取消し・取りやめの有無:初めての申請なら「無」を○で囲みます
- 4 本年1月16日以後に開業した場合:該当する方だけ開業日を書きます
- 5 相続による事業承継の有無:相続でなければ「無」を○で囲みます
- 6(1) 簿記方式:10万円より大きい控除を目指すなら「複式簿記」を○で囲みます
- 6(2) 備付帳簿名:最低限「仕訳帳」と「総勘定元帳」を○で囲みます
①〜⑧ 提出先・氏名・職業・屋号・納税地の記入例
まずは用紙の上半分、基本情報の欄です。下の拡大図で、①〜⑧の記入する位置を確認しましょう。
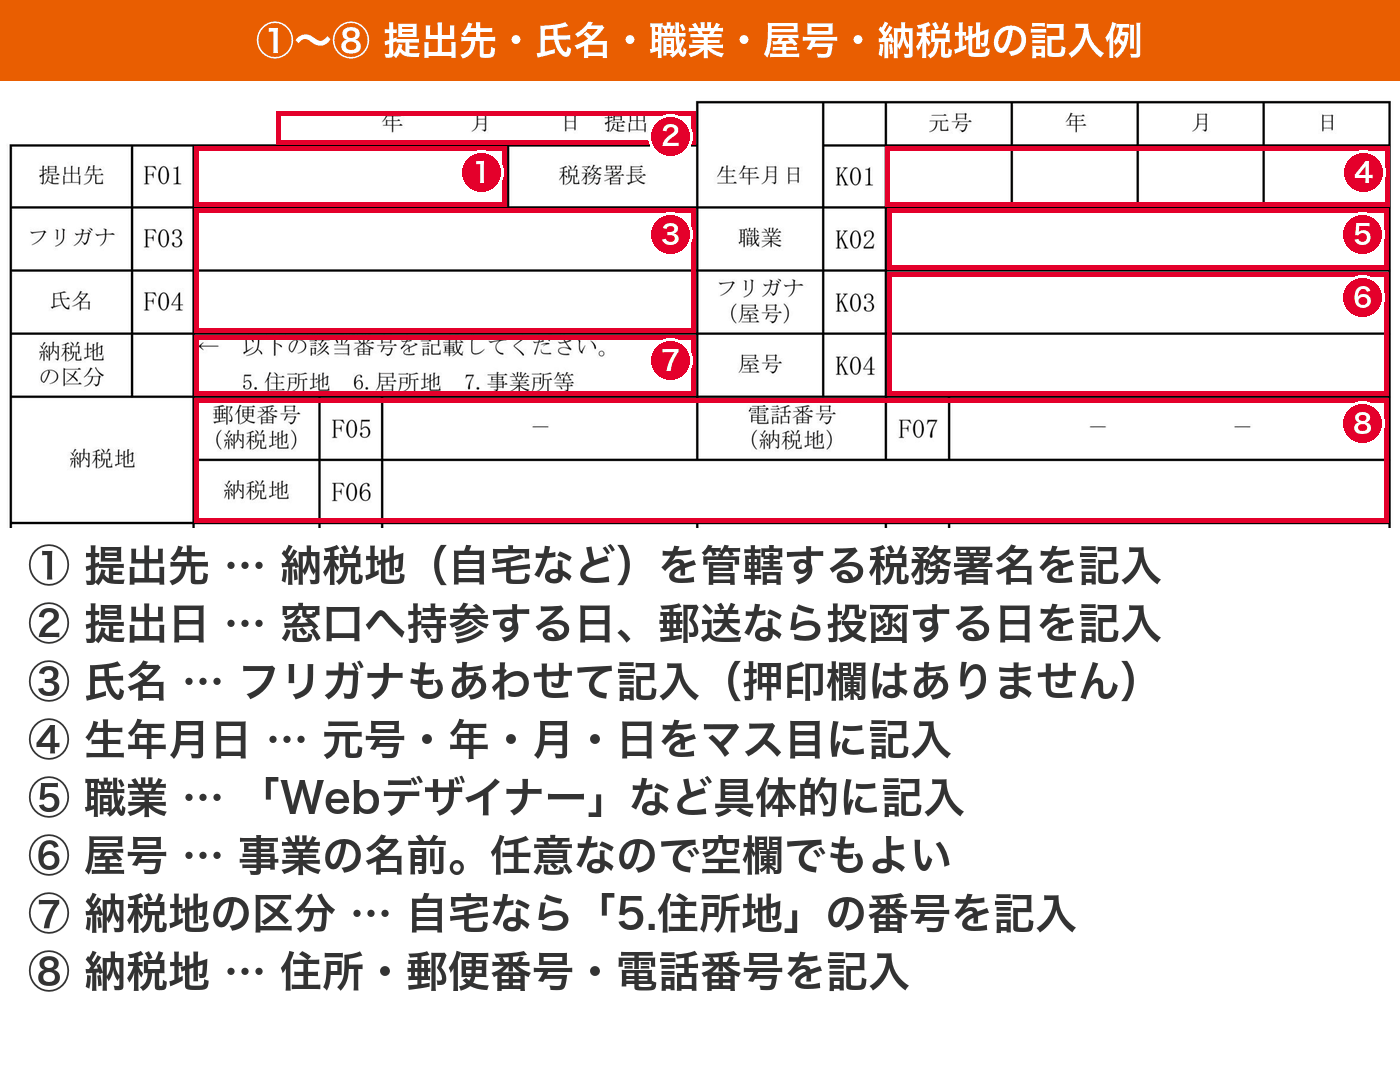
①提出先には、納税地を管轄する税務署名を書きます。自宅を納税地にするなら、自宅の住所を担当する税務署です。管轄が分からない場合は、国税庁サイトの税務署検索で住所から調べられます。
②提出日は、窓口へ持参する日か、郵送であれば投函する日を書きます。③氏名はフリガナもあわせて記入し、④生年月日は元号・年・月・日をマス目に書きます。現在の様式に押印欄はないため、印鑑は不要です。
⑤職業欄は「自営業」ではなく、仕事の内容が伝わる書き方にします。国税庁の記載要領でも「洋菓子小売」のように具体的に書く例が示されています。⑥屋号は事業の名前で、任意のため空欄でも受理されます。
| 仕事の内容 | 職業欄の記入例 |
|---|---|
| Webサイトの制作 | Webデザイナー |
| 記事の執筆 | ライター/文筆業 |
| 洋菓子の販売 | 洋菓子小売 |
| 経営のアドバイス | 経営コンサルタント |
| アパートの賃貸 | 不動産賃貸業 |
⑦納税地の区分では、自宅で仕事をしているなら「5.住所地」の番号を書きます。事務所を納税地にする場合は「7.事業所等」です。続く⑧納税地に、その住所・郵便番号・電話番号を記入します。
⑨〜⑪ 年分・事業所・所得の種類の記入例
用紙の中ほどには、いつから青色申告を始めるかと、事業の内容を書く欄があります。青字の○が記入例です。
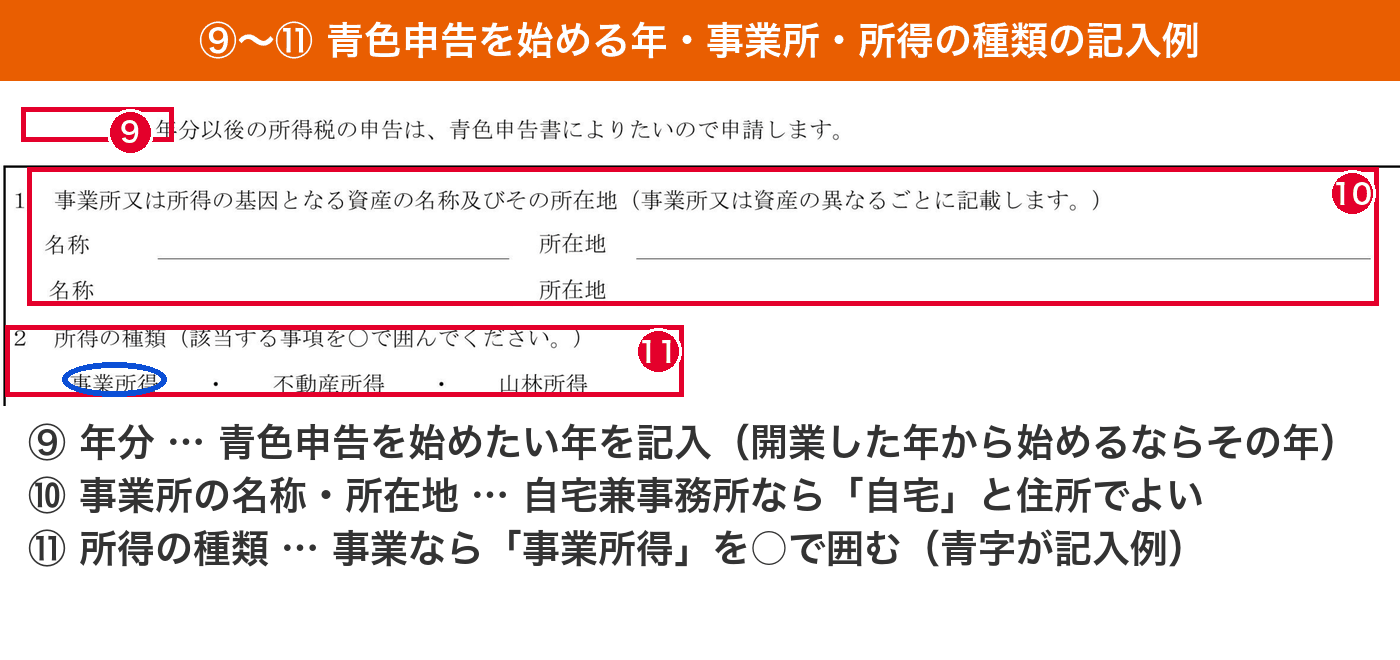
⑨年分には、青色申告を始めたい年を書きます。その年に開業してこれから初めて青色申告をするなら開業した年、すでに事業を営んでいて白色から切り替えるなら切り替えたい年です。
⑩事業所又は所得の基因となる資産の名称及びその所在地には、店舗や事務所の名称と住所を書きます。自宅兼事務所で特別な名称がない場合は「自宅」として住所を書けば問題ありません。書ききれないときは別紙に記載して添付します。
⑪所得の種類は、通常の事業であれば「事業所得」を○で囲みます。アパートやマンションの賃貸なら「不動産所得」、山林の伐採や譲渡による所得なら「山林所得」です。複数に当てはまる場合は、該当するものをすべて囲みます。
⑫〜⑭ 取消しの履歴・開業日・相続の記入例
続く3つの欄は、多くの方が「無」を選ぶだけで済みます。該当する人だけが日付を書く欄だと考えて差し支えありません。
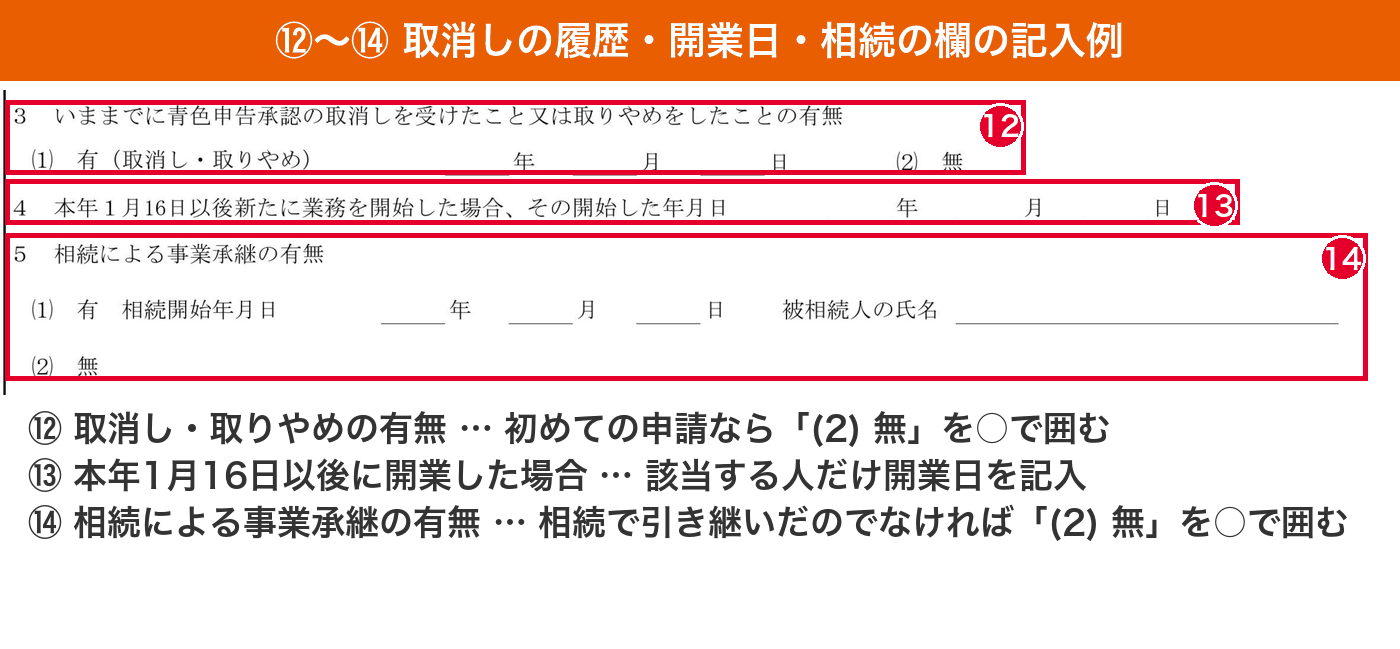
⑫いままでに青色申告承認の取消しを受けたこと又は取りやめをしたことの有無は、初めての申請なら「(2) 無」を○で囲みます。過去に取消しや取りやめがある場合は「(1) 有」を囲み、その通知があった日または届出をした日を書きます。
取消しの通知があった日、または取りやめの届出をした日から1年以内は、申請が却下されることがあります。該当する方は、提出前に所轄税務署に相談しておくと安心です。
⑬本年1月16日以後新たに業務を開始した場合、その開始した年月日は、その年の1月16日以降に開業した方だけが開業日を書きます。1月15日までに開業した方や、以前から事業を続けている方は空欄でかまいません。
⑭相続による事業承継の有無も、相続で事業を引き継いだのでなければ「(2) 無」を○で囲みます。相続の場合は「(1) 有」を囲み、相続開始年月日と被相続人の氏名を記入します。
⑮⑯ 簿記方式・備付帳簿名の記入例
最後の「6 その他参考事項」が、控除額に直結するもっとも重要な欄です。ここでどちらを選ぶかで、受けられる控除額が変わります。
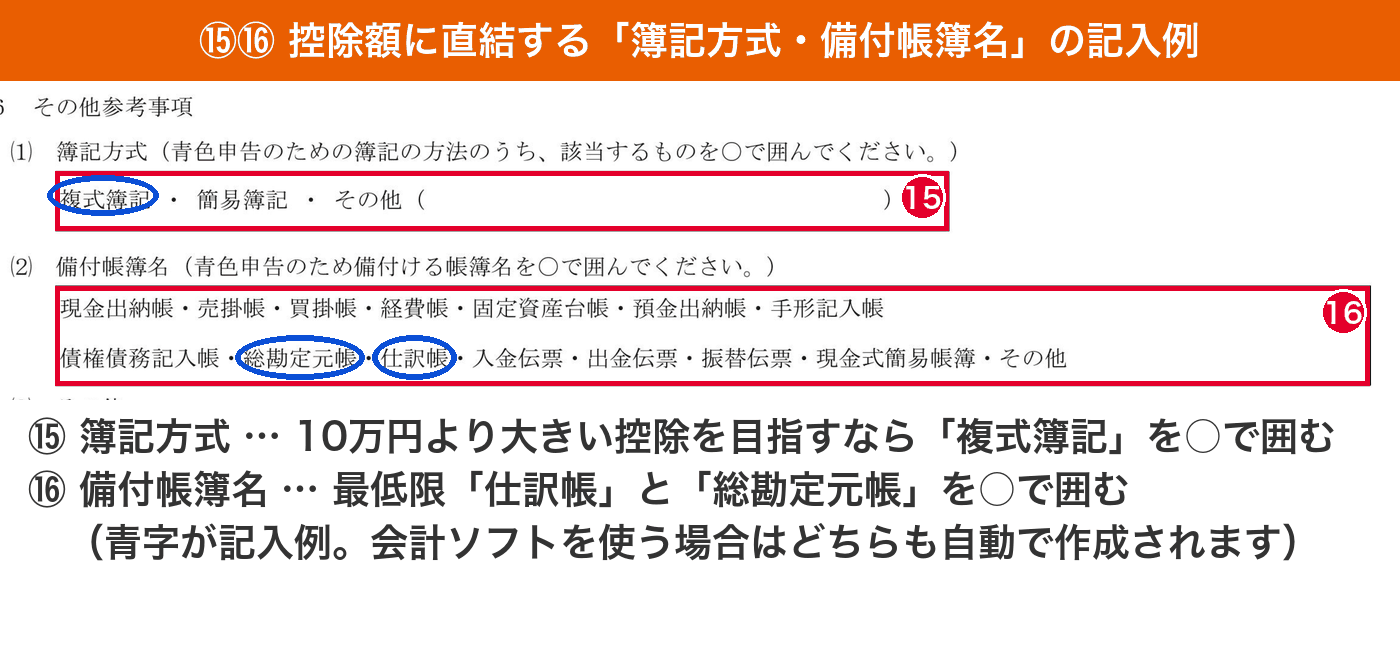
⑮簿記方式で「簡易簿記」を選ぶと、青色申告特別控除は最高10万円になります。10万円より大きい控除を目指すなら、複式簿記(取引を借方と貸方の両面から記録する方法)を○で囲みます。
| 簿記方式 | 受けられる控除 | 記帳の内容 |
|---|---|---|
| 複式簿記 | 令和8年分まで:最高65万円または55万円/令和9年分以後:最高75万円または65万円(e-Taxで期限内に申告しない場合は10万円) | 貸借対照表と損益計算書を作成できる水準の記帳 |
| 簡易簿記 | 最高10万円(令和9年分以後は、前々年分の事業所得の収入金額が1,000万円を超えると控除なし) | 現金出納帳などによる簡易な記帳 |
⑯備付帳簿名は、これから備え付ける帳簿を○で囲む欄です。複式簿記で記帳する場合、最低限必要になるのは仕訳帳(取引を発生順に記録する帳簿)と総勘定元帳(勘定科目ごとに集計する帳簿)の2つです。
あわせて、現金出納帳・売掛帳・買掛帳・経費帳・固定資産台帳を囲んでおくと、実務の流れにも合いやすくなります。提出後に使う帳簿が変わっても、改めて届け出る必要はないとされています。
会計ソフトを使う場合、日々の取引を入力すれば仕訳帳と総勘定元帳は自動で作成されます。簿記の知識に不安があっても複式簿記を選んで差し支えないケースが多いため、控除額を理由に簡易簿記を選ぶ前に、記帳をソフトに任せる方法も検討してみてください。
とはいえ、複式簿記の記帳を毎月続けるのは負担になりがちです。AI自動仕訳に対応した会計アプリ「シフォン(CFOne)」なら、明細を取り込むだけで仕訳の候補が自動で作られ、複式簿記での青色申告に必要な帳簿もそのまま整います。会計事務所が自ら開発したサービスのため、税務の実務に沿った処理ができる点も安心材料です。
法人は様式が別|青色申告の承認申請書と個人との違い
法人が青色申告をする場合は、個人事業主とは別の様式を使います。書類名も「青色申告の承認申請書」で、「所得税の」が付きません。ここでは、法人用の様式の見た目と、個人事業主との違いを確認しておきましょう。
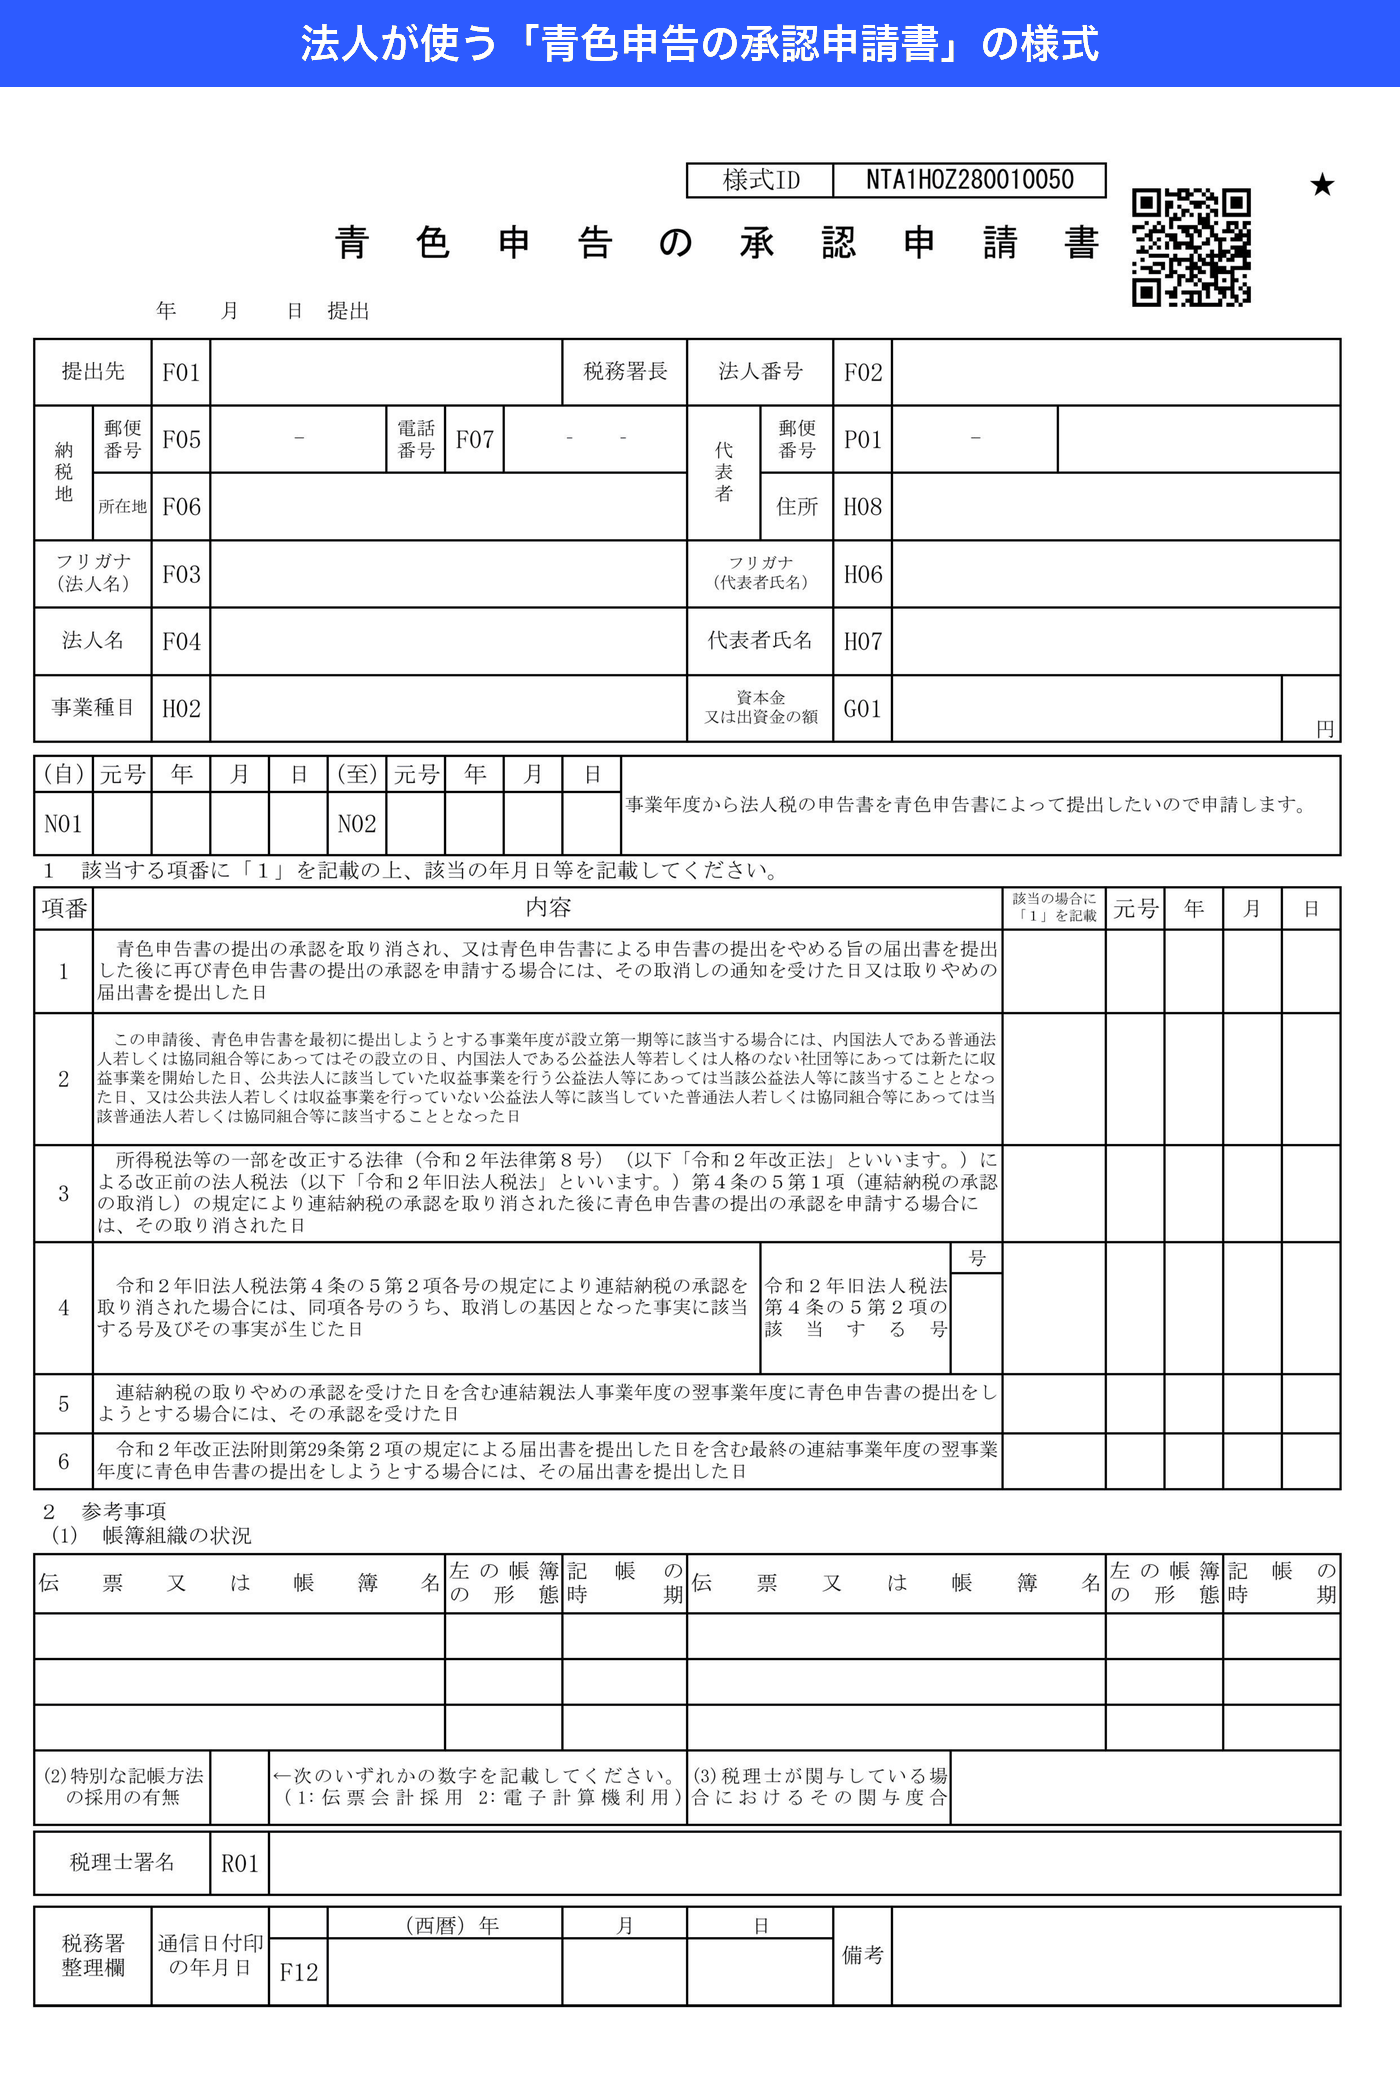
記入するのは、提出先の税務署名・法人番号・納税地・法人名・代表者・事業種目・資本金の額といった基本情報と、青色申告を始めたい事業年度(自・至)です。下段には、該当する項番に「1」と記載する欄と、帳簿組織の状況を書く参考事項の欄があります。
個人事業主の様式と並べると、違いは次のとおりです。
| 項目 | 個人事業主 | 法人 |
|---|---|---|
| 書類名 | 所得税の青色申告承認申請書 | 青色申告の承認申請書 |
| 主な記入項目 | 氏名・職業・所得の種類・簿記方式・備付帳簿名 | 法人名・代表者・事業種目・資本金・事業年度・帳簿組織の状況 |
| 提出期限 | その年の3月15日まで | その事業年度開始の日の前日まで |
| 主な特典 | 青色申告特別控除・専従者給与・純損失の繰越し | 欠損金の繰越控除・少額減価償却資産の特例(中小企業者等。令和8年4月1日〜令和11年3月31日の取得は40万円未満)など |
少額減価償却資産の特例は期限つきの措置で、令和8年4月1日から令和11年3月31日までに取得した資産は40万円未満、それより前に取得した資産は30万円未満が対象です。
令和8年4月1日以後の取得で対象になるのは、青色申告書を提出する中小企業者等のうち、常時使用する従業員の数が400人以下(特定法人は300人以下)の法人です。
中小企業者は原則として資本金1億円以下の法人で、大規模法人の子会社や、過去3年の平均所得が15億円を超える法人などは除かれます(租税特別措置法67条の5・同法施行令39条の28)。
法人でとくに注意したいのが期限です。個人のように「3月15日まで」ではなく、青色申告をしようとする事業年度が始まる前日までに提出する必要があります。設立1期目は、設立の日以後3か月を経過した日と、その事業年度終了の日のうち、いずれか早い日の前日が期限です。
法人の手続きの詳細は、国税庁の「C1-19 青色申告書の承認の申請」で確認できます。公益法人等や外国法人など、法人の区分によって取扱いが異なる部分があるため、判断に迷う場合は所轄税務署や税理士にご相談ください。
青色申告承認申請書の提出期限【個人・法人・相続】
記入内容と同じくらい大切なのが提出期限です。青色申告承認申請書は後から出しても、その年にさかのぼって適用されません。状況別に期限を整理します。
| ケース | 提出期限 |
|---|---|
| 個人・すでに事業を営んでいる(白色からの切替えなど) | 青色申告をしようとする年の3月15日まで |
| 個人・その年の1月16日以後に開業した | 事業開始等の日から2か月以内 |
| 個人・青色申告をしていた方の事業を相続で承継した | 相続開始日が1月1日〜8月31日は4か月以内/9月1日〜10月31日はその年の12月31日まで/11月1日〜12月31日は翌年2月15日まで |
| 法人・すでに事業年度がある | 青色申告をしようとする事業年度開始の日の前日まで |
| 法人・設立1期目 | 設立の日以後3か月を経過した日と、その事業年度終了の日のうち、いずれか早い日の前日まで |
提出期限が土曜日・日曜日・祝日等に当たる場合は、その翌日が期限になります。たとえば3月15日が日曜日なら、期限は3月16日です。
期限に間に合わなかった場合、その年分は白色申告になります。ただし翌年分から青色申告に切り替えることはできるため、気づいた時点で早めに提出しておくのが得策です。
青色申告承認申請書の提出方法と提出後の流れ
記入が終わったら、納税地を管轄する税務署へ提出します。ここでは提出方法の選び方と、提出したあとに何が起きるかを確認しておきましょう。
提出方法は窓口・郵送・e-Taxの3つ
| 提出方法 | 特徴 |
|---|---|
| 税務署の窓口 | その場で記入内容を確認してもらえる。閉庁日は時間外収受箱に投函できる |
| 郵送 | 納税地を管轄する税務署へ送付する。窓口へ行く時間が取れない場合に便利 |
| e-Tax(オンライン) | 自宅から送信でき、印刷も郵送も不要。受信通知で提出した記録を確認できる |
控えについては注意が必要です。令和7年1月から、申告書等の控えへの収受日付印の押なつは行われなくなりました。窓口へ持参しても、控えに受付印を押してもらうことはできません。
国税庁の「令和7年1月からの申告書等の控えへの収受日付印の押なつについて」によると、当分の間の対応として、窓口では収受した日付と税務署名を記載したリーフレットが希望者に渡されます。切手を貼った返信用封筒を同封して郵送した場合も、同じリーフレットが返送されるとされています。
提出した記録を確実に残したい場合は、受信通知が残るe-Taxが最も確実です。書面で提出するときは、自分でコピーを取って提出日を記録しておきましょう。
承認の通知は届かない(みなし承認)
提出しても、税務署から「承認しました」という通知は基本的に届きません。所得税法では、青色申告をしようとする年の12月31日までに承認または却下の処分がなかったときは、その日に承認があったものとみなすと定められています。
その年の11月1日以後に開業した場合は、翌年2月15日までに処分がなければ承認されたものとみなされます。通知が来ないこと自体は問題ではないため、提出後は帳簿づけの準備を進めて差し支えありません。
なお、却下されるのは過去に取消しを受けた直後などの例外的なケースです。心配な場合は、提出から一定期間が経ったところで所轄税務署に問い合わせて確認できます。
提出が終われば、次に必要になるのは日々の記帳です。開業直後で経理に手が回らない方は、AI自動仕訳とオンライン相談が無制限で使える「シフォン(CFOne)」のようなサービスを使うと、申告までの流れを一本化できます。
青色申告承認申請書でよくある記入ミスと注意点
最後に、提出前に確認しておきたいポイントを整理します。どれも書き直せば済むものですが、期限と控除額に関わるものは影響が大きいため注意が必要です。
- 簿記方式で簡易簿記を選んでしまう:控除が最高10万円にとどまり、令和9年分以後は前々年分の事業所得の収入金額が1,000万円を超えると控除を受けられません。会計ソフトを使うなら複式簿記で問題ないケースが多いです
- 備付帳簿名に何も○を付けない:複式簿記なら仕訳帳と総勘定元帳を囲んでおきます
- 開業届を出して満足してしまう:青色申告承認申請書は別の書類です
- 職業欄に「自営業」とだけ書く:事業の内容が伝わる具体的な表現にします
- 控えを残さない:収受日付印が押されなくなったため、自分でコピーと提出日の記録を残します
また、事業として続ける見込みがない副収入の場合、そもそも事業所得ではなく雑所得として扱われることがあります。事業所得にあたるかどうかの判断に迷うときは、所轄税務署や税理士に確認しておくと安心です。
確定申告や記帳の基礎知識は、確定申告のコラム一覧でもまとめています。
青色申告承認申請書に関するよくある質問
- 青色申告承認申請書は毎年提出する必要がありますか?
- 一度承認されれば、取りやめの届出をしたり承認を取り消されたりしない限り、毎年提出する必要はありません。
- 開業届を出していなくても青色申告承認申請書だけ提出できますか?
- 申請書自体は提出できますが、事業を始めたら開業届の提出も必要です。2枚を同時に出すのが一般的です。
- 提出期限を過ぎたらどうなりますか?
- その年分は白色申告になります。翌年分から青色申告に切り替えられるため、早めに提出しておきましょう。
- 備付帳簿名はどれを○で囲めばよいですか?
- 複式簿記なら仕訳帳と総勘定元帳が基本です。現金出納帳や経費帳などをあわせて囲んでも問題ありません。
- 申請書に押印やマイナンバーの記載は必要ですか?
- 現在の様式に押印欄はありません。個人番号の記載欄もないため、氏名や住所などの記入で足ります。
まとめ
青色申告承認申請書で実際に記入するのは16か所で、多くの欄は「無」を○で囲むだけで済みます。迷いやすいのは職業欄・所得の種類・簿記方式の3つで、なかでも簿記方式で複式簿記を選ぶかどうかが控除額を左右します。
提出期限は、すでに事業を営んでいるならその年の3月15日まで、その年の1月16日以後に開業したなら開業日から2か月以内です。法人は事業年度開始の日の前日までと、期限の考え方そのものが異なります。
提出後は帳簿づけが本番です。複式簿記での記帳を無理なく続けられる体制を整え、e-Taxでの申告と帳簿の電子保存も視野に、令和8年分は最高65万円、令和9年分以後は最高75万円の控除を受けられるよう準備しておきましょう。開業まわりの手続きは、起業・開業のコラム一覧もあわせてご覧ください。
本記事は一般的な情報提供を目的としたものであり、個別の税務・会計上の判断を保証するものではありません。制度・様式・控除額・期限等は改正される場合があります。実際のお手続きや判断にあたっては、最新の情報を国税庁等の公式サイトでご確認のうえ、必要に応じて税理士や所轄の税務署にご相談ください。記事中の様式画像は国税庁が公開しているPDFをもとに、記入位置を示す注記を加えたものです。