
会社設立の手続きを何から始めればよいか分からず、情報を集めている方も多いのではないでしょうか。株式会社の設立には、決まった順序で進める工程がいくつもあります。
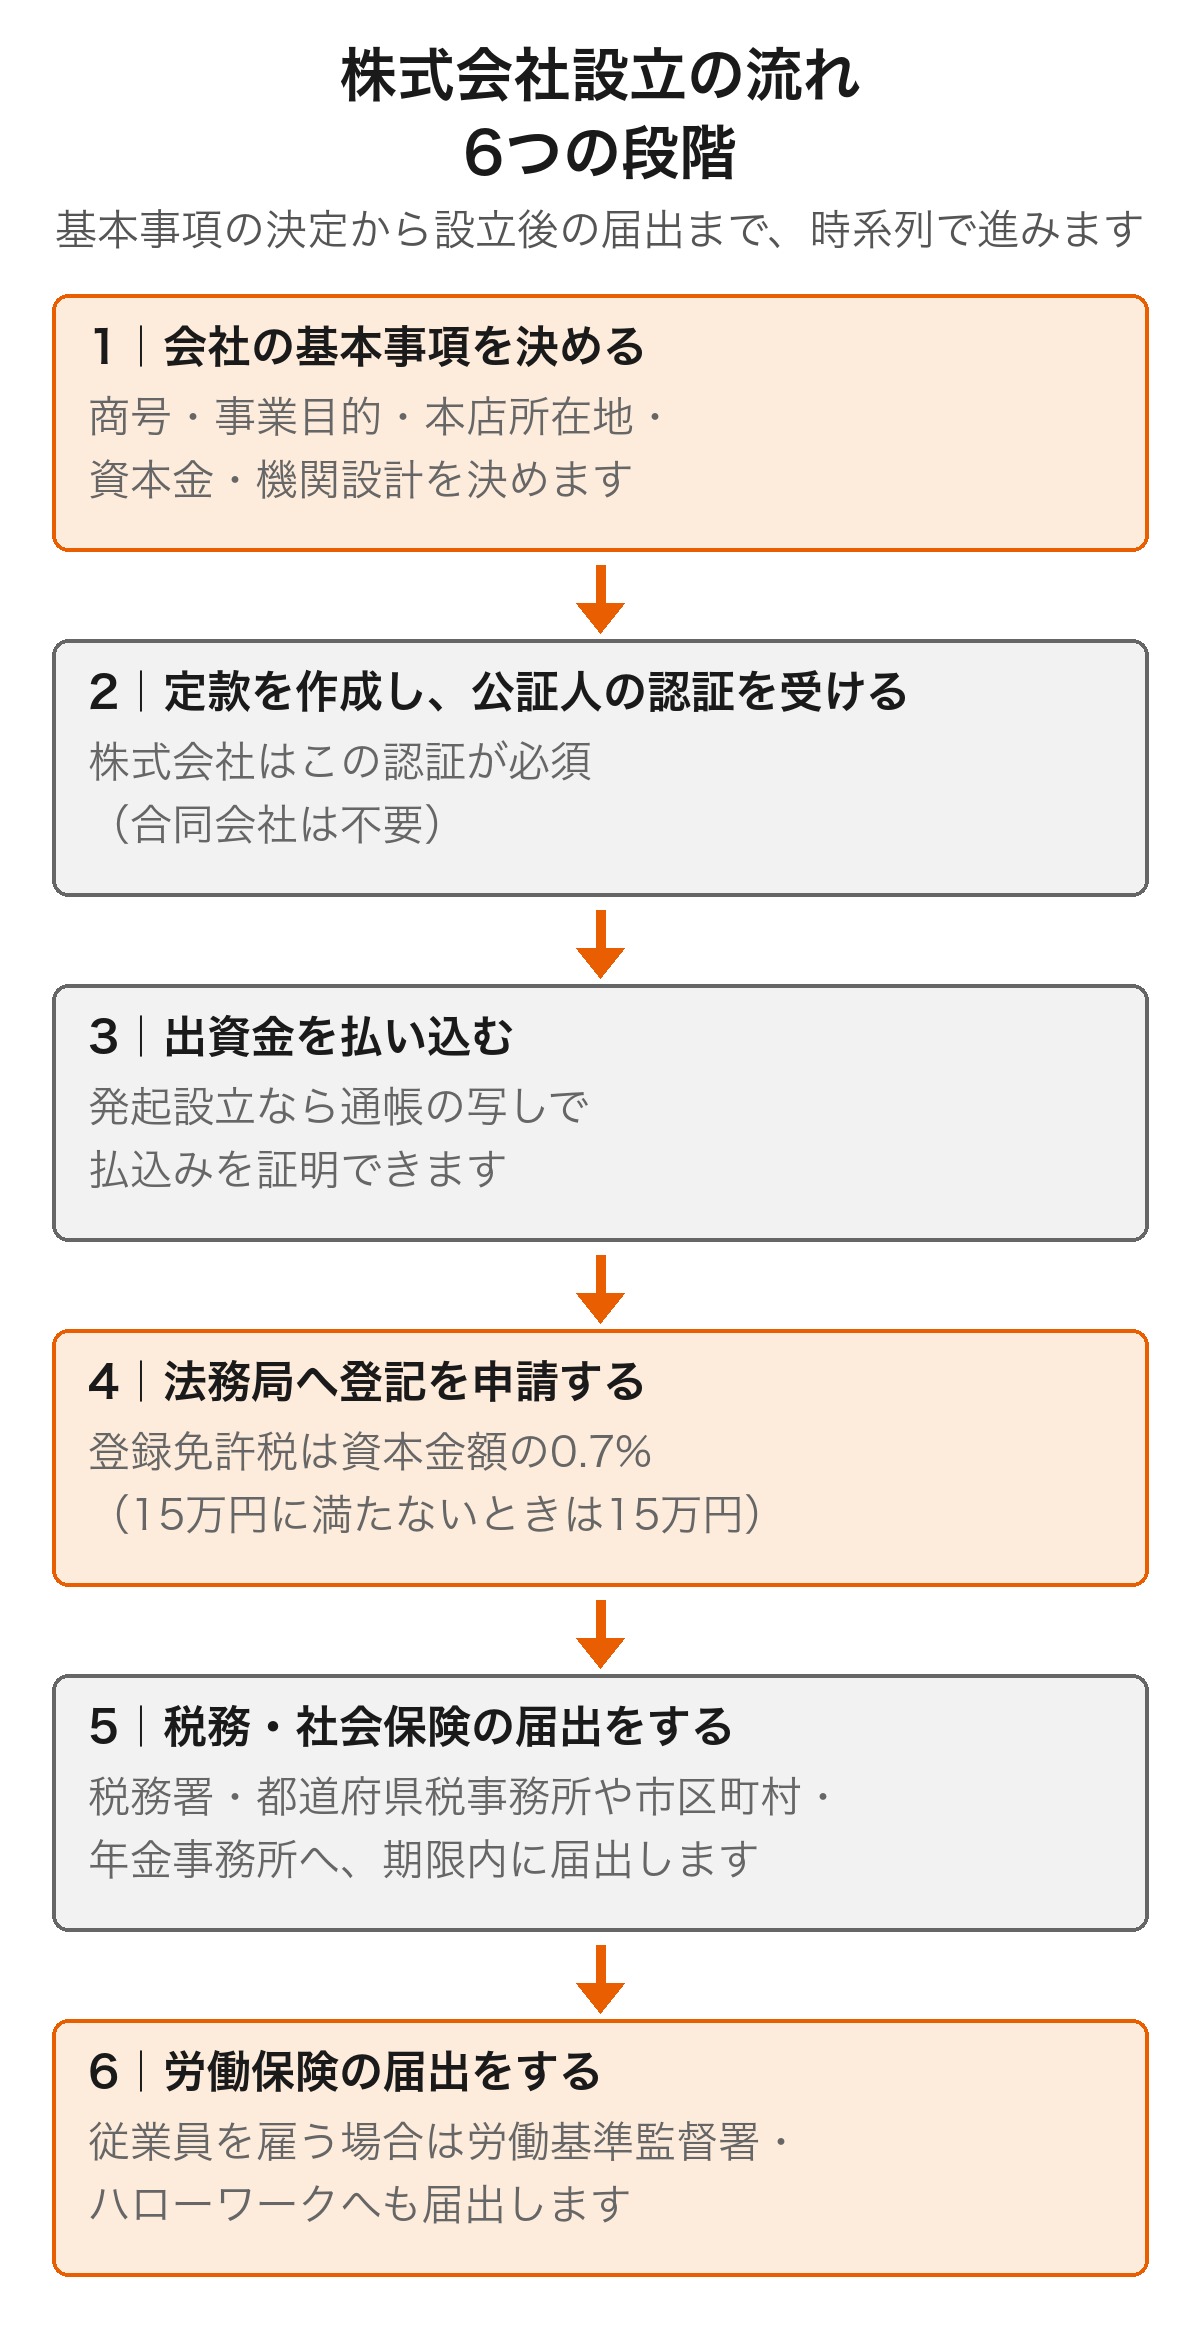
結論として、株式会社の設立は基本事項の決定→定款の作成→公証人の認証→出資金の払込み→登記申請→設立後の届出、という順序で進みます。この記事では、それぞれの工程で何をすべきかを順番に整理します。

木村 優太CFOne会計事務所 所長税理士
累計300社以上の申告を手がけ、freee導入実績全国1位の会計事務所で「freee Master of the Year」を受賞した現役の税理士・会計事務所の所長が、本記事の内容を監修しています。
監修者の詳細を見る会社設立の流れは6つの段階で進む
ここでは、株式会社を設立するまでの流れを、6つの段階に分けて全体像から確認します。個別の手続きに入る前に、まず流れをつかんでおきましょう。
株式会社の設立方法には2種類あり、会社法25条は発起人が設立時発行株式の全部を引き受ける方法(発起設立)と、発起人以外からも設立時発行株式を引き受ける者を募集する方法(募集設立)の2つを定めています。
日本公証人連合会は、「9-4 定款認証」で「発起設立は、発起人だけで出資をまかなう比較的小規模な会社の設立に適しており、募集設立は、発起人だけで出資ができない場合など、比較的大規模な会社の設立に適している」と説明しています。
実務で選ばれるのはほとんどが発起設立で、この記事でも発起設立の流れを扱います。
なお、株式会社ではなく合同会社を検討している場合や、そもそも法人化すべきかどうかで迷っている場合は、それぞれ判断材料を整理した記事もあわせてご確認ください。
 合同会社の設立とは?流れと株式会社との違い
 個人事業主の法人化|判断基準と手続きを解説
ステップ1|会社設立の基本事項を決める
最初に、定款(会社の基本ルールを定めた書類)に記載する項目を決めます。何を決めれば足りるのかを、法律の規定から確認します。
定款の絶対的記載事項は5つ
会社法27条は、株式会社の定款に必ず記載しなければならない事項(絶対的記載事項)として、次の5つを定めています。この5つの記載を欠く定款は無効になるため、順番に決めていきましょう。
- 目的…会社が行う事業の内容
- 商号…会社の名称(株式会社の文字を含む必要があります)
- 本店の所在地…登記上の本店を置く場所
- 設立に際して出資される財産の価額又はその最低額…資本金として払い込む金額の目安
- 発起人の氏名又は名称及び住所…出資して会社の設立を進める人(法人でも可)
出典:法務省・e-Gov法令検索「会社法」第27条
機関設計や資本金の額は、あとの手続きにも影響する
取締役会を置くかどうかといった機関設計や、資本金の額は、この段階だけで完結する話ではありません。定款認証の手数料の区分や、登録免許税の計算にも関わってきます。
設立にかかる費用の内訳や、資本金の額によって金額がどう変わるかは、費用を解説した記事に詳しくまとめています。
 会社設立の費用はいくら?内訳一覧と最安ルートを解説
ステップ2|設立時の定款を作成し、公証人の認証を受ける
基本事項が決まったら、それをもとに定款を作成します。株式会社の定款は、合同会社と違って公証人の認証という工程が必要です。
株式会社の定款は、認証を受けなければ効力が生じない
会社法30条は「第二十六条第一項の定款は、公証人の認証を受けなければ、その効力を生じない」と定めています。ここでいう定款とは、発起人が作成した設立当初の定款のことです。合同会社などの持分会社の定款には、この認証は必要ありません。
日本公証人連合会「9-4 定款認証」は、この違いについて「経営と責任が分離されて不特定多数の者がかかわる設計となっている物的会社である株式会社については、設立後の紛争予防、不正防止等の必要性が特に高いため」と説明しています。
認証を受けるのは、本店所在地を管轄する公証役場
定款の認証は、会社の本店の所在地を管轄する法務局または地方法務局に所属する公証人しかできません(公証人法57条)。管轄区域外の公証人が行った認証は無効になるため、公証役場を選ぶ際は本店所在地との対応を確認しましょう。
紙の定款は2通提出し、電子定款は認証済みデータを受け取る
定款は紙で作るほか、電磁的記録(電子定款)で作ることもできます(会社法26条2項)。紙の定款で認証を受ける場合は、定款(原本)2通を公証人に提出します(公証人法58条1項)。
認証後、1通は公証役場が保存用原本として保管し、もう1通が会社保存用原本として手元に戻ります。実務では、設立登記の申請の際に認証済みの謄本1通が別途必要になるため、紙の定款は通常3通用意して手続きを進めます。
電子定款の場合は、認証済みのデータを受け取ります。オンラインで設立登記を申請するときは、このデータを添付します(法務省「商業・法人登記のオンライン申請について」)。
銀行などの金融機関では、定款を紙で提出するよう求められることもあるとされています。その場合は、認証済みの電子定款と同じ内容を書面で受け取れる『同一の情報の提供』を使います(日本公証人連合会「9-5 電子公証」)。
この提供を受けるには、認証を申し込むときに電磁的記録の保存(手数料300円)もあわせて請求しておく必要があり、あとから保存だけを請求することはできません(公証人法施行規則49条2項)。提供の手数料は700円で、書面で受け取る場合は用紙1枚ごとに20円が加算されます(日本公証人連合会「12 手数料」)。
認証手数料は資本金の額等に応じて段階的に定められています(資本金100万円未満は3万円、100万円以上300万円未満は4万円、300万円以上は5万円)。
さらに2024年12月1日以降は、資本金100万円未満で、発起人が自然人のみ3人以下・設立時発行株式の全部を発起人が引き受け・取締役会を置かない場合に限り、1万5,000円に引き下げられています。
金額と要件は日本公証人連合会の「Q7. 認証の手数料」、引き下げの施行日は「会社の定款手数料の改定」に掲載されています。設立費用の内訳は、先ほど紹介した費用の記事で確認できます。
ここまでの手続きを、行政書士や司法書士に頼らず自分だけで進められるかどうかで迷う方も多いはずです。判断の目安とつまずきやすいポイントは、自分で会社を作る方法を解説した記事で詳しく確認できます。
 自分で会社を作るには?必要な準備と判断基準
毎月の記帳や経理体制をどう整えるか迷っている方は、税理士監修のAI会計アプリ「シフォン(CFOne)」も選択肢のひとつです。設立準備の段階から相談できます。
ステップ3|出資金を払い込み、設立登記の書類をそろえる
定款の認証が終わったら、発起人が出資金(資本金)を払い込みます。あわせて、登記申請に必要な書類を準備します。
発起設立なら、通帳の写しで払込みを証明できる
出資金の払込みがあったことをどう証明するかは、発起設立と募集設立で異なります。
日本公証人連合会は「募集設立では、払込取扱機関による払込金保管証明が必要ですが、発起設立では、払込金を払い込んだことを証明するに足る預金通帳の写し等の任意の方法によることができます」と説明しています(商業登記法47条2項5号)。
実際に登記の申請書へ添付する書面も、商業登記法47条2項5号は「払込みがあつたことを証する書面」を挙げたうえで、募集設立の場合はこれに代えて「金銭の保管に関する証明書」を添付するよう定めています(e-Gov法令検索「商業登記法」)。発起設立であれば、募集設立のような保管証明書を別途取る必要はありません。
印鑑届書は、オンライン申請なら任意
登記申請には、会社の実印を登記所へ届け出る印鑑届書もあわせて準備するのが一般的です。
令和3年2月15日から、登記の申請をオンラインで行う場合は登記所への印鑑の提出が任意になりました。書面で申請する場合は、従来どおり印鑑の提出が必要です。詳しくは法務省の「オンラインによる印鑑の提出又は廃止の届出について」で確認できます。
ステップ4|法務局へ設立登記を申請する
必要書類がそろったら、本店所在地を管轄する法務局へ登記を申請します。この申請日が、会社の設立日になります。
会社法49条は「株式会社は、その本店の所在地において設立の登記をすることによって成立する」と定めています。登記が完了した日ではなく、申請した日が設立日として扱われる点は覚えておきましょう。
登記には登録免許税がかかり、国税庁の「登録免許税の税額表」によると、株式会社は資本金額の1,000分の7(15万円に満たないときは15万円)です。定款認証の手数料とあわせた費用の総額は、先ほど紹介した費用の記事に一覧でまとめています。
ステップ5・6|会社設立後に必要な届出
登記が完了したら終わりではありません。税務・社会保険・労働保険の各窓口へ、期限内に届出をする必要があります。
税務署へ|法人設立届出書は設立から2か月以内
国税庁の「新設法人の届出書類」によると、内国法人である普通法人を設立した場合は、設立の日(設立登記の日)以後2か月以内に法人設立届出書へ定款等の写しを添付し、納税地の所轄税務署長へ提出する必要があります。青色申告の承認申請書など、必要に応じて提出する書類は別途期限が定められています。
都道府県・市区町村へ|東京都の場合は15日以内
法人住民税・法人事業税の関係で、都道府県税事務所と市区町村役場にも届出が必要です。東京都は「事業を始めたとき・廃止したとき」で、法人設立・設置届出書を事業を開始した日から15日以内に所管の都税事務所へ提出するよう案内しています。
提出期限や必要書類は都道府県・市区町村ごとに定められているため、本店所在地の自治体の案内を確認してください。
年金事務所へ|社会保険の新規適用届は5日以内
日本年金機構は「新規適用の手続き」で、常時従業員(事業主のみの場合を含む)を使用する法人事業所は、厚生年金保険と健康保険の加入が法律で義務づけられているとしています。新規適用届の提出時期は、事実発生から5日以内です。
従業員がいない、社長1人だけの会社でも加入義務は生じる点に注意してください。保険料の徴収権には2年の時効があり、未加入が判明すると最大2年分の保険料をさかのぼって求められることがあります(健康保険法193条・厚生年金保険法92条)。
労働基準監督署・ハローワークへ|従業員を雇うなら10日以内
従業員を1人でも雇用する場合は、労働保険の手続きも必要です。厚生労働省(兵庫労働局)は「事業主は、保険関係が成立した日から10日以内に、「保険関係成立届」を、所轄の労働基準監督署に提出しなければなりません」としています。
雇用保険に加入する場合は、これとは別に事業所を設置した日の翌日から起算して10日以内に、雇用保険適用事業所設置届を所轄の公共職業安定所(ハローワーク)へ提出します(出典:厚生労働省 兵庫労働局「労働保険の加入手続き」)。
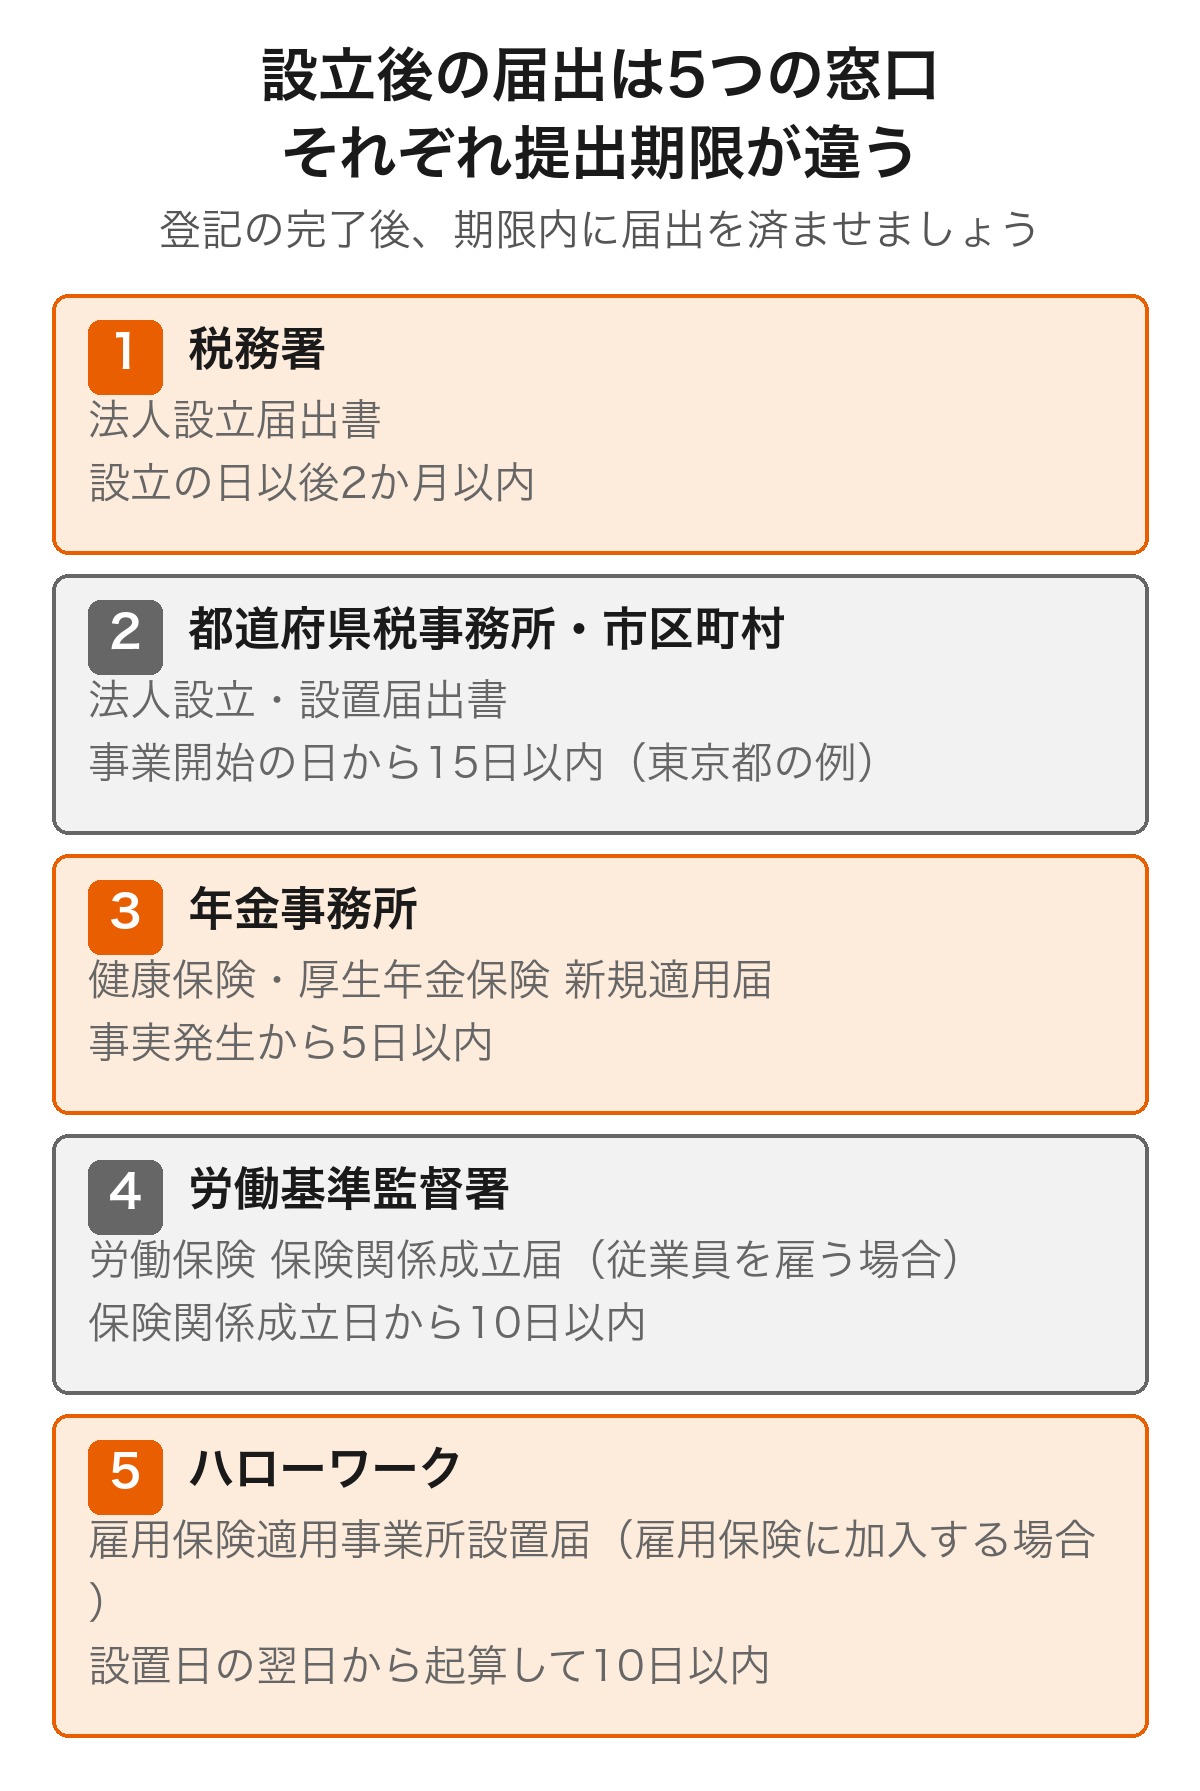
窓口ごとに提出先と期限が異なるため、次の表で全体を確認しておきましょう。
| 窓口 | 主な届出・書類 | 期限の目安 |
|---|---|---|
| 税務署 | 法人設立届出書 | 設立の日以後2か月以内 |
| 都道府県税事務所・市区町村 | 法人設立・設置届出書 | 事業開始の日から15日以内(東京都の例) |
| 年金事務所 | 健康保険・厚生年金保険 新規適用届 | 事実発生から5日以内 |
| 労働基準監督署 | 労働保険 保険関係成立届(従業員を雇う場合) | 保険関係成立日から10日以内 |
| ハローワーク | 雇用保険適用事業所設置届(雇用保険に加入する場合) | 設置日の翌日から起算して10日以内 |
表の期限は、いずれも制度上の起算点が異なります。届出をまとめて後回しにすると期限を超えやすいため、登記申請と並行して準備を進めるのがおすすめです。
届出と並行して、経理の体制も決めておく
設立後は、法人税の申告や複式簿記による記帳が新たに必要になります。届出を済ませたあとに慌てて経理の仕組みを考えるより、設立準備の段階で記帳の方法を決めておくほうが、初年度の決算を落ち着いて迎えられます。
記帳の入力そのものを減らしたい場合は、AI自動仕訳とオンライン相談を組み合わせられる会計アプリ「シフォン(CFOne)」のような選択肢もあります。会計事務所が開発し、税理士が監修しているため、自動化ツールだけに任せるのではなく、必要なときに相談できる安心感があります。
経費として計上できる範囲や勘定科目の考え方は、法人になると個人事業主のときより広がります。日々の経理を効率化する具体的な工夫は、法人の経費を解説した記事も参考にしてください。
 法人が経費にできるもの一覧|上限と判断基準
設立の手続きと合わせて、経理の相談もできます
AI自動仕訳・オンライン相談無制限で使える会計アプリ「シフォン(CFOne)」。年10万円(じぶんプラン)、会計事務所が開発した安心のサービスです。
無料で相談する会社設立の流れに関するよくある質問
- 発起設立と募集設立は何が違いますか?
- 発起設立は発起人だけで設立時発行株式の全部を引き受ける方法、募集設立は発起人以外からも株主を募集する方法です(会社法25条)。実務のほとんどは発起設立で進みます。
- 会社設立の登記は、いつ完了したことになりますか?
- 会社法49条により、本店所在地で設立の登記をすることによって会社が成立します。登記を申請した日が会社の設立日として扱われます。
- 会社設立の届出は、どこに何を出せばよいですか?
- 税務署へ法人設立届出書、都道府県税事務所・市区町村へ法人設立・設置届出書、年金事務所へ新規適用届を提出します。従業員を雇う場合は労働基準監督署とハローワークへの届出も必要です。
- 資本金はいつまでに払い込む必要がありますか?
- 定款の作成・認証が終わったあと、発起人が出資金(資本金)を払い込みます。払込みを証明する書面は、登記申請に必要な書類の一部になります。
- 株式会社と合同会社では、設立の流れは何が違いますか?
- 最も大きな違いは、株式会社の定款には公証人の認証が必要な点です。合同会社は認証が不要なため、その分手続きがシンプルになります。詳しい比較は合同会社を解説した記事をご覧ください。
まとめ
株式会社の設立は、基本事項の決定→定款の作成→公証人の認証→出資金の払込み→登記申請→設立後の届出という順序で進みます。株式会社ならではの工程は、公証人による定款認証です。合同会社にはこの手続きがありません。
登記が完了したあとも、税務署・都道府県税事務所や市区町村・年金事務所・労働基準監督署やハローワークへの届出が控えています。窓口ごとに提出期限が異なるため、登記申請と並行して準備を進めておくと安心です。
手続きの詳細や個別の判断に迷う部分は、法務局や所轄の税務署、税理士にご確認ください。
設立後の経理も、まとめてご相談いただけます
税理士監修のAI会計アプリ「シフォン(CFOne)」なら、AI自動仕訳で日々の記帳を減らしながら、オンライン相談を回数無制限で使えます。従業員10名以下の法人・個人事業主向けのサービスです。
無料で相談する本記事は一般的な情報提供を目的としたものであり、個別の税務・会計上の判断を保証するものではありません。制度・税率・控除額・期限等は改正される場合があります。実際のお手続きや判断にあたっては、最新の情報を国税庁等の公式サイトでご確認のうえ、必要に応じて税理士や所轄の税務署にご相談ください。