
個人事業主として売上が伸びてくると、「そろそろ法人化した方がよいのだろうか」という迷いが出てきます。この記事では、法人化を決める前に確かめておきたい判断の軸と、実際の手続き、そして法人化した後に経理がどう変わるのかまでを順番に整理します。
先に結論をお伝えすると、法人化の損得は税率の比較だけでは決まりません。消費税、社会保険、そして増える事務の量まで含めて見比べたうえで、自分の事業に合うかどうかを判断していくことになります。

木村 優太CFOne会計事務所 所長税理士
累計300社以上の申告を手がけ、freee導入実績全国1位の会計事務所で「freee Master of the Year」を受賞した現役の税理士・会計事務所の所長が、本記事の内容を監修しています。
監修者の詳細を見る個人事業主の法人化(法人成り)とは
ここでは、そもそも法人化とは何をすることなのか、個人事業主のままでいる場合と何が変わるのかを押さえます。この違いが分かっていないと、後半の判断軸が読み取りにくくなります。
法人化とは、個人事業を引き継いで会社を設立すること
法人化(法人成り)とは、個人事業主として営んできた事業を、新しく設立した会社に引き継ぐことをいいます。ゼロから新しい商売を始めるのではなく、取引先も設備も屋号も、これまでの事業をそのまま会社に移すのが一般的な形です。
会社の形態は株式会社と合同会社のどちらかを選ぶことが多く、社長が1人だけの会社でも設立できます。個人事業を廃業して法人を立ち上げるため、税務署への届け出は「法人をつくる手続き」と「個人事業をたたむ手続き」の両方が必要になります。
法人化と会社設立は、指す範囲が少し違う
会社をつくるという意味では同じですが、使い分けがあります。「会社設立」は事業経験の有無を問わず新しく会社をつくること全般を指し、その中ですでにある個人事業を引き継ぐ形のものを法人化・法人成りと呼びます。
違いは手続きにも表れます。ゼロから会社を立ち上げるなら設立の手続きだけで済みますが、法人化では個人事業を閉じる手続きと、資産や契約を法人へ引き継ぐ作業が加わります。
個人事業主と法人は「税金・責任・社会保険」の3点が違う
個人事業主と法人の違いはいくつもありますが、法人化の判断に効いてくるのは次の3点に絞られます。利益にかかる税金の種類、事業で負う責任の範囲、そして社会保険の扱いです。
| 比較項目 | 個人事業主 | 法人 |
|---|---|---|
| 利益にかかる税金 | 所得税(5〜45%の累進)+住民税+個人事業税 | 法人税(中小法人は年800万円以下15%)+法人住民税+法人事業税 |
| 赤字のときの税金 | 所得税は生じない | 赤字でも法人住民税の均等割がかかる |
| 社長の報酬 | 利益がそのまま事業主の所得 | 役員報酬として支給し、要件を満たせば損金になる |
| 責任の範囲 | 事業の債務を無限に負う | 出資額の範囲にとどまる(有限責任) |
| 社会保険 | 原則として国民健康保険・国民年金 | 社長1人でも健康保険・厚生年金に加入する |
| 会計・決算 | 青色申告決算書(単式でも可の場合あり) | 複式簿記による決算書と法人税申告書 |
なかでも見落とされやすいのが社会保険です。法人の事業所は、事業主のみの場合を含めて健康保険と厚生年金の強制適用となる旨が、日本年金機構の「適用事業所と被保険者」で示されています。1人会社であっても、この負担からは離れられません。
個人事業主が法人化する前に押さえる4つの判断軸
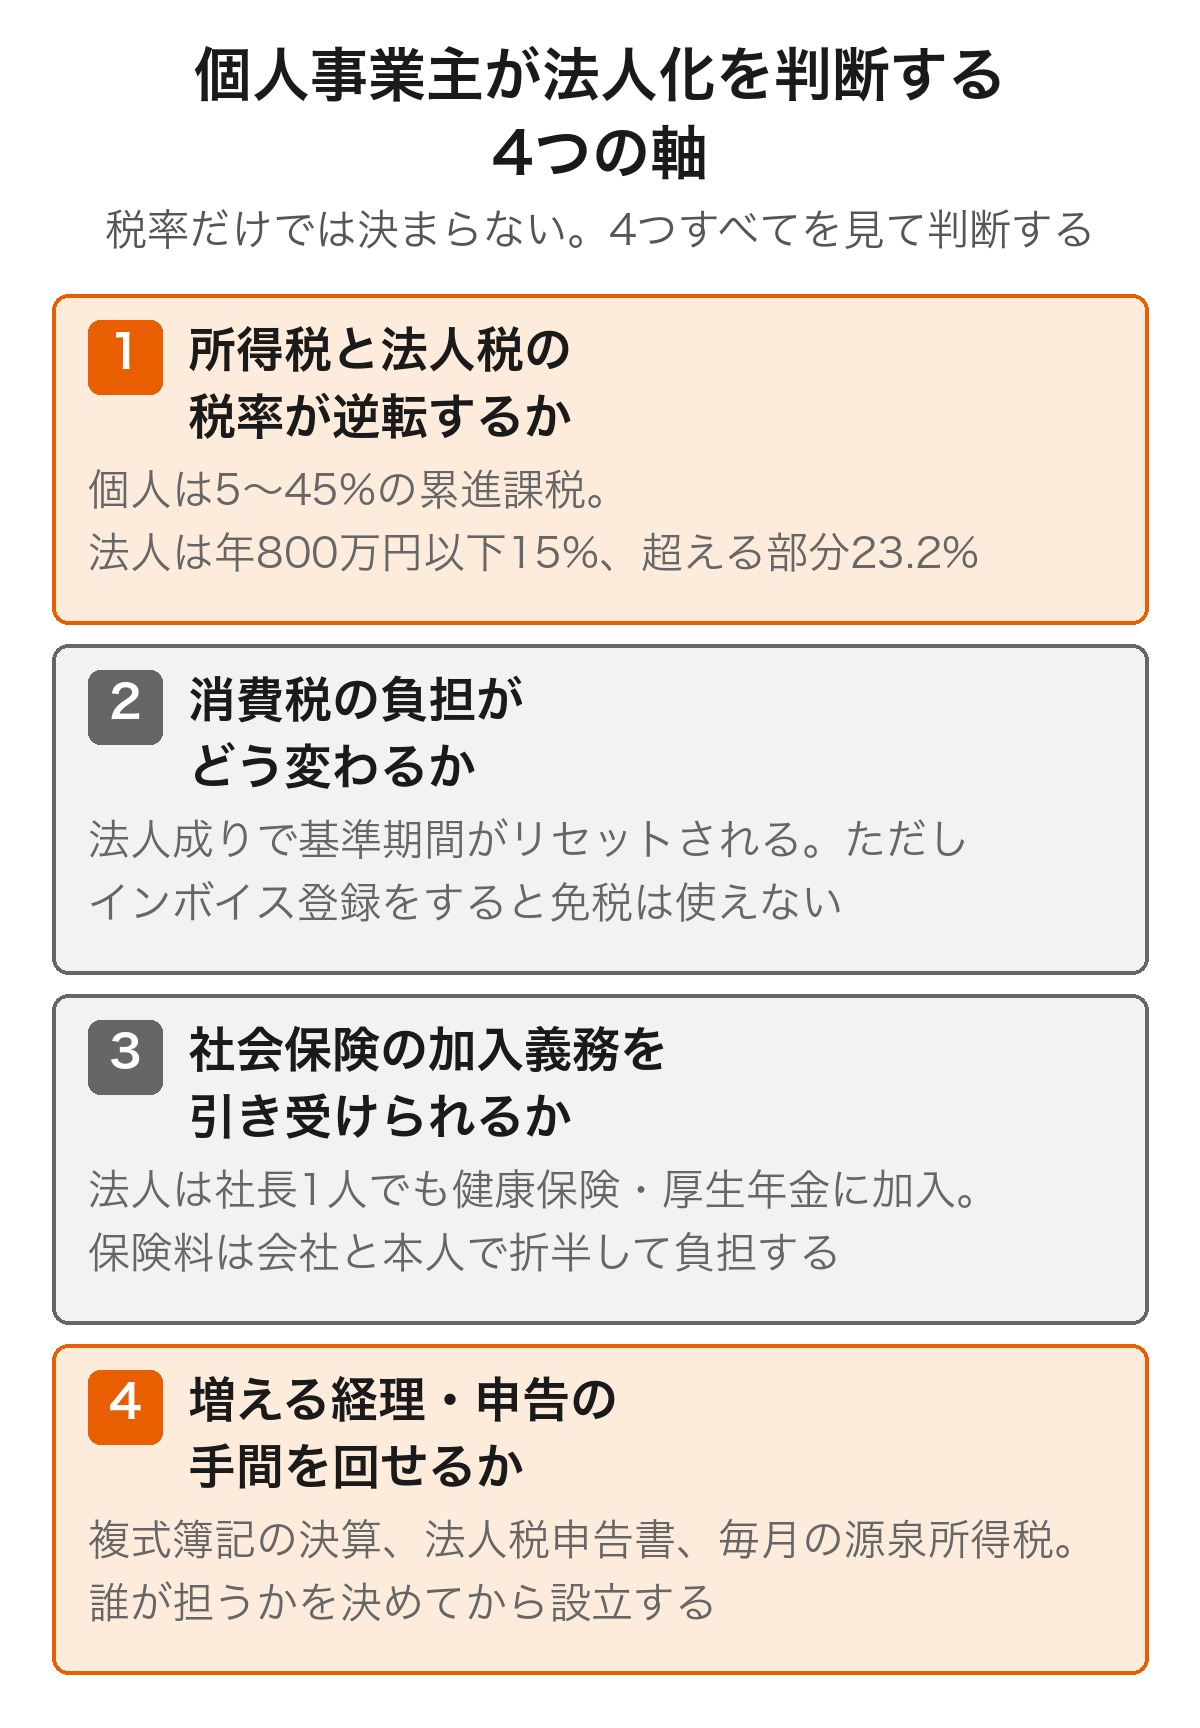
法人化の相談で最も多いのが「いくら稼いだら法人にすべきか」という問いですが、金額だけを見て決めると後で苦しくなることがあります。ここでは判断に必要な4つの軸を順に見ていきます。
判断軸1|所得税と法人税の税率が逆転するか
最初の軸は税率です。個人の所得税は国税庁「所得税の税率」のとおり5%から45%までの7段階で、所得が増えるほど税率が上がります。
一方で法人税は、国税庁「法人税の税率」によれば資本金1億円以下の普通法人であれば年800万円以下の所得は15%、800万円を超える部分は23.2%という2段階です。所得が一定の水準を超えると、法人の方が税率で有利になる場面が出てきます。
ただし会社に残した利益は社長個人のお金として自由には使えず、生活に回す分は役員報酬として受け取ったうえで所得税を払います。つまり法人税と所得税の両方を合わせた負担で比べる必要があり、税率表を並べただけでは答えは出ません。
たとえば所得が900万円あるとします。個人事業主のままなら33%の税率が適用される帯に入りますが、法人にして一部を会社に残せば、その部分は15%または23.2%で課税されます。この差が法人化を検討する出発点になります。
とはいえ役員報酬を高く設定すれば社長個人の所得税が増え、低くすれば会社に利益が残って法人税が増えます。役員報酬をいくらにするかで最適な着地が変わるため、税率表の比較だけで結論を出すことはできません。
判断軸2|消費税の負担がどう変わるか
2つ目は消費税です。法人化すると個人事業のときの売上規模がいったんリセットされるため、設立からしばらくは消費税を納めなくてよい期間が生まれることがあります。
この免税期間は法人化の金銭的なメリットとして語られることが多いのですが、インボイス制度に登録すると、この免税は使えません。取引先から適格請求書を求められる事業では、期待した効果が出ないまま設立費用だけが残ることもあります。詳しくは後半で扱います。
判断軸3|社会保険の加入義務を引き受けられるか
3つ目は社会保険です。法人になると社長1人でも健康保険と厚生年金への加入が必要になり、保険料は会社と本人で折半して負担します。国民健康保険と国民年金だった頃より支払いが増えるケースが少なくありません。
もっとも、厚生年金は将来受け取る年金額に反映され、健康保険には傷病手当金などの給付もあります。支出が増える面だけを見るのではなく、受け取れる保障がどう変わるかも含めて比べておきたいところです。
 マイクロ法人の社会保険料はいくら?個人事業主と比較
判断軸4|増える経理・申告の手間を回せるか
4つ目が、意外と決め手になる事務の量です。法人は複式簿記による決算書の作成が前提になり、法人税の申告書も個人の確定申告書とは別物の様式になります。役員報酬を出せば源泉所得税の納付も毎月発生します。
この作業を自分でこなすのか、税理士に頼むのか、会計ソフトで自動化するのかを決めないまま法人化すると、決算期になって慌てることになります。法人化の可否は、増える作業の受け皿を用意できるかどうかとセットで考えるのが現実的です。
記帳や仕訳に時間を取られたくない方は、AI自動仕訳に対応した会計アプリ「シフォン(CFOne)」のように、日々の入力を自動化できるサービスを検討しておくと、法人化後の負担を見積もりやすくなります。
個人事業主が法人化するメリット
判断軸を押さえたうえで、法人化によって具体的に何が良くなるのかを見ていきます。いずれも条件つきの効果なので、自分の事業に当てはまるかどうかを確かめながら読み進めてください。
所得を分散でき、税負担を抑えられる場合がある
法人化すると、事業の利益を会社の所得と社長個人の所得に分けられます。会社に残した利益には法人税の税率が、役員報酬として受け取った分には所得税の税率が、それぞれ別々にかかります。
所得税は累進課税なので、1か所に利益を集めるほど高い税率が適用されます。受け取り方を分けることで、全体の税率を下げられる余地が生まれるのが法人化の基本的な仕組みです。家族に役員として働いてもらい報酬を支払う形も、要件を満たせば選択肢になります。
給与所得控除を使える(令和8年分・令和9年分は最低74万円)
役員報酬は税務上の給与にあたるため、社長本人の所得計算では給与所得控除を差し引けます。個人事業主のままでは使えない控除で、法人化のわかりやすい利点のひとつです。
国税庁「給与所得控除」によれば、令和8年分・令和9年分は収入220万円までなら74万円、上限は195万円です。同じ金額を稼いでも、事業所得として受け取るか給与として受け取るかで課税対象が変わってきます。
経費として認められる範囲が広がる
法人になると、社宅の家賃や役員に対する退職金など、個人事業では扱いにくかった支出を損金にできる余地が出てきます。損金とは、法人税の計算で経費として認められる支出のことです。
ただし何でも経費にできるわけではなく、事業との関連性や金額の妥当性が問われる点は個人事業と変わりません。法人でどこまでが経費になるかは、次の記事で具体的に整理しています。
 法人が経費にできるもの一覧|上限と判断基準
役員に退職金を支給できる
法人であれば、社長や役員が退任するときに退職金を支給できます。個人事業主が自分に退職金を出すことはできないため、法人ならではの選択肢です。
退職金は国税庁「役員の退職金の損金算入時期」のとおり、原則として株主総会などで金額が確定した日の属する事業年度に損金算入します。受け取る側でも退職所得として扱われ、給与とは別の計算方法になります。
ただし不相当に高額な部分は損金として認められません。金額の妥当性は在任年数や職務内容から判断されるため、支給を考える段階で税理士に相談しておくと安全です。
赤字を最大10年間繰り越せる
青色申告をしている法人は、ある事業年度に出た赤字を翌期以降の黒字と相殺できます。国税庁「青色申告書を提出した事業年度の欠損金の繰越控除」のとおり、繰り越せる期間は各事業年度開始の日前10年以内に開始した事業年度に生じた欠損金額が対象です。
個人事業の青色申告でも赤字の繰越しはできますが、こちらは3年間です。立ち上げ期に先行投資がかさむ事業では、繰り越せる期間の長さが効いてくる場合があります。
 法人の青色申告のメリット|特典一覧と白色との違い
決算月を自由に決められる
個人事業主の計算期間は1月1日から12月31日と決まっていますが、法人は決算月を自分で選べます。繁忙期と決算作業が重ならないようにしたり、資金に余裕がある時期に納税を持ってきたりといった設計ができます。
決算月の選び方は消費税の免税期間の長さにも影響するため、設立の時期とあわせて考えるのが得策です。この点は「法人化のタイミング」の記事で詳しく扱います。
健康保険・厚生年金の保障を受けられる
社会保険は負担が増える面ばかり語られますが、受け取れる保障も変わります。国民年金だけだった老後の年金に厚生年金が上乗せされ、加入期間と報酬額に応じて受給額が増えます。
健康保険では、病気やけがで働けない期間の傷病手当金や、出産手当金といった給付を受けられます。国民健康保険にはない制度で、収入が途切れたときの備えという意味では手厚くなる側面があります。
社会的な信用が上がり、取引・融資の選択肢が増える
法人は登記によって商号や所在地、役員が公示されるため、取引先から見て実体を確認しやすい存在になります。取引の条件として法人格を求める企業もあり、受注できる仕事の幅が変わることがあります。
金融機関からの借入れや、人を採用する場面でも法人の方が話を進めやすい傾向があります。節税の効果が小さくても、事業を広げるための足場として法人化するという判断は十分に成り立ちます。
個人事業主が法人化するデメリット・注意点
メリットの裏側には、必ず引き受けなければならない負担があります。ここを見ないまま設立すると「法人化しなければよかった」という結果になりかねません。
設立費用がかかる
会社をつくるには、定款の認証手数料や登記の登録免許税といった実費がかかります。個人事業の開業届が無料で出せたのとは対照的に、会社の設立は最初にまとまった支出が発生する点を押さえておく必要があります。
株式会社と合同会社では金額が大きく異なり、紙の定款か電子定款かでも変わります。内訳と抑えられる部分は次の記事にまとめています。
 会社設立の費用はいくら?内訳一覧と最安ルートを解説
赤字でも法人住民税の均等割がかかる
法人には、利益が出ていなくても支払う税金があります。法人住民税の均等割です。総務省「やさしい地方税」の法人住民税によれば、資本金等の額1,000万円以下・従業者数50人以下の法人で、道府県民税2万円と市町村民税5万円の合計7万円が標準税率とされています。
これは地域社会の会費という性格の税金で、法人税割と違って黒字か赤字かを問いません。売上が落ちた年でも固定的にかかる支出として、資金繰りに織り込んでおきたい金額です。
社長1人でも社会保険への加入が必要になる
先に触れたとおり、法人は事業主だけの会社でも健康保険と厚生年金の適用事業所になります。国民健康保険と国民年金を自分で払っていた頃と比べ、会社負担分が加わるぶん総額は増えるのが一般的です。
役員報酬の金額によって保険料が決まるため、報酬額の設計と社会保険料はセットで考えることになります。報酬を下げれば保険料は抑えられますが、生活費や将来の年金にも跳ね返るので、単純な引き下げは慎重に判断してください。
 役員報酬の最低額はいくら?0円にできるかを解説
交際費に損金の上限が設けられる
経費の範囲が広がる一方で、法人になると上限がかかる項目もあります。その代表が交際費です。個人事業主の場合、事業に必要な接待費であれば金額の上限なく必要経費にできました。
法人では扱いが変わり、国税庁「交際費等の範囲と損金不算入額の計算」によれば、資本金1億円以下の法人は年800万円までの定額控除限度額を超える部分が損金不算入となります(飲食費の50%相当額を基準とする計算との選択制)。
交際費等を損金に算入しないこの扱いは、定額控除限度額と50%の計算を含めて租税特別措置法61条の4による措置で、令和9年3月31日までに開始する事業年度が対象です。
なお1人あたり1万円以下の飲食費は、日付・参加者・金額などを記録した書類を保存していれば交際費等から除かれます。この基準額は令和6年4月1日以後に支出した費用について1万円で、それ以前は5,000円でした。
会社のお金を自由に使えない(役員報酬のルール)
個人事業主は事業用の口座から生活費を引き出しても、事業主貸として処理すれば済みました。法人ではその感覚が通用しません。会社と社長は別人格であり、社長が受け取れるのは原則として毎月同額の役員報酬だけになります。
役員報酬は事業年度の途中で自由に増減できません。毎月同額で支給する定期同額給与を改定できるのは、原則として会計期間開始の日から3か月以内です。
それ以降は、役職の変更などの臨時改定事由か、経営状況が著しく悪化した業績悪化改定事由に当たる場合を除いて改定できません(国税庁「役員に対する給与」)。業績が良かったから期の途中で増やす、といった調整は損金として認められない場合があります。
 役員報酬の変更タイミングは?決算月別の期限を解説
経理と申告の負担が増える
法人の決算では、貸借対照表と損益計算書に加えて勘定科目内訳明細書や法人事業概況説明書といった書類も作ります。役員報酬を出せば源泉所得税を毎月納め、年末には年末調整も行います。
個人の確定申告を自分でこなしていた方でも、法人の決算を独力で組むのは負担が大きいのが実情です。税理士に依頼するか、会計ソフトで自動化するかを設立前に決めておくと、初年度の決算で慌てずに済みます。
「税理士に頼むと費用が気になる」という段階の方は、税理士監修の会計アプリ「シフォン(CFOne)」のように、日々の記帳を自動化しながら必要なときにオンラインで相談できるサービスも選択肢に入ります。
法人化しても消費税が免税にならないケース
「法人化すれば2年間は消費税を払わなくてよい」という説明を目にした方は多いはずです。これは条件つきの話で、当てはまらない場合があります。ここでは仕組みと例外を確認します。
法人成りで免税になる仕組み
消費税を納めるかどうかは、原則として2期前(基準期間)の課税売上高で判定します。設立したばかりの法人には2期前が存在しないため、判定のしようがなく納税義務が免除される、というのが免税の理屈です。
ここで気になるのが「個人事業のときの売上はどう扱われるのか」という点ですが、国税庁「新規開業や法人成りの場合の納税義務の免除」は個人事業者であった期間の課税売上高は、その法人の基準期間の課税売上高には含まれないと明記しています。個人時代に1,000万円を超えていても、法人としては改めてゼロから判定されます。
資本金1,000万円以上・特定期間の判定に当たると免税にならない
免税が「最大2年」と表現されるのは、途中で外れる条件があるからです。国税庁「納税義務の免除」 と「基準期間がない法人の納税義務の免除の特例」 では、次のような場合に納税義務が免除されないとされています。
- 事業年度開始の日の資本金の額または出資の金額が1,000万円以上であるとき
- 特定期間(原則として前事業年度の開始から6か月間)の課税売上高が1,000万円を超え、かつ給与等支払額も1,000万円を超えるとき
- 特定新規設立法人に該当するとき(親会社などの課税売上高が5億円を超える場合。令和6年10月1日以後に開始する課税期間からは、国外分を含む収入金額が50億円を超える場合も対象になります)
資本金の額は自分で決められるので、免税を意識するなら1,000万円未満に抑えるのが基本になります。特定期間の判定は売上と給与の両方を満たしたときに働くため、片方だけなら2期目も免税のままです。
インボイスに登録すると免税事業者ではいられない
実務でいちばん影響が大きいのがインボイス制度(適格請求書等保存方式)です。国税庁のインボイス制度の概要では、インボイス発行事業者として登録を受けると、課税事業者として消費税の申告が必要になると説明されています。
取引先が課税事業者で、適格請求書の交付を求めてくる業態であれば、法人化してもすぐに登録することになります。その場合、設立2年の免税は実質的に使えません。免税を法人化の主な動機にしていたなら、前提から見直す必要があります。
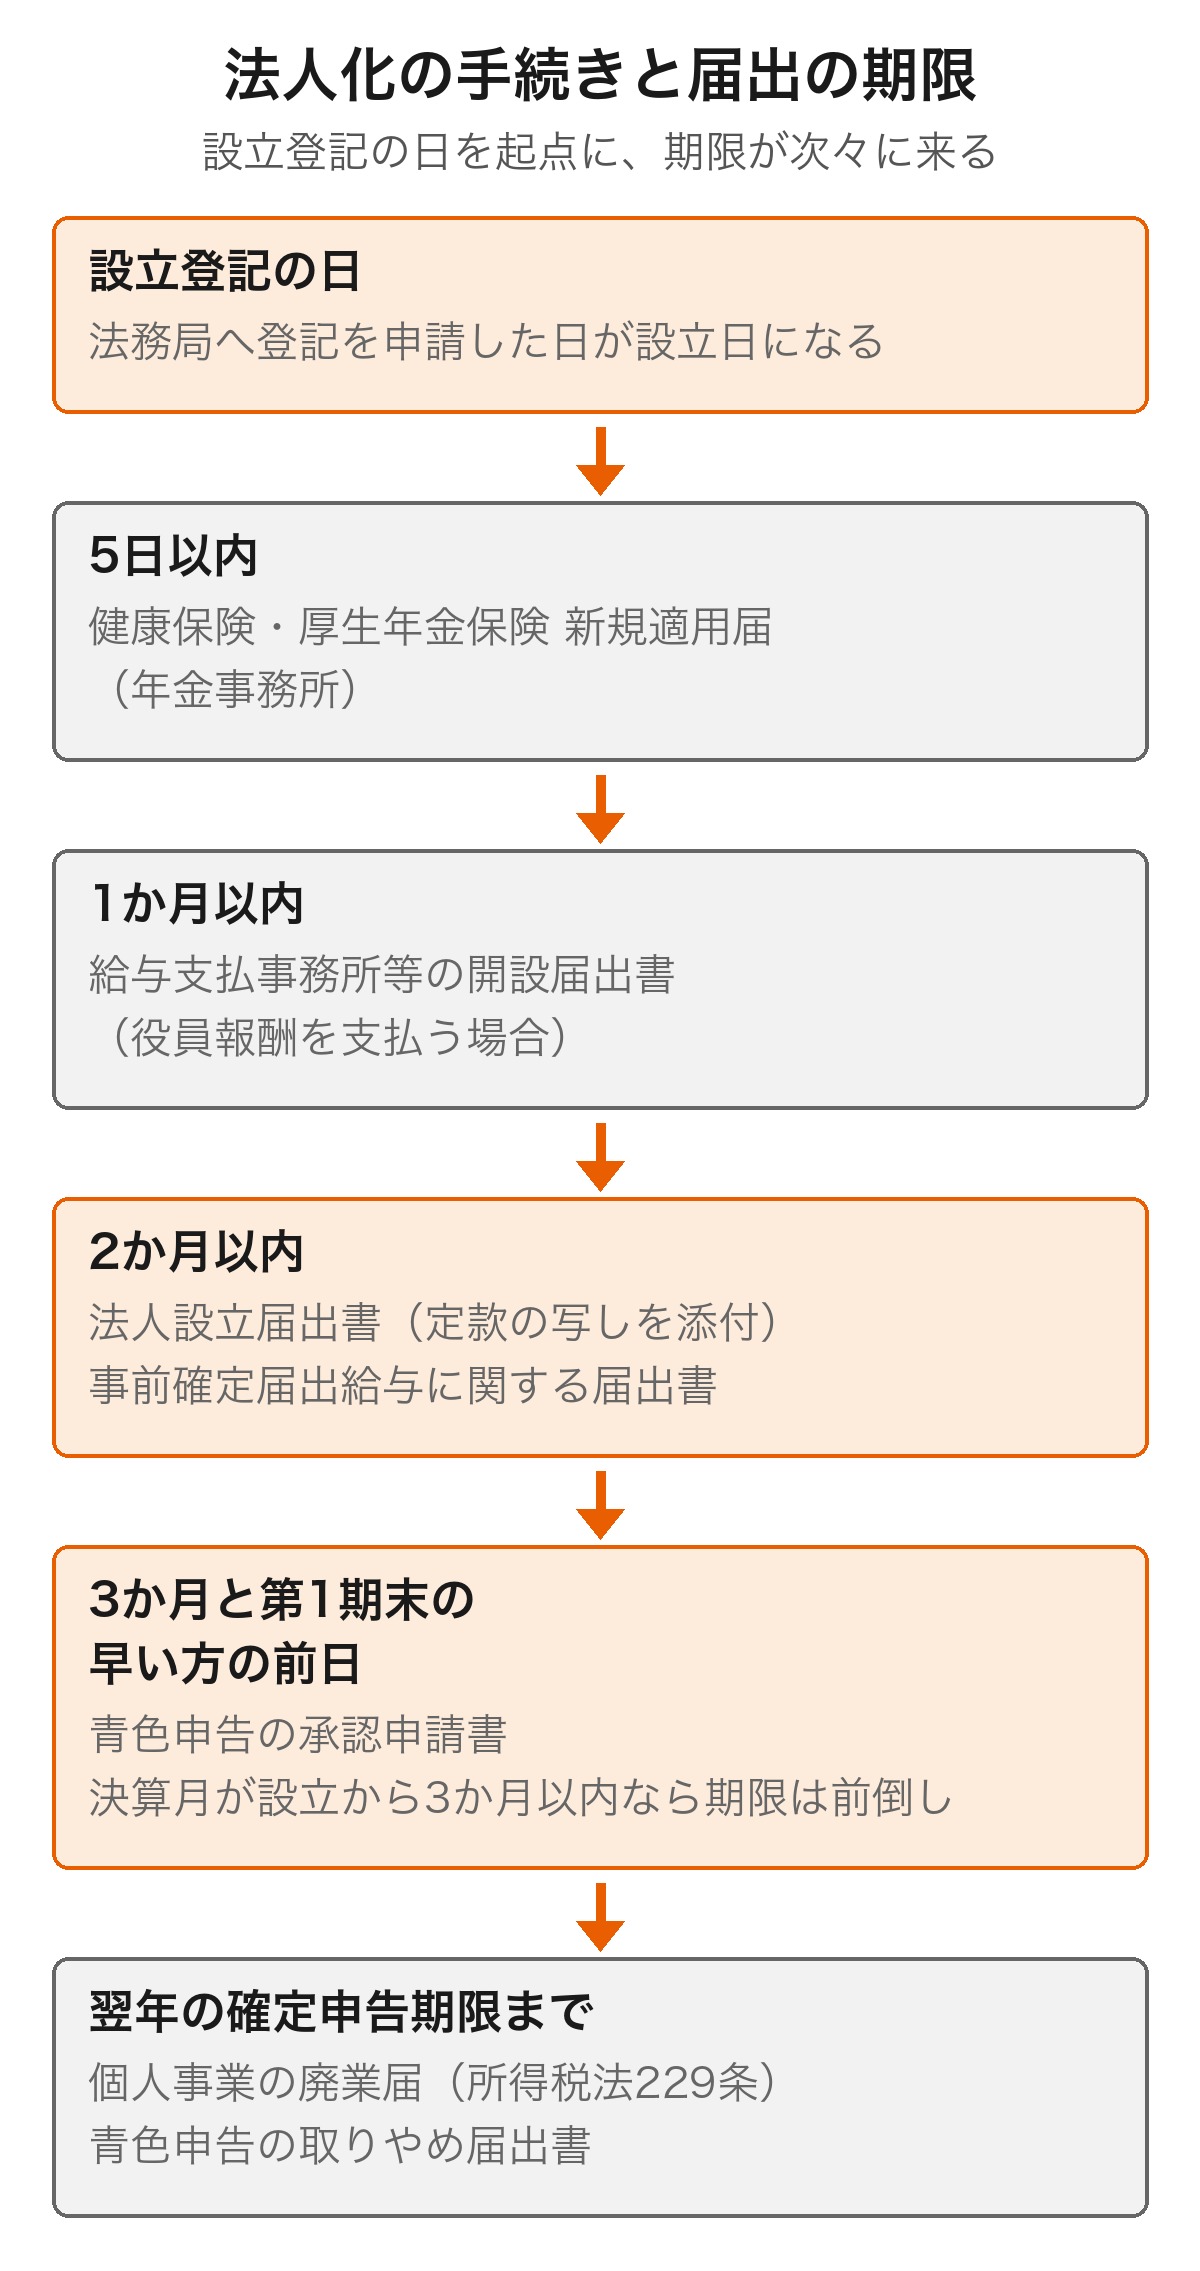
個人事業主が法人化する手続きの流れ
ここからは実際の進め方です。会社をつくる手続きと、個人事業をたたむ手続きの両方があり、それぞれに期限が決まっています。全体像を先に押さえておきましょう。
STEP1 会社の基本事項を決める
商号(会社名)、本店所在地、事業目的、資本金の額、決算月、役員構成を決めます。このうち資本金は消費税の判定に、決算月は初年度の申告時期に直結するため、後から変えにくい重要な項目です。
事業目的は登記されて誰でも閲覧できるほか、許認可が必要な事業では文言が審査されます。将来やる可能性のある事業も含めて書いておくと、後から変更登記をせずに済みます。
STEP2 定款を作成し、認証を受ける
定款とは会社の基本ルールを定めた書類で、株式会社の場合は公証役場で認証を受ける必要があります。認証手数料は資本金の額等に応じて段階的に定められています(資本金100万円未満は3万円、100万円以上300万円未満は4万円、300万円以上は5万円)。
さらに2024年12月1日以降は、資本金100万円未満で、発起人が自然人のみ3人以下・設立時発行株式の全部を発起人が引き受け・取締役会を置かない場合に限り、1万5,000円に引き下げられています。
金額と要件は日本公証人連合会の「Q7. 認証の手数料」、引き下げの施行日は「会社の定款手数料の改定」に掲載されています。
合同会社は定款の認証を受ける必要がないため、公証役場での手続きも手数料もかかりません。紙で作成すると定款の原本に4万円の収入印紙を貼る必要がありますが、株式会社・合同会社とも電子定款にすれば不要になります。紙の定款にかかる4万円は、国税庁「印紙税額の一覧表(その2)」の定款の欄に掲載されています。
STEP3 資本金を払い込み、設立登記をする
発起人の個人口座に資本金を払い込み、その記録の写しを添えて法務局へ登記を申請します。会社が成立するのは登記申請をした日であり、この日が設立日になります。
登記が完了すると登記事項証明書と印鑑証明書を取得でき、法人名義の銀行口座を開設できるようになります。口座開設には時間がかかることもあるため、早めに動いておくと安心です。
登記の申請でそろえるのは、おおむね次の書類です。会社の形態や役員構成によって増減します。
- 設立登記申請書
- 認証を受けた定款(合同会社は認証不要)
- 発起人の決定書
- 取締役・代表取締役の就任承諾書
- 取締役の印鑑証明書
- 資本金の払込みがあったことを証する書面(通帳の写しなど)
- 印鑑届書(書面で申請する場合。オンライン申請では任意)
印鑑の提出は、法務省「商業登記規則が改正され、オンライン申請がより便利になりました」 のとおり令和3年2月15日からオンライン申請では任意になりました。書面で申請する場合は申請書に届出印を押すため、従来どおり提出が必要です。
STEP4 設立後に税務署・年金事務所へ届け出る
設立後は、期限の決まった届け出がいくつも続きます。国税庁「新設法人の届出書類」をもとに、押さえておきたいものを整理しました。
| 届出書 | 提出期限 | 備考 |
|---|---|---|
| 法人設立届出書 | 設立の日(設立登記の日)以後2か月以内 | 定款の写しを添付。提出は必須 |
| 青色申告の承認申請書 | 設立の日以後3か月を経過した日と設立第1期の事業年度終了の日のうち、いずれか早い日の前日 | 第1期から青色申告を受ける場合 |
| 給与支払事務所等の開設届出書 | 開設の日から1か月以内 | 役員報酬を支払う場合 |
| 源泉所得税の納期の特例の承認に関する申請書 | 随時(申請書を提出した月の翌月に支払う給与等から適用) | 給与の支給人員が常時10人未満の場合 |
| 事前確定届出給与に関する届出書 | 設立の日以後2か月を経過する日まで | 賞与を損金にしたい場合 |
| 健康保険・厚生年金保険 新規適用届 | 事実発生から5日以内 | 年金事務所へ提出 |
源泉所得税の納期の特例は、国税庁「源泉所得税及び復興特別所得税の納付期限と納期の特例」 のとおり、申請書を提出した月の翌月末日までに却下の通知がなければ承認とみなされ、提出した月の翌月に支払う給与等から適用されます。
特に注意したいのが青色申告の承認申請書です。設立から3か月と第1期の決算日のどちらか早い方が基準になるため、決算月を設立から3か月以内に設定した会社では期限が前倒しになります。
 法人の青色申告承認申請書の書き方|記入例と提出期限
STEP5 個人事業の廃業手続きをする
会社ができたら、個人事業の側も閉じます。提出するのは「個人事業の開業・廃業等届出書」で、青色申告をしていた場合は「青色申告の取りやめ届出書」も併せて出します。
この廃業届の期限について「廃業日から1か月以内」と説明されることがありますが、国税庁の個人事業の開業届出・廃業届出等手続では提出時期をその事実があった日の属する年分の確定申告期限までとしています。根拠は所得税法229条で、条文も同じ内容です。
期限に幅があるとはいえ、廃業日が確定しているうちに出しておく方が漏れがありません。また、法人化した年の分については、個人事業主としての確定申告を翌年に行う必要がある点も忘れないようにしてください。
STEP6 個人事業の資産・契約を法人へ引き継ぐ
設立と廃業の手続きと並行して、事業に使っていたものを法人へ移します。ここを曖昧にしたまま進めると、法人の帳簿に載っていない資産を使い続けることになり、後の決算で整理が難しくなります。
移し方は資産の種類によって変わります。棚卸資産や機械・車両などは売買や現物出資で引き継ぐのが一般的で、個人から法人への売却は個人側で消費税の課税対象になる場合があります。
| 引き継ぐもの | 主な方法 | 注意点 |
|---|---|---|
| 棚卸資産・固定資産 | 個人と法人の間で売買、または現物出資 | 売却価額は時価を基準にする。個人側で譲渡所得や消費税が生じることがある |
| 事務所・店舗の賃貸借契約 | 貸主の承諾を得て名義を法人へ変更 | 承諾が得られないと契約解除の対象になる場合がある |
| 取引先との契約 | 契約書の巻き直し、または地位の承継 | 取引先への案内と請求書の名義変更を同時に進める |
| 借入金・リース | 金融機関・リース会社と個別に協議 | 個人名義のまま残ることも多い。勝手に法人へ付け替えない |
| 許認可 | 原則として法人で取り直す | 個人の許認可はそのまま引き継げないものが多い |
借入金は特に注意が必要です。個人事業のときに借りたローンを、断りなく法人の債務として処理することはできません。金融機関と相談し、法人での借り換えや個人での返済継続など、どの形にするかを先に決めておいてください。
法人化した後、経理はどう変わるか
法人化の記事は設立までで終わるものが多いのですが、実際に効いてくるのは設立した後の毎月です。ここでは何がどれだけ増えるのかを具体的に見ておきます。
単式簿記から複式簿記の決算書へ
個人事業の青色申告では、簡易な帳簿でも申告できる場合がありました。法人にはその選択肢がなく、貸借対照表と損益計算書を複式簿記で作成することが前提になります。
さらに法人税の申告では、別表と呼ばれる計算書類を複数作ります。会計上の利益と税務上の所得は一致しないため、決算書の利益から加算・減算をして所得を計算し直すという、個人の確定申告にはなかった作業が加わります。
毎月の源泉所得税の納付と社会保険の手続きが増える
役員報酬を支払うと、会社は源泉徴収義務者になります。報酬から所得税を天引きし、原則として翌月10日までに納付します。給与の支給人員が常時10人未満なら、年2回にまとめる納期の特例を選べます。
社会保険の側でも、毎年7月の算定基礎届や、報酬額が大きく変わったときの月額変更届など、定期的な手続きが発生します。法人の経理は、決算だけでなく毎月・毎年の期限に追われる仕事に変わると考えておくとよいでしょう。
年末には年末調整と法定調書の提出が加わる
役員報酬を支払っている会社は、年末に年末調整を行います。1年間に天引きした所得税と、本来納めるべき税額との差額を精算する手続きで、社長1人の会社でも必要です。
あわせて翌年1月末までに、源泉徴収票をまとめた法定調書合計表を税務署へ、給与支払報告書を従業員が住む市区町村へ提出します。個人事業主として自分の確定申告だけをしていた頃には無かった、支払う側としての事務です。
固定資産を持っている場合は、毎年1月末が期限の償却資産申告も加わります。こうした年に一度の手続きは忘れやすいので、年間の予定表に落としておくことをおすすめします。
増えた作業をどう回すか(自力・税理士・AI会計)
増えた作業の受け皿は、大きく3つに分かれます。それぞれ費用と手間のかかり方が違うので、事業の規模と自分が使える時間から選ぶことになります。
| 進め方 | 向いているケース | 気をつけたい点 |
|---|---|---|
| 自分で全部やる | 取引件数が少なく、簿記の知識がある | 法人税申告書の作成に時間がかかり、判断ミスの責任も自分で負う |
| 税理士と顧問契約する | 取引が多く、組織再編や許認可など個別の論点がある | 毎月の顧問料と決算料がかかる |
| AI会計ソフトを使い、必要なときだけ相談する | 従業員10名以下で、記帳の手間を減らしたい | ソフト任せにせず、勘定科目の妥当性は自分でも確認する |
記帳の入力を減らしながら専門家の確認も受けたい場合は、会計事務所が開発した「シフォン(CFOne)」のように、AI自動仕訳とオンライン相談を組み合わせられるサービスが選択肢になります。スマホとPCで完結し、freeeとの連携にも対応しています。
法人化した後の経理を、どう回すか決まっていますか
AI自動仕訳で記帳の入力を減らし、オンライン相談は回数無制限。年10万円(じぶんプラン)で使える、会計事務所が開発したAI会計アプリ「シフォン(CFOne)」です。
無料で相談する法人化しない方がよいのはどんな人か
法人化は誰にとっても正解というわけではありません。次のような状況では、いま急いで法人にしなくてもよい場合があります。
利益が安定していない場合
法人には、赤字でも均等割の年7万円がかかります。さらに社会保険料は役員報酬の額に応じて毎月発生するため、売上が落ちた月でも支払いは止まりません。
たまたま利益が伸びた1年だけを見て法人化すると、翌年に反動が来たときに固定費だけが残ります。同じ水準の利益が数年続く見込みがあるかを確かめてから動く方が安全です。
取引先や事業計画に法人化の必要がない場合
取引先が個人事業主でも問題なく発注してくれて、融資や採用の予定もないのであれば、法人格そのものの価値は限定的です。信用のために法人化するという動機が弱い状態といえます。
この場合は税金だけで比べることになりますが、設立費用と均等割、社会保険料の増加分を差し引くと、手元に残る金額が個人事業のときと変わらない、あるいは減ることもあります。
消費税の免税だけを目的にしている場合
設立から2年の免税を主な動機にしているなら、いったん立ち止まった方がよい場面です。取引先が適格請求書を求める相手なら、登録した時点で免税は使えなくなります。
さらに、免税で浮く金額と、設立費用・均等割・社会保険料の増加分を並べたとき、後者が上回ることもあります。免税は法人化の副次的な効果と考え、主な理由は別に置くのが安全です。
事務負担を引き受ける体制がない場合
決算と申告、毎月の源泉所得税、社会保険の手続きを誰が担うのかが決まっていないなら、その体制を用意してから法人化する方が結果的に早く進みます。
設立してから慌てて税理士を探すと、決算直前で受けてもらえないこともあります。法人化を検討する段階で、経理をどう回すかまで決めておくのが理想です。
個人事業主の法人化に関するよくある質問
- 法人化したあと個人事業主に戻せますか?
- 会社を解散・清算すれば個人事業に戻せますが、清算にも登記費用と手続きの手間がかかります。安易に行き来する前提では考えない方がよいでしょう。
- 法人化はいくらから得になりますか?
- 所得800万円前後が目安として語られますが、社会保険料や均等割を差し引くと結論は変わります。金額の考え方は「法人化のタイミング」の記事で詳しく解説しています。
- 1人でも法人化できますか?
- できます。株式会社も合同会社も、社長1人・出資者1人で設立できます。ただし1人でも社会保険への加入は必要です。
- 法人化すると社会保険料はどのくらい増えますか?
- 役員報酬の額と地域によって変わります。会社と本人で折半するため、国民健康保険・国民年金だった頃より総額は増えるのが一般的です。
- 個人事業の資産や車のローンは法人に引き継げますか?
- 売買や現物出資などの方法で引き継げますが、消費税や名義変更の扱いが絡みます。金額が大きい場合は事前に税理士へご相談ください。
- 法人化した年の確定申告はどうなりますか?
- 1月1日から廃業日までの個人事業の分を、翌年の確定申告期限までに申告します。法人の決算とは別に必要です。
まとめ
個人事業主の法人化は、税率の比較だけで決められるものではありません。所得税と法人税の関係に加えて、消費税がどうなるか、社会保険の負担を引き受けられるか、そして増える経理をどう回すかという4つの軸で見比べる必要があります。
手続きの面では、会社をつくる登記と、設立後の届け出、個人事業の廃業がそれぞれ動きます。とくに青色申告の承認申請書は設立3か月と第1期決算日のどちらか早い方が期限になるため、決算月の決め方によっては思ったより早く締め切りが来ます。
そして法人化の本当の変化は、設立した後の毎月に表れます。複式簿記の決算、源泉所得税の納付、社会保険の手続きを誰がどう担うのかを先に決めておけば、初年度の決算を落ち着いて迎えられます。判断に迷う部分は、所轄の税務署や税理士に確認しながら進めてください。
法人化の前に、経理の受け皿を用意しておきませんか
税理士監修のAI会計アプリ「シフォン(CFOne)」なら、AI自動仕訳で日々の記帳を減らしながら、オンライン相談を回数無制限で使えます。従業員10名以下の法人・個人事業主向けのサービスです。
無料で相談する本記事は一般的な情報提供を目的としたものであり、個別の税務・会計上の判断を保証するものではありません。制度・税率・控除額・期限等は改正される場合があります。実際のお手続きや判断にあたっては、最新の情報を国税庁等の公式サイトでご確認のうえ、必要に応じて税理士や所轄の税務署にご相談ください。