
法人の経費とは、事業のために支出し、法人税の計算上「損金」として認められるもののことです。経費の総額に上限はなく、上限や限度が決まっているのは交際費など一部の費目だけです。
この記事では、従業員10名以下の法人・一人社長の方に向けて、勘定科目別の経費一覧、社長個人の支出をどこまで会社の経費にできるか、損金になるかの判断3ステップ、誤って計上したときのペナルティの4点を整理します。
経費にできるかどうかの判断に迷ったら
AI自動仕訳・オンライン相談無制限のAI会計アプリ「シフォン(CFOne)」。年10万円(じぶんプラン)で、会計事務所が開発した安心のサービスです。
無料で相談する
木村 優太CFOne会計事務所 所長税理士
累計300社以上の申告を手がけ、freee導入実績全国1位の会計事務所で「freee Master of the Year」を受賞した現役の税理士・会計事務所の所長が、本記事の内容を監修しています。
監修者の詳細を見る法人の経費とは?会計上の費用と税務上の損金の違い
ここでは、法人の経費が何を指すのか、そして経費を計上すると法人税がどう変わるのかを解説します。会計と税務で言葉の意味が少しずれる点が、最初のつまずきどころです。
法人の経費とは事業のために支出したお金のこと
法人の経費とは、会社が事業のために支出したお金のことです。法人税の計算では、これを損金(法人税の計算上、経費として認められる支出)と呼びます。日常会話では「経費」、税金の話になると「損金」と、同じものを別の言葉で呼んでいると考えると分かりやすくなります。
個人事業主の場合は、同じものを所得税の世界で「必要経費」と呼びます。法人は法人税、個人事業主は所得税と、計算の土台になる税金そのものが違うため、経費として認められる範囲や考え方にも差が出ます。この記事は法人の話として読み進めてください。
「費用」と「損金」は同じではない
会計上は費用として処理していても、税務上は損金にならない支出があります。決算書の利益と、法人税の計算のもとになる課税所得(税金の計算のもとになる所得)がぴったり一致しないのは、このずれがあるためです。
- 法人税・法人住民税:会計上は費用でも、税額計算のうえでは損金になりません
- 交際費等の限度を超えた部分:支出はしていても、超えた部分は損金に算入できません
- 過大な役員給与:不相当に高額と判断された部分は損金になりません
どの勘定科目で処理したかによって、損金になるかどうかが決まるわけではありません。科目名を変えれば損金にできる、という考え方は通用しないため、支出そのものの中身で判断していきます。
経費を計上すると法人税はどう変わるか
損金が増えると課税所得が減り、その分だけ法人税も少なくなる計算になります。法人税は「益金(売上などの収益)から損金を差し引いた課税所得」に税率をかけて求めるためです。
資本金1億円以下の中小法人などは、所得のうち年800万円以下の部分に軽減された税率(15%)が適用されます。この15%は令和9年3月31日までに開始する事業年度に適用される特例で、本則の税率は19%です(租税特別措置法第42条の3の2)。
税率の区分は国税庁の「No.5759 法人税の税率」で確認できます。15%の税率で、経費が増えたときの変化を概算してみます。
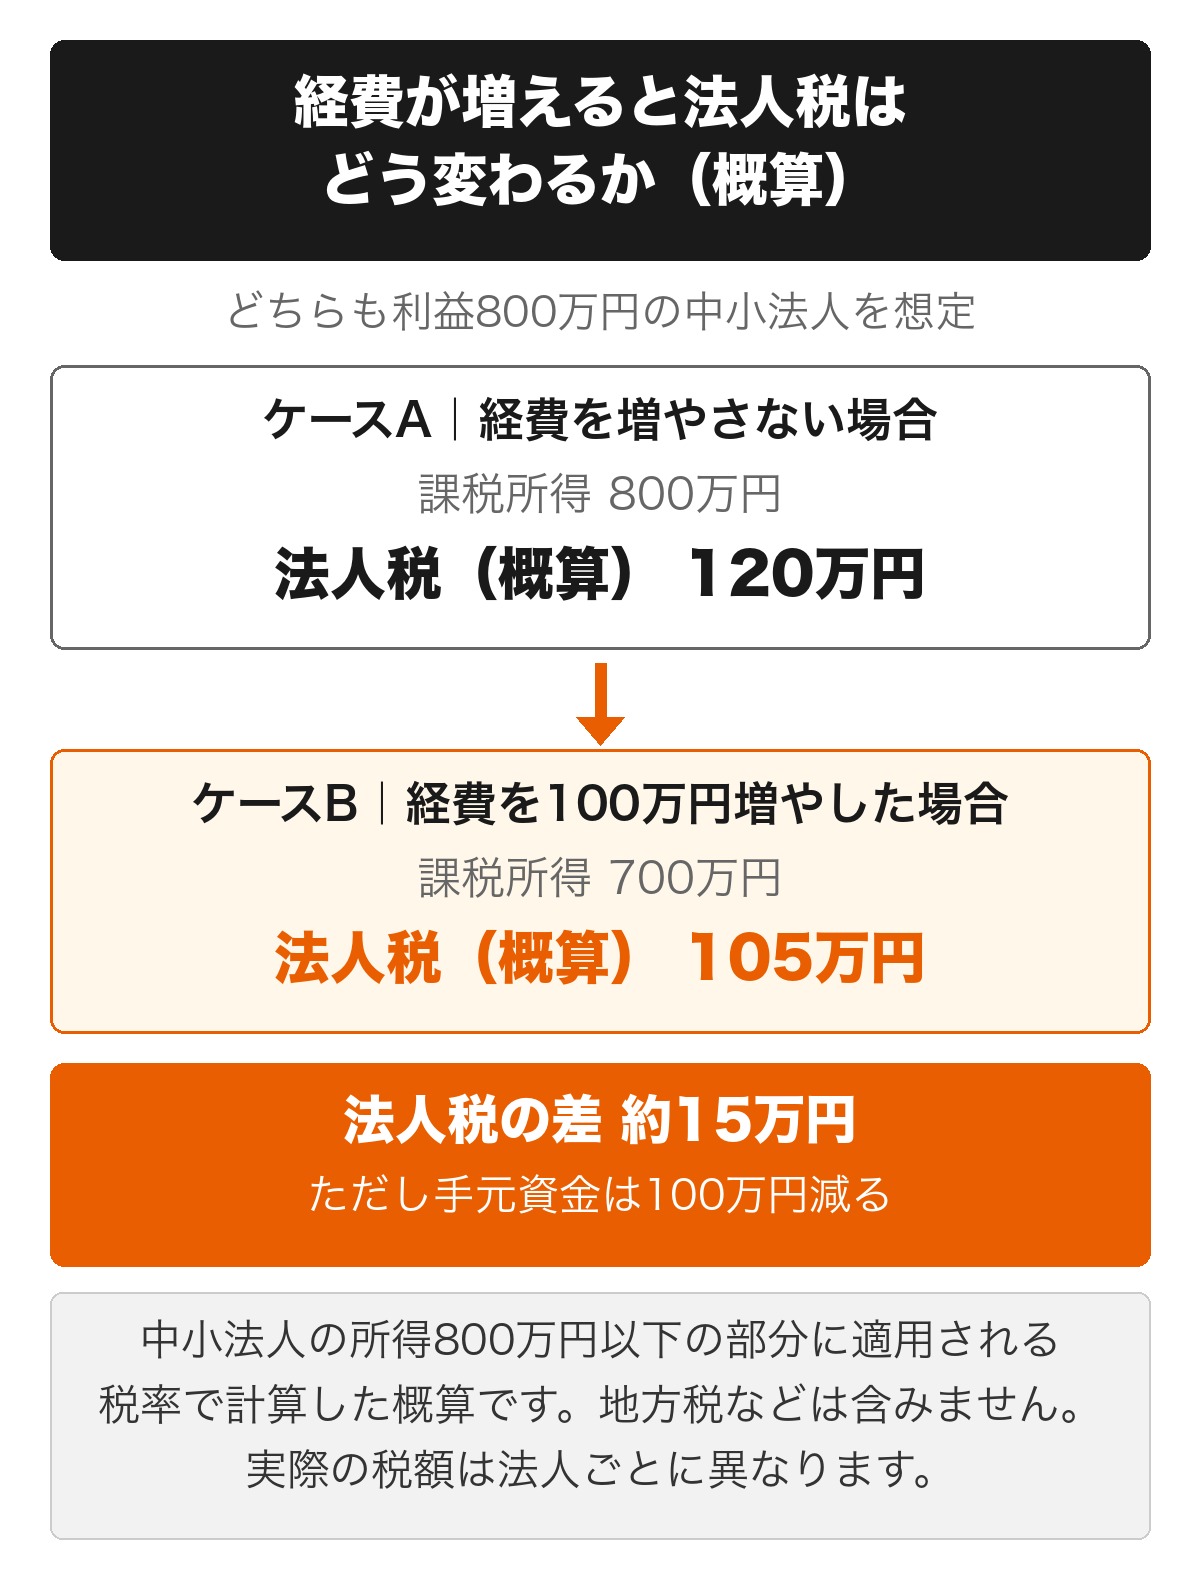
利益800万円の中小法人を例にすると、経費を増やさない場合の課税所得は800万円で、法人税は概算120万円です。経費を100万円増やすと課税所得は700万円になり、法人税は概算105万円まで下がります。差は約15万円です。
ただし法人税が15万円減る一方で、手元の資金は支出した100万円がそのまま出ていきます。必要のない支出を増やして税金だけを見ると、かえって資金が細くなる場合があります。上の金額は地方税などを含まない概算で、実際の税額は法人ごとに異なります。
なお、損金が益金を上回って赤字になった事業年度でも、青色申告書を提出していれば、その欠損金を最大10年繰り越して翌期以降の黒字と相殺できます(国税庁「No.5762 青色申告書を提出した事業年度の欠損金の繰越控除」)。
法人が経費にできるもの一覧【勘定科目別26項目】
ここでは、法人が経費にできるものを勘定科目別に26項目の一覧にまとめます。あわせて、実際に帳簿へどう記録するのかが分かるように、日常的に発生しやすい費目の仕訳例も載せます。
法人が経費にできるもの一覧表【勘定科目別】
実務でよく使う勘定科目を26項目に整理しました。3列目の注意点は、その費目で判断を誤りやすいポイントです。詳しく解説している章がある項目は、そのまま読み進めてください。
| 勘定科目 | 具体例 | 注意点 |
|---|---|---|
| 役員報酬 | 社長・取締役への毎月の報酬 | 一定の要件を満たすものだけが損金になる |
| 給与手当 | 従業員の給与・賞与 | 家族従業員は職務内容に見合う金額か |
| 法定福利費 | 社会保険料・労働保険料の会社負担分 | 役員・従業員の個人負担分は含まない |
| 福利厚生費 | 健康診断・社員旅行・慶弔見舞金 | 全員を対象とする規程が必要 |
| 地代家賃 | 事務所家賃・駐車場代・役員社宅 | 役員社宅は賃貸料相当額の受け取りが必要 |
| 水道光熱費 | 事務所の電気・ガス・水道 | 自宅兼事務所は使用実態に応じた区分が必要 |
| 通信費 | 電話・インターネット・切手・サーバー代 | 私用回線との区分 |
| 旅費交通費 | 電車・タクシー・出張の宿泊費・日当 | 日当は旅費規程が前提 |
| 車両費 | ガソリン代・車検・自動車保険・駐車場 | 私用との区分 |
| 接待交際費 | 取引先との飲食・贈答・ゴルフ | 損金にできる額に限度がある |
| 会議費 | 社内外の打ち合わせの茶菓・弁当 | 交際費との区分基準がある |
| 広告宣伝費 | Web広告・チラシ・看板・ノベルティ | 特定の相手だけへの贈答は交際費寄り |
| 消耗品費 | 文具・備品・少額のパソコン周辺機器 | 金額によっては減価償却の対象 |
| 減価償却費 | パソコン・車両・機械などの取得費の配分 | 取得価額が一定額未満の資産は、中小企業者等の特例により取得した事業年度に全額を損金にできる場合がある |
| 修繕費 | 設備の修理・原状回復 | 価値を高める支出は資本的支出になり資産計上 |
| 保険料 | 事業用の損害保険・法人契約の生命保険 | 契約形態により資産計上になるものがある |
| 支払手数料 | 振込手数料・専門家への報酬・登記費用 | 士業への報酬は科目の使い分けがある |
| 支払利息 | 借入金の利息 | 元本の返済部分は経費にならない |
| リース料 | コピー機・車両などのリース料 | 契約内容により資産計上になるものがある |
| 租税公課 | 固定資産税・自動車税・印紙税・事業税 | 法人税・法人住民税は損金にならない |
| 荷造運賃 | 送料・梱包資材 | — |
| 外注費 | 業務委託先への報酬・制作費 | 実態が雇用に近い場合は給与とみなされることがある |
| 研修費 | セミナー・資格講座・書籍代 | 業務との関連性の説明ができるか |
| 新聞図書費 | 新聞・業界誌・有料メディア購読料 | — |
| 諸会費 | 業界団体・商工会議所の会費 | 同業者団体以外の会費は交際費・寄附金になることがある |
| 雑費 | 上記に当てはまらない少額の支出 | 多用すると内訳が説明できなくなる |
一覧に載っている科目だからといって、支出したものがすべて自動的に損金になるわけではありません。どの費目も「事業のために支出したこと」を説明できることが前提です。判断の手順は後半の3ステップで整理します。
主要な経費の仕訳例
経費にできると分かっても、帳簿にどう書けばよいかで手が止まりがちです。仕訳(取引を帳簿に記録する作業)の形にすると、支出の中身と記録が一対一で結びつきます。日常的に発生しやすい4つの場面を挙げます。
| 借方 | 貸方 | 金額 | 摘要 |
|---|---|---|---|
| 地代家賃 | 普通預金 | 150,000 | 事務所家賃 8月分 |
| 接待交際費 | 未払金 | 32,000 | 取引先2名と会食(法人カード払い) |
| 旅費交通費 | 現金 | 5,000 | 出張日当(旅費規程にもとづく支給) |
| 消耗品費 | 普通預金 | 88,000 | ノートパソコン1台(少額のため取得時に費用処理) |
| 工具器具備品 | 普通預金 | 450,000 | ノートパソコン1台(資産計上して減価償却) |
会食のように後日カード会社へ支払うものは、いったん未払金で受け止め、引き落としの日に未払金を減らす仕訳を入れます。支払った日ではなく、飲食をした日の費用として記録するのがポイントです。
同じパソコンでも、金額によって処理が分かれます。少額のものは買った事業年度の費用になり、金額が大きいものは資産として計上して減価償却で複数年に配分します。摘要欄には「何を・誰と・何のために」が後から分かるように書き残しておくと、説明を求められたときに役立ちます。
勘定科目に迷ったときの考え方
科目名そのものより、事業との関連性を説明できるか、そして毎期同じ科目で処理を続けているかのほうが重要です。同じ内容の支出を年度ごとに違う科目へ入れ替えると、前年との比較ができなくなり、増減の理由を説明しにくくなります。
迷ったときは、自社で使う科目のルールを決めて一覧にしておくと安定します。毎回の記帳で勘定科目に迷っている方は、AI自動仕訳に対応した会計アプリ「シフォン(CFOne)」を使うと、過去の処理をもとに科目の候補が提示されるため入力の手間を減らせます。
個別の支出をどの科目で処理するかは、実際の例で見ると判断しやすくなります。
 ChatGPTの勘定科目は?仕訳例と消費税の扱いを解説
社長が使う支出は法人の経費にできる?シーン別の線引き
判断がグレーになりやすいのは、社長個人の生活と重なる支出です。ここでは、よくある10のシーンについて、原則の考え方と用意しておきたい備えを整理します。
自宅を役員社宅にしたときの家賃
会社が住宅を借りて役員に貸す形にすれば、家賃の一部を会社の経費にできる場合があります。ただし賃貸料相当額(会社が役員から受け取るべき家賃として計算される金額)を役員から受け取っていないと、受け取っていない分が役員への給与として扱われます。
「社宅にすれば家賃が全額経費になる」という説明は正確ではありません。役員に住宅を貸したときの取扱いは、国税庁の「No.5202 役員等に対する経済的利益」で示されています。会社名義の賃貸借契約と、賃貸料相当額の計算根拠を残しておくことが前提になります。
出張したときの日当・宿泊費
出張旅費規程を整備し、社会通念上相当な範囲で支給していれば、宿泊費や日当を旅費交通費として処理できる場合があります。実際にかかった交通費・宿泊費だけでなく、食事などの雑費をまかなう日当を定額で支給する形も一般的です。
注意したいのは、規程がないまま「日当」という名目でお金を渡すと、給与として扱われるおそれがある点です。金額の水準も、同規模の会社と比べて極端に高いと問題になりやすくなります。規程には役職ごとの支給額と対象となる距離・日数を書き、出張報告書とセットで保管しておきましょう。
取引先との飲食は交際費か会議費か
取引先との飲食は、目的と1人あたりの金額によって交際費等と会議費のどちらで処理するかが分かれます。打ち合わせに伴う茶菓や弁当のように、会議の実態があるものは会議費として処理するのが一般的です。
交際費等のうち、1人あたり10,000円以下の飲食費(令和6年4月1日以後に支出するもの)は、交際費等の範囲から除かれます。この基準を使うには、飲食のあった年月日、参加した取引先の名称と人数、店舗の名称と所在地などを記録して保存しておく必要があります。
注意したいのは、専ら自社の役員・従業員やその親族に対する接待などのために支出する飲食費(社内飲食費)が、この基準の対象から除かれている点です。社内だけの飲食は、1人あたりの金額が10,000円以下でも交際費等から除かれるわけではありません。
慶弔見舞金・社員旅行・健康診断
これらは、全員を対象とする規程があり、金額が社会通念上相当な範囲であれば福利厚生費として処理できる場合があります。逆にいえば、特定の人だけが受けられる制度は福利厚生とみなされにくくなります。
社長1人の会社でも考え方は同じで、「役員だけを特別扱いしていないか」という目線で見られます。慶弔規程に支給事由と金額を定め、社員旅行なら参加者名簿と日程、健康診断なら受診の記録を残しておくと説明しやすくなります。
車・スーツ・スマホなど生活と重なる支出
車は、事業で使う実態と記録があるかどうかが分かれ目です。会社名義で契約し、走行記録などで業務利用の割合を示せれば、車両費や減価償却費として処理できる場合があります。私用と混在するなら、使用割合に応じて区分します。
スーツは日常生活でも着られるため、業務専用と言い切りにくい支出です。スマートフォンも、私用と兼用しているなら通話明細や利用実態にもとづく区分が必要になります。生活でも使えるものほど、事業で使った部分を説明する材料が求められます。
シーン別の線引き早見表
ここまでの5シーンに、迷いやすい5シーンを加えた早見表です。3列目の「必要な備え」がそろっているかどうかが、そのまま説明できるかどうかにつながります。
| シーン | 原則の考え方 | 必要な備え |
|---|---|---|
| 役員社宅の家賃 | 会社が借りて役員に貸し、賃貸料相当額を受け取れば一部を損金にできる場合がある | 会社名義の賃貸借契約・賃貸料相当額の計算根拠 |
| 出張の日当・宿泊費 | 規程にもとづき社会通念上相当な範囲なら旅費交通費になる | 出張旅費規程・出張報告書 |
| 取引先との飲食 | 目的と1人あたりの金額で交際費等か会議費かが分かれる | 年月日・参加者名と人数・店舗名の記録 |
| 慶弔見舞金・社員旅行 | 全員対象の規程があり金額が相当なら福利厚生費になる | 慶弔規程・参加者名簿 |
| 車の購入・維持費 | 事業で使う実態があれば車両費・減価償却費になる | 走行記録・契約名義・私用との区分 |
| ジム・健康維持の費用 | 役員だけが使う場合は給与とみなされることがある | 全員が利用できる制度かどうかの規程 |
| 家族への給与 | 勤務の実態と金額の妥当性が問われる | 勤務記録・他の従業員との比較資料 |
| 自己啓発セミナー | 業務との関連を説明できるかで扱いが分かれる | 受講目的と業務での活用を示す記録 |
| 取引先への贈答品 | 特定の相手への贈答は交際費等になりやすい | 贈答先・目的・金額の記録 |
| 役員の生命保険 | 契約形態により資産計上になるものがある | 保険契約の内容・経理処理の根拠 |
いずれのシーンも、結論は個別の事情によって変わる場合があります。判断に迷うときは所轄税務署や税理士にご確認ください。
法人が経費にできないもの
法人が経費にできないものは、大きく3つに分けると整理しやすくなります。法律で損金にならないと決まっているもの、事業と関係のないもの、そして「まだ当期の費用になっていない」ものです。
税金・罰金など法律で損金にならないと決まっているもの
実際に支払っていても、損金に算入できないことが法律で定められている支出があります。代表的なものは次のとおりです。
- 法人税・法人住民税:所得に対して課される税金そのもの
- 罰金・科料・過料・交通反則金:ペナルティとして課されるもの
- 延滞税・加算税などの附帯税:申告や納付の遅れに対して課されるもの
- 交際費等・寄附金の限度を超えた部分:支出のうち一定の限度を超えた金額
一方で、固定資産税・自動車税・印紙税・事業税などは租税公課として損金になります。同じ「税金」でも扱いが分かれるため、租税公課の内訳は分けて記録しておくと決算のときに迷いません。
事業と関係のない支出
社長個人の食費・被服費・家族旅行・趣味の支出など、事業と関係のない支出は損金になりません。会社の口座やカードから支払っていても、性質が変わるわけではない点に注意が必要です。
会社が社長個人の生活費を負担すると、その分が役員への給与とみなされ、会社の損金にならないうえに個人側で所得税・住民税の対象になる場合があります。私用の支出は個人の口座・カードから支払い、会社の帳簿に持ち込まないのが最も確実です。
まだ費用になっていないもの(時期の問題)
経費にできる性質の支出でも、当期の損金にならないものがあります。お金を支払った時点ではなく、費用になるべき時期がいつかで判断するためです。
- 期末時点で使っていない事務用品や在庫:翌期以降に使う分は当期の損金になりません
- 翌期分の家賃や保険料を前払いした分:前払費用として翌期に繰り越します
- 将来の支出に備えて積んだ引当金:債務が確定していないため原則として損金になりません
期末近くに大きな支出をして節税を図ろうとしても、当期の損金にならなければ効果は生まれません。この「いつの費用か」という論点は、後半で説明する判断基準の2つ目に直結します。
法人の経費に上限はある?「年800万円」の正体
結論から書くと、法人の経費(損金)の総額に上限はありません。「年800万円まで」と語られることがありますが、この金額は経費の総額とは別の制度の数字です。ここでは、800万円が指している2つの制度を分けて説明します。
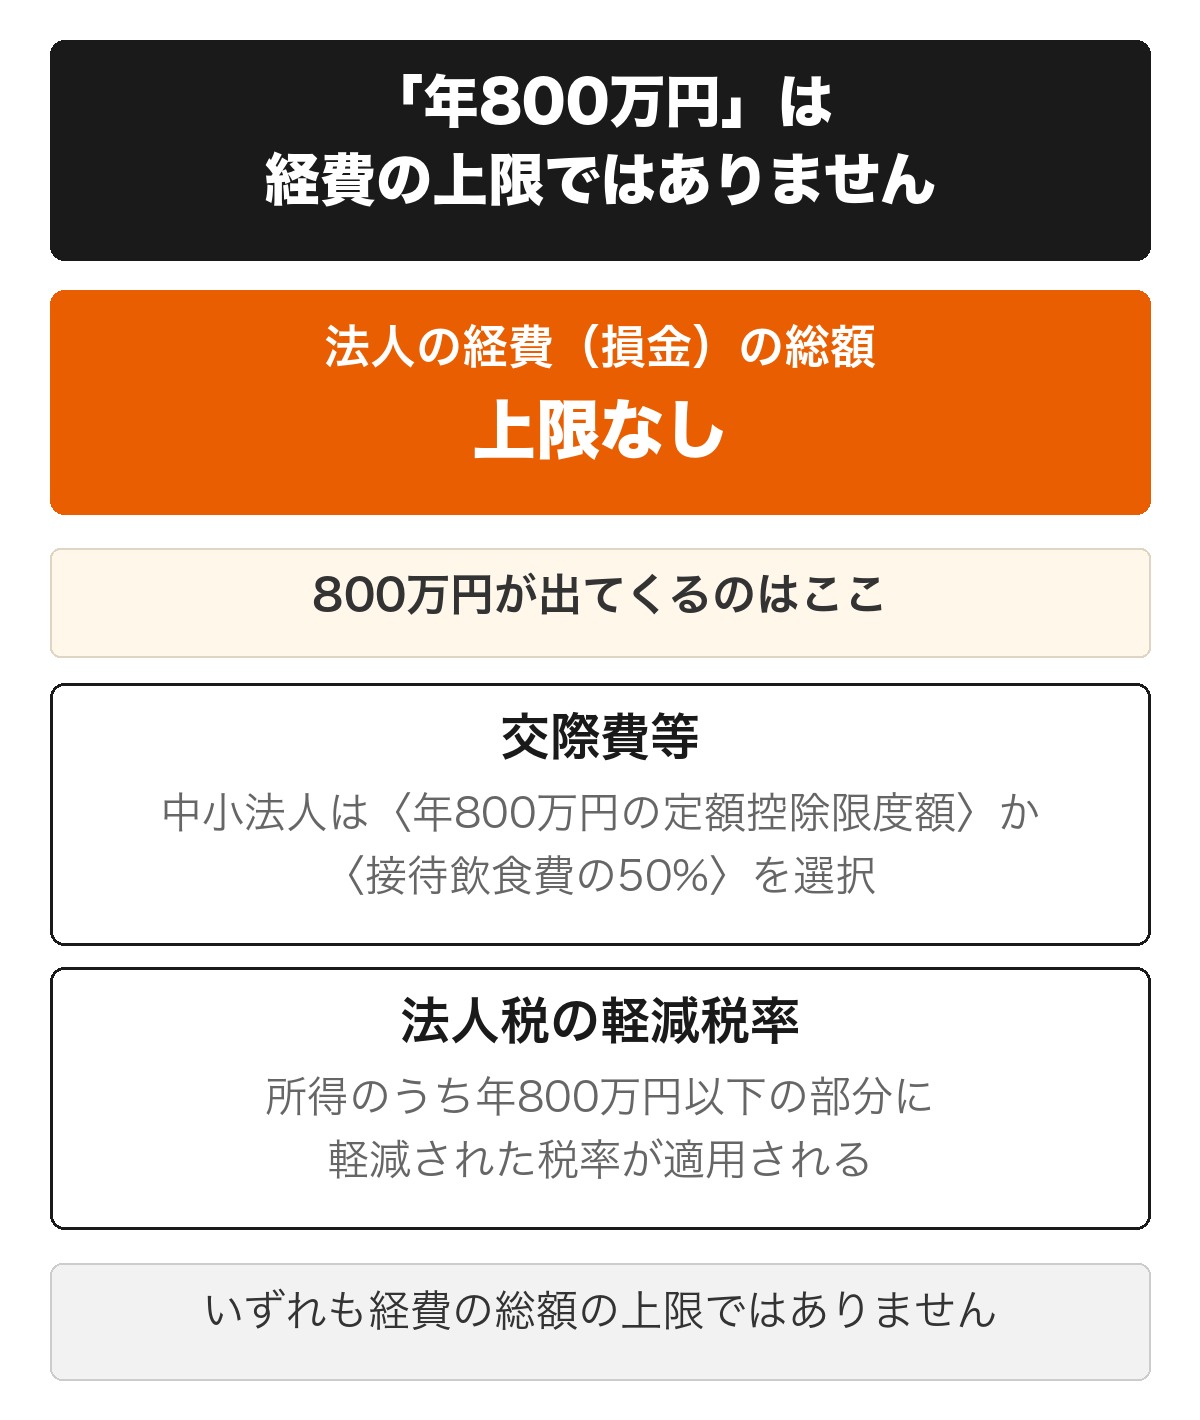
図のとおり、法人の経費の総額は上限なしです。年800万円という数字が出てくるのは、交際費等の定額控除限度額と、法人税の軽減税率が適用される所得の区分の2か所で、どちらも経費の総額の上限ではありません。
法人の経費の総額に上限はない
事業のために支出し、当期の損金になる要件を満たしていれば、金額の合計がいくらになっても損金として認められます。売上が伸びれば仕入や外注費も増えるのが自然で、そこに一律の上限を設ける制度はありません。上限があるのは、次に説明する交際費等のように個別に限度が定められた費目だけです。
「年800万円」は交際費等の定額控除限度額のこと
検索でよく見かける800万円は、交際費等の定額控除限度額(この金額までの交際費等は損金にできるという枠)のことです。期末の資本金の額または出資金の額が1億円以下である等の法人は、令和9年3月31日までに開始する事業年度では、次の2つのうちいずれかを選んで損金不算入額を計算します(租税特別措置法第61条の4)。
- 接待飲食費の50%を超える部分を損金不算入とする
- 800万円にその事業年度の月数を乗じて12で除した金額(定額控除限度額)を超える部分を損金不算入とする
詳しい計算方法は、国税庁の「No.5265 交際費等の範囲と損金不算入額の計算」で確認できます。この800万円はあくまで交際費等の枠であり、他の費目には影響しません。なお、前述のとおり1人あたり10,000円以下の飲食費(令和6年4月1日以後に支出するもの)は、そもそも交際費等の範囲から除かれます。
もうひとつの「800万円」=法人税の軽減税率の区分
800万円は、法人税の税率の区分ラインにも登場します。資本金1億円以下の法人などは、所得のうち年800万円以下の部分に軽減された税率が適用され、それを超える部分には23.2%の税率が適用されます。
つまり「800万円」で検索したときに出てくる情報には、交際費等の枠の話と税率の区分の話が混ざっています。どちらも経費の上限ではないため、経費を800万円までに抑えるという考え方は必要ありません。
上限や限度が決められている費目
限度が定められているのは、次の4つが代表例です。それ以外の費目には、金額の枠そのものが設けられていません。
| 費目 | 限度の考え方 | 本記事での解説 |
|---|---|---|
| 交際費等 | 中小法人は年800万円の定額控除限度額か接待飲食費の50%かを選択する | この章で解説 |
| 寄附金 | 資本金や所得を基礎に計算した限度額を超える部分は損金不算入になる | 「経費にできないもの」で解説 |
| 役員給与 | 一定の要件を満たすものだけが損金になり、不相当に高額な部分は損金不算入になる | 「個人事業主との違い」で解説 |
| 減価償却費 | 資産ごとに定められた方法で計算した償却限度額までが損金になる | 勘定科目別の一覧を参照 |
役員報酬は、金額によって会社の負担と社長個人の手取りの両方が変わります。個人の手取りベースでどう変化するかは、別の記事で試算しています。
 役員報酬の手取り早見表と計算方法をシミュレーション
法人の経費にできるか迷ったときの判断基準【3ステップ】
一覧に載っていない支出に出会ったときは、3つのステップで順に確認すると判断しやすくなります。事業との関連性、当期中の債務確定、証拠書類の3点です。
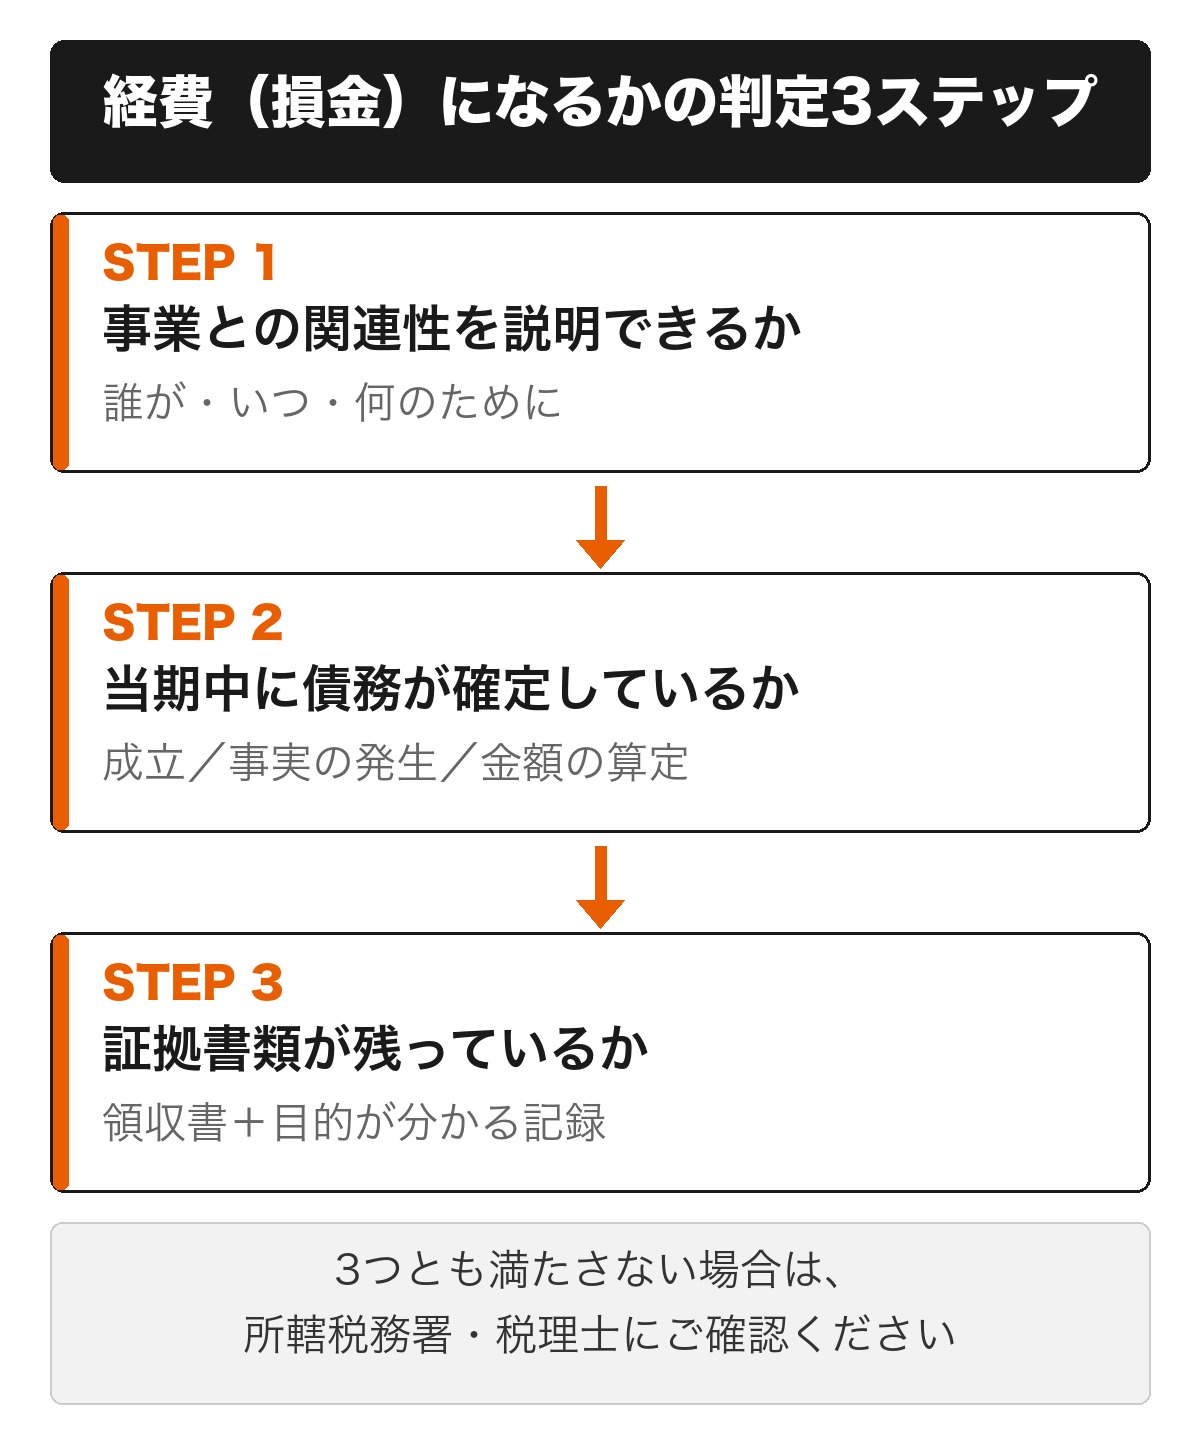
図のとおり、ステップ1は「事業との関連性を説明できるか(誰が・いつ・何のために)」、ステップ2は「当期中に債務が確定しているか(成立・事実の発生・金額の算定)」、ステップ3は「証拠書類が残っているか(領収書と目的が分かる記録)」です。順に見ていきます。
ステップ1|事業との関連性を説明できるか
最初に確認するのは、その支出が事業のためのものだと第三者に説明できるかどうかです。「誰が・いつ・何のために」を言葉にできれば、関連性の説明はほぼ成立します。
売上との結びつきを一言で言えるかも目安になります。「新規の取引先を紹介してもらうための会食」「見積書の作成に使うソフトの利用料」のように、事業のどの場面で必要だったのかが具体的であるほど説明は通りやすくなります。
逆に「なんとなく事業に役立ちそう」という程度しか言えない支出は、この段階で立ち止まったほうが安全です。私生活でも同じように使えるものほど、関連性の説明は慎重に組み立てる必要があります。
ステップ2|当期中に債務が確定しているか
2つ目は、その費用が当期のものかどうかです。販売費・一般管理費などは、原則として事業年度の終了の日までに債務が確定している(支払う義務がその時点で固まっている)ものが当期の損金になります。
国税庁の「No.5387 販売費、一般管理費その他の費用における債務確定の判定」では、次の3つをすべて満たすことが債務確定の要件とされています。
- 事業年度終了の日までに、その費用にかかる債務が成立していること
- その日までに、債務にもとづいて給付をすべき原因となる事実が発生していること
- その日までに、金額を合理的に算定できること
たとえば3月決算の会社が3月にコンサルティングを受け、請求書が届くのが4月でも、役務の提供が3月に終わっていて金額が決まっていれば当期の費用になります。反対に、前払いした翌期分の家賃は支払っていても当期の損金になりません。
ステップ3|証拠書類が残っているか
3つ目は、後から確認できる形で記録が残っているかどうかです。領収書や請求書はもちろん必要ですが、領収書があればどんな支出でも経費にできる、というものではありません。
領収書が示すのは「いくら支払ったか」だけで、「何のために支払ったか」は示してくれません。そこを埋めるのが目的の分かる記録です。会食なら参加者名と人数、社内の意思決定を伴う支出なら議事録、規程にもとづく支給なら規程そのものが証拠になります。
電子データで受け取った請求書や領収書は、電子帳簿保存法にもとづく保存が必要になる場合があります。紙とデータが混在していると探すのに時間がかかるため、保存場所を最初に決めておくと後から慌てずに済みます。
3ステップで判断できないときは専門家に確認する
3つのステップを通しても白黒がつかない支出は残ります。同じ内容の支出でも、業種・事業内容・支出の経緯によって結論が変わる場合があるためです。無理に自己判断で処理すると、後から修正する手間のほうが大きくなります。
迷ったまま決算を迎えるより、その都度確認して処理を固めていくほうが結果的に早く進みます。個別事情によって取扱いが異なる場合があるため、判断に迷う支出は所轄税務署または税理士にご確認ください。
判断に迷う支出が出るたびに相談したい方は、会計事務所が開発し税理士が監修する「シフォン(CFOne)」ならオンライン相談を無制限に使えます。
法人だから経費にできるもの|個人事業主との違い
法人にすると、個人事業主のままでは経費にできなかった支出を損金にできる場面が出てきます。ここでは代表的な4つと、一人社長の会社で気をつけたい点を整理します。
役員報酬(社長自身の給与)
個人事業主は自分への給与を必要経費にできませんが、法人は社長への役員報酬を損金にできます。ただし無条件ではなく、定期同額給与(毎月同額で支給する役員報酬)・事前確定届出給与(あらかじめ税務署に届け出て支給する給与)・業績連動給与のいずれかに当てはまる必要があります。
役員報酬の金額をいくらに設定するかは、相場と決め方を別の記事で解説しています。
 役員報酬は売上の何パーセント?相場と決め方
社長への退職金・出張日当・社宅
法人だから使える枠として、この3つがよく挙げられます。役員退職金は、在任期間や職務内容などから見て不相当に高額でない範囲であれば損金になります。個人事業主には、自分に退職金を出すという考え方そのものがありません。
出張日当と役員社宅も、法人だからこそ使える仕組みです。いずれも規程の整備と記録の保存が前提で、形を整えずに支給すると給与として扱われるおそれがあります。具体的な線引きは、この記事の社宅・出張の項目で解説したとおりです。
社会保険料の会社負担分
法人が役員・従業員のために負担した社会保険料は、法定福利費として損金になります。個人事業主が自分で払う国民健康保険料・国民年金保険料は事業の必要経費にならないため、ここは扱いが大きく異なる部分です。
ただし損金になるのは会社が負担する分だけで、給与から天引きした本人負担分は会社の経費ではありません。預り金として処理し、納付時に精算します。社会保険料が具体的にいくらになるかは、個人事業主の場合と比べた記事で解説しています。
 マイクロ法人の社会保険料はいくら?個人事業主と比較
一人社長の会社で特に気をつけること
役員が自分だけの会社は、意思決定がその場で終わってしまうため、判断の跡が残りにくいという特徴があります。会社としてそう決めた、と示す材料を意識して残す必要があります。
役員報酬の額を決めたときの議事録、社宅や旅費の規程、慶弔見舞金の支給基準など、社内向けの書類を最低限そろえておきましょう。会社の口座・カードと個人のものを分けておくことも、日々の記録を軽くする効果があります。一人社長が自分の給料をどう決めるかは、別の記事で手順を解説しています。
 一人社長の給料はいくら?役員報酬の決め方を解説
法人化を検討している個人事業主へ
法人にすると経費にできる範囲は広がりますが、その分だけ負担も増えます。社会保険の加入義務、決算と申告の手間、赤字でも発生する住民税の均等割など、経費の広がりだけでは測れない要素があります。
経費の話だけを取り出して判断せず、税負担・社会保険・事務の手間を合わせて考えるのが安全です。起業や開業まわりの手続きは起業・開業のコラムでも解説しています。会社員が小規模な法人を持つケースについては、別の記事で注意点をまとめています。
 マイクロ法人はサラリーマンも作れる?注意点も解説
法人の経費を誤って計上するとどうなる?否認と加算税
経費として計上したものが認められないと、その分だけ課税所得が増え、追加の税負担が生じます。ここでは否認されたときに何が起きるのか、そして重加算税の対象になるのはどのような場合かを整理します。
経費が否認されるとどうなるか
損金として認められない支出があると、その金額が課税所得に足し戻されます。結果として不足していた税額を納めることになり、あわせて加算税や延滞税といった負担が生じます。
- 過少申告加算税:申告した税額が少なかった場合に課されるもの
- 無申告加算税:期限までに申告しなかった場合に課されるもの
- 不納付加算税:源泉所得税を期限までに納付しなかった場合に課されるもの
- 重加算税:事実の隠蔽や仮装があった場合に、他の加算税に代えて課されるもの
社長個人の生活費を会社が負担していたと判断された場合は、役員への給与とみなされて会社側で損金にならないうえ、個人側にも所得税・住民税がかかることがあります。会社と個人の両方に影響が及ぶ点が、法人特有の重さといえます。
重加算税の対象になる「隠蔽・仮装」とは
重加算税は、単なる判断の誤りではなく隠蔽・仮装(事実を隠したり、事実と違う形に見せかけたりすること)があった場合に課されるものです。国税庁の「法人税の重加算税の取扱いについて(事務運営指針)」では、不正事実として次のような行為が例示されています。
- 二重帳簿を作成していること
- 帳簿書類を破棄・隠匿したり、改ざんしたりしていること
- 簿外資金をつくり、そこから支出していること
- 取引先などと通じて事実と異なる書類を作成させていること
一方で同じ指針には、交際費等や寄附金のように損金算入に制限のある費用を単に他の費用科目に計上しているだけでは、帳簿書類の隠匿・虚偽記載等には当たらないという趣旨の記載もあります(相手方との通謀や、証ひょう書類の破棄・隠匿・改ざんによるものを除きます)。
つまり、判断を誤ったことと意図的に事実を偽ることは区別されています。過度に恐れる必要はありませんが、記録を残さずに済ませる習慣は、後から説明ができなくなるという意味でリスクになります。
否認されないための備えチェックリスト
日々の運用でそろえておきたい6項目です。決算のときにまとめて用意しようとすると抜けが出るため、期中から少しずつ整えておくのがおすすめです。
- 事業との関連を説明できる記録が支出ごとに残っている
- 社宅・旅費・慶弔の規程を整えている
- 会議費・交際費は参加者と人数を記録している
- 私用と事業用の口座・カードを分けている
- 前年と比べて説明できない増減がない
- 期末付近の大きな支出に理由を説明できる
とくに前年比の大きな増減と、期末に集中した支出は理由を尋ねられやすい部分です。あとから根拠を説明できる形で記録を残したい方は、スマホで完結する「シフォン」が役立ちます。領収書の撮影から仕訳まで手元で完了するため、記録が後回しになりにくくなります。
法人の経費に関するよくある質問
ここでは、法人の経費についてよく寄せられる質問に答えます。一覧の探し方から「年800万円」が何を指すのか、社長が使える経費の範囲まで、本文の要点を短くまとめました。
- 法人が経費にできるものの一覧はどこで確認できますか?
- この記事の勘定科目別26項目の一覧にまとめています。役員報酬、給与手当、地代家賃、旅費交通費、接待交際費などが代表例です。
- 法人の経費とは、結局どういうものですか?
- 事業のために支出したもののうち、事業との関連を説明できる、当期中に債務が確定している、証拠が残っている、の3点を満たすものです。本記事の判断3ステップで確認できます。
- 法人の経費は800万円までですか?
- いいえ。経費の総額に上限はありません。年800万円は交際費等の定額控除限度額であり、法人税の軽減税率が適用される所得の区分にも同じ金額が出てきます。
- 社長が使える経費にはどんなものがありますか?
- 役員報酬、役員社宅、出張日当、慶弔見舞金などが挙げられます。いずれも規程の整備と記録の保存が前提で、形が整っていないと給与として扱われることがあります。
- 法人の経費と個人事業主の必要経費は何が違いますか?
- 呼び方が損金と必要経費で異なるほか、自分への給与を経費にできるかどうかが大きな違いです。法人は役員報酬として損金にできる場合があります。
- 法人で車を購入したら経費になりますか?
- 事業で使う実態と記録があれば、車両費や減価償却費として処理できる場合があります。私用と混在するときは使用割合に応じた区分が必要です。
- なんでも経費で落とすとどうなりますか?
- 事業との関連を説明できない支出は否認され、追加の税負担が生じます。役員への給与とみなされることもあります。個別事情で異なるため所轄税務署・税理士にご確認ください。
税理士に依頼するほどではないけれど、自分だけでは不安という方へ
「シフォン(CFOne)」は年10万円(じぶんプラン)で、AI自動仕訳とオンライン相談が無制限。会計事務所が開発し、税理士が監修するAI会計アプリです。
無料で相談するまとめ|法人の経費は一覧と判断基準の両方で押さえる
法人の経費は、総額に上限があるわけではありません。年800万円という数字は交際費等の枠と法人税の税率の区分を指すもので、経費全体の上限ではないことをまず押さえておきましょう。一覧に載っていない支出に出会ったら、事業との関連性・当期中の債務確定・証拠書類の3ステップで確認します。
社長個人の生活と重なる支出は、規程と記録がそろっているかどうかで結論が変わります。逆にいえば、記録が残っていない支出は後から説明できず、否認につながる場合があります。日々の記帳を溜めない仕組みをつくることが、いちばん確実な備えです。経理まわりの基礎知識は経理・記帳のコラムでも解説しています。
本記事は一般的な情報提供を目的としたものであり、個別の税務・会計上の判断を保証するものではありません。制度・税率・限度額・期限等は改正される場合があります。また、法人の区分や業種、支出の経緯によって取扱いが異なることがあります。実際のお手続きや判断にあたっては、最新の情報を国税庁等の公式サイトでご確認のうえ、必要に応じて税理士や所轄の税務署にご相談ください。