
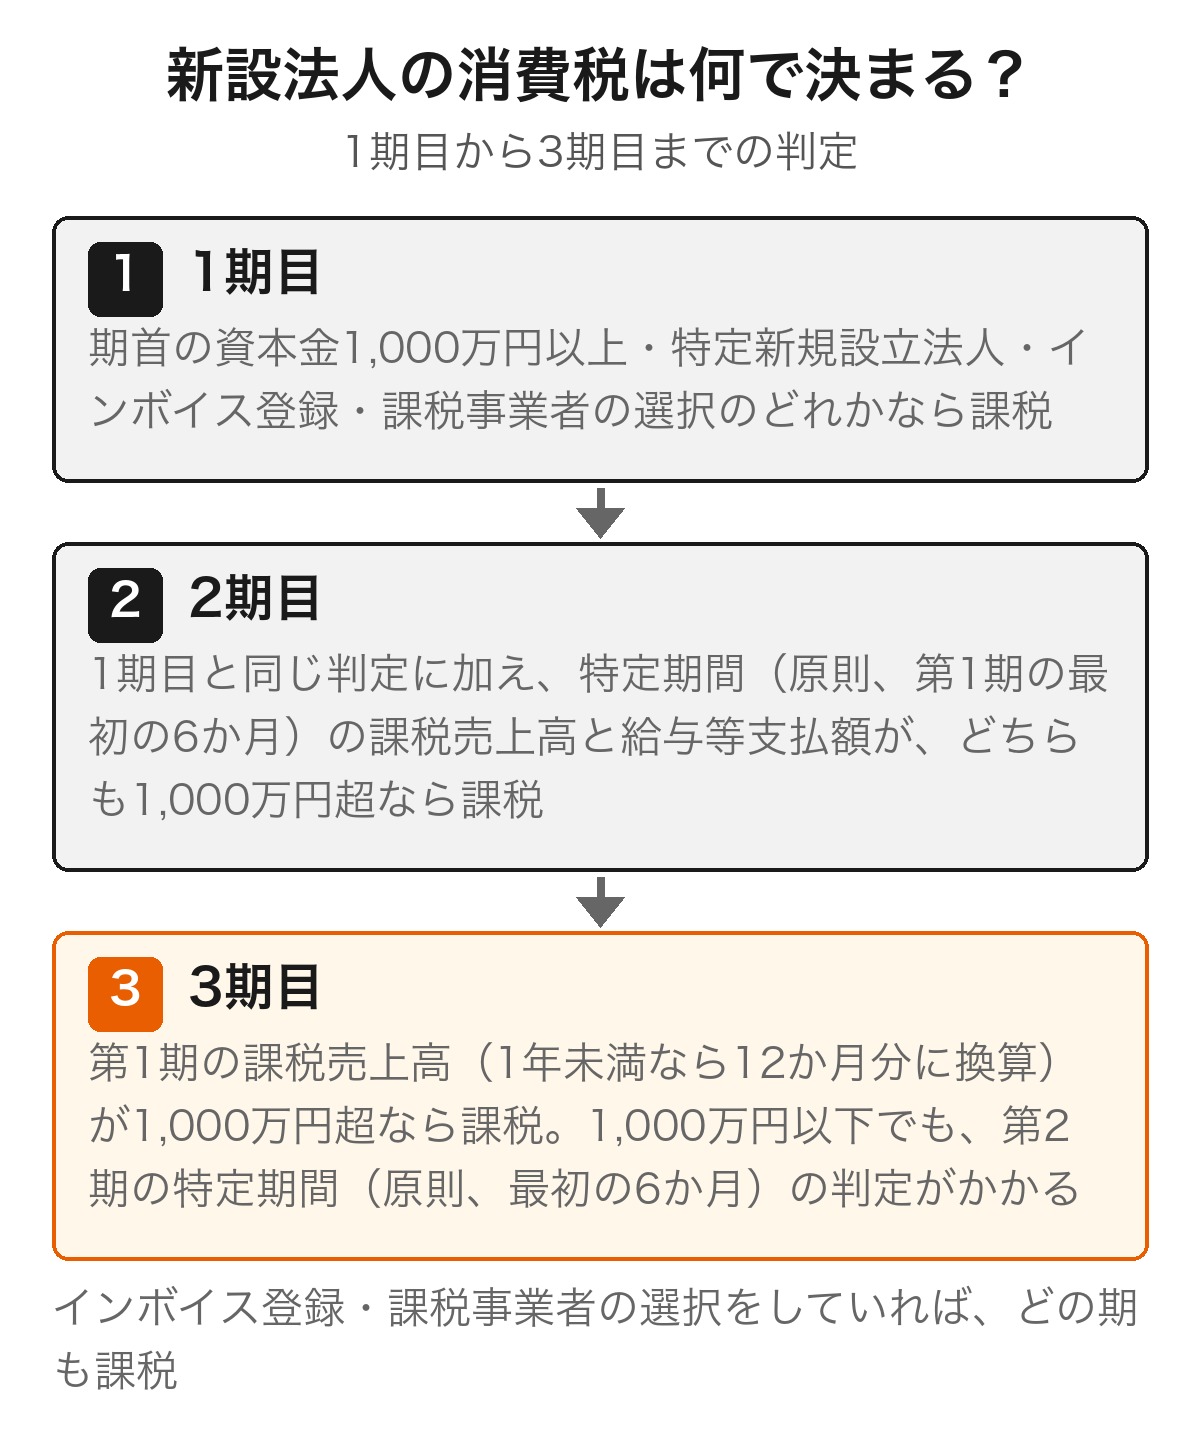
新設法人の消費税は、基準期間(納税義務を判定するもとになる前々事業年度)がない1期目・2期目は原則として免税で、基準期間の課税売上高による判定は設立3期目から始まります。ただし、設立したときの資本金やインボイス登録、2期目の特定期間の判定しだいでは、3期目より前から消費税を納めます。
この記事では、免税にならない例外、2期目の特定期間の判定、令和8年9月30日を含む課税期間までの2割特例、何期目にどの届出を出すかを、消費税法と国税庁の案内に沿って順に確かめます。
設立前でも設立後でも、自社がいつから消費税を納めるのかを決められるように、判定の時点と届出の期限まで具体的に見ていきます。

木村 優太CFOne会計事務所 代表税理士
前職を含め累計300社以上の申告を手がけてきた税理士です。freee導入実績全国1位の会計事務所で実務経験を積み、2025年7月に「freee Master of the Year」を受賞しました。CFOne会計事務所の代表税理士として、本記事の内容を監修しています。
監修者の詳細を見る新設法人の消費税はいつから?原則は3期目からの判定
消費税を納める義務があるかどうかは、基準期間の課税売上高(消費税がかかる売上の合計)で決まります。ここでは、基準期間がない設立直後の扱いと、3期目の判定のしかたを確かめます。
基準期間がない1期目・2期目は原則として免税
消費税法9条1項は、基準期間の課税売上高が1,000万円以下の事業者について、適格請求書発行事業者を除き消費税を納める義務を免除しています。
国税庁の「No.6503 基準期間がない法人の納税義務の免除の特例」のとおり、新たに設立された法人の1期目と2期目には基準期間がないため、原則として納税義務が免除されます。
ただし主な例外として、期首の資本金が1,000万円以上の場合、特定新規設立法人に当たる場合、2期目の特定期間の課税売上高と給与等支払額がともに1,000万円を超えた場合、インボイス登録や課税事業者の選択をした場合は免税になりません。
個人事業から法人成りした場合も同じで、国税庁の「No.6531 新規開業又は法人の新規設立のとき」は、個人事業者だった期間の課税売上高は法人の基準期間の課税売上高に含まれないとしています。法人化の時期の考え方は、次の記事で整理しています。
 法人化のタイミング|金額の目安と何月が得か
3期目は第1期の課税売上高で決まる
3期目になると、第1期が基準期間になります。第1期の課税売上高が1,000万円を超えていれば、3期目は課税事業者(消費税を納める事業者)です。1,000万円以下でも、後で触れる2期目の特定期間による判定がかかります。
注意したいのは、第1期が1年に満たない場合です。消費税法9条2項2号は、基準期間が1年でない法人の課税売上高を、基準期間の月数で割って12を掛けた金額で判定すると定めています。
たとえば第1期が6か月で課税売上高が600万円なら、600万円÷6×12=1,200万円となり、3期目は課税事業者です。実際の売上が1,000万円以下でも、12か月分に換算した金額で判定する点を見落とさないようにします。
1期目から消費税がかかる新設法人|免除されない例外
No.6503は、資本金1,000万円未満で設立しても、インボイス登録・特定期間・課税事業者の選択・合併や分割・特定新規設立法人のいずれかに当たれば免税にならないとしています。ここでは設立直後から影響する例外を見ていきます。
資本金1,000万円以上で設立した新設法人
事業年度開始の日の資本金(出資金)が1,000万円以上の法人は、消費税法12条の2で「新設法人」とされ、基準期間がない事業年度も納税義務が免除されません。1期目から課税事業者です。
判定するのは各事業年度の期首の資本金です。No.6503は、1,000万円未満で設立した後、1期目の途中で増資して1,000万円以上になった場合は2期目が課税事業者になる例を挙げています。
新設法人に当たる場合は「消費税の新設法人に該当する旨の届出書」を速やかに出します。法人設立届出書に新設法人に当たる旨と所定の事項を書いて出せば、この届出書は不要です。資本金の額による設立費用の違いは、次の記事で確かめられます。
 会社設立の費用はいくら?内訳一覧と最安ルートを解説
親会社の売上が大きい特定新規設立法人
資本金1,000万円未満でも、特定新規設立法人に当たると1期目・2期目は免税になりません。国税庁の「No.6531 新規開業又は法人の新規設立のとき」に沿うと、要件は次の2つです。
- 基準期間がない事業年度の開始の日に、他の者に株式等の50%超を直接または間接に保有されるなど、他の者に支配されている(特定要件)
- その他の者や特殊な関係にある法人のいずれかの、基準期間に相当する期間の課税売上高が5億円を超える(親会社などの課税売上高が5億円を超える場合。令和6年10月1日以後に開始する課税期間からは、判定対象者の売上・収入その他の収益の合計(国外分を含む)が50億円を超える場合も対象になります)
個人が1人で設立する会社では当たりにくい要件ですが、大きな会社の子会社として設立する場合は確かめておきます。該当したら「消費税の特定新規設立法人に該当する旨の届出書」を速やかに出します。
インボイス登録や課税事業者の選択をした法人
適格請求書発行事業者(インボイスを発行できる事業者)として登録すると、No.6503のとおり、基準期間がない法人の特例の有無にかかわらず納税義務は免除されません。取引先の求めで設立直後に登録する会社は、1期目から課税事業者になります。
「消費税課税事業者選択届出書」を出して自ら課税事業者になった場合も同じです。設立した期から選ぶなら、その期の末日までに出せば、その期から課税事業者になります。
このほか、合併や分割で設立された法人には、合併法人・分割法人の売上で判定する別の規定(消費税法11条・12条)があります。
2期目の消費税は特定期間で決まる|新設法人の判定
2期目にも基準期間はありませんが、もう1つ判定がかかります。消費税法9条の2の特定期間による判定で、第1期の前半の売上と給与で2期目の納税義務が決まります。
特定期間は原則として第1期の最初の6か月
国税庁の「No.6501 納税義務の免除」によると、法人の特定期間は、原則としてその事業年度の前事業年度開始の日以後6か月の期間です。2期目なら、第1期の設立日から6か月が特定期間です。
第1期が7か月以下なら、特定期間はありません。7か月を超えるときは、6か月の最後の日が決算日によって前にずれることがあります(消費税法施行令20条の6第1項)。
第1期の決算日が月末のときは、6か月の最後の日が月末でなければ、その前月末までが特定期間です。たとえば4月15日に設立して3月31日決算の会社の特定期間は、4月15日から9月30日までです。決算日が月末でないときは、6か月の最後の日が決算応当日(決算日と同じ日付の日)でなければ、その直前の決算応当日までが特定期間です。
売上と給与等の両方が1,000万円を超えると課税
特定期間の課税売上高が1,000万円を超えると、2期目は課税事業者です。ただし消費税法9条の2第3項により、課税売上高に代えて特定期間中に支払った給与等の金額で判定することもできます。
そのため、課税売上高と給与等支払額の両方が1,000万円を超えたときに課税事業者になり、どちらかが1,000万円以下なら免税と判定できます(国税庁 質疑応答事例「特定期間の課税売上高による免税事業者の判定」)。
ここでいう給与等は、所得税の対象になる給与・賞与などです。所得税がかからない通勤手当や旅費、まだ払っていない未払額は含みません(質疑応答事例「特定期間の給与等支払額の範囲」)。
課税事業者になると決まったら、「消費税課税事業者届出書(特定期間用)」を速やかに出します。
第1期を7か月以下にすると判定が要らない
消費税法9条の2第4項は、7か月以下の前事業年度を短期事業年度として特定期間から外しています。質疑応答事例「特定期間の判定」も、設立1期目が7か月以下なら前事業年度の課税売上高による判定は要らないとしています。
第1期を7か月以下にすれば、2期目の免税は特定期間の結果に左右されません。ただし同じ事例の注記のとおり、事業年度開始の日の資本金が1,000万円以上の法人は、特定期間がなくても課税事業者です。
第1期を短くすると免税で過ごせる月数は短くなるため、確実さと期間の長さのどちらを取るかで決算月を選びます。決算月ごとの比べ方は、次の記事にまとめています。
 決算月の決め方|会社設立時はいつがいい?多い月と変更手続き
インボイス登録をした新設法人の消費税と2割特例
取引先が課税事業者中心なら、設立直後からインボイス登録を求められることがあります。ここでは登録した場合の納税義務と、令和8年9月30日を含む課税期間で終わる2割特例、設立期の簡易課税の選び方を確かめます。
登録すると免税期間でも課税事業者になる
国税庁の「申請手続」によると、新たに事業を開始した場合は、その課税期間の末日までに登録申請をすれば、課税期間の初日にさかのぼって登録を受けられます。
一方、免税事業者が登録を受けると、原則として登録日を含む課税期間の翌課税期間から、登録日以後2年を経過する日を含む課税期間までは免税事業者に戻れず、途中で登録を取りやめても変わりません。期の途中から登録するときの登録希望日は、申請書の提出日から15日以降の日です。
2割特例が使えるのは令和8年9月30日を含む課税期間まで
2割特例は、インボイス登録を機に免税事業者から課税事業者になった事業者が、納める消費税を売上の消費税額の2割にできる特例です。事前の届出は要らず、申告書に付記して使います。
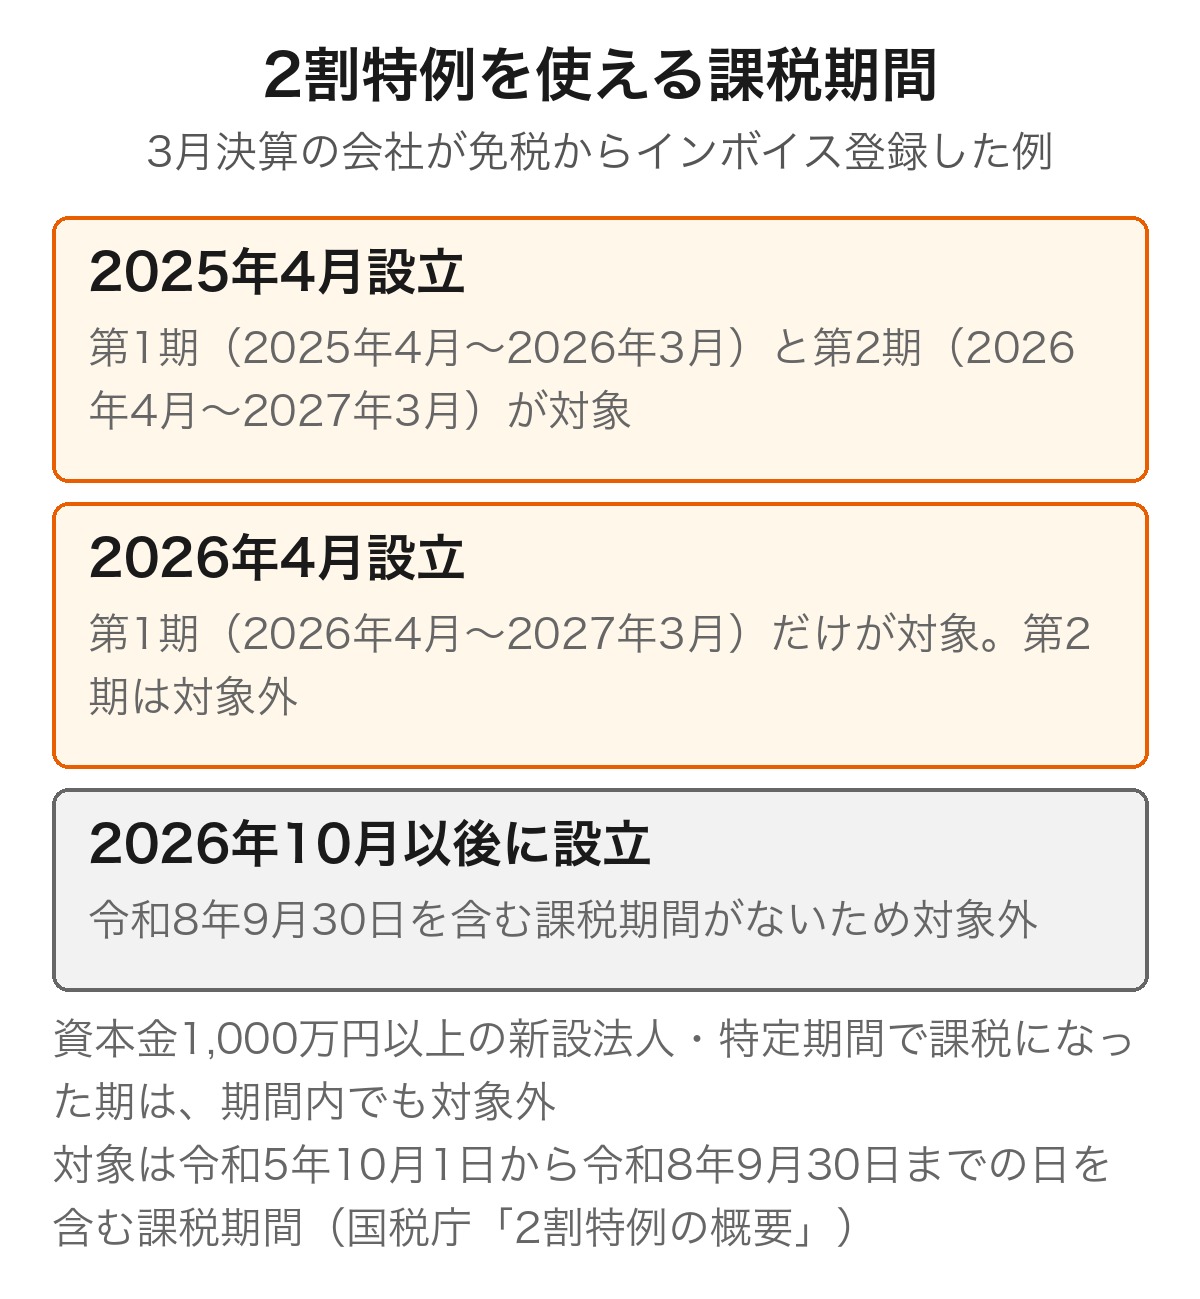
国税庁の「2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)の概要」のとおり、使えるのは令和5年10月1日から令和8年9月30日までの日を含む各課税期間です。2026年10月以後に始まる課税期間だけの会社は使えません。
また、登録がなければ免税になる課税期間が対象なので、インボイスQ&Aの「問115 2割特例の適用ができない課税期間①」のとおり、資本金1,000万円以上の新設法人・特定新規設立法人の期や、特定期間の判定で課税事業者になった期は対象外です。課税期間を1か月・3か月に短くする特例を受けた期も使えません。
※2割特例は令和8年9月30日を含む課税期間で終了しており、これから設立する法人は使えません。個人事業者は令和9年分・令和10年分について、納付税額を売上税額の3割とする『3割特例』を選択できます。国税庁の「令和8年度税制改正特集」のとおり、3割特例は個人事業者が対象で、法人は使えません。
設立済みの会社が2割特例を使う場合の計算例
令和8年9月30日を含む課税期間に2割特例を使える設立済みの会社で、1期目の税抜の課税売上高が500万円(税率10%・返品や値引きなし)の場合を計算してみます。国税と地方消費税を合わせた概算です。
- 売上にかかる消費税額:500万円×10%=50万円
- 差し引ける仕入れの消費税額:50万円×80%=40万円
- 納める消費税:50万円-40万円=10万円(売上の消費税額の2割)
実際の申告では、国税の消費税(7.8%)を先に計算し、地方消費税はその22/78として出すため、端数の処理で少し変わります。令和8年9月30日を含まない課税期間など、2割特例を使えない期は、一般課税か簡易課税で計算します。
簡易課税を選ぶなら設立した期のうちに届け出る
簡易課税は、No.6505 簡易課税制度のとおり、基準期間の課税売上高が5,000万円以下の期に、売上の消費税額に業種ごとのみなし仕入率(卸売業90%〜不動産業40%)を掛けて仕入れの消費税額とする方法です。
「消費税簡易課税制度選択届出書」は、原則として使いたい課税期間の初日の前日までに出し、設立した期から使うならその期中に出します。選んだら原則として2年間は続けます。
2割特例を使った翌課税期間に簡易課税へ移る場合は、その期の申告期限までに出せばその期から使えます(その翌課税期間が令和8年9月30日以前に終わる場合は、その期の末日まで)。
2割特例が終わった後は、毎期の申告のたびに一般課税か簡易課税かを判断することになります。記帳と申告の準備を自社だけで続けるのが負担なら、CFOneにご相談ください。
新設法人が何期目に何をするか|消費税の届出と期限の早見表
ここまでの判定と届出を、期ごとにまとめます。表は、特定新規設立法人や合併・分割による設立に当たらない会社を前提にしています。
1期目から3期目までにすること
| 期 | 免税か課税かを決めるもの | 特定期間の判定 | この期にすること |
|---|---|---|---|
| 1期目 | インボイス登録・課税事業者の選択の有無(期首の資本金1,000万円以上なら課税) | かからない | 登録・課税事業者の選択・簡易課税の選択をするなら、この期の末日までに申請・届出 |
| 2期目 | 1期目と同じ判定+特定期間の課税売上高と給与等支払額 | かかる(原則は第1期の最初の6か月。決算日により短くなることがある。第1期が7か月以下なら判定不要) | 両方1,000万円超なら課税事業者届出書(特定期間用)を速やかに |
| 3期目 | 第1期の課税売上高(1年未満なら12か月分に換算) | かかる(原則は第2期の最初の6か月) | 1,000万円超なら課税事業者届出書(基準期間用)を速やかに |
課税事業者になった期は、課税期間の終了の日の翌日から2か月以内に申告と納付をします(No.6601 申告と納税)。消費税の確定申告の期限の延長特例を受けている法人は、事業年度終了の日の属する課税期間の期限が1か月延びます。
消費税の届出書と提出期限
| 届出書・申請書 | 出す法人 | 提出期限 |
|---|---|---|
| 消費税の新設法人に該当する旨の届出書 | 期首の資本金1,000万円以上 | 速やかに(法人設立届出書に記載すれば不要) |
| 消費税の特定新規設立法人に該当する旨の届出書 | 特定新規設立法人 | 速やかに |
| 消費税課税事業者届出書(特定期間用) | 特定期間で1,000万円を超えた | 速やかに |
| 消費税課税事業者届出書(基準期間用) | 基準期間で1,000万円を超えた | 速やかに |
| 消費税課税事業者選択届出書 | 自ら課税事業者を選ぶ | 使いたい期の初日の前日まで(設立した期はその期中) |
| 消費税簡易課税制度選択届出書 | 簡易課税を選ぶ | 使いたい期の初日の前日まで(設立した期はその期中) |
| 適格請求書発行事業者の登録申請書 | インボイス登録をする | 設立した期の末日までなら期首にさかのぼる |
提出時期は国税庁の各手続の案内(D1-7 消費税課税事業者届出手続(基準期間用)ほか、本文でリンクした各ページ)によります。設立後に出すほかの届出とあわせた一覧は、次の記事で確かめられます。
 会社設立後にやることリスト|提出書類と期限・社会保険
気づいたら、税務が終わっている。
記帳から決算まで、AIが仕訳や税務の判断を進め、税理士が確認したうえで提案として届きます。事業者は、合っていれば承認ボタンを押すだけ。迷うところは、チャットとオンライン面談(1日30分)で税理士に何度でも相談できます。
無料で相談するあえて課税事業者を選ぶ新設法人と消費税の3年縛り
免税で過ごせる期間は長いほど得とは限りません。ここでは、課税事業者を選んだほうが有利になる場合と、選ぶ前に知っておきたい縛りを見ていきます。
設備投資や輸出で還付を受けたいとき
No.6531は、設備投資が多額な場合や輸出が中心の事業者のように、仕入れの消費税額が売上の消費税額を上回る場合は、課税事業者を選ぶことで消費税の還付を受けられるとしています。免税事業者のままでは還付は受けられません。
ただし、課税事業者選択届出書を出すと、事業を廃止した場合を除き、原則として課税事業者になった日から2年間は免税事業者に戻れません。還付を受けた翌年以降の売上の消費税も見込んで決めます。
100万円以上の資産を買うと免税に戻れない期間が延びる
課税事業者を選んでから2年以内の期(簡易課税の期を除く)に、税抜100万円以上の建物・機械・車両・器具備品などの調整対象固定資産を買うと、買った期の初日から3年を経過する日の属する期まで免税に戻れず、簡易課税も選べません(No.6531)。
資本金1,000万円以上の新設法人も同じです。消費税法12条の2第2項により、1期目・2期目に調整対象固定資産を買って一般課税で申告すると、3期目の基準期間が1,000万円以下でも課税事業者になります(質疑応答事例「設立3期目の法人に対する納税義務の免除の特例」)。
さらに、税抜1,000万円以上の高額特定資産を一般課税の期に買った場合も、消費税法12条の4により、買った期の翌期から初日以後3年を経過する日の属する期まで免税になりません(質疑応答事例「高額特定資産を取得した場合の納税義務の免除の特例」)。
新設法人の消費税に関するよくある質問
- 新規設立法人は消費税の2割特例の対象になりますか?
- インボイス登録を機に免税から課税になった期で、令和8年9月30日を含む課税期間なら対象です。これから設立する法人や、2026年10月以後に始まる課税期間だけの会社、資本金1,000万円以上の新設法人、特定期間の判定で課税になった期は使えず、法人に3割特例はありません。
- 起業1年目の消費税はいくらですか?
- 免税事業者なら0円です。すでに設立している会社がインボイス登録をして2割特例を使える期(令和8年9月30日を含む課税期間)なら、税抜売上500万円で売上の消費税額50万円の2割、約10万円が目安です。これから設立する法人は2割特例を使えないため、一般課税か簡易課税で計算します。
- 消費税がかからない法人の条件は?
- 主な条件は、基準期間がない1期目・2期目で、期首の資本金が1,000万円未満、特定新規設立法人に当たらず、インボイス登録も課税事業者の選択もしていないことです。2期目は特定期間の売上と給与の両方が1,000万円を超えないことも要ります。
- 法人はいつから消費税を支払う必要がありますか?
- 資本金1,000万円以上やインボイス登録なら1期目から、第1期の特定期間(原則、最初の6か月)の課税売上高と給与等支払額がともに1,000万円を超えれば2期目からです。どれにも当たらなければ、第1期の課税売上高(1年未満なら12か月分に換算)が1,000万円を超えた場合に3期目から納めます。
- 会社設立の2年目、消費税は免除されますか?
- 原則は免除です。ただし第1期の特定期間(原則、最初の6か月)の課税売上高と給与等支払額がともに1,000万円を超えると課税事業者になります。第1期が7か月以下ならこの判定はかかりません。
- 法人の3年目から消費税は課税されますか?
- 第1期の課税売上高が1,000万円を超えていれば課税です。第1期が1年未満なら12か月分に換算して判定します。1,000万円以下でも、第2期の特定期間(原則、最初の6か月)の判定で課税になる場合があります。
3期目からの消費税の申告に備えたい方へ
不安は、税理士に相談し放題。お金は、年10万円(税抜)。手間は、承認するだけ。申告書の作成・提出は事業者ご自身で行い、提出前に税理士がチェックします。年10万円(税抜)、翌期も継続する前提のご契約(自動更新)で、freeeの利用料は別途かかります。法人は役員のみの会社が対象です。アプリは株式会社CFOneが提供し、記帳・決算・税務相談はCFOne会計事務所の税理士が担当します。
無料で相談するまとめ
新設法人は、基準期間がない1期目・2期目が原則として免税で、3期目から第1期の課税売上高による判定が始まります。第1期が1年未満なら、12か月分に換算した金額で判定します。
ただし、期首の資本金1,000万円以上、特定新規設立法人、インボイス登録、課税事業者の選択のどれかに当たれば1期目から課税です。2期目は、原則として第1期の最初の6か月の売上と給与の両方が1,000万円を超えると課税になります。
2割特例は令和8年9月30日を含む課税期間までで、これから設立する法人は使えません。登録や簡易課税の届出は設立した期のうちに出せば間に合うため、取引先と売上の見込みを確かめてから期限内に決めてください。
本記事は一般的な情報提供を目的としたものであり、個別の税務・会計上の判断を保証するものではありません。制度・税率・控除額・期限等は改正される場合があります。実際のお手続きや判断にあたっては、最新の情報を国税庁等の公式サイトでご確認のうえ、必要に応じて税理士や所轄の税務署にご相談ください。