
法人化を決めたあとに残るのが「いつやるか」という問題です。この記事では、法人化のタイミングを金額の面と暦の面の両方から整理し、何月に設立するか、決算月をどう置くかまで具体的に見ていきます。
先に要点をお伝えすると、金額のラインだけを見て決めると、消費税を納めなくてよい期間を1年近く捨てることがあります。設立日と決算月の組み合わせで、初年度の負担は思いのほか変わります。
法人化そのもののメリット・デメリットや手続きの全体像は、次の記事で解説しています。あわせてご覧ください。
 個人事業主の法人化|判断基準と手続きを解説

木村 優太CFOne会計事務所 所長税理士
累計300社以上の申告を手がけ、freee導入実績全国1位の会計事務所で「freee Master of the Year」を受賞した現役の税理士・会計事務所の所長が、本記事の内容を監修しています。
監修者の詳細を見る法人化のタイミングは「金額」と「時期」の2軸で決める
法人化のタイミングを扱う記事の多くは、所得や売上のラインだけを示して終わります。しかし実務では、いくらになったかという金額の軸と、何月に動くかという時期の軸を、それぞれ別に決める必要があります。
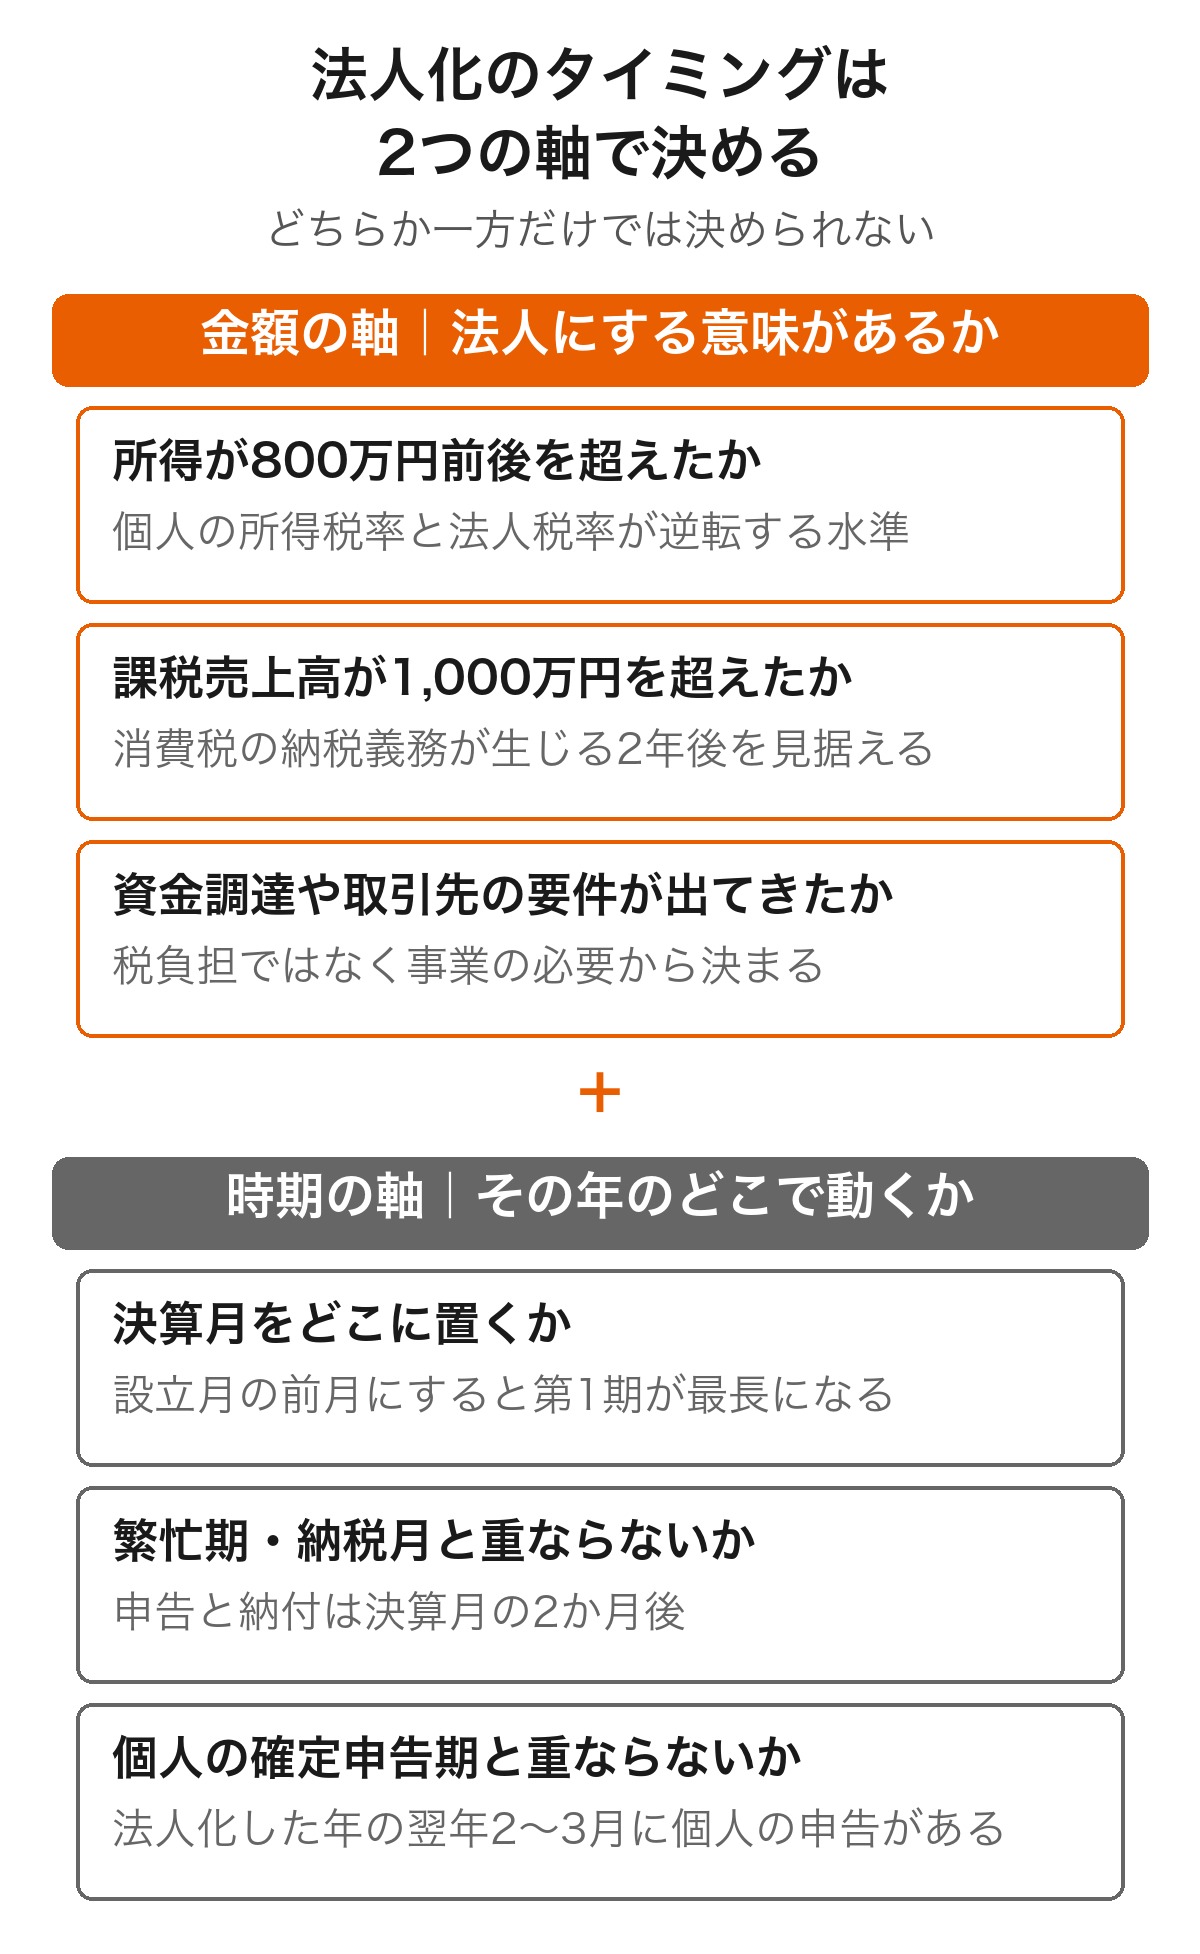
金額の軸は「そもそも法人にする意味があるか」を判断するもので、所得や課税売上高の水準を見ます。時期の軸は「その年のどこで動くか」を決めるもので、消費税の免税期間、決算月、繁忙期との重なりを見ます。
この2つは独立していて、どちらか一方だけでは決められません。金額のラインを超えていても、設立する月を間違えると初年度の恩恵が小さくなります。逆に月の選び方が良くても、利益が伴わなければ固定費だけが増えます。
金額から見る法人化のタイミング
まずは金額の軸です。よく挙げられる3つの目安を確認したうえで、その目安だけでは判断できない理由まで押さえておきます。
目安1|所得が800万円前後を超えたとき
最も多く語られるのが所得の水準です。個人の所得税は国税庁「所得税の税率」のとおり累進課税で、課税所得695万円を超えると23%、900万円を超えると33%の帯に入ります。
一方の法人税は国税庁「法人税の税率」のとおり、資本金1億円以下の普通法人なら年800万円以下が15%、800万円を超える部分が23.2%です。
このうち15%は、租税特別措置法42条の3の2により令和9年3月31日までに開始する事業年度に適用される特例の税率で、本則は19%です。
| 課税所得の帯 | 所得税率 | 同水準を法人所得で見た場合の法人税率 |
|---|---|---|
| 195万円以下 | 5% | 15% |
| 195万円超330万円以下 | 10% | 15% |
| 330万円超695万円以下 | 20% | 15% |
| 695万円超900万円以下 | 23% | 15%(800万円以下の部分) |
| 900万円超1,800万円以下 | 33% | 15%+23.2%(800万円超の部分) |
| 1,800万円超4,000万円以下 | 40% | 23.2% |
税率だけを並べると、所得800万円前後で法人の方が低くなることが見て取れます。これが「800万円が目安」と言われる根拠です。ただし住民税や事業税、社会保険料は含まれていません。
イメージをつかむために、課税所得1,000万円のケースで考えてみます。個人事業主のままなら、1,000万円のうち900万円を超える部分に33%の税率がかかります。
これを法人化して役員報酬600万円を取り、残りを会社に置いた場合、会社側の所得は軽減税率の帯に収まり、社長側は給与所得控除を差し引いた後の金額に所得税がかかります。同じ1,000万円でも、受け取り方を分けることで適用される税率の組み合わせが変わるわけです。
ただしこれは税率だけを見た概算で、実際には住民税・事業税・社会保険料が加わります。数字はあくまで考え方を示すためのもので、個別の税額を保証するものではありません。
目安2|課税売上高が1,000万円を超えたとき
2つ目は消費税です。消費税を納めるかどうかは原則として2期前(基準期間)の課税売上高で判定するため、個人事業で1,000万円を超えた年の2年後から納税義務が生じます。
ここで法人化すると、判定の対象が新しい法人に切り替わります。詳しくは後の章で扱いますが、この切り替えを使うために、課税売上高が1,000万円を超えた年の翌々年より前に法人化するという考え方が広く採られています。
ただし、すでにインボイス発行事業者として登録している個人事業主が法人化する場合は事情が変わります。個人の登録は法人には引き継がれないため、法人として改めて登録することになり、登録した時点で法人も課税事業者になります。
目安3|資金調達や取引先の要件が出てきたとき
3つ目は金額ではなく事業の必要から生まれるタイミングです。金融機関からまとまった額を借りたい、法人としか取引しない相手と契約したい、人を採用したい、といった場面です。
この場合は税負担の損得よりも、事業を前に進められるかどうかが判断の中心になります。節税では説明がつかなくても、法人化が正解になるのはこのケースです。
目安の金額だけで判断できない理由
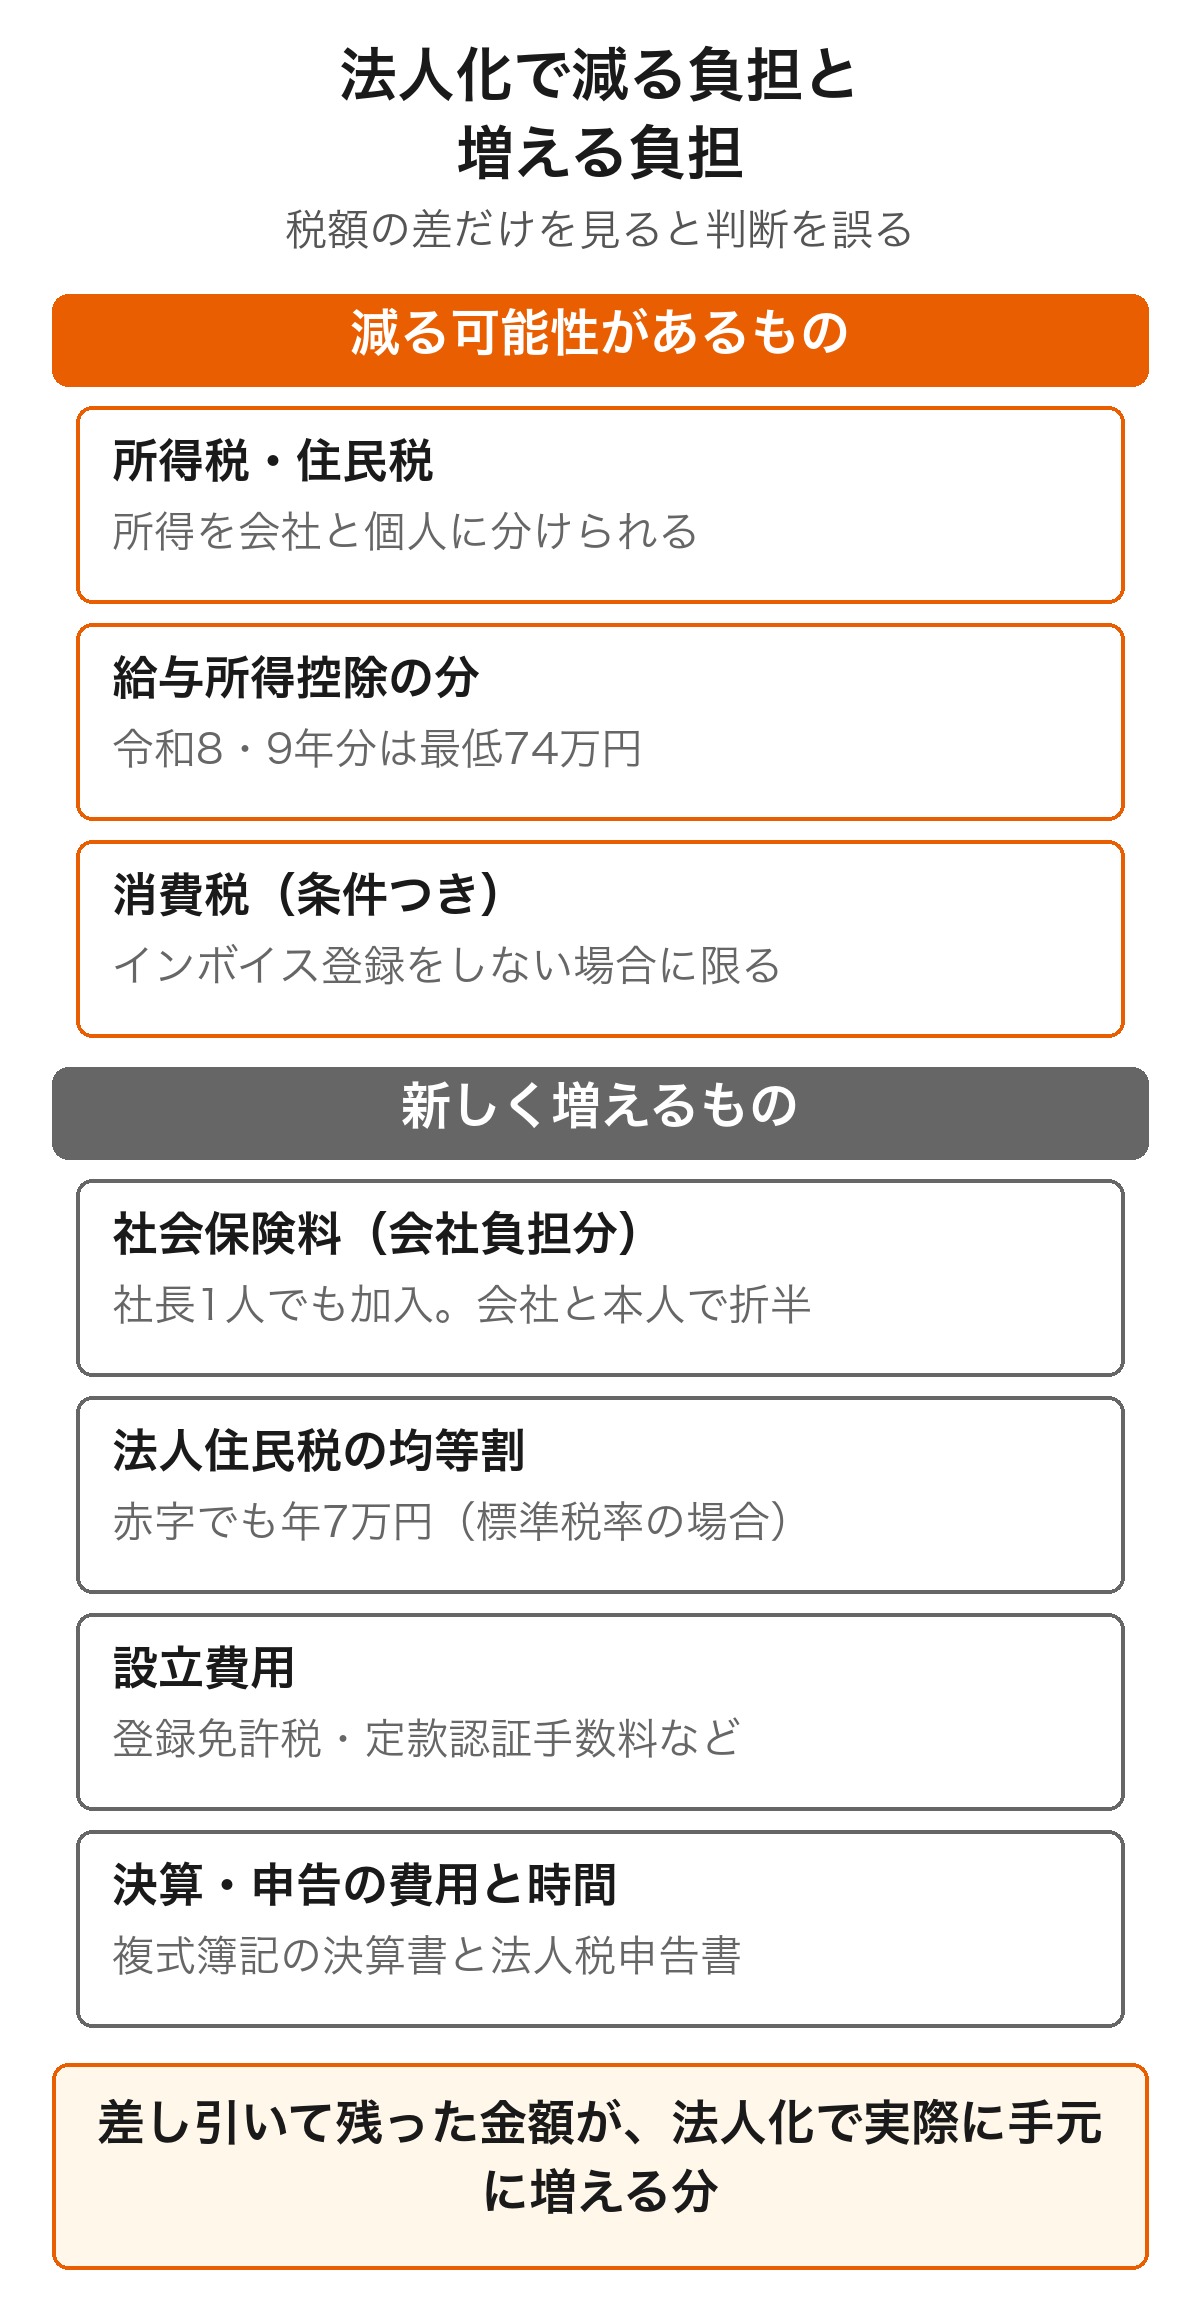
3つの目安はいずれも出発点にすぎません。実際には、法人になることで新しく生まれる固定的な支出を差し引く必要があります。
- 法人住民税の均等割(赤字でも年7万円。標準税率・資本金等1,000万円以下かつ従業者50人以下の場合)
- 健康保険・厚生年金の保険料(社長1人でも加入義務があり、会社と本人で折半)
- 設立費用(登録免許税・定款認証手数料など)
- 決算・申告にかかる費用や、自分でやる場合の時間
均等割の金額は総務省「やさしい地方税」の法人住民税に区分ごとの標準税率が示されており、道府県民税2万円と市町村民税5万円で合計7万円です。社会保険については日本年金機構「適用事業所と被保険者」が、法人の事業所は事業主のみの場合を含めて強制適用であると示しています。
法人化のタイミングを金額で判断するときの試算の考え方
目安の金額を自分の数字に置き換えるには、個人のまま続けた場合と法人にした場合を並べて比べます。ここでは前提の置き方と、見落としやすい差引項目を確認します。
個人のままの税負担をどう見るか
個人事業主の負担は、所得税と復興特別所得税、住民税、そして個人事業税の合計で考えます。事業所得から各種控除を引いた課税所得に、累進の税率を当てはめる流れです。
試算で気をつけたいのが控除額です。国税庁「基礎控除」によれば、基礎控除は合計所得金額に応じて段階的に変わり、655万円超2,350万円以下では令和7年分が58万円、令和8年分以後は62万円です。古い記事の48万円で計算すると結果がずれます。
令和8年分までは、所得税に復興特別所得税として基準所得税額の2.1%が上乗せされます。令和9年分以後は復興特別所得税が1.1%に下がり、新たに防衛特別所得税1%が加わりますが、上乗せの合計は2.1%で変わりません(国税庁「防衛特別所得税及び復興特別所得税(源泉徴収関係)Q&A」)。
住民税は所得割がおおむね10%、個人事業税は業種に応じた税率で、事業主控除290万円を差し引いた後の所得にかかります。
法人化した場合の税負担をどう見るか
法人にした場合は、会社の所得にかかる税と、社長個人の所得にかかる税を分けて計算します。会社側は法人税、法人住民税、法人事業税で、ここに赤字でもかかる均等割が乗ります。
社長側は役員報酬に対する所得税と住民税ですが、給与所得控除を差し引けます。国税庁「給与所得控除」のとおり令和8年分・令和9年分は収入220万円までなら74万円(令和7年分は190万円まで65万円)、上限は195万円です。
役員報酬を高くすれば会社の所得は減り社長の所得税が増え、低くすれば逆になります。どの配分が有利かは金額によって変わるため、いくつかのパターンを置いて比べるのが現実的です。役員報酬の額ごとの手取りの目安は、次の記事の早見表で確認できます。
 役員報酬の手取り早見表と計算方法をシミュレーション
試算で見落としやすい前提
同じ数字を入れても、前提の置き方で結果が変わる項目があります。試算をする前に確認しておきたい点をまとめます。
- 扶養している家族がいるか(配偶者控除・扶養控除の有無で個人側の税額が動く)
- 国民健康保険料が住んでいる自治体でいくらか(保険料率は自治体ごとに異なる)
- 小規模企業共済やiDeCoに加入しているか(掛金の控除がそのまま使えるとは限らない)
- 消費税を納めているか、これから納めることになるか
- 青色申告特別控除をいくら使っているか
とくに国民健康保険料は自治体差が大きく、法人の社会保険料と比べるときの結論を左右します。お住まいの自治体の料率で計算するようにしてください。
差額から必ず引くべきコスト
税額の差だけを見ると法人化が有利に見えても、そこから引くべきものが残っています。とくに社会保険料は金額が大きく、判断をひっくり返すことがあります。
| 差し引く項目 | 発生の仕方 | 見積もり方 |
|---|---|---|
| 社会保険料(会社負担分) | 毎月 | 役員報酬の額から算出。会社と本人で折半するため会社側の負担が新たに生じる |
| 法人住民税の均等割 | 毎年 | 赤字でも年7万円(標準税率の場合) |
| 設立費用 | 初回のみ | 登録免許税・定款認証手数料など。会社形態と定款の形式で変わる |
| 決算・申告の費用 | 毎年 | 税理士に依頼する場合の決算料、または自分で行う場合の時間 |
これらを引いた後の金額が、法人化によって実際に手元へ残る差です。差が小さいなら、いま急いで動く必要はないという判断もあり得ます。
試算に必要な数字を毎月そろえておくのは手間がかかります。記帳を自動化して数字を最新の状態に保ちたい方は、AI自動仕訳に対応した会計アプリ「シフォン(CFOne)」のようなサービスを使うと、判断の材料を用意しやすくなります。
消費税から見た法人化のタイミング
金額の軸のなかで、いちばん時期に直結するのが消費税です。仕組みと例外を正確に押さえておかないと、期待していた効果が出ないまま設立費用だけが残ります。
法人成りで免税になる仕組みと「最大2年」の意味
消費税の納税義務は、原則として2期前の課税売上高が1,000万円を超えるかどうかで判定します。設立したばかりの法人には2期前がないため、判定できず納税義務が免除されます。
このとき気になるのが個人事業時代の売上の扱いですが、国税庁「新規開業や法人成りの場合の納税義務の免除」は個人事業者であった期間の課税売上高は、その法人の基準期間の課税売上高には含まれないと明記しています。個人で1,000万円を超えていても、法人としては改めて判定されます。
「最大2年」と表現されるのは、第1期と第2期の2つの事業年度が対象になりうるからです。2年ではなく2期である点が重要で、第1期が3か月しかなければ免税の実質は1年3か月に縮みます。
免税にならない3つのケース
次のいずれかに当たると、設立直後でも消費税を納めることになります。国税庁「納税義務の免除」 と「基準期間がない法人の納税義務の免除の特例」 で示されている条件です。
- 事業年度開始の日の資本金の額または出資の金額が1,000万円以上であるとき
- 特定期間(原則として前事業年度の開始から6か月間)の課税売上高が1,000万円を超え、かつ給与等支払額も1,000万円を超えるとき
- 特定新規設立法人に該当するとき(親会社などの課税売上高が5億円を超える場合。令和6年10月1日以後に開始する課税期間からは、国外分を含む収入金額が50億円を超える場合も対象になります)
資本金は自分で決められるので、免税を意識するなら1,000万円未満に設定します。特定期間の判定は売上と給与の両方を満たしたときに働くため、どちらか一方だけなら第2期も免税のままです。
あえて課税事業者を選んだ方がよい場合もある
免税は常に有利とは限りません。設備投資が多額になる年や、輸出が中心で売上の消費税より仕入れの消費税が多い事業では、申告することで還付を受けられる場合があります。
国税庁「納税義務の免除」でも、こうした事業者は免税事業者であっても課税事業者を選択することで消費税の還付を受けられると説明されています。選択するには「消費税課税事業者選択届出書」の提出が必要で、いったん選択すると原則として2年間は免税事業者に戻れません。
設立初年度に大きな設備を入れる予定があるなら、免税をそのまま受けるか課税を選ぶかで結果が変わります。金額が大きい場合は、設立前に税理士へ相談しておくと判断しやすくなります。
インボイスを求められる取引先が中心なら、免税を前提にしない
実務でいちばん影響が大きいのがインボイス制度(適格請求書等保存方式)です。国税庁のインボイス制度の概要では、インボイス発行事業者として登録を受けると、課税事業者として消費税の申告が必要になると説明されています。
取引先が課税事業者で適格請求書の交付を求めてくるなら、法人化してもすぐに登録することになり、免税期間は実質的に使えません。この場合は消費税を理由に設立時期を早める意味が薄くなります。
逆に、取引先が一般消費者中心であったり、簡易課税を選んでいる小規模事業者中心であれば、登録せずに免税を活かせる余地が残ります。自分の取引先がどちら側かを先に確かめることが、この判断の出発点です。
法人化のタイミングは何月がよいか
ここからが時期の軸です。設立する月そのものよりも、決算月をどこに置くかで初年度の姿が決まります。順を追って見ていきます。
設立日より決算月の設計が効く
設立日は登記を申請した日で、縁起の良い日や記念日を選ぶ方もいます。税務の面で効いてくるのはむしろ決算月で、第1期が何か月になるかがここで決まります。
法人の事業年度は1年以内であれば自由に設定できます。設立日から決算月までが短いほど第1期は短くなり、そのぶん免税で過ごせる期間も短くなります。
免税期間を長く取るなら「設立月の前月」を決算月にする
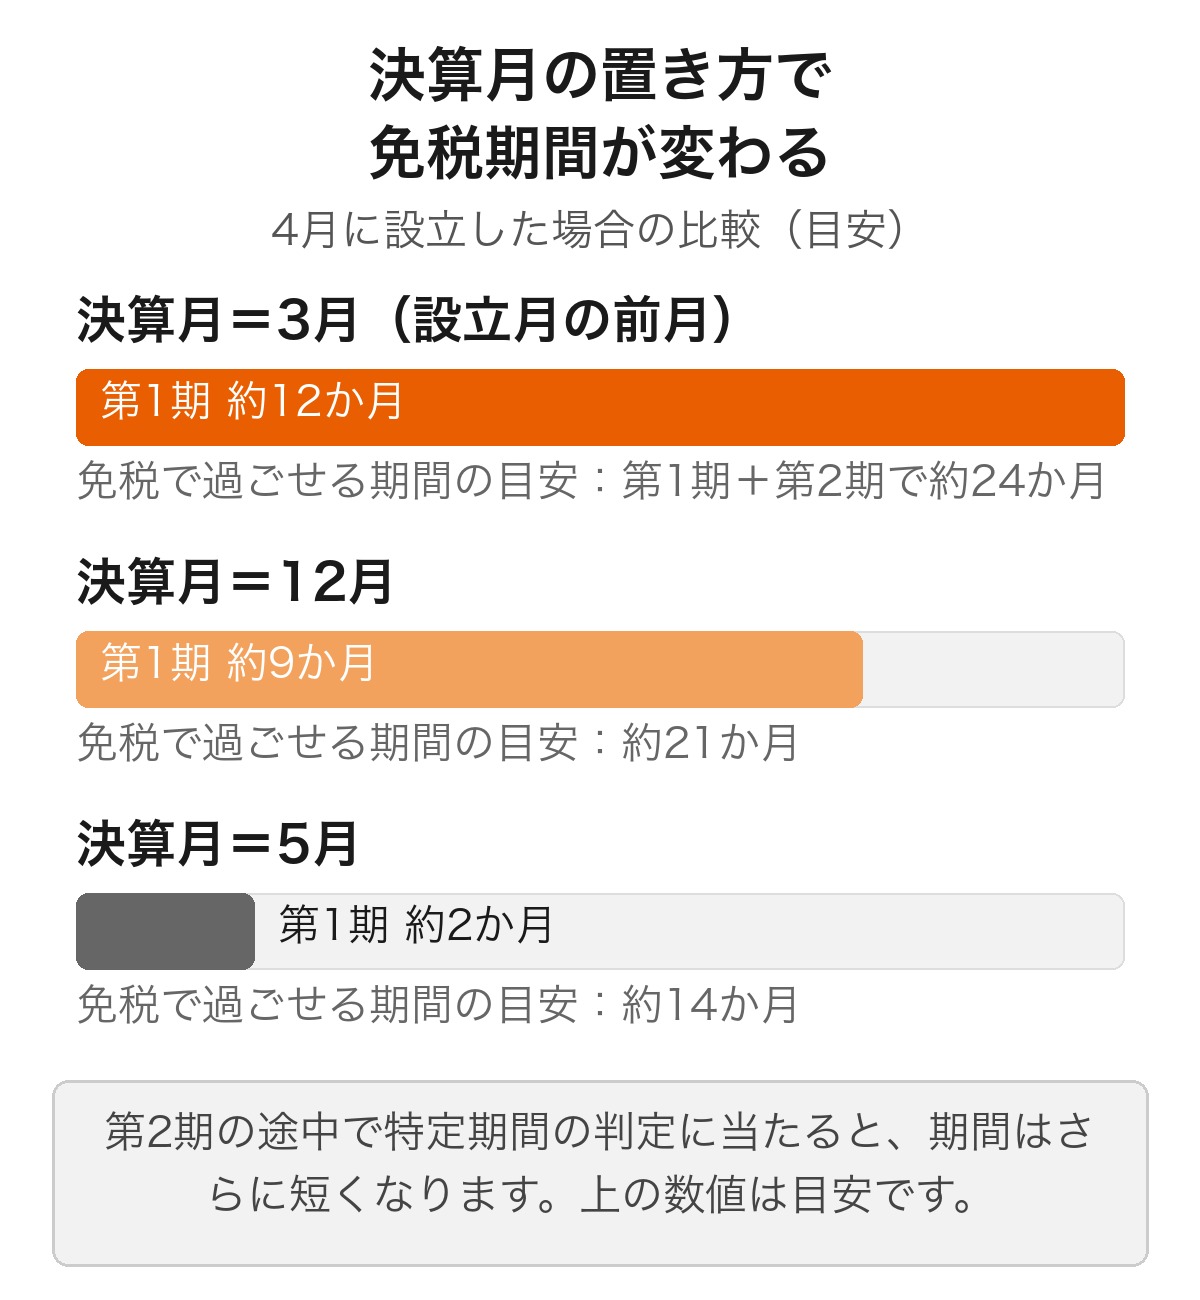
第1期をできるだけ長くしたいなら、決算月を設立月の前月に置きます。たとえば4月に設立するなら3月決算とすることで、第1期がおよそ12か月になります。
| 設立月 | 決算月 | 第1期の長さ | 免税で過ごせる期間の目安 | 第2期が特定期間の判定にかかるか |
|---|---|---|---|---|
| 4月 | 3月 | 約12か月 | 第1期+第2期で約24か月 | かかる |
| 4月 | 12月 | 約9か月 | 約21か月 | かかる |
| 4月 | 5月 | 約2か月 | 約14か月 | かからない(第1期が7か月以下) |
同じ4月に設立しても、決算月の置き方で10か月ほど差が出ます。ただし表の期間はいずれも目安で、第2期の免税には条件が付きます。
第2期の免税は、第1期の開始から6か月間(特定期間)の課税売上高と給与等支払額がどちらも1,000万円を超えると外れます。判定にどちらを使うかは選べるため、実際には給与等支払額が基準になります。
6か月で1,000万円は月167万円ペースなので、社長1人で役員報酬も通常の水準なら該当しないことがほとんどです。ただし初年度から従業員を雇う場合は、6か月間の給与等の支払額が1,000万円を超えないか確認してください。
なお第1期を7か月以下にすると短期事業年度に該当し、この判定自体が不要になるため第2期の免税が確定します(国税庁「特定期間の判定」)。免税の総月数は短くなりますが、確実性を取る選択肢です。
1月設立と4月設立では準備の進めやすさが変わる
何月に設立するかは、税務以外の事情でも変わります。よく選ばれるのが1月と4月で、それぞれ理由があります。
1月に設立すると、個人事業の最後の年が前年12月で区切られるため、個人と法人の会計期間がきれいに分かれます。売上や経費をどちらに計上するか迷う場面が減ります。
4月に設立する場合は、年度の区切りに合わせやすく、取引先との契約更新や採用の時期とそろえやすい利点があります。一方で、3月決算にすると多くの会社と決算期が重なり、専門家に相談したい時期が混み合う点は考慮しておきたいところです。
繁忙期・資金繰りの谷と決算月を重ねない
免税期間だけで決算月を決めると、別の問題が出ることがあります。決算月の前後は棚卸しや請求の締めが集中し、通常業務と重なると負担が大きくなります。
納税の時期も見ておきたいところです。国税庁「確定申告書の提出期限」のとおり、法人税の確定申告書は原則として各事業年度終了の日の翌日から2か月以内に提出するため、決算月の2か月後に資金が必要になります。売上が落ち込む時期と納税月が重ならないよう配置しておくと、資金繰りが安定します。
個人の確定申告期と決算作業を重ねない
法人化した年は、翌年の2月から3月にかけて個人事業としての最後の確定申告があります。ここに法人の決算作業が重なると、同じ時期に2つの申告を抱えることになります。
1月や2月を決算月にすると、まさにこの時期に決算が来ます。法人化した年の翌年だけの話ではありますが、初年度は不慣れなことが多いため避けておくと進めやすくなります。
複数の申告が重なる時期の負担を減らしたい方は、税理士監修のAI会計アプリ「シフォン(CFOne)」のように、日々の記帳を自動化しながらオンラインで相談できるサービスを準備しておくと安心です。
月の途中で法人化するときに注意すること
設立日は必ずしも月初になるとは限りません。月の途中で登記した場合に出てくる論点を整理します。
均等割は月割で計算する
法人住民税の均等割は年額で示されますが、事業年度が1年に満たない場合は月割で計算します。計算に使う月数は暦に従い、1か月に満たない端数は切り捨てるのが原則です。
たとえば4月15日に設立して3月決算にすると、第1期は11か月と少しになります。端数の切り捨てによって、均等割は11か月分として計算されることになります。
個人事業の最後の確定申告は翌年に行う
法人化した年は、1月1日から廃業日までの個人事業の所得について、翌年の確定申告期限までに申告します。法人の決算とは別に必要な手続きで、忘れやすいところです。
この最後の確定申告では、青色申告特別控除や事業専従者給与の扱いに注意が必要です。事業を行った期間が1年に満たない年でも、要件を満たせば青色申告特別控除は適用できますが、複式簿記や期限内申告といった条件は通常どおり問われます。
事業専従者給与についても、廃業までの期間で従事の要件を満たしているかを確認します。期間が短い年は判断が分かれやすいので、迷う場合は所轄の税務署か税理士にご確認ください。
消費税の課税期間は事業年度と同じになる
法人の消費税は、国税庁「課税期間」のとおり原則として事業年度がそのまま課税期間になります。決算月を決めると、消費税の申告時期も同時に決まるということです。
課税事業者になった後は、法人税と消費税の申告が同じ時期に並びます。決算月の2か月後に2つの申告と納付が重なるため、資金繰りを見るときはこの2つを合わせて考えておくと安全です。
廃業届の期限は「1か月以内」ではない
個人事業を閉じるときに出す「個人事業の開業・廃業等届出書」について、廃業日から1か月以内と説明されることがありますが、現在の取り扱いは異なります。
国税庁の個人事業の開業届出・廃業届出等手続は提出時期をその事実があった日の属する年分の確定申告期限までとしており、根拠となる所得税法229条の条文も同じ内容です。
期限に幅はあるものの、廃業日がはっきりしているうちに出しておく方が漏れません。青色申告をしていた場合は「青色申告の取りやめ届出書」も、消費税の課税事業者で他に課税売上となる所得がない場合は「事業廃止届出書」も併せて提出します。
法人化したら最初の3か月で終わらせる届出
設立の登記が済んだ後には、期限の決まった届け出が続きます。どれも数週間から数か月のうちに来るため、設立日が決まった時点で予定に入れておくのが確実です。
設立登記の日以後2か月以内に出すもの
国税庁「新設法人の届出書類」によれば、法人設立届出書は設立の日(設立登記の日)以後2か月以内に、定款の写しを添えて納税地の所轄税務署へ提出します。
賞与を損金にしたい場合の事前確定届出給与に関する届出書も、設立の日以後2か月を経過する日までが期限です。役員報酬を支払うなら、給与支払事務所等の開設届出書も必要になります。
第1期から青色申告を受けるための期限
青色申告の承認申請書は、期限の決まり方が少し特殊です。国税庁「新設法人の届出書類」では設立の日以後3か月を経過した日と設立第1期の事業年度終了の日とのうち、いずれか早い日の前日までとされています。
つまり決算月を設立から3か月以内に置いた会社では、期限が3か月より前に来ます。決算月を短めに設定するときは、この点を必ず確認してください。
| 届出書 | 提出期限 | 提出先 |
|---|---|---|
| 法人設立届出書 | 設立の日以後2か月以内 | 所轄税務署 |
| 青色申告の承認申請書 | 設立の日以後3か月を経過した日と第1期末の早い方の前日 | 所轄税務署 |
| 給与支払事務所等の開設届出書 | 開設の日から1か月以内 | 所轄税務署 |
| 源泉所得税の納期の特例の承認に関する申請書 | 随時(申請書を提出した月の翌月に支払う給与等から適用) | 所轄税務署 |
| 事前確定届出給与に関する届出書 | 設立の日以後2か月を経過する日まで | 所轄税務署 |
| 健康保険・厚生年金保険 新規適用届 | 事実発生から5日以内 | 年金事務所 |
税務署だけでなく地方自治体にも届け出る
設立の届け出は税務署だけではありません。法人住民税と法人事業税を扱うのは地方自治体なので、都道府県税事務所と市町村(東京23区は都税事務所)にも法人設立届出書を提出します。
提出期限は自治体ごとに定められており、設立から15日以内や1か月以内としている例が多く見られます。本店を置く自治体の案内で期限と様式を確認する必要があります。
この届け出を忘れると均等割の通知が届かず、納付が遅れる原因になります。登記が完了したら、税務署への届け出とあわせて手続きを進めてください。
期限を逃すと何が起きるか
青色申告の承認申請が間に合わないと、第1期は白色申告になります。欠損金の繰越控除が使えず、立ち上げ期に赤字が出ても翌期以降と相殺できません。期限内に出せるよう、承認申請書の書き方と記入例を次の記事で確認しておきましょう。
 法人の青色申告承認申請書の書き方|記入例と提出期限
源泉所得税の納期の特例を申請していなければ、役員報酬から天引きした所得税を毎月10日までに納めることになります。国税庁「源泉所得税及び復興特別所得税の納付期限と納期の特例」によれば、給与の支給人員が常時10人未満の場合に年2回にまとめる特例を選べます。
設立直後は登記や口座開設に気を取られ、税務の期限が後回しになりがちです。期限の管理と記帳をまとめて回したい方は、会計事務所が開発した「シフォン(CFOne)」のように、オンライン相談を回数無制限で使えるサービスを検討してみてください。
法人化の時期を決めたら、次は届出の期限です
AI自動仕訳で記帳を減らしながら、判断に迷ったときはオンラインで相談。年10万円(じぶんプラン)で使える、会計事務所が開発したAI会計アプリ「シフォン(CFOne)」です。
無料で相談する法人化のタイミングを遅らせた方がよい場合
目安の金額に届いていても、いま動かない方がよい状況があります。代表的な2つを挙げます。
利益の波が大きく、翌期の見通しが立たない場合
法人には赤字でも均等割がかかり、社会保険料も毎月発生します。たまたま利益が伸びた1年だけを見て設立すると、翌年に反動が来たときに固定費だけが残ります。
受注が特定の取引先に偏っている場合や、単発の大型案件で数字が跳ねた場合は、同じ水準が数年続く見込みがあるかを確かめてから動く方が安全です。
インボイス登録を前提にしていて、免税を当てにしている場合
免税期間を主な理由に時期を早めようとしているなら、取引先の状況を先に確認してください。登録すればその時点で課税事業者になり、設立からの月数は関係なくなります。
この場合、消費税を理由に設立を急ぐ意味は薄くなります。急がずに、決算月と繁忙期の兼ね合いで最も無理のない時期を選ぶ方が、結果として運営しやすくなります。
役員報酬を1年間固定できない場合
役員報酬は原則として毎月同額で支給し、事業年度の途中で自由に変えられません。改定できるのは原則として会計期間開始の日から3か月以内で、それ以降は臨時改定事由・業績悪化改定事由に当たる場合に限られます。
売上の見通しが立たないうちに法人化すると、報酬額を決めきれずに苦しくなります。1年分の資金繰りを見通せる状態になってからの方が、報酬の設計もしやすくなります。設立後に役員報酬を変更できる時期と期限は、次の記事で決算月別に解説しています。
 役員報酬の変更タイミングは?決算月別の期限を解説
法人化のタイミングに関するよくある質問
- 年収500万円でも法人化した方がよいですか?
- 税率だけで見ると効果は限定的です。均等割や社会保険料の増加を差し引くと手元が減ることもあります。資金調達や取引先の要件など、税以外の理由があるかで判断してください。
- 法人化に向いていない月はありますか?
- 一律に悪い月はありませんが、決算月が事業の繁忙期や資金繰りの谷、個人の確定申告期と重なる設定は避けた方が進めやすくなります。
- 期の途中で法人化しても損はしませんか?
- 均等割は月割で計算されるため、期間に応じた負担になります。ただし第1期が短くなるぶん、免税で過ごせる期間も短くなります。
- 法人化して後悔するのはどんなときですか?
- 利益が続かず固定費だけが残った場合や、免税を期待していたのにインボイス登録で使えなかった場合が典型です。
- 決算月は後から変えられますか?
- 定款を変更し、税務署などへ異動届出書を提出すれば変更できます。ただし変更した期は1年未満になり、均等割は月割になります。
- サラリーマンの副業でも法人化のタイミングは同じですか?
- 金額の考え方は同じですが、勤務先の社会保険との関係など別の論点が加わります。詳しくはマイクロ法人の記事をご覧ください。
会社員が副業で法人を作るときの社会保険や勤務先との関係は、次の記事で解説しています。
 マイクロ法人はサラリーマンも作れる?注意点も解説
まとめ
法人化のタイミングは、金額の軸と時期の軸を分けて考えると整理しやすくなります。所得800万円前後、課税売上高1,000万円という目安は出発点にすぎず、均等割や社会保険料を差し引いた後の金額で判断する必要があります。
時期の面では、決算月の置き方が初年度を大きく左右します。免税期間を長く取るなら決算月を設立月の前月に置くのが基本ですが、繁忙期や納税月、個人の確定申告期との重なりも見ておきたいところです。
そして設立後は、法人設立届出書の2か月、青色申告の承認申請書の期限が続きます。とくに青色申告の承認申請は決算月の置き方によって前倒しになるため、設立日が決まった時点で日付を確認しておいてください。個別の判断に迷う部分は、所轄の税務署や税理士にご相談ください。
法人化の時期が決まったら、記帳と申告の準備を
税理士監修のAI会計アプリ「シフォン(CFOne)」なら、AI自動仕訳で日々の入力を減らしながら、オンライン相談を回数無制限で使えます。従業員10名以下の法人・個人事業主向けのサービスです。
無料で相談する本記事は一般的な情報提供を目的としたものであり、個別の税務・会計上の判断を保証するものではありません。制度・税率・控除額・期限等は改正される場合があります。実際のお手続きや判断にあたっては、最新の情報を国税庁等の公式サイトでご確認のうえ、必要に応じて税理士や所轄の税務署にご相談ください。