
法人の決算と確定申告は、税理士に頼まなくても会社が自分で行えます。ただし決算書を作れば終わりではなく、法人税・地方税・消費税の申告書を期限までにそろえて提出し、納付まで済ませる必要があります。
取引が少なく毎月の記帳が回っている会社なら自分でやれますが、判断の要る取引が多い会社は無理をしないほうが安全です。どちらに当たるかは、取引の中身と、決算月から2か月の時間を確保できるかで決まります。
この記事では、自分でやるかを決める目安から、決算整理から納付までの手順と期限、つまずきやすい箇所、使うソフト、期限に遅れたときの扱いまでを順にまとめます。
税務は、承認するだけ。
CFOne(シフォン)は、AIと税理士でつくるAIネイティブな会計事務所です。事業者がやるのは、承認するだけ。記帳から決算まで、AIが仕訳や税務の判断を進め、税理士が確認したうえで提案として届きます。事業者は、合っていれば承認ボタンを押すだけ。迷うところは、チャットとオンライン面談(1日30分)で税理士に何度でも相談できます。
無料で相談する
木村 優太CFOne会計事務所 代表税理士
前職を含め累計300社以上の申告を手がけてきた税理士です。freee導入実績全国1位の会計事務所で実務経験を積み、2025年7月に「freee Master of the Year」を受賞しました。CFOne会計事務所の代表税理士として、本記事の内容を監修しています。
監修者の詳細を見る自分で法人の決算をしてよい会社とやめた方がいい会社
法人の決算と申告は、会社自身が負っている義務です。ここでは自分でやってよい会社の目安と、税理士などに任せたほうがよい会社の目安を分けて整理します。
申告書を出す義務は会社自身にある
法人税法74条1項(e-Gov法令検索)は、内国法人が各事業年度終了の日の翌日から2か月以内に、確定した決算に基づいて申告書を税務署長に提出しなければならないと定めています。
申告書の提出を義務づけられているのは会社そのものなので、社長や社員が自分で作って出すこともできます。税理士に頼むかどうかは、手間と費用、間違えたときのリスクを比べて会社が決めることです。
税理士に頼んだ場合の顧問料や決算料が年間でいくらになるかは、次の記事で相場を比べています。
 税理士費用の相場は?法人の月々の顧問料・決算料と年間総額
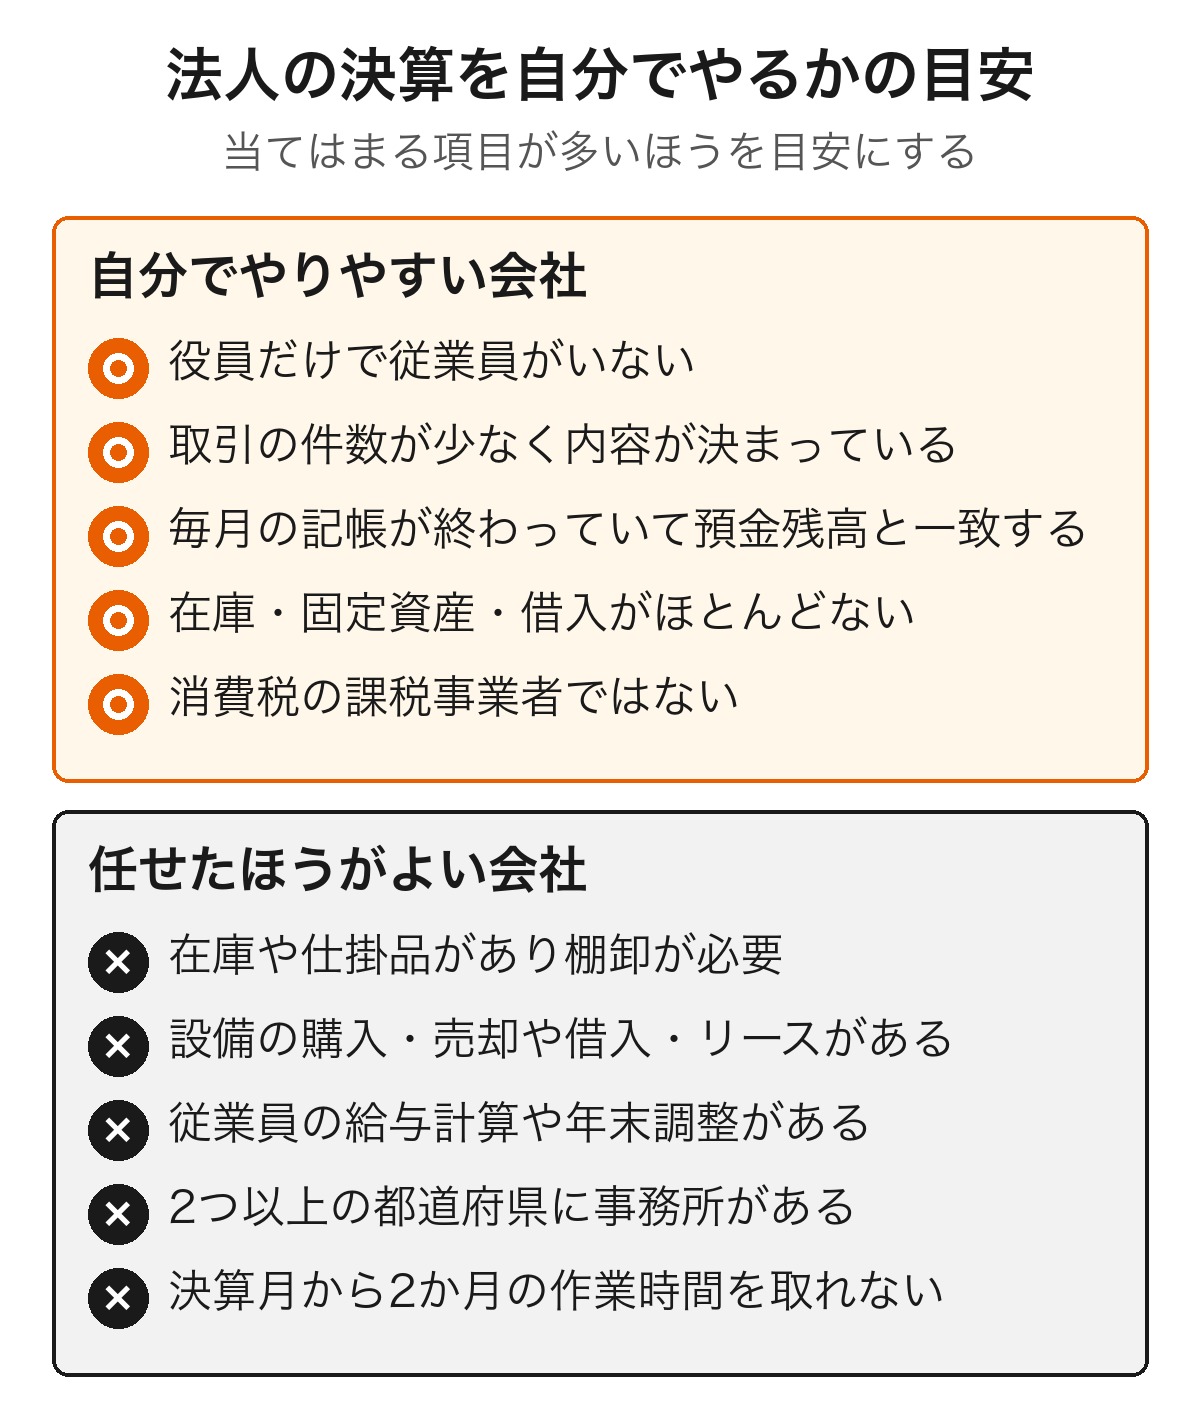
自分でやれるのは取引が少なく記帳が回っている会社
自分でやりやすいのは、役員だけで従業員がおらず、取引の件数が少なく内容もある程度決まっている会社です。売上の入金と経費の支払いが中心なら、決算で迷う場面はそれほど多くありません。
もう1つの条件は、毎月の記帳が終わっていて、帳簿の預金残高が通帳と一致していることです。決算の作業量は、1年間の記帳がどこまで正しくできているかでほぼ決まります。
消費税の課税事業者でなければ、消費税の申告書を作らずに済みます。消費税法45条1項は、納税義務が免除される事業者を確定申告の対象から外しているためです。
日々の記帳のやり方にまだ自信がない場合は、決算より先に帳簿の付け方を固めておくと、期末の作業が大きく軽くなります。
 帳簿の付け方|初心者向けに手書き・エクセルも解説
やめた方がいいのは判断が要る取引が多い会社
在庫や仕掛品があって棚卸が必要な会社、設備の購入・売却や借入・リースがある会社は、決算で金額を確定させる判断が増えます。従業員の給与計算や年末調整がある場合も、作業の量そのものが多くなります。
2つ以上の都道府県に事務所がある会社は、地方税を事務所ごとに分けて計算しなければなりません。決算月から2か月のあいだに作業の時間を取れないなら、取引が少なくても自分でやるのは避けたほうが安全です。
法人決算を自分でやる手順|決算整理から申告・納付まで
決算日を迎えてから申告と納付を終えるまでの流れを、4つの段階に分けて見ていきます。ここで出てくる作業は、すべて事業年度終了の日の翌日から2か月以内に終わらせます。
決算整理で1年分の数字を確定させる
決算整理(日々の記帳では反映しきれない取引を、期末にまとめて記録する作業)が最初の山場です。売上を計上したのに入金がまだのもの、使ったのに支払いがまだのものを拾い、期末の残高に反映させます。
在庫があれば期末に数えて金額を確定させ、建物や設備などの固定資産があれば減価償却費を計上します。最後に、帳簿の預金残高を通帳と、売掛金や買掛金の残高を取引先との記録と突き合わせます。
支出を経費にできるかどうかで迷うものは、決算整理の段階で判断しておきます。主な経費の種類と上限は、次の記事で一覧にしています。
 法人が経費にできるもの一覧|上限と判断基準
決算書を作り株主総会で承認を受ける
決算整理が終われば、会計ソフトから貸借対照表と損益計算書が出せます。株式会社は各事業年度の計算書類(貸借対照表・損益計算書など)を作らなければならないと、会社法(e-Gov法令検索)の435条2項が定めています。
法人税の申告は「確定した決算」に基づいて行うため、株式会社は定時株主総会で計算書類の承認を受けます。株主が社長1人だけの会社でも承認の手続きは必要で、その内容を議事録に残しておきます。
あわせて株式会社は、会社法440条により定時株主総会の終結後遅滞なく貸借対照表(大会社は損益計算書も)を公告しなければなりません。
公告の方法には官報や日刊新聞紙のほか、決算公告だけを自社のホームページに載せる方法もあり、法務省の「電子公告制度について」で特例が案内されています。
法人税・地方税・消費税の申告書を作る
法人税の申告書は、本体の別表一と、所得の計算をする別表四などの明細書で構成されます。国税庁の「法人税等各種別表関係(令和8年4月1日以後終了事業年度等分)」に様式の一覧があります。
法人税法施行規則(e-Gov法令検索)35条により、申告書には貸借対照表、損益計算書、株主資本等変動計算書、勘定科目内訳明細書、事業等の概況に関する書類を添付します。
地方税は、法人住民税と法人事業税の申告書を、事務所のある都道府県と市区町村に出します。東京都主税局「法人事業税・法人都民税」によると、23区内の法人は市町村民税相当分もあわせて都税事務所に申告します。
| 申告書 | 提出先 | 期限 | 電子申告 |
|---|---|---|---|
| 法人税・地方法人税 | 税務署 | 事業年度終了の日の翌日から2か月以内 | e-Tax |
| 法人住民税・法人事業税 | 都道府県・市区町村(23区は都税事務所にまとめて提出) | 事業年度終了の日から2か月以内 | eLTAX |
| 消費税(課税事業者のみ) | 税務署 | 課税期間の末日の翌日から2か月以内 | e-Tax |
期限はいずれも延長の特例を受けていない場合のものです。地方法人税は国税なので、法人税とあわせて税務署に申告します。
e-TaxとeLTAXで提出し期限までに納付する
法人税と消費税はe-Taxで、地方税はeLTAXで電子申告できます。e-Taxの「電子申告の義務化」の対象は事業年度開始の時の資本金の額等が1億円を超える法人などで、それ以下の会社は書面で提出することもできます。
申告書を出しただけでは終わらず、納付の期限も申告期限と同じ日です。法人税法77条は、申告書に記載した法人税をその提出期限までに納付しなければならないと定めています。
提出が済んだあとも、帳簿と書類の保存が続きます。国税庁の「No.5930 帳簿書類等の保存期間」のとおり、確定申告書の提出期限の翌日から7年間、青色申告で欠損金が生じた事業年度は10年間の保存が必要です。
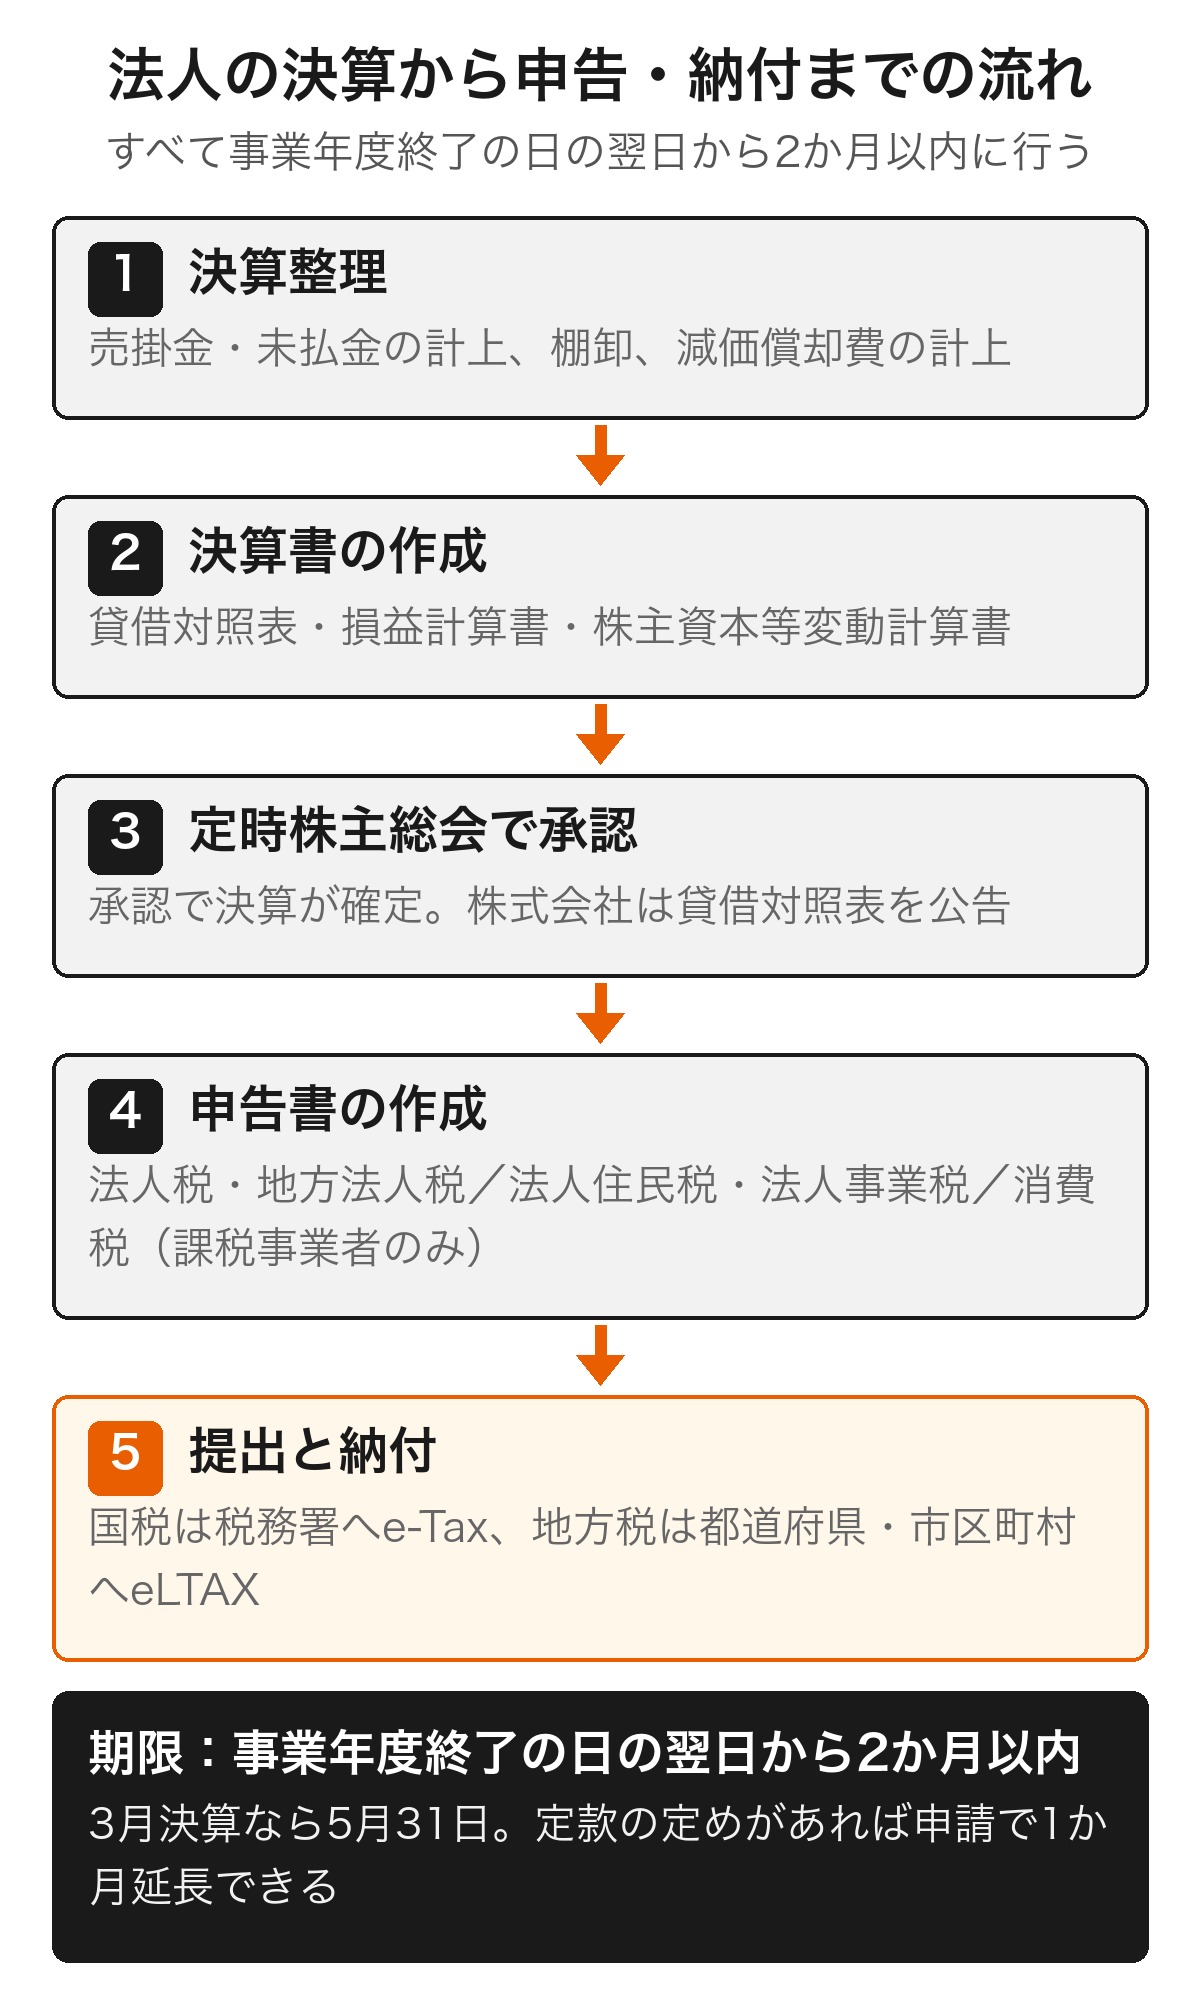
手順を並べると、決算整理と申告書の作成にいちばん時間がかかることが分かります。決算整理を一人で進められるか不安なら、この段階からCFOneの税理士に相談しておくと、手が止まる場面を減らせます。
法人の決算を自分でするときの期限と延長の特例
自分で決算をすると、期限の管理も自分の仕事になります。ここでは原則の期限と、定款の定めがある会社が使える延長の特例を確認します。
申告と納付は事業年度終了の日の翌日から2か月以内
法人税の申告と納付の期限は、事業年度終了の日の翌日から2か月以内です。3月31日が決算日なら5月31日、9月30日が決算日なら11月30日が期限になります。
地方税の期限も事業年度終了の日から2か月以内で、消費税も課税期間の末日の翌日から2か月以内です。3つの税の期限が同じ日に重なるので、決算月の翌月から逆算して作業の予定を組みます。
どの月を決算月にするかで、この2か月が1年のどこに来るかが決まります。決算月の選び方と変え方は、次の記事で整理しています。
 決算月の決め方|会社設立時はいつがいい?多い月と変更手続き
定款の定めがあれば1か月延長できる
法人税法75条の2は、定款の定めや特別の事情によって、事業年度終了の日の翌日から2か月以内に定時総会が招集されない常況にある法人について、申請により申告期限を1か月延長できるとしています。
国税庁の「C1-17 定款の定め等による申告期限の延長の特例の申請」によると、申請は最初に適用を受けようとする事業年度終了の日までに行い、定款などの写しを添付します。
延長されるのは申告の期限で、延長した期間には利子税がかかります(法人税法75条の2第8項で準用する75条7項)。消費税も、法人税の延長を受けている法人が届出をすれば1か月延長できます(消費税法45条の2)。
地方税にも同じ趣旨の延長がありますが、都道府県の承認が別に必要です。東京都主税局の案内では、延長した場合も事業年度終了の日から2か月を経過した日から延長期限までの期間が延滞金の対象になるとされています。
法人決算を自分でやるとつまずきやすい3つの箇所
手順が分かっていても、実際に手が止まりやすい場所は決まっています。ここでは、減価償却、別表四と別表五(一)、地方税の均等割の3つを取り上げます。
減価償却は損金経理と少額資産の特例で迷う
法人の減価償却費は、法人税法(e-Gov法令検索)31条により、償却費として損金経理(決算で費用として処理すること)をした金額のうち、償却限度額までが損金になります。決算で費用にしなければ、税務上も損金になりません。
取得価額が10万円以上の資産でも、すぐに資産計上して何年もかけて償却するとは限りません。国税庁の「No.5403 少額の減価償却資産になるかどうかの判定の例示」によると、20万円未満の資産は一括償却資産として3年間で均等に損金にする方法を選べます。
さらに国税庁の「No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例」では、青色申告をする中小企業者等が令和8年4月1日以後に取得した40万円未満の資産は、年300万円までを、取得し事業の用に供した事業年度に全額損金にできます(それ以前の取得分は30万円未満)。
この特例は従業員数(令和8年4月1日以後の取得分は常時使用する従業員400人以下、資本金1億円超などの特定法人は300人以下)などの要件があり、令和11年3月31日までに取得したものが対象です。どの方法を選ぶかで、その期の利益が変わります。
別表四と別表五(一)の数字をつなげる
別表四(所得の金額の計算に関する明細書)は、決算書の当期利益から税法上の加算と減算をして所得を出す表です。会計上の費用と税法上の損金の違いを、この表で調整します。
別表五(一)(利益積立金額及び資本金等の額の計算に関する明細書)は、会社に積み上がった利益を税務上の金額で管理する表です。前期の別表五(一)の期末残高が、今期の期首残高と一致しているかを最初に確かめます。
別表五(一)は前期の期末残高を今期の期首に引き継いで使う表なので、一度ずれると翌期以降の申告まで数字がずれ続けます。初年度は特に、転記の漏れがないかを1行ずつ確かめます。
赤字でも法人住民税の均等割はかかる
総務省の「法人住民税」は、法人税割が黒字の法人だけにかかるのに対し、均等割は赤字の法人も払わなければならないと説明しています。利益が出なかった年も、地方税の申告と納付は必要です。
均等割の標準税率は、資本金等の額が1,000万円以下で従業者数が50人以下の法人なら、都道府県民税2万円と市町村民税5万円です(地方税法52条・312条(e-Gov法令検索))。実際の税額は、事務所のある自治体の条例で確かめます。
決算や申告で判断に迷う箇所が出てきたときに、相談できる先があると作業が止まりません。「経費になるか」「税金が変わるか」といった判断で手が止まりそうなときは、CFOneで税理士に確かめてから進めることもできます。
自分で法人の決算をするときに使うソフト
自分で決算をするなら、ソフトなしで進めるのは現実的ではありません。ここでは決算書を作るソフトと、申告書を作るソフトを分けて考えます。
会計ソフトで決算書まで作る
freee会計、弥生会計、マネーフォワード クラウド会計などの会計ソフトは、日々の取引を記帳すれば試算表や貸借対照表、損益計算書を作れます。
会計ソフトを選ぶときは、法人の申告書まで同じデータで作れるかを先に確かめます。決算書までを守備範囲として、法人税の別表は別の申告ソフトで作る形の製品もあるためです。
申告書は申告ソフトと地方税のPCdeskで作る
法人税の申告書は、会計ソフトのデータを取り込める法人税申告ソフトで作るのが手早い方法です。別表四や別表五(一)の転記を自動で行えるかどうかが、自分でやるときの負担を大きく左右します。
地方税については、地方税共同機構の「PCdesk、PCdesk Nextのご案内」にあるとおり、無料のeLTAX対応ソフトPCdeskで申告書を作れます。税額の自動計算などの作成支援があり、市販の税務・会計ソフトと連携することもできます。
法人決算を自分でして期限に遅れたらどうなるか
自分で決算をしていて最も避けたいのが、期限に間に合わないことです。申告が遅れたり出さなかったりした場合に何が起きるかを、税金と青色申告の2つの面から見ていきます。
無申告加算税と延滞税がかかる
期限までに申告しなかった場合は、国税通則法(e-Gov法令検索)66条の無申告加算税がかかります。税務調査を受けてから申告した場合などの割合は、納付すべき税額のうち50万円までの部分が15%、50万円を超え300万円までの部分が20%、300万円を超える部分が30%です。
この15%・20%・30%の3段階は、令和6年1月1日以後に法定申告期限が到来する分に適用されます。事前通知を受けた後でも、調査で決定を受けると予知する前に申告した場合は、同じ3段階で10%・15%・25%です。
税務調査の事前通知を受ける前に、自分から期限後申告をした場合の割合は一律5%です(同条8項)。間に合わなかったと分かった時点で、できるだけ早く申告するほうが負担は軽くなります。
あわせて、納付が遅れた日数に応じて同法60条の延滞税もかかります。地方税にも同じように延滞金があるため、遅れは国税と地方税の両方に響きます。
青色申告の取消しで赤字の繰越ができなくなる
申告書を提出期限までに出さなかったことは、青色申告の承認の取消し事由として法人税法127条1項4号に挙げられています。取り消されると、青色申告の特典が使えなくなります。
ただし、1回遅れただけで直ちに取り消されるわけではありません。国税庁の「法人の青色申告の承認の取消しについて(事務運営指針)」では、2事業年度連続で期限内に申告書の提出がない場合に、2事業年度目以後の承認を取り消すとしています。
影響が大きいのが欠損金の繰越控除です。国税庁の「No.5762 青色申告書を提出した事業年度の欠損金の繰越控除」のとおり、青色申告書を出した事業年度に生じた赤字は、10年間、翌期以降の所得から差し引けます。
設立して間もない会社ほど、最初の数年の赤字を後の黒字と相殺できるかどうかが税額を左右します。青色申告で受けられる特典の全体は、次の記事で一覧にしています。
 法人の青色申告のメリット|特典一覧と白色との違い
法人の決算を自分でやるか、決算・申告だけ頼むか
ここまでの手順と期限を見て、全部を自分でやるのは難しいと感じた方もいるはずです。自分でやるか、外に頼むかの間にも、いくつかの選び方があります。
記帳までは自分で回せていて、決算整理と申告書だけが重いという会社なら、顧問契約を結ばずに決算・申告だけを税理士に依頼する方法もあります。日々の記帳を自分で済ませておけば、依頼する範囲を絞れます。
決算と申告だけを頼むときの料金の幅や、依頼する時期の目安は次の記事にまとめています。
 税理士に決算のみ頼む費用相場|時期・渡す資料・顧問との違い
法人の決算を自分でやる前によくある質問
- 法人は決算だけ依頼できますか?
- できます。顧問契約を結ばずに、決算書と申告書の作成だけを税理士に依頼する形があります。記帳を自分で済ませておくと、依頼する範囲を絞りやすくなります。
- 法人化しない方がいい人は?
- 利益が少ないうちは、法人化すると赤字の年でも法人住民税の均等割がかかり、毎年の決算と法人税・地方税の申告の手間も増えます。見込める所得と、こうした固定の負担を比べて判断します。
- 一人社長は税理士いらず?
- 申告書の作成を税理士に頼む義務はないため、取引が少なく記帳が回っている一人社長なら、自分で申告することもできます。判断の要る取引が増えてきたら、相談先を持っておくと安心です。
- 決算書は自作できますか?
- 会計ソフトに1年分の取引を記帳し、決算整理を済ませれば、貸借対照表や損益計算書は自分で作れます。株式会社は定時株主総会で承認を受けて決算を確定させます。
- 一人法人の確定申告は自分でする?
- 一人法人でも申告書の提出義務は会社にあり、税理士に頼むか自分で作るかを選べます。役員だけで従業員がいなければ、給与計算や年末調整の対象が役員に限られる分、自分でやりやすい部類です。
- 確定申告を自分でやるのは難しいですか?
- 決算書までは会計ソフトで作れても、別表四・別表五(一)の税務上の調整と、地方税の申告書を2か月以内にそろえるところで時間がかかりがちです。初めての年は早めに決算整理に取りかかると安心です。
- 会社は確定申告を自分でするのですか?
- 法人税法74条1項により、申告書を提出する義務を負うのは会社自身です。税理士に作成を任せることもできますが、任せない場合は会社が自分で作って提出します。
まとめ
法人の決算と申告は会社自身の義務で、税理士に頼まずに自分で行えます。取引が少なく記帳が回っている会社なら現実的ですが、在庫や設備、従業員の給与がある会社は判断が増えます。
手順は、決算整理、決算書の作成と株主総会の承認、法人税・地方税・消費税の申告書の作成、e-TaxとeLTAXでの提出と納付の順です。期限は事業年度終了の日の翌日から2か月以内で、定款の定めがあれば1か月延長できます。
つまずきやすいのは、減価償却の処理、別表四と別表五(一)のつながり、赤字でもかかる均等割の3つです。期限に遅れると加算税や延滞税がかかり、青色申告の取消し事由にもなります。
自分でやると決めた場合も、相談できる先を1つ持っておくと、迷ったところで作業が止まりません。
気づいたら、税務が終わっている。
不安は、税理士に相談し放題。お金は、年10万円(税抜)。手間は、承認するだけ。申告書の作成・提出は事業者ご自身で行い、提出前に税理士がチェックします。年10万円(税抜)、翌期も継続する前提のご契約(自動更新)で、freeeの利用料は別途かかります。法人は役員のみの会社が対象です。アプリは株式会社CFOneが提供し、記帳・決算・税務相談はCFOne会計事務所の税理士が担当します。
無料で相談する本記事は一般的な情報提供を目的としたものであり、個別の税務・会計上の判断を保証するものではありません。制度・税率・控除額・期限等は改正される場合があります。実際のお手続きや判断にあたっては、最新の情報を国税庁等の公式サイトでご確認のうえ、必要に応じて税理士や所轄の税務署にご相談ください。