
顧問税理士は、法律で必ずつけなければならないものではありません。会社が自分で記帳し、決算書と申告書を作って期限までに出せるなら、顧問契約を結ばずに運営している会社もあります。
つけなくてよいかは、取引の量と中身、消費税の申告や従業員の有無、そして期限を自社で守れるかで決まります。迷ったときは、顧問か自力かの二択ではなく、決算だけ・相談だけを頼む形も含めて考えると決めやすくなります。
この記事では、役員だけで回している会社や設立から数年の会社を念頭に、顧問税理士が実際にしていること、つけない場合に自社でやること、つけた方がいい会社の条件、遅れたときのリスク、顧問契約以外の頼み方を順に見ていきます。
税務は、承認するだけ。
CFOne(シフォン)は、AIと税理士でつくるAIネイティブな会計事務所です。事業者がやるのは、承認するだけ。記帳から決算まで、AIが仕訳や税務の判断を進め、税理士が確認したうえで提案として届きます。事業者は、合っていれば承認ボタンを押すだけ。迷うところは、チャットとオンライン面談(1日30分)で税理士に何度でも相談できます。
無料で相談する
木村 優太CFOne会計事務所 代表税理士
前職を含め累計300社以上の申告を手がけてきた税理士です。freee導入実績全国1位の会計事務所で実務経験を積み、2025年7月に「freee Master of the Year」を受賞しました。CFOne会計事務所の代表税理士として、本記事の内容を監修しています。
監修者の詳細を見る顧問税理士はいらないのか|顧問税理士がやってくれる範囲
いらないかどうかを決める前に、顧問税理士に払う費用で何を任せているのかを確かめておきます。ここでは、顧問契約で一般的に引き受ける仕事と、税理士にしか頼めない仕事の線引きを整理します。
顧問税理士が引き受ける5つの仕事
顧問契約で任せる仕事は、大きく記帳の確認、決算、申告書の作成と提出、税務相談、税務調査の立会いの5つです。どこまでが顧問料に入るかは契約ごとに違うため、同じ「顧問」でも中身は事務所によって変わります。
- 記帳の確認:会社が入力した帳簿の勘定科目や消費税の区分を見て、誤りを直す
- 決算:減価償却や未払いの計上など、期末の整理をして決算書を仕上げる
- 申告書の作成と提出:法人税・地方税・消費税の申告書を作り、会社に代わって提出する
- 税務相談:役員報酬や経費の扱い、設備投資の時期などを年の途中で相談する
- 税務調査の立会い:調査の日程調整を受け、当日は会社と一緒に対応する
記帳そのものを入力する作業や給与計算は、顧問料とは別の料金にしている事務所もあります。顧問契約を検討するときは、この5つのうち何が料金に含まれるかを見積もりで確かめておきましょう。
申告書を作って出せるのは原則として会社自身か税理士・税理士法人
税理士法2条は、他人の求めに応じて行う税務代理・税務書類の作成・税務相談を税理士の業務と定め、同法52条は、同法に別段の定めがある場合を除き、税理士・税理士法人でない者がこれを行うことを禁じています。
顧問税理士をつけない場合も、申告書は会社が自分で作るか、外に頼むなら原則として税理士・税理士法人に頼むことになります。税理士でない代行業者などは、報酬を受け取らない無償の場合でも、申告書の作成を業として引き受けることはできません。
ここでいう「業として」は、くり返し行うこと、またはくり返し行うつもりで行うことで、有償かどうかは問われません(国税庁「税理士法基本通達」2-1)。
例外として、国税局長に通知した弁護士・弁護士法人などが税理士業務を行う場合(税理士法51条)と、申告の時期などに国税局長等の許可を受けた地方公共団体や公益法人等の職員が、2か月以内・無報酬で申告書の作成などを行う場合(同法50条)があります。申告書を作って出す主体は、会計ソフトやAIで入力の手間が減っても会社自身です。
逆にいえば、会社が自分で申告するかぎり、税理士への依頼は義務ではありません。「顧問税理士はいらない」と決めることは、申告書の作成まで自社で引き受けると決めることでもあります。
顧問税理士がいらない会社が自社でやること
顧問をつけないと、税理士が引き受けていた仕事はそのまま社内に残ります。ここでは、毎月・毎年の作業と、自社で管理することになる期限を確認します。
毎月の記帳と書類の保存
まず必要なのが、預金の出入りや売上・経費を会計ソフトに記録する記帳です。仕訳(取引を勘定科目に分けて帳簿に記録する作業)の誤りは決算まで持ち越されるため、月ごとに締めて通帳の残高と帳簿を合わせておくと、期末の作業がぐっと軽くなります。
帳簿と請求書・領収書などの書類は、国税庁の「No.5930 帳簿書類等の保存期間」のとおり、確定申告書の提出期限の翌日から7年間の保存が必要です。青色申告で欠損金が生じた事業年度は10年間になります。
決算と申告書の作成・提出
期末には、減価償却や未払い・前払いの整理をして決算書を作り、株主総会で承認を受けます。そのうえで法人税・地方法人税・地方税の申告書を作り、e-TaxとeLTAX(地方税の電子申告の仕組み)で提出して納付まで済ませます。
法人税法74条により、法人税の申告期限は事業年度終了の日の翌日から2か月以内です。消費税の課税事業者なら、消費税の確定申告も課税期間の末日の翌日から2か月以内に必要です(消費税法45条)。
別表と呼ばれる法人税の申告書の様式は、決算書の利益から税務上の所得を計算するつながりが複雑で、初めて作る会社がつまずきやすいところです。決算月の翌月から作業の時間を確保できるかを、先に見積もっておきましょう。
自社で決算と申告を進める場合の手順や、つまずきやすい箇所は、次の記事で順を追って説明しています。
 法人決算は自分でできる?確定申告の手順・期限とソフト
届出と納付の期限を自社で管理する
顧問税理士がいれば期限の確認も相談できますが、つけない場合はこの管理も会社の仕事です。役員だけの会社でも、役員報酬を払えば源泉所得税の納付と法定調書の提出が毎年出てきます。
| やること | 期限 | 対象になる会社 |
|---|---|---|
| 法人税・地方税の申告と納付 | 事業年度終了の日の翌日から2か月以内 | すべての法人 |
| 消費税の申告と納付 | 課税期間の末日の翌日から2か月以内 | 消費税の課税事業者(インボイス登録をしている会社を含む) |
| 源泉所得税の納付 | 給与を支払った月の翌月10日。納期の特例の承認を受けていれば1〜6月分は7月10日、7〜12月分は翌年1月20日 | 役員報酬・給与を払う会社(納期の特例は給与の支給人員が常時10人未満の場合) |
| 法定調書の提出 | 原則として支払の確定した年の翌年1月31日 | 給与や税理士報酬などを支払った会社 |
※2026年10月23日時点の国税庁「No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例」・「No.7400 法定調書の提出義務者」、法人税法74条・消費税法45条・地方税法53条・72条の25・321条の8から作成。申告期限の延長の特例を受けていない場合の期限です。
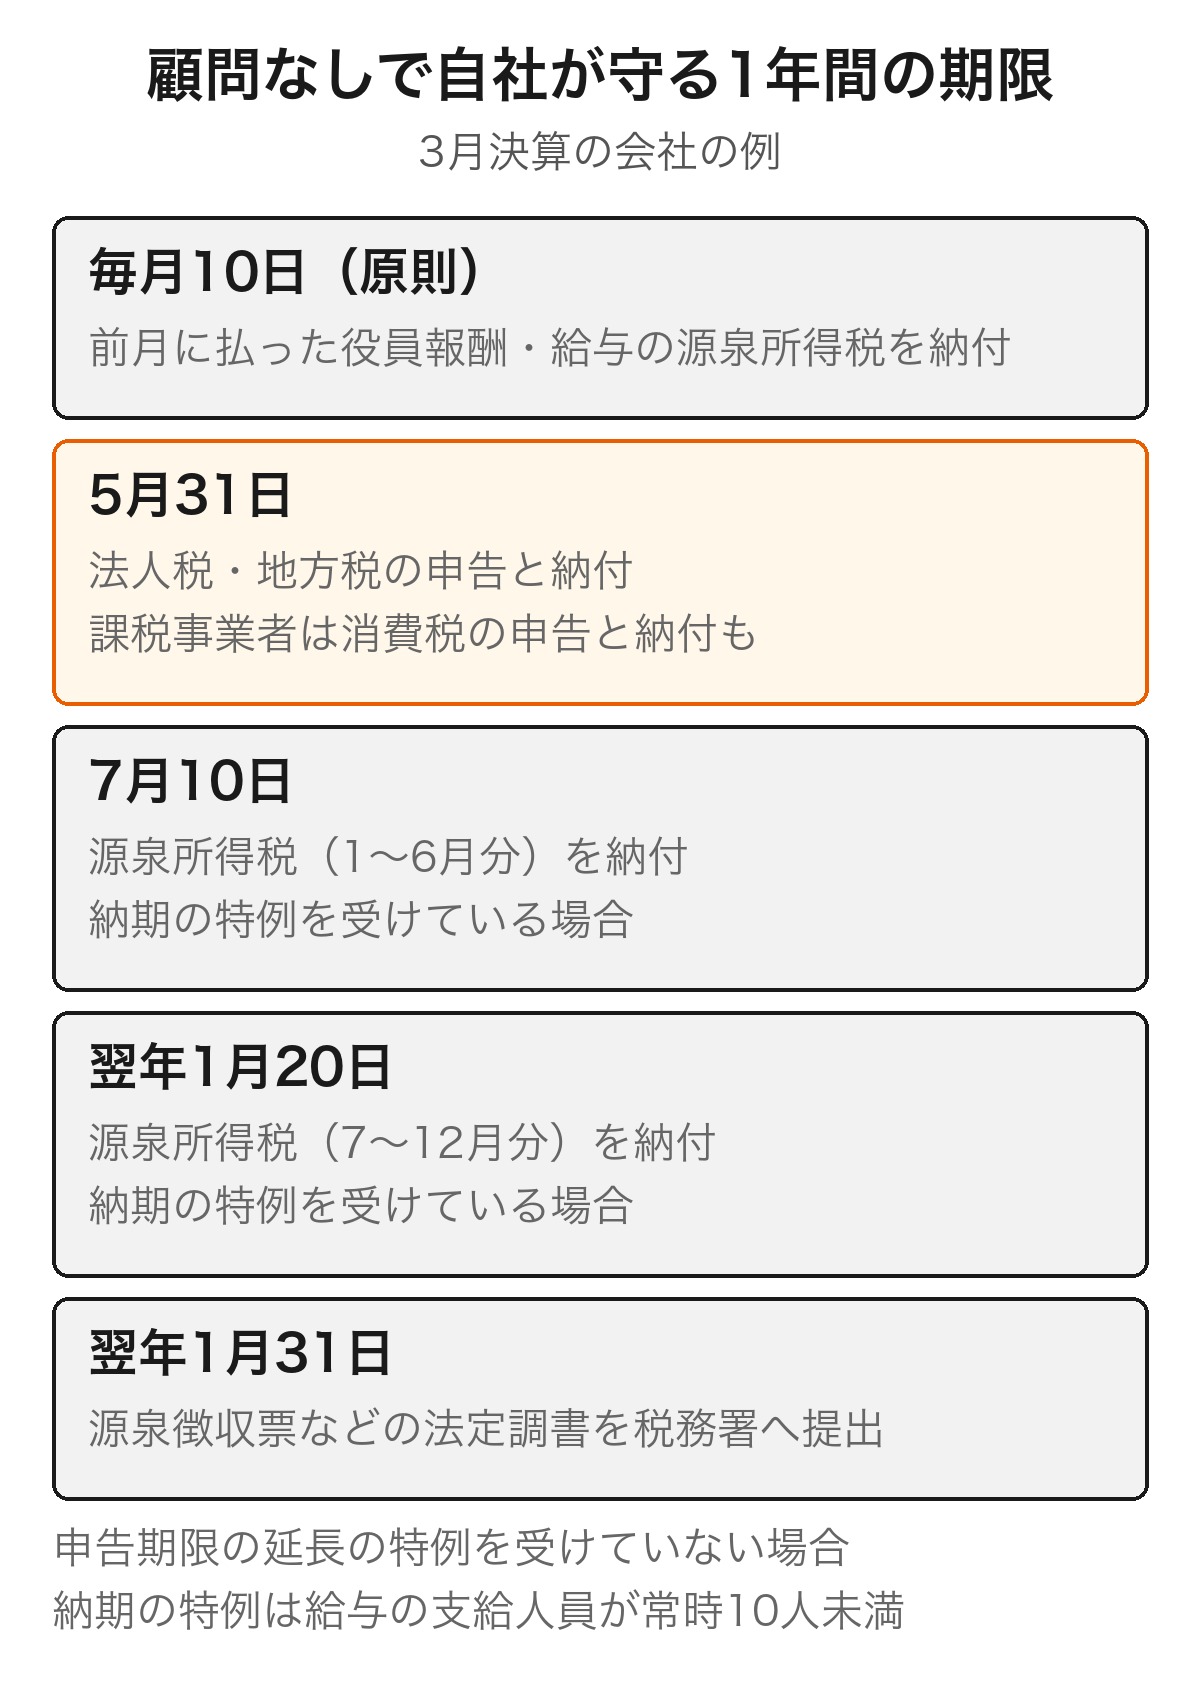
3月決算の会社なら、5月31日に法人税と消費税の申告・納付、7月10日と翌年1月20日に源泉所得税(納期の特例の場合)、1月31日に法定調書と、年に4回の山が来ます。カレンダーに先に入れておくと、うっかりの遅れを防げます。
つけなくてよい会社・つけた方がいい会社|顧問税理士がいらない条件
顧問税理士がいらないかは、会社の規模よりも、判断の要る取引と期限の数で決まります。ここでは、顧問をつけなくても回りやすい会社と、つけた方が負担が減る会社の条件を見ていきます。
顧問をつけなくても回りやすい会社
顧問なしで回しやすいのは、取引の種類が少なく、毎月の記帳を自社で締められている会社です。役員だけで運営していて売上の入金と経費の支払いが中心なら、決算で迷う論点も限られます。
消費税の面では、基準期間(原則として前々事業年度)の課税売上高が1,000万円以下で、インボイス(適格請求書)発行事業者の登録を受けていなければ、原則として消費税の申告は不要です。
ただし、特定期間(原則として前事業年度の開始から6か月)の課税売上高と給与等の支払額がどちらも1,000万円を超える場合、設立当初で事業年度開始の日の資本金が1,000万円以上の場合、課税事業者選択届出書を出している場合などは、免除されません(国税庁 No.6501 納税義務の免除)。
さらに、決算月から2か月のあいだに申告書の作成に時間を取れること、会計ソフトの操作や簿記の基本に抵抗がないことがそろえば、顧問をつけずに始めて、必要になった時点で考える選び方も現実的です。
顧問をつけた方が負担が減る会社
反対に、次のどれかに当てはまるなら、顧問契約か、少なくとも期中に相談できる相手を持つことを考える時期です。どれも、期限や判断の数が増えて、自社だけで抱える負担が大きくなる場面です。
- 消費税の課税事業者になった、またはインボイスの登録を受けている
- 従業員を雇い、給与計算や年末調整が毎月・毎年の仕事になった
- 融資の予定があり、試算表や決算書を金融機関に見せる場面がある
- 役員報酬の額や設備投資の時期を、利益の見込みに合わせて決めたい
- 税務署から問い合わせや調査の連絡を受けたことがある
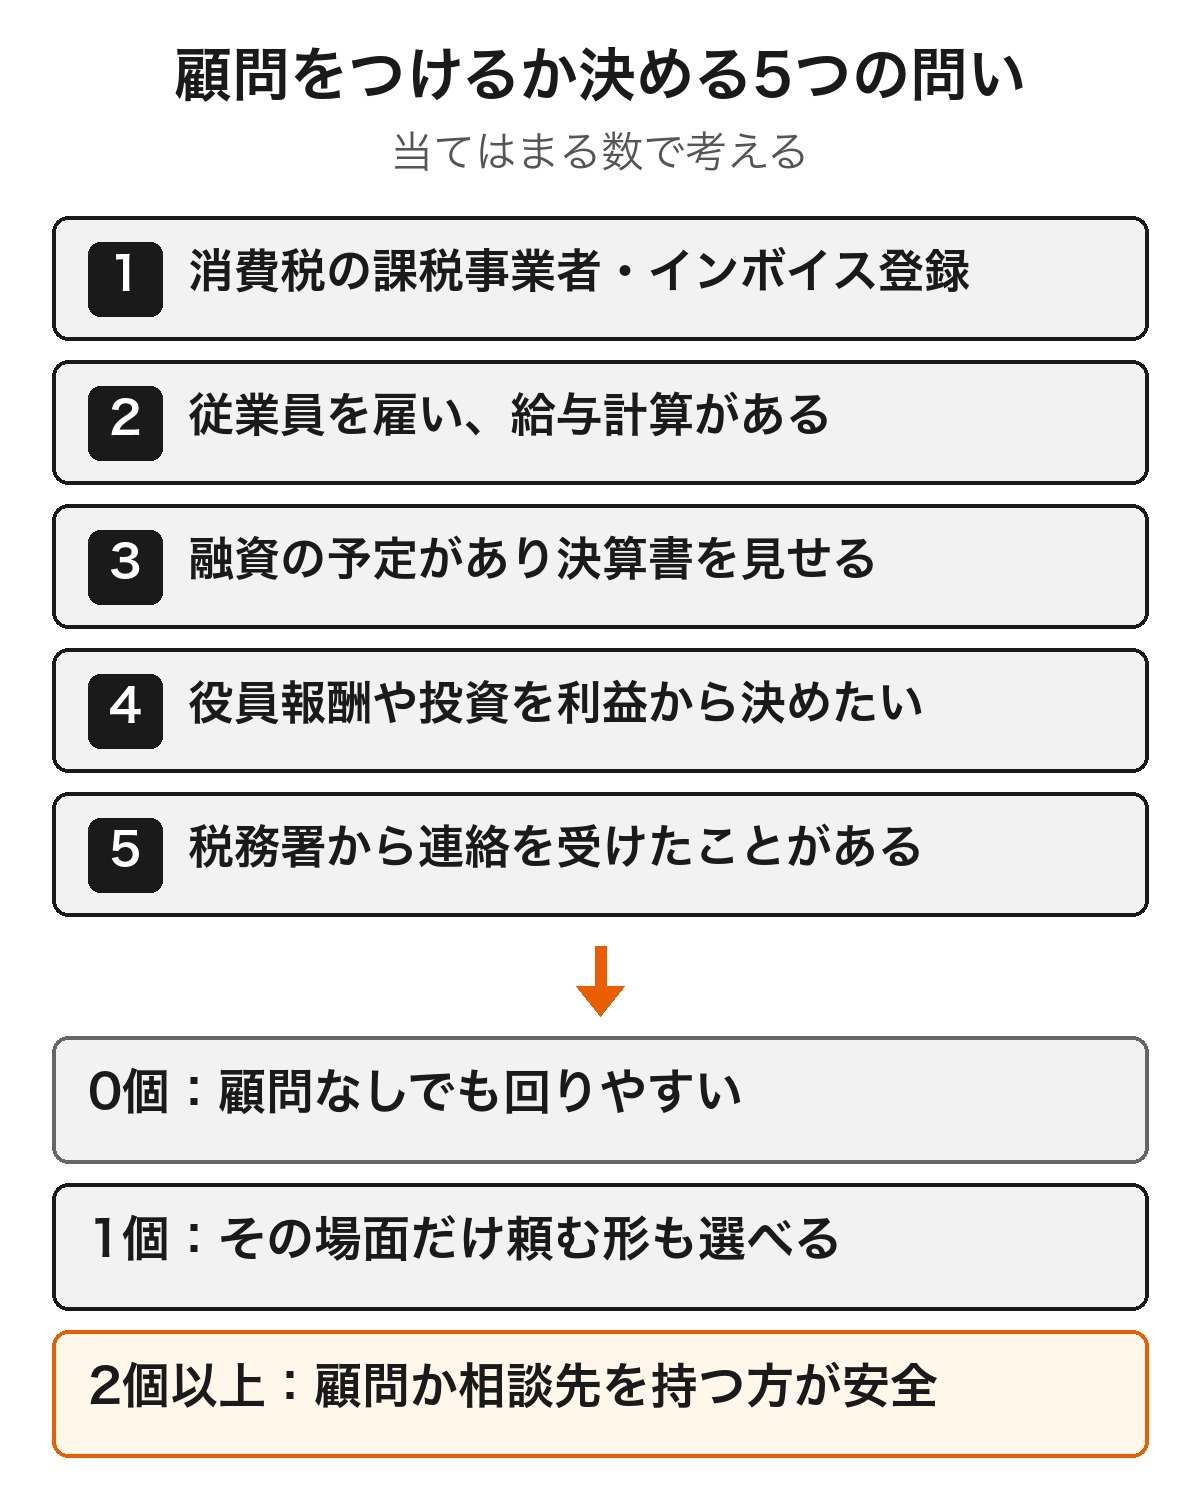
目安として、当てはまる項目が1つもなければ顧問なしでも回りやすく、2つ以上あるなら顧問か相談先を持つ方が安全です。1つだけなら、その場面だけを頼む形で足りることもあります。
税理士いらずのデメリット|顧問税理士をいらないとした会社のリスク
顧問税理士がいらないと決めた会社にとって、いちばん大きなリスクは期限に遅れることと、調査の対応を自社だけで受けることです。ここでは、遅れたときに何が起きるかを条文と国税庁の運用に沿って確認します。
期限に遅れたときの無申告加算税
申告期限までに申告書を出さなかった場合は、国税通則法66条の無申告加算税がかかります。税務調査を受けてから申告した場合などの割合は、納付すべき税額のうち50万円までの部分が15%、50万円を超え300万円までの部分が20%、300万円を超える部分が30%です。
この15%・20%・30%の3段階は、令和6年1月1日以後に法定申告期限が到来する分に適用されます(国税庁 No.2024)。事前通知を受けた後でも、調査で決定を受けると予知する前に申告した場合は、同じ3段階で10%・15%・25%です。
税務調査の事前通知を受ける前に、自分から期限後申告をした場合の割合は一律5%です(同条8項)。間に合わなかったと分かった時点で、できるだけ早く申告するほうが負担は軽くなります。
ただし、法定申告期限から1か月以内に、調査による決定を予知する前に期限後申告をした場合は、次の条件を満たせば期限内に申告する意思があったとされ、無申告加算税はかかりません(同条9項)。
条件は、その申告の税額の全額を法定納期限までに納付していること、申告の前日から5年以内に同じ税目で期限後申告や決定による無申告加算税・重加算税を課されておらず、この扱いも受けていないことです(国税通則法施行令27条の2)。納付が法定納期限を過ぎると、過ぎた日数に応じて延滞税もかかります。
2事業年度続くと青色申告の承認が取り消される
申告書を提出期限までに出さなかったことは、青色申告の承認の取消し事由として法人税法127条1項4号に挙げられています。ただし、1回遅れただけで直ちに取り消されるわけではありません。
国税庁の「法人の青色申告の承認の取消しについて(事務運営指針)」では、2事業年度連続で期限内に申告書の提出がない場合に、2事業年度目以後の承認を取り消すとしています。
取り消されて影響が大きいのが、赤字の繰越しです。国税庁の「No.5762 青色申告書を提出した事業年度の欠損金の繰越控除」のとおり、青色申告書を出した事業年度の赤字は10年間、翌期以降の所得から差し引けます。青色申告の特典の全体は、次の記事で一覧にしています。
 法人の青色申告のメリット|特典一覧と白色との違い
税務調査の連絡と対応を会社だけで受ける
税務署が日時を前もって知らせて調査をするとき、税務代理権限証書(税理士が代理する権限を示す書面)を出している税理士がいれば、その税理士にも日時と場所が通知されます(税理士法34条・30条)。
顧問税理士がいなければ、調査の連絡は会社にだけ届き、日程の調整から当日の説明までを自社で受けることになります。調査が決まってから税理士を探すこともできますが、帳簿の中身を知らない税理士に急いで頼むことになります。
期限の管理や調査への備えを一人で抱えるのが不安なら、まずはCFOneにご相談ください。
決算だけ・相談だけ頼む|顧問税理士はいらない会社の選択肢
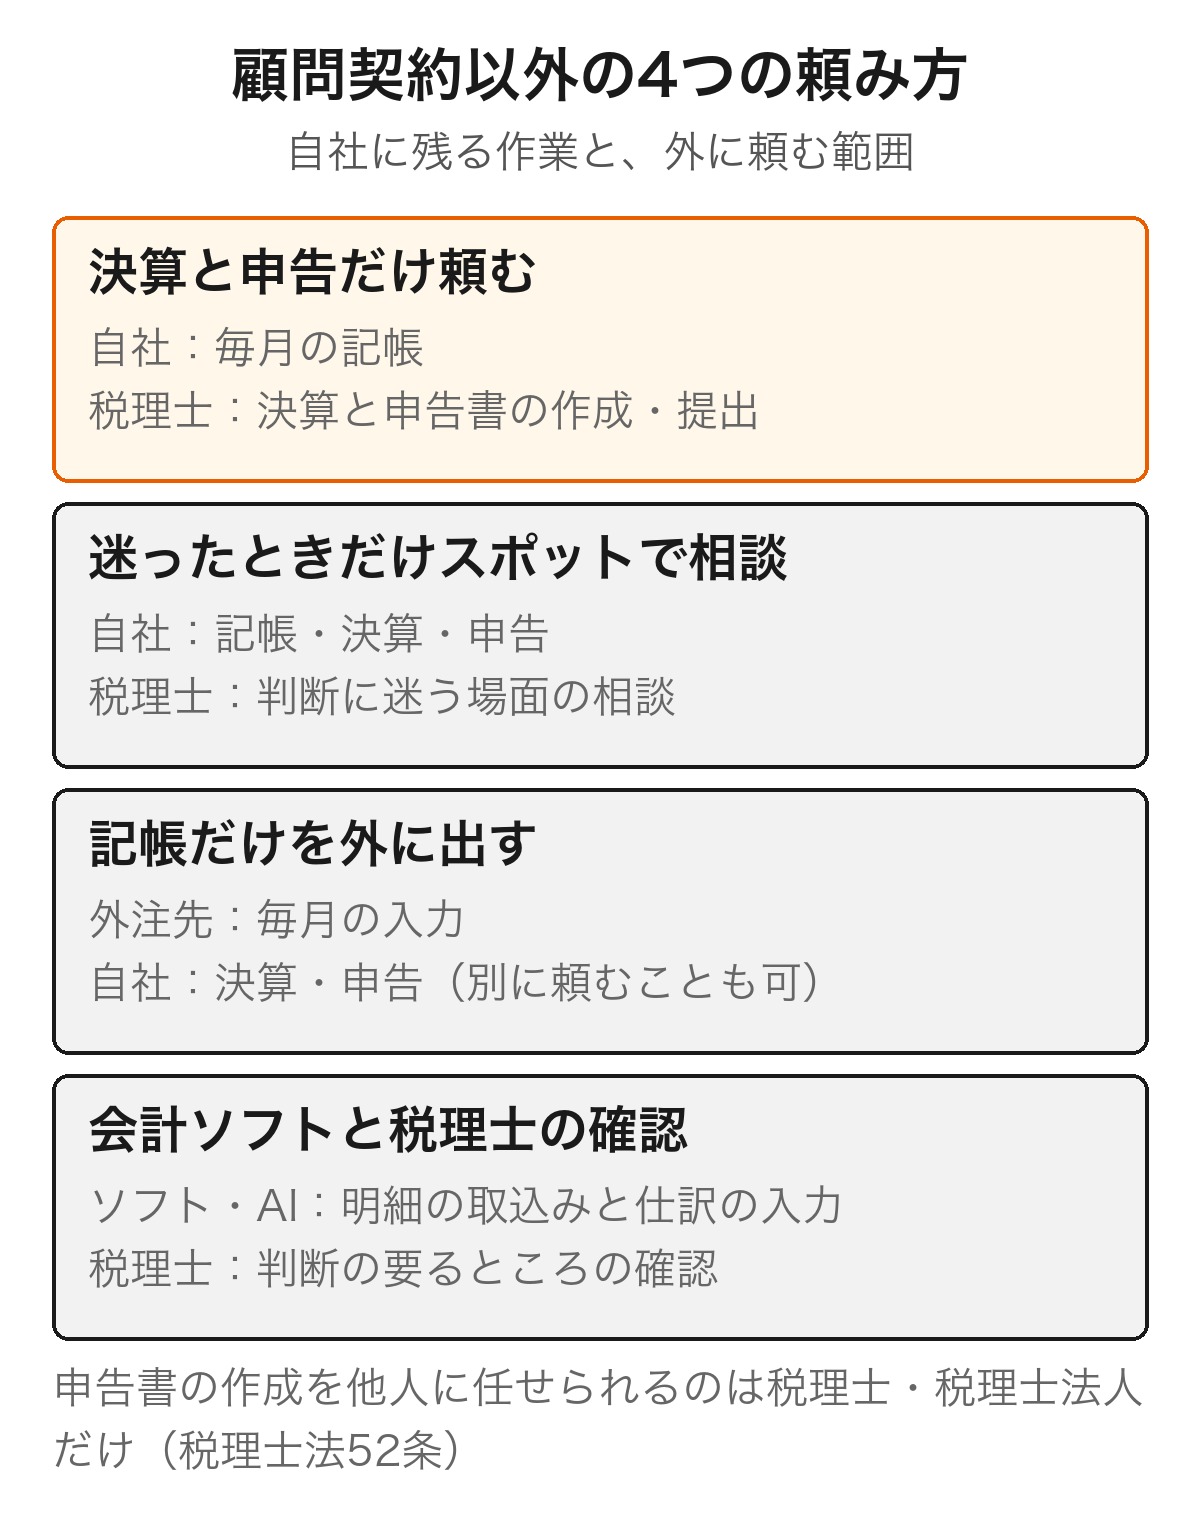
顧問税理士はいらないけれど、全部を自社でやるのも不安という会社には、必要な部分だけを頼む方法があります。ここでは、顧問契約以外の4つの頼み方と、それぞれ自社に残る作業を見ていきます。
決算と申告だけを税理士に頼む
日々の記帳は自社で行い、期末の決算と申告書の作成・提出だけを税理士に頼む形です。法人の決算のみを料金表に載せている税理士事務所5か所を比べると(2026年10月16日時点)、売上1,000万円以下の法人で5万5,000円から20万円ほどの幅がありました。
決算のみの依頼では、期中の相談や税務調査の連絡を受けてもらえるかが事務所ごとに違います。料金の内訳や頼む時期、渡す資料は次の記事で確かめられます。
 税理士に決算のみ頼む費用相場|時期・渡す資料・顧問との違い
迷ったときだけスポットで相談する
役員報酬の決め方や大きな買い物の処理など、判断に迷う場面だけ税理士に聞く方法です。税理士事務所などの公開料金表14件を比べると(2026年10月18日時点)、1時間の相談料の中央値は1万6,500円(税込換算)でした。
年に数回の相談で足りるなら、顧問料を払い続けるより負担を抑えられます。ただし相談の回数が増えてくると、合計が顧問料に近づく点には気をつけておきましょう。
 税理士の相談料は1時間いくら?単発の相場・無料相談・経費
記帳だけを外に出す
毎月の入力に時間が取られているなら、記帳だけを外に出す方法もあります。記帳の代行は、税理士法2条1項が定める税理士業務(税務代理・税務書類の作成・税務相談)に当たらないため、税理士でない業者にも頼めます。
税理士事務所も、税理士業務に付随して記帳の代行を引き受けられます(同条2項)。ただし、税額の計算について相談に応じることや申告書の作成は税理士業務に当たるため、税理士でない記帳代行の業者には頼めません。
また、記帳代行の料金に、決算と申告は含まれません。記帳代行の料金を公開している税理士事務所9か所も、記帳代行を顧問料や決算料とは別の項目にしていたため(2026年10月18日時点)、記帳を外に出すなら、決算と申告を誰が担うかも同時に決めておきます。
 記帳代行の相場は?1仕訳の単価・費用と税理士法違反の線引き
会計ソフトと税理士の確認を組み合わせる
銀行やカードの明細を会計ソフトに取り込み、仕訳の入力を自動化すれば、記帳の手間は大きく減らせます。とはいえ、勘定科目の判断や決算の整理、申告書の内容までをソフトだけで確かめきるのは簡単ではありません。
そこで、入力はソフトやAIに任せ、判断の要るところだけを税理士が確認する組み合わせもあります。この組み合わせでも、税理士に申告書の作成まで頼まないかぎり、申告書を作って出すのは会社自身です。
気づいたら、税務が終わっている。
顧問契約までは要らないけれど、記帳と決算を一人で抱えたくない会社には、もう一つの形があります。記帳から決算まで、AIが仕訳や税務の判断を進め、税理士が確認したうえで提案として届きます。事業者は、合っていれば承認ボタンを押すだけ。迷うところは、チャットとオンライン面談(1日30分)で税理士に何度でも相談できます。
無料で相談する顧問税理士がいらないか迷ったときのよくある質問
ここでは、顧問税理士をつけるかどうかでよく調べられている疑問に、本文の内容をもとに短く答えます。
- 顧問税理士は必要ですか?
- 法律でつける義務はありません。会社が自分で記帳し、決算書と申告書を作って期限までに出せるなら、顧問なしでも運営できます。他人の申告書の作成を業として引き受けられるのは、限られた例外を除き税理士・税理士法人です(税理士法52条)。
- 税理士いらずのデメリットは?
- 決算や申告書の作成、期限の管理を自社で負います。遅れると原則として無申告加算税がかかり(事前通知前に自分から申告すれば一律5%。期限から1か月以内で一定の条件を満たせばかかりません)、2事業年度続けて期限内に申告しないと、青色申告の承認を取り消す扱いになっています。
- 顧問税理士はどこまでやってくれるの?
- 一般に、記帳の確認、決算、申告書の作成と提出、税務相談、税務調査の立会いの5つです。記帳の入力や給与計算を別料金にする事務所もあるため、料金に含まれる範囲を見積もりで確かめます。
- 顧問税理士は月いくらくらいしますか?
- 税理士事務所の公開料金表15件(2026年10月16日時点)では、月額顧問料の中央値が年商1,000万円未満で1万5,000円、1,000万〜3,000万円で2万円でした。年1回の決算申告料は別にかかります。
- 税理士はつけたほうが良いですか?
- 消費税の課税事業者になった、従業員を雇った、融資を受ける予定がある、税務署から連絡を受けた、のどれかに当てはまるなら、顧問か期中に相談できる相手を持つ方が負担は減ります。
- 会計ソフトやAIがあれば税理士はいらないですか?
- 入力の手間は減らせますが、申告書を作って出すのは、原則として会社自身か、依頼を受けた税理士・税理士法人です。勘定科目の判断や決算の整理など、人の確認が要る作業は残ります。
まとめ
顧問税理士をつける義務はなく、会社が自分で記帳し、決算書と申告書を作って期限までに出せるなら顧問なしでも運営できます。その代わり、申告書の作成と、法人税・消費税・源泉所得税・法定調書の期限の管理は自社の仕事になります。
取引が少なく消費税の申告も従業員もいない会社なら顧問なしで回しやすく、課税事業者・従業員・融資・調査の連絡のどれかがあれば、顧問か相談先を持つ方が安全です。迷うときは、決算だけ・相談だけ・記帳だけを頼む形から考えると決めやすくなります。
顧問をつけるか、自分でやるか。決めきれない方へ
不安は、税理士に相談し放題。お金は、年10万円(税抜)。手間は、承認するだけ。申告書の作成・提出は事業者ご自身で行い、提出前に税理士がチェックします。年10万円(税抜)、翌期も継続する前提のご契約(自動更新)で、freeeの利用料は別途かかります。法人は役員のみの会社が対象です。アプリは株式会社CFOneが提供し、記帳・決算・税務相談はCFOne会計事務所の税理士が担当します。
無料で相談する本記事は一般的な情報提供を目的としたものであり、個別の税務・会計上の判断を保証するものではありません。制度・税率・控除額・期限等は改正される場合があります。実際のお手続きや判断にあたっては、最新の情報を国税庁等の公式サイトでご確認のうえ、必要に応じて税理士や所轄の税務署にご相談ください。