
一人で会社を立ち上げたものの、自分の給料をいくらに設定すればよいか迷っていませんか。この記事では、一人社長の給料(役員報酬)の決め方と守るべきルール、社会保険料の目安を解説します。
結論として、一人社長の給料は「会社の利益」「生活に必要な金額」「税金と社会保険料」の3つのバランスで決めます。まずは、給料の正体である役員報酬のルールから確認していきましょう。

木村 優太CFOne会計事務所 所長税理士
累計300社以上の申告を手がけ、freee導入実績全国1位の会計事務所で「freee Master of the Year」を受賞した現役の税理士・会計事務所の所長が、本記事の内容を監修しています。
監修者の詳細を見る一人社長の給料は「役員報酬」|従業員の給与との違い
一人社長が会社から受け取るお金は、従業員に支払う給料とは扱いが異なります。ここでは、一人社長の給料が役員報酬と呼ばれる理由と、給与との具体的な違いを整理します。
一人社長が受け取るのは給料ではなく役員報酬
一人社長が会社から受け取るお金は、税務上は役員報酬(役員に対する給与)として扱われます。会社と社長の関係は雇用契約ではなく委任契約にあたるためです。
日常会話では「社長の給料」と呼ばれますが、経理や申告の場面では役員報酬という言葉を使います。役員報酬は、従業員の給与とは損金(法人税で経費として認められる支出)になる条件が違う点が最大のポイントです。
この違いを知らないまま毎月バラバラの金額を受け取ってしまうと、会社の経費として認められない部分が出てくることがあります。まずは仕組みを押さえておきましょう。
従業員の給与と役員報酬の4つの違い
一人社長の給料と従業員の給与では、契約の形から金額の変更しやすさまで扱いが分かれます。主な違いは次の4点です。
| 項目 | 従業員の給与 | 一人社長の役員報酬 |
|---|---|---|
| 契約の形 | 雇用契約 | 委任契約 |
| 金額の変更 | 会社の判断で随時変更できる | 原則として事業年度に1回まで |
| 経費(損金)の扱い | 原則として支給額が損金になる | 定期同額給与などの要件を満たした分だけ損金になる |
| 雇用保険 | 要件を満たせば加入する | 原則として加入できない |
とくに影響が大きいのが「金額の変更」と「経費の扱い」です。従業員の給与のような感覚で途中から金額を上げ下げすると、会社の経費として認められない部分が生じることがあります。
合同会社の一人社長も同じルールで決める
合同会社を一人で設立した場合も、代表社員が受け取るお金は役員報酬にあたります。法人税法上の役員給与のルールは、株式会社と合同会社で基本的に変わりません。
違うのは、金額を決める手続きの呼び方です。株式会社は株主総会で決議しますが、合同会社では総社員の同意という形をとり、同意書として記録に残すのが一般的です。
いずれの形態でも、決めた内容を書面で残しておく点は共通です。設立形態にかかわらず、次に紹介する3つのルールを押さえておきましょう。
一人社長の給料を経費にするための3つのルール
一人社長の給料を会社の経費(損金)にするには、支給の仕方に決まりがあります。ここでは、実務でほぼ必ず関係する3つのルールと、賞与を出す場合の手続きを解説します。
ルール1|毎月同じ額で支給する(定期同額給与)
一人社長がもっともよく使うのが定期同額給与(毎月同額で支給する役員報酬)です。毎月決まった額を支給していれば、その金額は損金として扱えます。
国税庁の「No.5211 役員に対する給与」では、定期同額給与は「その支給時期が1か月以下の一定の期間ごとである給与」で、各支給時期の支給額が同額であるものと説明されています。
売上が多かった月だけ多めに受け取る、といった支給の仕方はできません。会社にお金が残っているかどうかにかかわらず、決めた額を毎月支給し続けるのが基本です。
ルール2|事業年度が始まって3か月以内に決める
役員報酬の金額を決めたり変えたりできるのは、原則として事業年度が始まった日から3か月以内です。前掲の国税庁「No.5211 役員に対する給与」でも、この期間内の改定が定期同額給与の基本として示されています。
3月決算の会社であれば、4月1日から6月30日までが金額を決める期間にあたります。この期間を過ぎてから増額した場合、増やした部分が損金にならないことがあります。
ルール3|株主総会などの議事録を残す
一人社長の会社では、株主も役員も自分ひとりです。そのため株主総会は形式的なものになりますが、決めた金額といつ決めたかを議事録として残しておくことが大切です。
議事録がないと、「いつ・いくらに決めたのか」を後から示す手段がなくなります。税務調査で支給額の根拠を聞かれたときに説明できるよう、書面にしておきましょう。
議事録に決まった書式はありません。開催日・出席者・決議した報酬額・適用を始める月を書き、押印して保管しておけば十分に記録として機能します。
賞与を出すなら事前確定届出給与の届出が必要
毎月の報酬とは別に賞与を受け取りたい場合は、事前確定届出給与(支給時期と金額を事前に届け出る役員給与)という方法があります。届出をせずに支給すると、その分は損金にならないことがあります。
国税庁の「C1-23 事前確定届出給与に関する届出」によると、提出時期は株主総会等の決議をした日から1か月を経過する日と、会計期間開始の日から4か月を経過する日のいずれか早い日です。
届け出た時期と金額のとおりに支給しないと、要件を満たさなくなることがあります。一人社長の場合は、まず定期同額給与だけで組み立て、必要が出てから検討する進め方が現実的です。
毎月の支給額の管理や源泉徴収の計算に手間を感じている方は、AI自動仕訳に対応した会計アプリ「シフォン(CFOne)」を使うと、記帳から申告までの流れを一つの画面で進められます。会計事務所が開発しており、税理士監修のサービスである点も特徴です。
一人社長の給料と社会保険料の関係|会社負担も実質は自分持ち
一人社長の給料を決めるうえで、税金以上に効いてくるのが社会保険料です。ここでは、加入義務の有無と保険料が決まる仕組み、報酬額ごとの負担額の目安を確認します。
一人社長でも社会保険への加入義務がある
従業員がいない一人社長の会社でも、健康保険と厚生年金保険には加入します。日本年金機構は、適用事業所となるのは「株式会社などの法人の事業所(事業主のみの場合を含む)」だと示しています。
つまり、社長ひとりだけの会社であっても強制的に適用される事業所にあたります。個人事業主のときの国民健康保険・国民年金とは、負担の仕組みが大きく変わる部分です。
個人事業主のときの保険料と法人化した後の保険料を比べたい方は、関連記事「マイクロ法人の社会保険料はいくら?個人事業主と比較」でも解説しています。
 マイクロ法人の社会保険料はいくら?個人事業主と比較
役員報酬の月額から標準報酬月額が決まる仕組み
社会保険料は、役員報酬の額をそのまま使って計算するわけではありません。報酬月額を等級表に当てはめて標準報酬月額(保険料計算のもとになる区分の金額)を決め、それに保険料率をかけて求めます。
等級表にない金額をそのまま使って計算すると、実際の保険料と食い違います。たとえば役員報酬が月45万円なら、標準報酬月額は45万円ではなく44万円の区分にあたります。
これは、報酬月額42万5,000円以上45万5,000円未満が同じ区分にまとめられているためです。金額を1万円上げても保険料が変わらないこともあれば、区分をまたいだ瞬間に上がることもあります。
【早見表】一人社長の給料別に見た社会保険料の目安
役員報酬の月額ごとの社会保険料を、全国健康保険協会「令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表(東京支部)」をもとに整理しました。
| 役員報酬(月額) | 標準報酬月額 | 本人負担(月) | 会社負担(月) | 合計(年) |
|---|---|---|---|---|
| 8万8,000円 | 8万8,000円 | 約1万2,487円 | 約1万2,804円 | 約30万3,494円 |
| 15万円 | 15万円 | 約2万1,285円 | 約2万1,825円 | 約51万7,320円 |
| 30万円 | 30万円 | 約4万2,570円 | 約4万3,650円 | 約103万4,640円 |
| 45万円 | 44万円 | 約6万2,436円 | 約6万4,020円 | 約151万7,472円 |
| 60万円 | 59万円 | 約8万3,721円 | 約8万5,845円 | 約203万4,792円 |
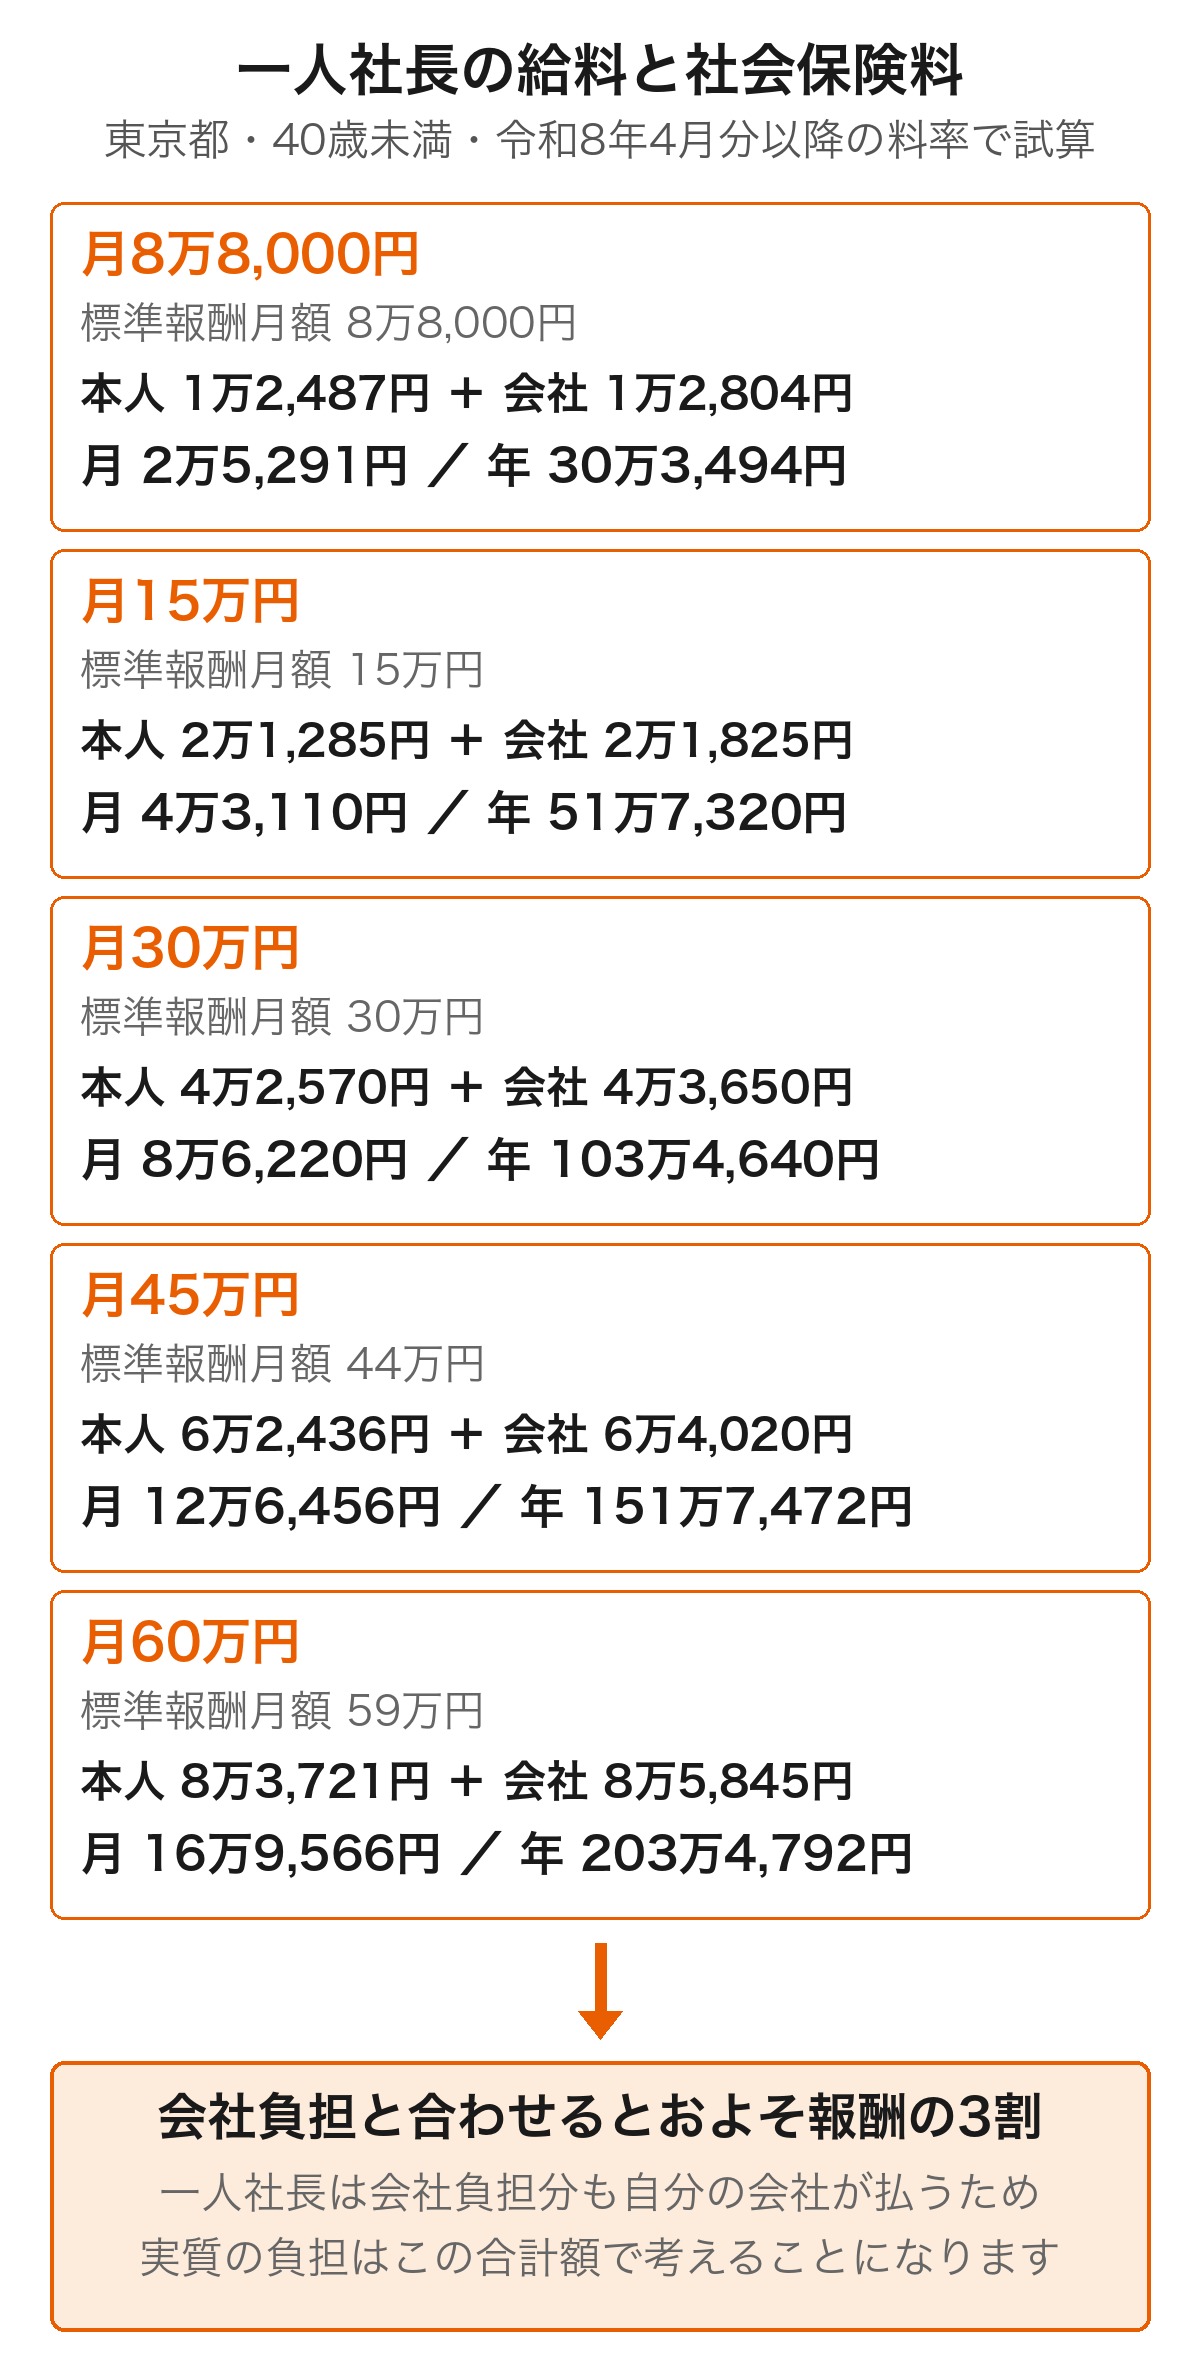
上の金額は、東京都・40歳未満・介護保険第2号被保険者に該当しない場合の試算です。健康保険料率9.85%、厚生年金保険料率18.3%、子ども・子育て支援金率0.23%、子ども・子育て拠出金率0.36%で計算しています。
注目したいのは会社負担の欄です。一人社長の場合、会社負担分を払うのも自分の会社なので、本人負担と会社負担の合計が実質的な負担になります。
合計額は役員報酬の3割弱にあたります。役員報酬を月30万円に設定すると、年間の社会保険料はおよそ103万円です。給料の額を考えるときは、この分も見込んでおく必要があります。
なお、40歳から64歳までの方は介護保険料率1.62%が加わるため、上の表よりも負担が増えます。都道府県によって健康保険料率が異なる点にもご注意ください。
令和8年4月分から子ども・子育て支援金が加わる
令和8年度からは、医療保険料に上乗せする形で子ども・子育て支援金の負担が始まります。前掲の保険料額表では、支援金率は令和8年4月分(5月納付分)から納付すると案内されています。
令和8年度の支援金率は全国一律の0.23%で、健康保険料と同じく労使で折半します。標準報酬月額30万円なら本人負担は月345円、会社負担も同額です。
金額としては大きくありませんが、上の早見表にはこの支援金分も含めています。開始時期が保険料率の改定時期(令和8年3月分)と1か月ずれる点は、給与計算のときに確認しておきましょう。
一人社長の記帳・給与計算・申告をまとめてラクに
AI自動仕訳・オンライン相談無制限のAI会計アプリ「シフォン(CFOne)」。年10万円で、会計事務所が開発した税理士監修のサービスです。
無料で相談する一人社長の給料の決め方4ステップ
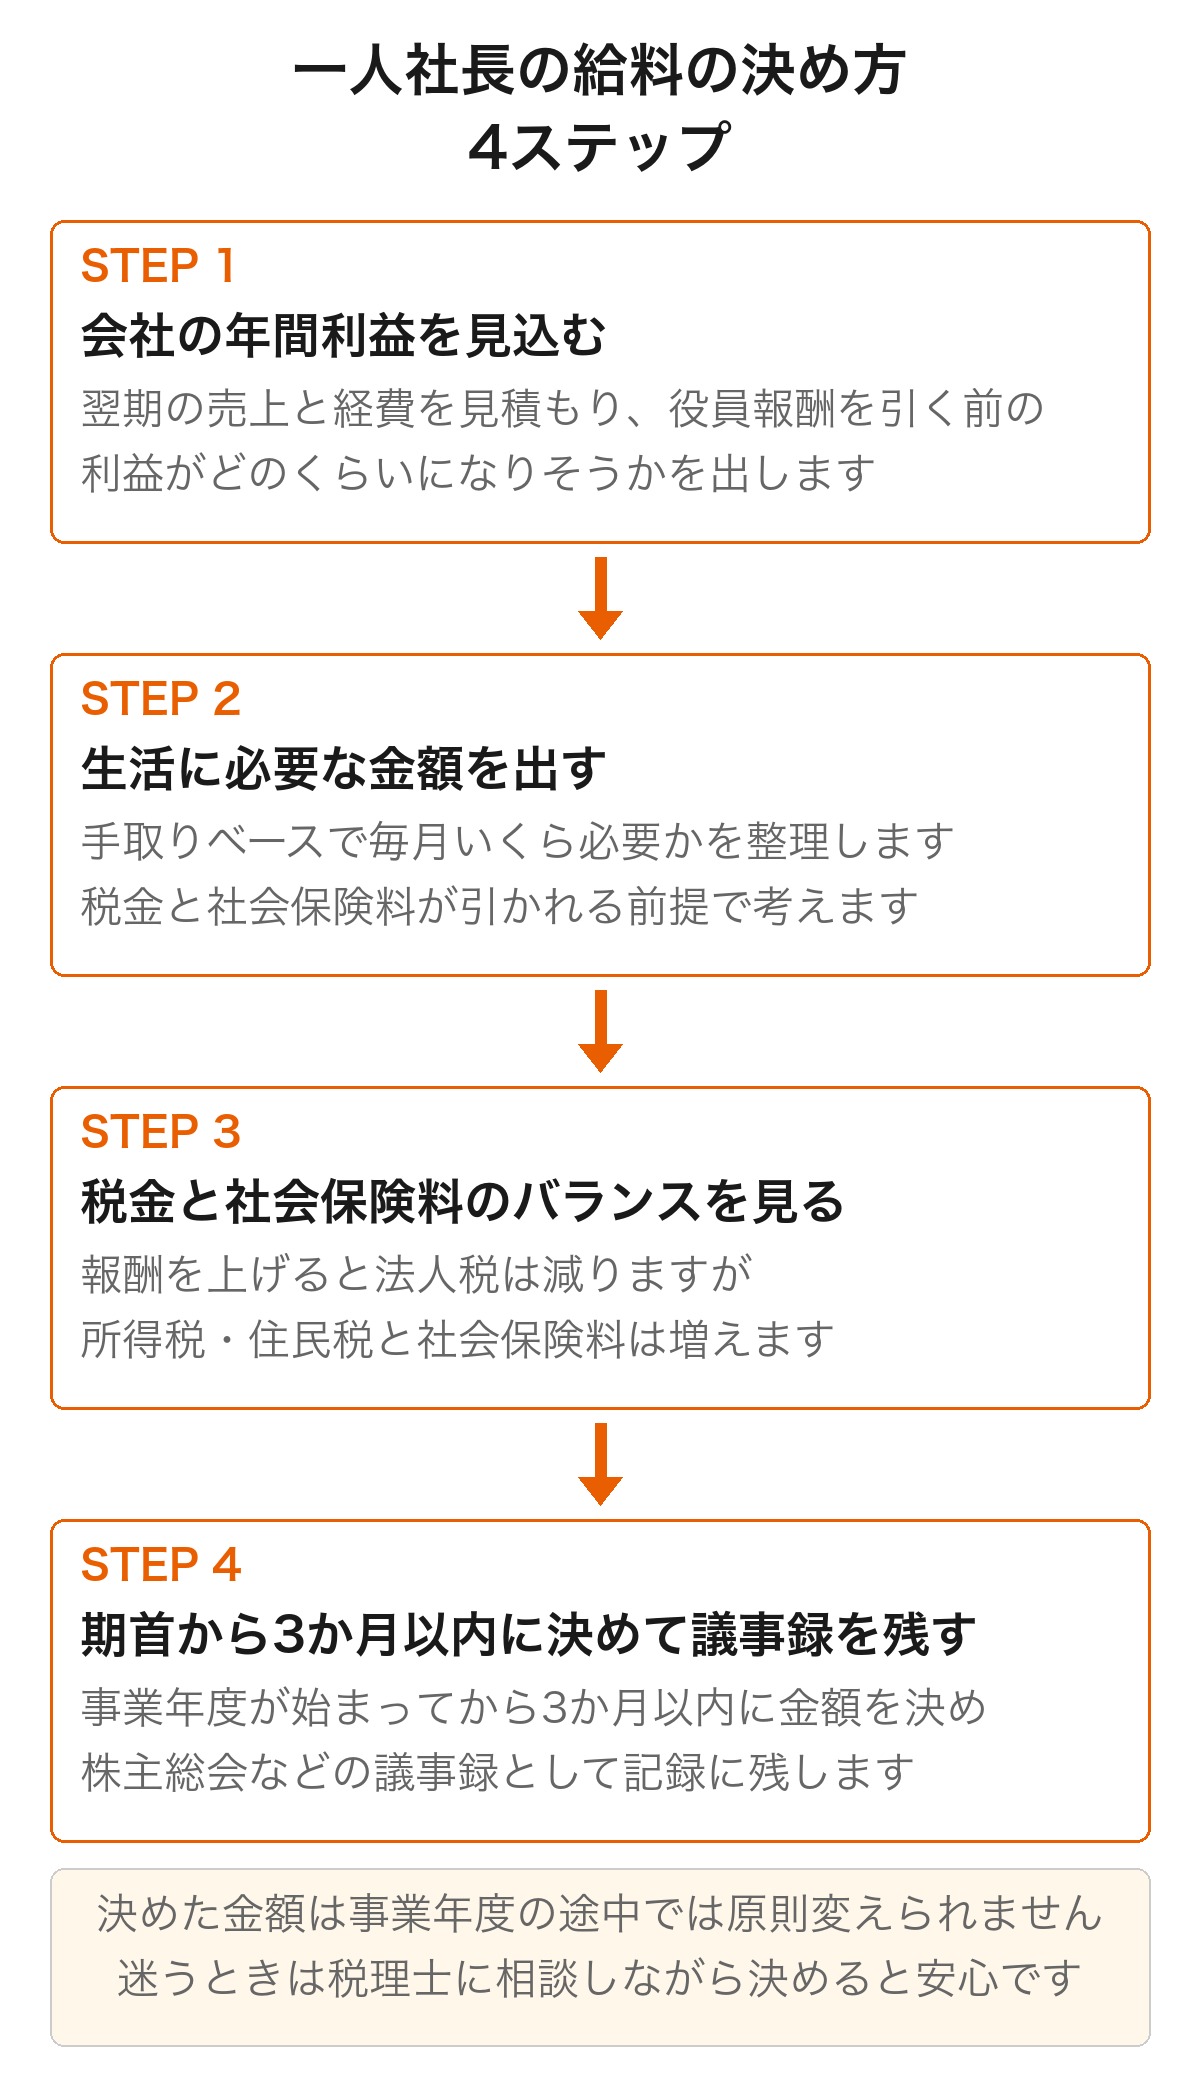
ルールと負担の大きさを踏まえたうえで、実際の金額を決めていきます。ここでは、一人社長が給料を決めるときの手順を4つのステップに分けて解説します。
ステップ1|会社の年間利益を見込む
最初に、これから1年の売上と経費を見積もります。役員報酬を引く前の利益がどのくらいになりそうかを出すのが目的です。
一人社長の会社は、社長の働き方がそのまま売上に直結します。前期の実績があるなら、それをベースに受注の見込みを足し引きして考えると精度が上がります。
売上に対する割合から目安を出す考え方もありますが、利益率が違えば適正額も変わります。売上ではなく利益をもとに考えるのが基本です。
売上を基準にした目安の考え方は、関連記事「役員報酬は売上の何パーセント?相場と決め方」で詳しく解説しています。
 役員報酬は売上の何パーセント?相場と決め方
ステップ2|生活に必要な金額を出す
次に、生活に必要な金額を手取りベースで整理します。住居費・食費・保険料・教育費などを積み上げて、毎月いくら必要かを出しましょう。
ここで気をつけたいのが、役員報酬の額面と手取りは一致しないという点です。社会保険料と所得税・住民税が引かれるため、額面の8割前後が手元に残るイメージになります。
また、一人社長の場合は会社の資金と個人の資金が別ものになります。生活費が足りないからといって会社の口座から引き出すと、経理上は貸付金として扱う必要が出てきます。
ステップ3|税金と社会保険料のバランスを見る
役員報酬は会社の損金になるため、報酬を上げれば会社の利益が減り、法人税は少なくなります。国税庁の「No.5759 法人税の税率」によると、資本金1億円以下の法人は年800万円以下の所得部分に15%の税率が適用されます。
この15%は、租税特別措置法42条の3の2による特例の税率で、令和9年3月31日までに開始する事業年度が対象です。特例がない場合の税率は、法人税法66条2項で19%と定められています。
一方で、報酬を上げると個人側の所得税・住民税と社会保険料が増えます。どちらか一方だけを見ても最適な金額にはたどり着きません。
個人側の税金を考えるときは、給与所得控除と基礎控除の2つが効いてきます。役員報酬は給与所得にあたるため、会社員と同じように給与所得控除を差し引けるからです。
給与所得控除の最低額は、令和8年分・令和9年分は74万円です(給与収入220万円以下の場合)。令和7年分は給与収入190万円以下で65万円でした。給与収入が220万円を超える場合の計算式は、令和7年分と変わりません。
基礎控除は、令和8年分・令和9年分は合計所得金額489万円以下なら104万円で、令和7年分の最高額95万円から引き上げられています。令和10年分以後は最高額が99万円になり、年分によって金額と区分が変わります。
所得税の基礎控除の金額を年分ごとに並べると、次のとおりです。
| 納税者本人の合計所得金額 | 令和7年分の基礎控除 | 令和8年分・令和9年分の基礎控除 | 令和10年分以後の基礎控除 |
|---|---|---|---|
| 132万円以下 | 95万円 | 104万円 | 99万円 |
| 132万円超336万円以下 | 88万円 | 104万円 | 62万円 |
| 336万円超489万円以下 | 68万円 | 104万円 | 62万円 |
| 489万円超655万円以下 | 63万円 | 67万円 | 62万円 |
| 655万円超2,350万円以下 | 58万円 | 62万円 | 62万円 |
| 2,350万円超2,400万円以下 | 48万円 | 48万円 | 48万円 |
| 2,400万円超2,450万円以下 | 32万円 | 32万円 | 32万円 |
| 2,450万円超2,500万円以下 | 16万円 | 16万円 | 16万円 |
| 2,500万円超 | 0円 | 0円 | 0円 |
令和8年分の改正は、令和8年12月1日に施行されます。令和8年11月までの毎月の源泉徴収は改正前のままで、12月の年末調整で改正後の控除額により1年分の税額を計算し、精算します。
令和9年1月1日以後に支払うべき給与からは、改正後の源泉徴収税額表で毎月の源泉徴収税額を計算します。適用時期は、国税庁の「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(令和8年5月)」に掲載されています。
控除額の詳細は、国税庁の「No.1410 給与所得控除」と「No.1199 基礎控除」で確認できます。控除後の金額に、「No.2260 所得税の税率」の速算表を当てはめて所得税を計算します。
役員報酬の額面から手取りがいくらになるかは、関連記事「役員報酬の手取り早見表と計算方法をシミュレーション」で確認できます。
 役員報酬の手取り早見表と計算方法をシミュレーション
税金と社会保険料の両方を見ながら金額を組み立てるのは、慣れないうちは負担の大きい作業です。数字の裏づけを持って決めたい方は、税理士監修の会計アプリ「シフォン(CFOne)」のようにオンライン相談が無制限で使えるサービスを併用すると、判断の材料をそろえやすくなります。
ステップ4|期首から3か月以内に決めて議事録を残す
金額が固まったら、事業年度が始まってから3か月以内に決議し、議事録として残します。ここまで済ませて、はじめて定期同額給与としての形が整います。
あわせて、支給日を決めて毎月同じ日に振り込む運用にしておきましょう。支給のたびに源泉徴収と社会保険料の控除を行い、給与明細を作成して保管します。
一人だけの会社でも、給与明細と議事録は「役員報酬をルールどおりに支給している」ことを示す記録になります。手間に感じても省略しないほうが安心です。
一人社長の給料はゼロにできる?
設立して間もない時期は、売上が安定するまで給料をゼロにしたいと考える方もいます。ここでは、一人社長の給料をゼロにできるかどうかと、その場合の影響を整理します。
役員報酬0円は制度上認められている
役員報酬に下限を定めた規定はありません。一人社長が自分の給料を0円にすることは、制度上は可能です。
設立1期目で売上の見通しが立たない場合や、ほかに収入があって会社からの報酬を必要としない場合には、実際に0円で設定するケースもあります。
ただし、報酬を0円にすると会社の損金が減るため、利益が出ていればその分だけ法人税の負担が増えます。手元に残るお金の全体像で判断することが大切です。
役員報酬0円だと社会保険に加入できない
見落としやすいのが社会保険です。報酬が0円だと保険料を計算するもとになる報酬がないため、健康保険・厚生年金の被保険者になれません。
その場合は、自分で国民健康保険と国民年金に加入することになります。会社の社会保険料はかからなくなりますが、そのぶん個人で保険料を負担する形です。
厚生年金に加入しない期間は将来受け取る年金額にも影響します。目先の保険料だけでなく、長い目で見た影響も含めて考えたいところです。
給料をゼロにする前に確認したいこと
報酬を0円にすると、生活費を会社から受け取れなくなります。個人の貯蓄や他の収入で生活できるかどうかを、先に確認しておきましょう。
- 会社からの報酬なしで生活を続けられるか
- 国民健康保険・国民年金の保険料を個人で払えるか
- 住宅ローンなどの審査で収入証明が必要にならないか
- 期の途中で「やはり報酬を出したい」となっても増額できない
とくに最後の点は重要です。0円で決めた後に途中から支給を始めても、その分は損金にならないことがあります。
報酬をどこまで下げられるかという観点は、関連記事「役員報酬の最低額はいくら?0円にできるかを解説」でさらに詳しく扱っています。
 役員報酬の最低額はいくら?0円にできるかを解説
一人社長の給料でよくある3つの失敗
一人社長は、金額の決定から支給までをすべて自分で行います。ここでは、実務でつまずきやすい3つのパターンと、その避け方を解説します。
失敗1|期の途中で金額を変えてしまう
もっとも多いのが、業績が良くなった時期に報酬を増やしてしまうケースです。定期同額給与の要件から外れると、増やした部分が損金にならないことがあります。
減額についても同様で、業績の著しい悪化などの事情がない限り、期の途中の変更は認められにくいと考えておきましょう。
迷ったときは、期首の時点で低めに設定しておくのが無難です。利益が想定より出た場合は、次の期に増額する形で調整できます。
失敗2|資金繰りが回らず支給を止めてしまう
高めの報酬を設定したものの、入金が遅れて支給できない月が出てくることがあります。支給を飛ばすと、毎月同額という前提が崩れてしまいます。
未払いのまま計上して後からまとめて支払う方法もありますが、社会保険料や源泉所得税の納付は支給の有無にかかわらず発生します。会社の資金には常に余裕を持たせておきたいところです。
売上の変動が大きい事業では、報酬を抑えめに設定して会社に資金を残しておくほうが、結果的に運営しやすくなることがあります。
失敗3|会社のお金を生活費として引き出す
個人事業主のときの感覚で、会社の口座から生活費を引き出してしまうケースもあります。法人では会社と個人の財布は別なので、この引き出しは経費にはなりません。
会社が社長に貸したお金(役員貸付金)として処理することになり、返済していく必要が生じます。金額が大きくなると、金融機関の評価に影響することもあります。
生活費は役員報酬として毎月受け取り、会社の口座と個人の口座を分けて管理するのが基本です。会社の資金と個人の資金が混ざりやすいと感じている方は、口座やカードを事業用と個人用で分けておくと、記帳の手間も減らせます。
一人社長の給料まわりの経理をラクにする方法
一人社長は、給料を決めた後の事務もすべて自分で担うことになります。ここでは、毎月発生する作業と、負担を軽くするための考え方を整理します。
役員報酬を支給すると、毎月の源泉徴収と納付、社会保険料の控除と納付、年末調整、法定調書の提出といった作業が発生します。売上を作る時間を削って対応することになりがちです。
- 毎月の給与明細の作成と源泉所得税の納付
- 社会保険料の控除と納付、算定基礎届の提出
- 年末調整と源泉徴収票の作成
- 役員報酬を含めた記帳と決算・法人税の申告
こうした事務は、会計ソフトと専門家への相談を組み合わせると負担を減らせます。とくに設立1期目は判断に迷う場面が多いため、相談先を持っておくと進めやすくなります。
「税理士に顧問を頼むと費用が気になる」という方には、AI会計アプリ「シフォン(CFOne)」も選択肢になります。年10万円(じぶんプラン)で、AI自動仕訳による記帳とオンライン相談が無制限で使えます。
AI自動仕訳で記帳の入力を減らせます。スマホ・パソコンだけで完結し、freeeとの連携にも対応しています。会計事務所が開発し、税理士が監修しているため、数字の扱いに不安がある方でも相談しながら進められます。従業員10名以下の法人・個人事業主が対象です。
会計や税務のほかのテーマを調べたい方は、経理・記帳のコラム一覧や起業・開業のコラム一覧もあわせてご覧ください。
一人社長の給料に関するよくある質問
最後に、一人社長の給料についてよく寄せられる質問をまとめました。個別の事情によって結論が変わることもあるため、判断に迷う場合は税理士にご相談ください。
- 一人社長の給料は途中で変更できますか?
- 原則として、事業年度が始まった日から3か月以内に決めた金額を1年間続けます。期の途中の変更は認められにくく、増額分が損金にならないことがあります。
- 一人社長の給料に上限はありますか?
- 金額そのものに上限の定めはありません。ただし職務の内容などに照らして不相当に高額とされた部分は、損金にならない場合があります。
- 一人社長でも雇用保険に入れますか?
- 役員は労働者にあたらないため、原則として雇用保険には加入できません。そのため、失業給付を受けることも基本的にできません。
- 合同会社の一人社長も同じルールですか?
- 法人税法上の役員給与のルールは株式会社と基本的に同じです。金額を決める手続きが、株主総会の決議ではなく総社員の同意になる点が異なります。
- 給料を決めるとき社会保険料はどのくらい見込めばよいですか?
- 本人負担と会社負担を合わせると、報酬額の3割弱が目安になります。ただし年齢や都道府県によって料率が変わるため、最新の保険料額表でご確認ください。
役員報酬の決め方に迷ったら、まず相談してみませんか
AI自動仕訳・オンライン相談無制限のAI会計アプリ「シフォン(CFOne)」。年10万円で、会計事務所が開発した税理士監修のサービスです。
無料で相談するまとめ
一人社長が受け取る給料は役員報酬にあたり、毎月同額で支給する定期同額給与が基本になります。金額を決められるのは事業年度が始まってから3か月以内で、決めた内容は議事録として残しておきます。
金額を考えるときは、会社の年間利益と生活に必要な金額を出したうえで、税金と社会保険料のバランスを見ます。社会保険料は本人負担と会社負担を合わせると報酬額の3割弱になるため、この分を見込んでおくことが大切です。
報酬を0円にすることもできますが、その場合は社会保険に加入できません。目先の負担だけでなく、将来受け取る年金や生活費の確保まで含めて考えていきましょう。
本記事は一般的な情報提供を目的としたものであり、個別の税務・会計上の判断を保証するものではありません。制度・税率・控除額・保険料率・期限等は改正される場合があります。実際のお手続きや判断にあたっては、最新の情報を国税庁等の公式サイトでご確認のうえ、必要に応じて税理士や所轄の税務署にご相談ください。