

サラリーマン(会社員)でも、副業としてマイクロ法人(一人社長の小規模な法人)を設立することは可能です。ただし、社会保険料の扱いには注意が必要です。
結論として、サラリーマンがマイクロ法人を作っても社会保険料は基本的に節約にならず、むしろ増える場合があります。メリット・デメリットを表と図解で整理しました。

木村 優太CFOne会計事務所 所長税理士
累計300社以上の申告を手がけ、freee導入実績全国1位の会計事務所で「freee Master of the Year」を受賞した現役の税理士・会計事務所の所長が、本記事の内容を監修しています。
監修者の詳細を見るマイクロ法人とは|サラリーマンが設立する仕組み
ここでは、マイクロ法人の定義と、サラリーマンが副業として設立できる仕組みを解説します。
マイクロ法人の定義と一般的な法人との違い
マイクロ法人とは、法律上の正式な用語ではなく、従業員を雇わず社長1人(またはごく少人数)で経営する小規模な株式会社・合同会社を指す通称です。
設立できる法人形態や登記の手続き自体は、一般的な会社設立と変わりません。事業規模を小さく保ち、副業や資産運用の受け皿として法人格を活用する点が特徴です。
サラリーマンがマイクロ法人を設立できる根拠
会社法上、会社の設立や役員への就任に「サラリーマンであること」を理由にした制限はありません。給与所得者であっても、法律上はマイクロ法人を設立し代表者になることができます。
ただし、勤務先の就業規則で副業や兼業、役員就任が制限されている場合があります。設立前に必ず勤務先の規定を確認しておくことが重要です。
個人事業主として副業を始める場合は、先に開業届の提出を検討する方も多いでしょう。給与所得者が副業を始める際の開業届については副業で開業届は必要?の記事で詳しく解説しています。
| 項目 | 個人事業主として副業 | マイクロ法人を設立 |
|---|---|---|
| 開始の手続き | 開業届の提出のみ | 定款作成・認証・設立登記が必要 |
| 設立・維持費用 | ほとんどかからない | 設立時に法定費用、毎年住民税均等割等 |
| 社会保険 | 本業の社会保険のみ | 二以上事業所勤務届が必要になる場合がある |
| 代表者個人が受け取る所得の種類 | 事業所得または業務に係る雑所得 | 役員報酬=給与所得(法人の利益には別途法人税) |
| 経費にできる範囲 | 個人事業の範囲内 | 法人の範囲でやや広がる場合がある |
| 社会的信用 | 個人事業主としての信用 | 法人としての信用を得やすい場合がある |
個人事業主として得る副業の所得が事業所得と認められるかどうかは、その活動が社会通念上事業と称するに至る程度で行われているかどうかで判定され、認められない場合は原則として業務に係る雑所得になります。
取引を記録した帳簿書類を保存していない場合も、収入金額が300万円を超え、事業所得と認められる事実があるときを除き、業務に係る雑所得に区分されます。判定の考え方は国税庁「所得税基本通達 法第35条《雑所得》関係」の35-2に示されています。
どちらの所得に区分されても、マイクロ法人から受け取る役員報酬(給与所得)と同じく、本業の給与所得と合計したうえで所得税が計算されます。所得税の計算の流れは国税庁「所得税のしくみ」で確認できます。
マイクロ法人と個人事業主のどちらを選ぶかは、副業の所得規模や事業の継続性によって変わります。次の章では、サラリーマンが特に気になる社会保険料の扱いを詳しく見ていきます。

サラリーマン+マイクロ法人の社会保険料はどうなる?二重加入の仕組み
ここでは、サラリーマンがマイクロ法人を設立した場合の社会保険の扱いを解説します。もっとも誤解の多いポイントです。
二以上事業所勤務届の提出が必要になるケース
マイクロ法人から自分自身に役員報酬を支払う場合、その法人でも社会保険(健康保険・厚生年金保険)の加入義務が生じるのが原則です。
勤務先とマイクロ法人の両方で加入要件を満たすと「二以上事業所勤務」の状態になり、日本年金機構へ「健康保険・厚生年金保険被保険者所属選択・二以上事業所勤務届」を提出する必要があります。詳しい手続きは日本年金機構「複数の事業所に雇用されるようになったときの手続き」で確認できます。
合算した給与で保険料が計算される実務上の扱い
二以上事業所勤務届を提出すると、勤務先の給与とマイクロ法人の役員報酬を合算した金額をもとに標準報酬月額が決まり、保険料は各事業所の報酬月額の割合で按分して負担します。
つまり、マイクロ法人から役員報酬を受け取ると、合算後の標準報酬月額が上がり、世帯全体で見た社会保険料の負担はむしろ増えるケースが一般的です。保険料率は毎年度改定されるため、最新の料率は全国健康保険協会「都道府県毎の保険料額表」でご確認ください。
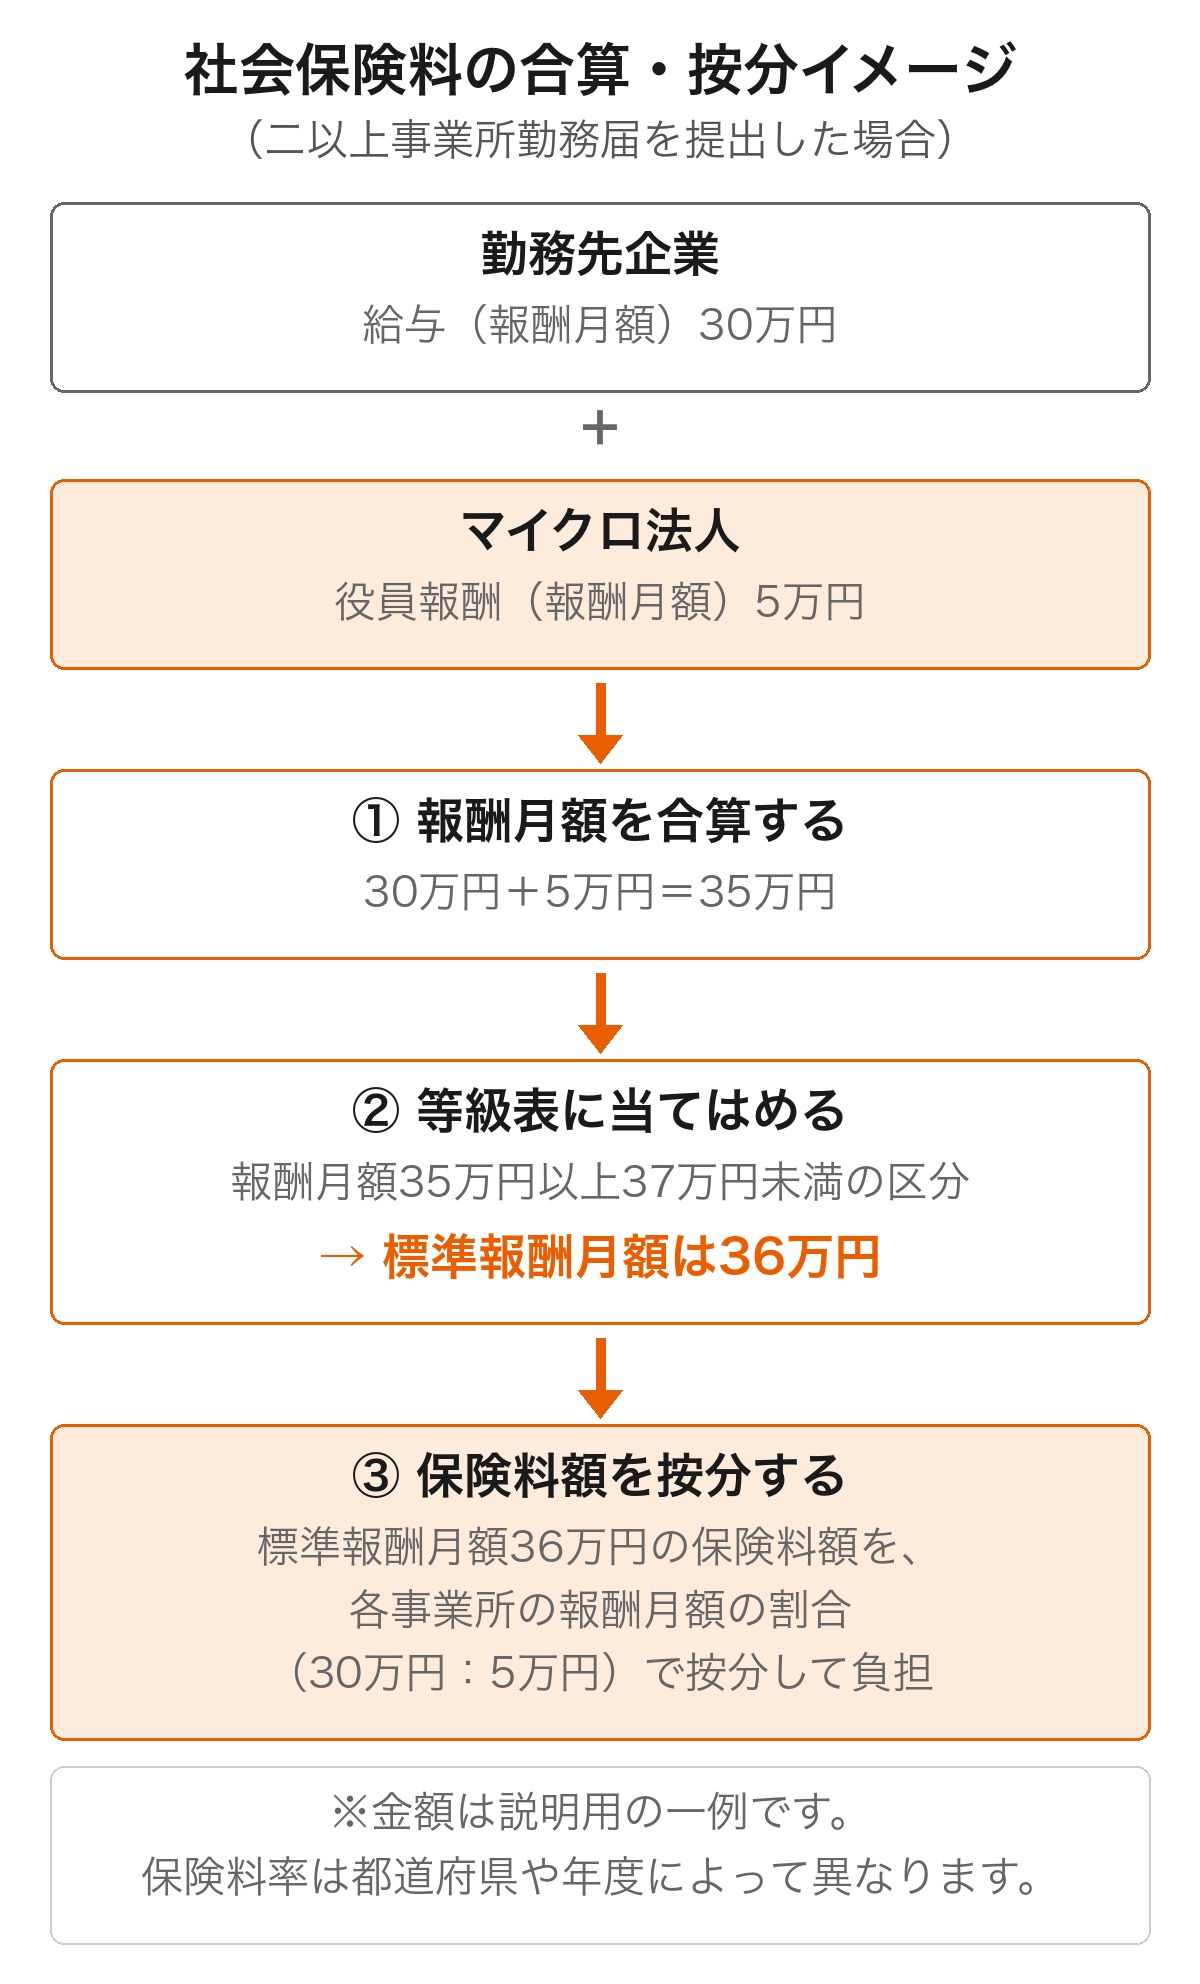
試算例として、勤務先の給与30万円にマイクロ法人からの役員報酬5万円を加えた場合の、令和8年4月分からの自己負担の目安は次のとおりです。勤務先とマイクロ法人がどちらも協会けんぽに加入し、届出で選択した事業所が東京都にある、40歳未満(介護保険料の対象外)の方の場合です。
| ケース | 標準報酬月額 | 健康保険料(自己負担目安/月) | 子ども・子育て支援金(自己負担目安/月) | 厚生年金保険料(自己負担目安/月) | 合計(目安/月) |
|---|---|---|---|---|---|
| サラリーマン単体(給与30万円のみ) | 30万円 | 約14,775円 | 約345円 | 約27,450円 | 約42,570円 |
| サラリーマン+マイクロ法人(給与30万円+役員報酬5万円) | 36万円(報酬合算35万円) | 約17,730円 | 約414円 | 約32,940円 | 約51,084円 |
このように、「マイクロ法人を作れば社会保険料が安くなる」という情報は、サラリーマンにはあてはまらないケースがほとんどです。社会保険料の節約を主目的にマイクロ法人を検討している場合は、事前に年金事務所や税理士へ相談することをおすすめします。
記帳や申告の実務に不安がある方は、税理士監修の会計アプリ「シフォン(CFOne)」を使うと、複雑になりがちな法人の経理をオンライン相談を受けながら進められます。
マイクロ法人化で得られる税務上のメリット
ここでは、社会保険料以外でマイクロ法人に期待できる税務上のメリットを解説します。
所得分散(役員報酬)による税負担の平準化
マイクロ法人で得た利益を、自分自身への役員報酬(会社が役員に支払う給与)として分散すると、個人の所得税と法人税の税率差を活用できる場合があります。
役員報酬を法人の損金に算入するには、原則として毎月同額を支給する定期同額給与(毎月同じ金額で支給する役員報酬)にする必要があります。
定期同額給与として金額を改定できるのは、原則として会計期間開始の日から3か月以内。それ以降は臨時改定事由・業績悪化改定事由に当たる場合を除いて改定できません。詳しい要件は国税庁「役員給与」で確認できます。
また、資本金1億円以下の中小法人には、年800万円以下の所得部分に軽減税率が適用されます。この部分の税率は本則では19%ですが、令和9年3月31日までに開始する事業年度は特例により15%です。
税率は国税庁「法人税の税率」、特例の期限は租税特別措置法42条の3の2で確認できます。個別の税負担は所得水準や家族構成で変わるため、断定はできません。
役員報酬への給与所得控除の適用
マイクロ法人から受け取る役員報酬は給与所得として扱われるため、本業の給与と同じく給与所得控除(給与収入から一定額を差し引ける仕組み)の対象になります。詳細は国税庁「給与所得」で確認できます。
ただし、給与所得控除は本業の給与と役員報酬を合計した給与収入に対して1回だけ適用されるため、役員報酬の分だけ控除がまるごと上乗せされるわけではありません。国税庁「給与所得控除」でも、給与所得の源泉徴収票が2枚以上ある場合は、支払金額の合計額を控除額の表に当てはめるよう案内されています。
個人事業の事業所得として受け取る場合と比べ、控除の仕組みが異なる点も判断材料の一つです。事業所得と役員報酬のどちらが有利かは個別事情によるため、税理士への相談をおすすめします。
経費計上できる範囲や共済制度の活用
法人は個人事業と比べて、経費として計上できる範囲がやや広がる場合があります。たとえば役員向けの社宅家賃や生命保険料の一部などが該当することがあります。
また、法人の代表者は小規模企業共済(個人事業主・小規模法人の役員向けの退職金制度)に加入できる場合があります。
赤字(欠損金)の繰越期間も、青色申告の法人は10年と、青色申告の個人事業主の純損失の繰越し(3年)より長く設定されています。
マイクロ法人設立にかかる費用と手続きの流れ
ここでは、マイクロ法人を設立する際の費用の目安と、一般的な手続きの流れを解説します。

設立登記が完了したら、法人設立の日(設立登記の日)以後2か月以内に国税庁「内国普通法人等の設立の届出」を所轄税務署へ提出します。この期限は法人税法148条1項に定められています。そのほかに必要な届出書類は国税庁「新設法人の届出書類」で一覧を確認できます。
設立費用の目安は、法人の種類によって次のように異なります。株式会社は定款認証が必要な分、合同会社より費用がかかる傾向があります。
| 費用項目 | 株式会社 | 合同会社 |
|---|---|---|
| 登録免許税 | 資本金×0.7%(最低15万円) | 資本金×0.7%(最低6万円) |
| 定款認証手数料 | 資本金の額等に応じ3万〜5万円。2024年12月以降、資本金100万円未満で一定要件を満たす場合は1万5,000円 | 不要 |
| 定款に貼る収入印紙 | 4万円(電子定款の場合は不要) | 4万円(電子定款の場合は不要) |
| 定款の謄本・同一の情報の提供 | 紙定款は謄本1枚250円(8枚でおおむね2,000円)。電子定款は保存300円+提供700円(書面で受け取る場合は用紙1枚ごとに20円加算) | 不要 |
| 専門家への依頼費用(任意) | 目安5万〜10万円程度 | 目安5万〜10万円程度 |
認証手数料は資本金の額等に応じて段階的に定められています(資本金100万円未満は3万円、100万円以上300万円未満は4万円、300万円以上は5万円)。
さらに2024年12月1日以降は、資本金100万円未満で、発起人が自然人のみ3人以下・設立時発行株式の全部を発起人が引き受け・取締役会を置かない場合に限り、1万5,000円に引き下げられています。
金額と要件は日本公証人連合会の「Q7. 認証の手数料」、引き下げの施行日は「会社の定款手数料の改定」に掲載されています。
電子定款で「同一の情報の提供」を受けるには、認証を申し込むときに電磁的記録の保存(手数料300円)もあわせて請求しておく必要があり、あとから保存だけを請求することはできません(公証人法施行規則49条2項)。
保存と提供の手数料は日本公証人連合会の「12 手数料」、紙の定款の謄本の手数料と枚数の目安は「9-4 定款認証」に掲載されています。
登録免許税の詳しい税額表は国税庁「登録免許税の税額表」、定款認証の手続きは日本公証人連合会、設立登記の申請手続きは法務局「商業・法人登記申請手続」で確認できます。
なお、設立後の売上規模によっては国税庁「消費税の納税義務者」の考え方も関わってきます。設立当初は免税事業者になる場合がありますが、インボイス制度の対応状況によって判断が変わるため、税理士に確認しておくと安心です。
サラリーマンがマイクロ法人を作る際の注意点・デメリット
ここでは、サラリーマンがマイクロ法人を検討するうえで押さえておきたい注意点を整理します。
勤務先が副業を禁止している場合、マイクロ法人の代表者になること自体が就業規則違反にあたる可能性があります。設立前に必ず勤務先の就業規則を確認しましょう。
法人の登記情報(商号・本店所在地・役員名など)は誰でも確認できる公開情報です。本名や住所の記載状況によっては、勤務先に知られる可能性がゼロではありません。
また、法人化すると確定申告に加えて法人税・法人住民税・法人事業税の申告が必要になり、個人事業主のときより事務負担が増えます。
法人住民税の均等割は、法人税割と違って赤字の法人にも課されます。総務省「法人住民税」の表では、資本金等の額が1千万円以下で従業者数50人以下の法人の場合、都道府県民税の均等割は2万円、市町村民税の均等割は5万円です。
| メリット | デメリット |
|---|---|
| 所得分散で税負担を平準化できる場合がある | 社会保険料は基本的に節約にならない(増える場合がある) |
| 役員報酬も給与所得控除の対象になる(本業の給与と合算して計算) | 設立費用・維持費用がかかる |
| 経費にできる範囲が広がる場合がある | 確定申告に加えて法人の申告が必要になる |
| 赤字の繰越期間が長い(青色申告の法人は10年、個人事業主は3年) | 勤務先の副業規定に抵触するリスクがある |
| 小規模企業共済等に加入できる場合がある | 登記情報の公開により勤務先に知られる可能性がある |
表の繰越期間は青色申告をしている場合の期間で、法人は国税庁「青色申告書を提出した事業年度の欠損金の繰越控除」、個人事業主は国税庁「青色申告制度」で確認できます。
メリットとデメリットの両方をふまえたうえで、自分の状況に合うかどうかを次の章でチェックしてみましょう。手続きや帳簿づけの負担が気になる方は、AI自動仕訳に対応した「シフォン(CFOne)」のようなツールを使うと、簿記の知識が浅くても記帳を進めやすくなります。
マイクロ法人が向いている人・向いていない人
ここでは、これまでの内容をふまえ、マイクロ法人が向いている人・向いていない人の傾向を整理します。
| 向いている可能性がある人 | 向いていない可能性が高い人 |
|---|---|
| 副業や投資による所得が一定以上ある人 | 副業所得がまだ少額の人 |
| 勤務先が副業・兼業を認めている人 | 勤務先が副業を禁止している人 |
| 法人としての実績や信用を積みたい人 | 事務負担をできるだけ増やしたくない人 |
| 長期的に事業を育てる意思がある人 | 社会保険料の節約だけを主目的にしている人 |
特に、社会保険料を安くする目的だけでマイクロ法人を検討している場合は、期待した効果が得られない可能性が高い点に注意してください。設立の可否や時期の判断に迷う場合は、税理士などの専門家に相談しながら検討するのが安心です。
「相談先を持ちながら経理を効率化したい」という方には、税理士監修の「シフォン(CFOne)」のようなオンライン相談が無制限で使える会計アプリも選択肢になります。
マイクロ法人の経理・申告を正しく行う方法
ここでは、マイクロ法人を設立したあとの経理・申告をスムーズに進める方法を紹介します。
法人は個人事業主よりも複式簿記による記帳や決算書の作成が求められ、申告の難易度も上がります。日々の記帳をAI自動仕訳ツールで効率化し、判断に迷う部分だけ専門家に相談する体制を整えておくと安心です。
AI会計アプリ「シフォン(CFOne)」は、会計事務所が自ら開発し、税理士(木村優太氏)が監修するサービスです。AI自動仕訳でスマホ・PCから記帳が完結し、freee連携にも対応。
オンライン相談が無制限で利用でき、年10万円で、税理士に個別で依頼するより低コストで運用できる場合があります。従業員10名以下の法人・個人事業主を主な対象としており、マイクロ法人のような小規模法人とも相性がよいサービスです。
業務委託の形で仕事を請けながら法人化を検討している方は業務委託で開業届は必要?の記事、フリーランスとして先に個人事業を始める場合はフリーランスは開業届を出すべき?の記事もあわせてご覧ください。
起業・開業に関する記事は起業・開業カテゴリの記事一覧、税理士選びで迷う場合は税理士カテゴリの記事一覧、日々の記帳方法は経理・記帳カテゴリの記事一覧で確認できます。
マイクロ法人の設立・経理でお悩みの方へ
法人化すると複式簿記による記帳や決算申告が必要になります。税理士監修のAI会計アプリ「シフォン(CFOne)」なら、AI自動仕訳とオンライン相談無制限で、はじめての法人経理も安心して進められます。
無料で相談するマイクロ法人に関するよくある質問
- サラリーマンでもマイクロ法人は設立できますか?
- 法律上は設立できます。ただし就業規則で副業や役員就任が制限されている場合があるため、事前に勤務先の規定をご確認ください。
- マイクロ法人で社会保険料は安くなりますか?
- 基本的には安くなりません。二以上事業所勤務届により給与が合算され、保険料が増える場合もあります。
- マイクロ法人の設立が勤務先にバレることはありますか?
- 登記情報は公開されるため、社名や役員名から特定される可能性はゼロではありません。心配な場合は事前に相談窓口へ確認しましょう。
- マイクロ法人の設立にはいくらくらいかかりますか?
- 法定費用は、株式会社で約16万6,000円から、合同会社で約6万円からが目安です。株式会社の金額は、電子定款を使い、定款認証手数料が1万5,000円になる要件(資本金100万円未満・発起人が自然人のみ3人以下・発起設立・取締役会なし)を満たす場合です。紙の定款にすると収入印紙4万円が加わり、資本金の額によっても変わります。専門家へ依頼する場合は別途費用がかかります。
- マイクロ法人はどのくらいの所得から検討すべきですか?
- 副業等の所得が一定額を超えるかどうかが目安の一つです。個別の試算は税理士にご相談ください。
まとめ
サラリーマンでも、法律上はマイクロ法人を設立して代表者になることができます。所得分散や経費範囲の拡大など税務上のメリットが期待できる一方、社会保険料は二以上事業所勤務届により給与が合算され、節約にはならず増えるケースが一般的です。
設立費用や事務負担、勤務先の副業規定も含めて総合的に判断し、迷う場合は年金事務所や税理士など専門家への相談をおすすめします。経理・申告の実務は、税理士監修のAI会計アプリ「シフォン(CFOne)」のようなツールを活用すると、負担を抑えながら進めやすくなります。
本記事は一般的な情報提供を目的としたものであり、個別の税務・社会保険・会計上の判断を保証するものではありません。制度・税率・保険料率・控除額・期限等は改正される場合があります。実際のお手続きや判断にあたっては、最新の情報を国税庁・日本年金機構・全国健康保険協会等の公式サイトでご確認のうえ、必要に応じて税理士や所轄の税務署・年金事務所にご相談ください。

