
経理の手間を減らしたいと思っても、会計ソフトを替えるか、経費精算のツールを足すか、外に頼むかで迷っているうちに月末が来てしまいます。小さな会社の経理の効率化は、ツール選びより先に、どの作業に時間を取られているかを確かめるところから始まります。
この記事では、社長や少人数で経理を回している会社に向けて、作業の棚卸しのしかた、手をつける5つの方法とその順番、自動化に任せてよい範囲と人が確認する範囲をまとめました。
書類のデータ化を進めると必ず関わる電子帳簿保存法とインボイスの保存ルールも、要件までまとめています。

木村 優太CFOne会計事務所 代表税理士
前職を含め累計300社以上の申告を手がけてきた税理士です。freee導入実績全国1位の会計事務所で実務経験を積み、2025年7月に「freee Master of the Year」を受賞しました。CFOne会計事務所の代表税理士として、本記事の内容を監修しています。
監修者の詳細を見る経理の効率化は日次・月次・年次の作業の棚卸しから
どこを効率化するかを決めるには、まず経理の作業を全部書き出します。ここでは、小さな会社で発生する作業を頻度ごとに並べ、そのうち時間を食っている作業を見つける方法を見ていきます。
小さな会社の経理で発生する作業を書き出す
役員だけの会社や数人の会社でも、経理の作業は日次・月次・年次に分かれて発生します。次の表は、主な作業と、手間が出やすいところを並べたものです。
| 頻度 | 主な作業 | 手間が出やすいところ |
|---|---|---|
| 日次 | 入出金の記帳、領収書・請求書の受け取りと保存 | 通帳を見ながらの手入力、紙の回収とファイリング |
| 月次 | 請求書の発行、支払・振込、入金の確認(消込)、経費精算、源泉所得税の納付、月の締め | 振込の回数、入金と請求の突き合わせ、精算書の回収 |
| 年次 | 決算整理、決算書と申告書の作成・提出、年末調整、帳簿と書類の保存 | 決算前の資料探し、判断が要る処理の積み残し |
表の「消込(けしこみ)」は、請求した金額と実際の入金を突き合わせて、回収済みにする作業です。日次の記帳を月末にまとめて片づけている会社では、日次の作業がそのまま月次の負担になっています。
帳簿をつける作業そのものの流れは、次の記事で手順ごとに確かめられます。
 帳簿の付け方|初心者向けに手書き・エクセルも解説
時間を食っている作業と無駄な作業の見つけ方
どこに時間がかかっているかは、1か月だけ、作業ごとにかかった時間と回数をメモすると見えてきます。そのうえで、同じ数字を2回以上入力している作業、紙が集まるのを待っている作業、同じ確認を2人以上でしている作業に印をつけます。
印がついた作業が、経理の無駄な作業の候補です。たとえば、通帳を見ながら会計ソフトに金額を打ち込む作業は、銀行の明細をデータで取り込めば入力そのものがなくなります。
見直すときは、やめられないか、まとめられないか、順番や担当を入れ替えられないか、簡単にできないかの順に考えます。業務の見直しで使われるECRS(排除・結合・入替え・簡素化)という考え方で、やめる・まとめるが当てはまる作業ほど、ツールを入れなくても手間が減ります。
手をつける順番で見る、経理を効率化する5つの方法
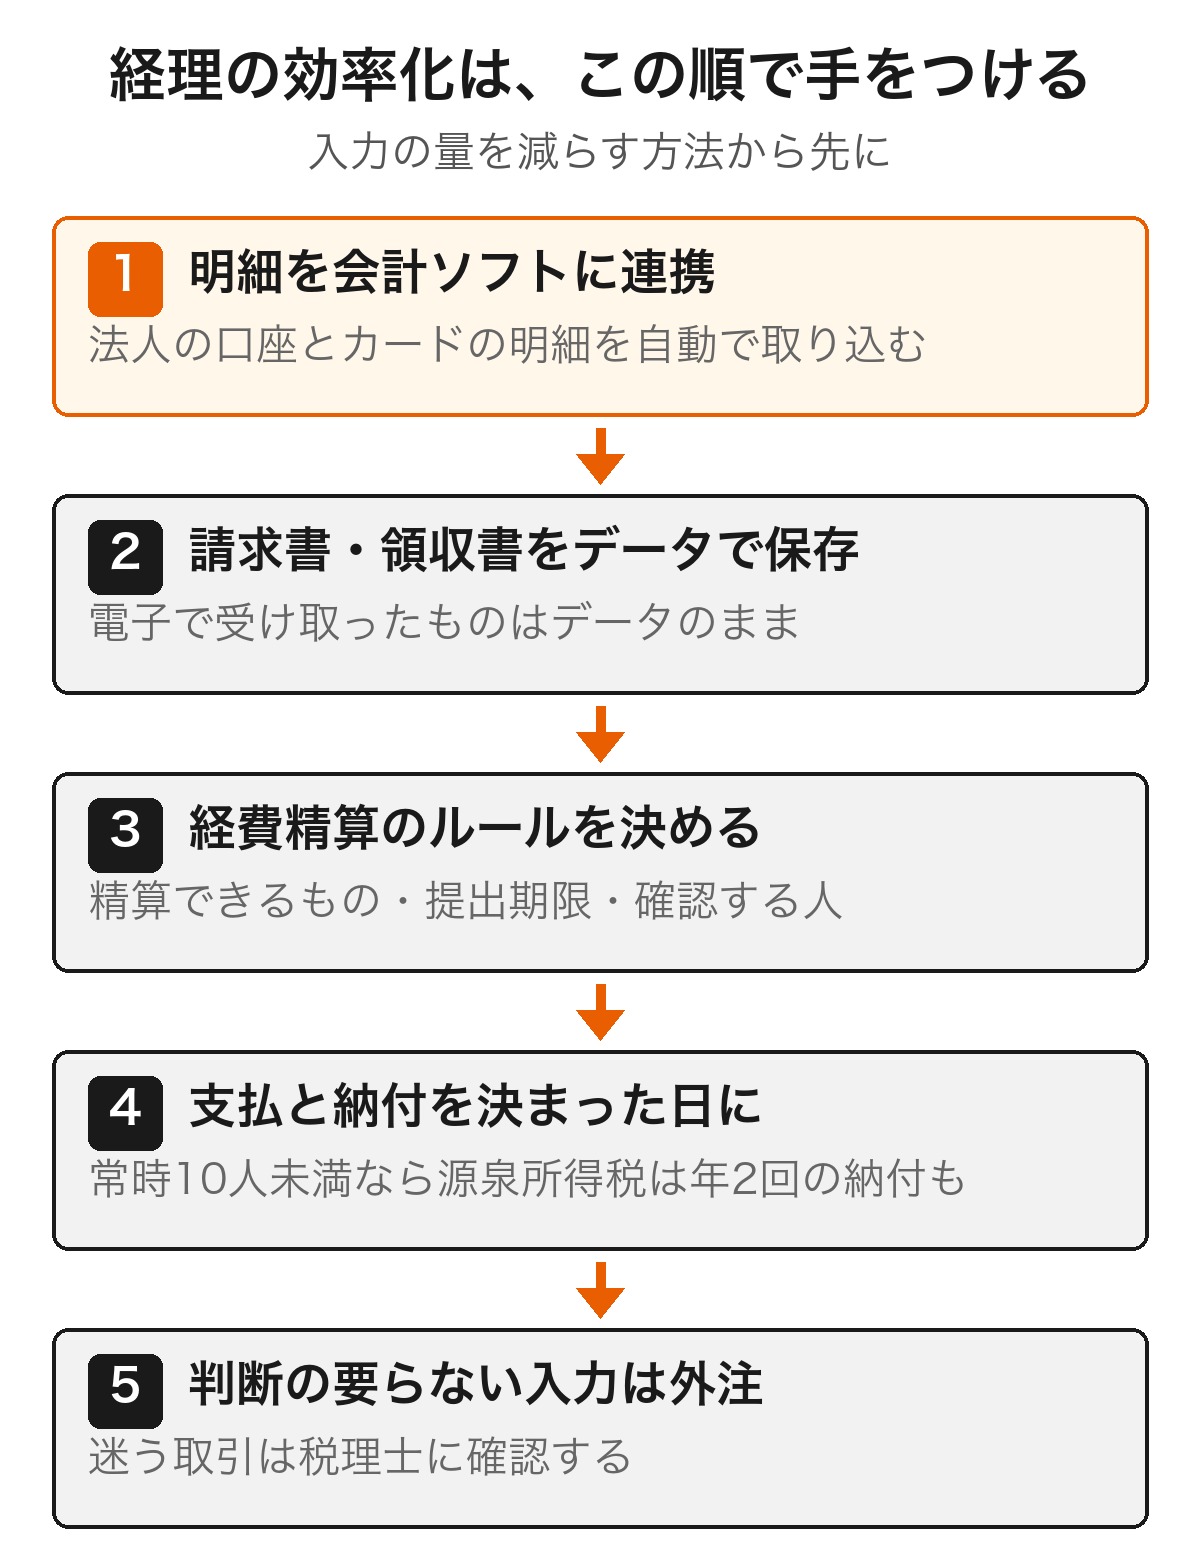
棚卸しで見つけた作業は、次の5つの方法で減らせます。小さな会社では、入力の量を減らす方法から順に進めると、その後の方法も楽に進められます。
1. 銀行口座とカードの明細を会計ソフトに連携する
最初に手をつけたいのは、法人の銀行口座とクレジットカードを会計ソフトに連携することです。明細が自動で取り込まれるので、通帳を見ながら日付と金額を打ち込む作業がなくなります。
クラウド会計ソフトでは、取り込んだ明細に、取引先や摘要(取引の内容のメモ)ごとに勘定科目を付けるルールを登録しておく使い方ができます。毎月同じ家賃や通信費は、ルールを一度作れば仕訳の手間がほとんど残りません。
経費の支払を法人のカードと口座にまとめるほど、連携で取り込める取引が増えます。社長の個人カードで払った経費が混ざると、そのぶん立替精算と手入力が残ります。
2. 請求書・領収書はデータで受け取って保存する
メールやWebで受け取る請求書は、PDFなどのデータのままフォルダや会計ソフトに保存します。電子で受け取った請求書はデータのまま保存するのが法律上のルールなので、印刷してファイリングする作業は省けます。データの保存のしかたにも決まりがあるので、あわせて押さえておきます。
紙で受け取る領収書は、受け取った週のうちにスマホで撮って保存先に送る、と決めておきます。紙の原本まで捨てたい場合は、スキャナ保存の要件を満たす必要があります。
自社が発行する請求書も、会計ソフトや請求書のソフトで作ってメールで送れば、売上の記帳と入金の確認につなげやすくなります。
3. 経費精算のルールを決めて小口現金をなくす
経費精算は、ツールを入れる前にルールを決めるほうが効きます。決めておくのは、何を経費として精算できるか、領収書をいつまでに出すか、誰が確認するか、の3つです。
小口現金(会社に置いておく少額の現金)があると、毎月の残高合わせと現金出納帳の記帳が欠かせません。支払を法人カードや振込にまとめれば、小口現金そのものをなくせます。
役員だけの会社なら、社長が立て替えた経費を月に1回まとめて精算する形にすると、振込も記帳も月1回で済みます。精算の対象にできる経費の範囲は、一覧で確かめておくと迷いません。
 法人が経費にできるもの一覧|上限と判断基準
4. 支払・入金の確認・税金の納付を決まった日にまとめる
振込は、支払のたびに行うと回数が増えます。取引先への支払日を月末など決まった日にそろえてまとめて振り込み、入金の確認も請求書の支払期日にあわせて月1〜2回にすると、ネットバンキングの操作と記帳の回数が減ります。
税金の納付の回数も減らせます。国税庁「No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例」では、源泉所得税は原則として給与などを支払った月の翌月10日までに納めますが、給与の支給人員が常時10人未満なら半年分をまとめて納められます。
この納期の特例を使うと、1月から6月分は7月10日、7月から12月分は翌年1月20日が納付期限です。対象は給与・退職金と、税理士・弁護士・司法書士などの一定の報酬から源泉徴収した所得税です。
適用を受けるには「源泉所得税の納期の特例の承認に関する申請書」を税務署に出します。申請書を提出した月の翌月に支払う給与等から適用されるので、給与を払い始める前に出しておくと最初の月から使えます。
法人税や消費税、源泉所得税を含め、国税の納付はe-Tax「ダイレクト納付」を使えば、事前に税務署へ届け出た預貯金口座から、即時または指定した日に引き落とせます。納付のたびに金融機関や税務署の窓口へ行く必要がなくなります。
e-Taxの「ダイレクト納付が可能な税目」では、電子申告等ができる税目が対象で、登録方式で納付手続をすれば原則すべての税目で使え、加算税や延滞税も納付できるとされています。
5. 判断の要らない入力は外注し、判断は税理士に聞く
明細の連携とルールの登録をしても入力が多く残るなら、記帳を外に頼む方法があります。公開されている記帳代行の料金表では、資料をデータで渡すプランが、紙をまとめて送るプランより安く設定されている例が目立ちます。
ただし、記帳を外に出しても、勘定科目や税金の判断に迷う取引は残ります。外注先では答えられない質問をどこへ持っていくかまで決めておくと、決算の前に判断が積み残しになりません。依頼先ごとの記帳代行の料金は、こちらで比べています。
 記帳代行の相場は?1仕訳の単価・費用と税理士法違反の線引き
電子帳簿保存法とインボイスで経理の効率化が変わるところ
書類をデータで受け取り、データで保存するほど、経理の手間は減ります。ここでは、効率化を進めるうえで押さえておく電子帳簿保存法とインボイスの保存ルールを見ていきます。
メールやWebで受け取った請求書はデータのまま保存する
注文書・契約書・送り状・領収書・見積書・請求書にあたるものを、メールやWebの電子データで受け取ったり渡したりした場合は、そのデータを保存しなければなりません(電子帳簿保存法7条(e-Gov法令検索))。
紙に印刷して保存すればよいとする宥恕(ゆうじょ)措置は、令和5年12月31日で廃止されました。
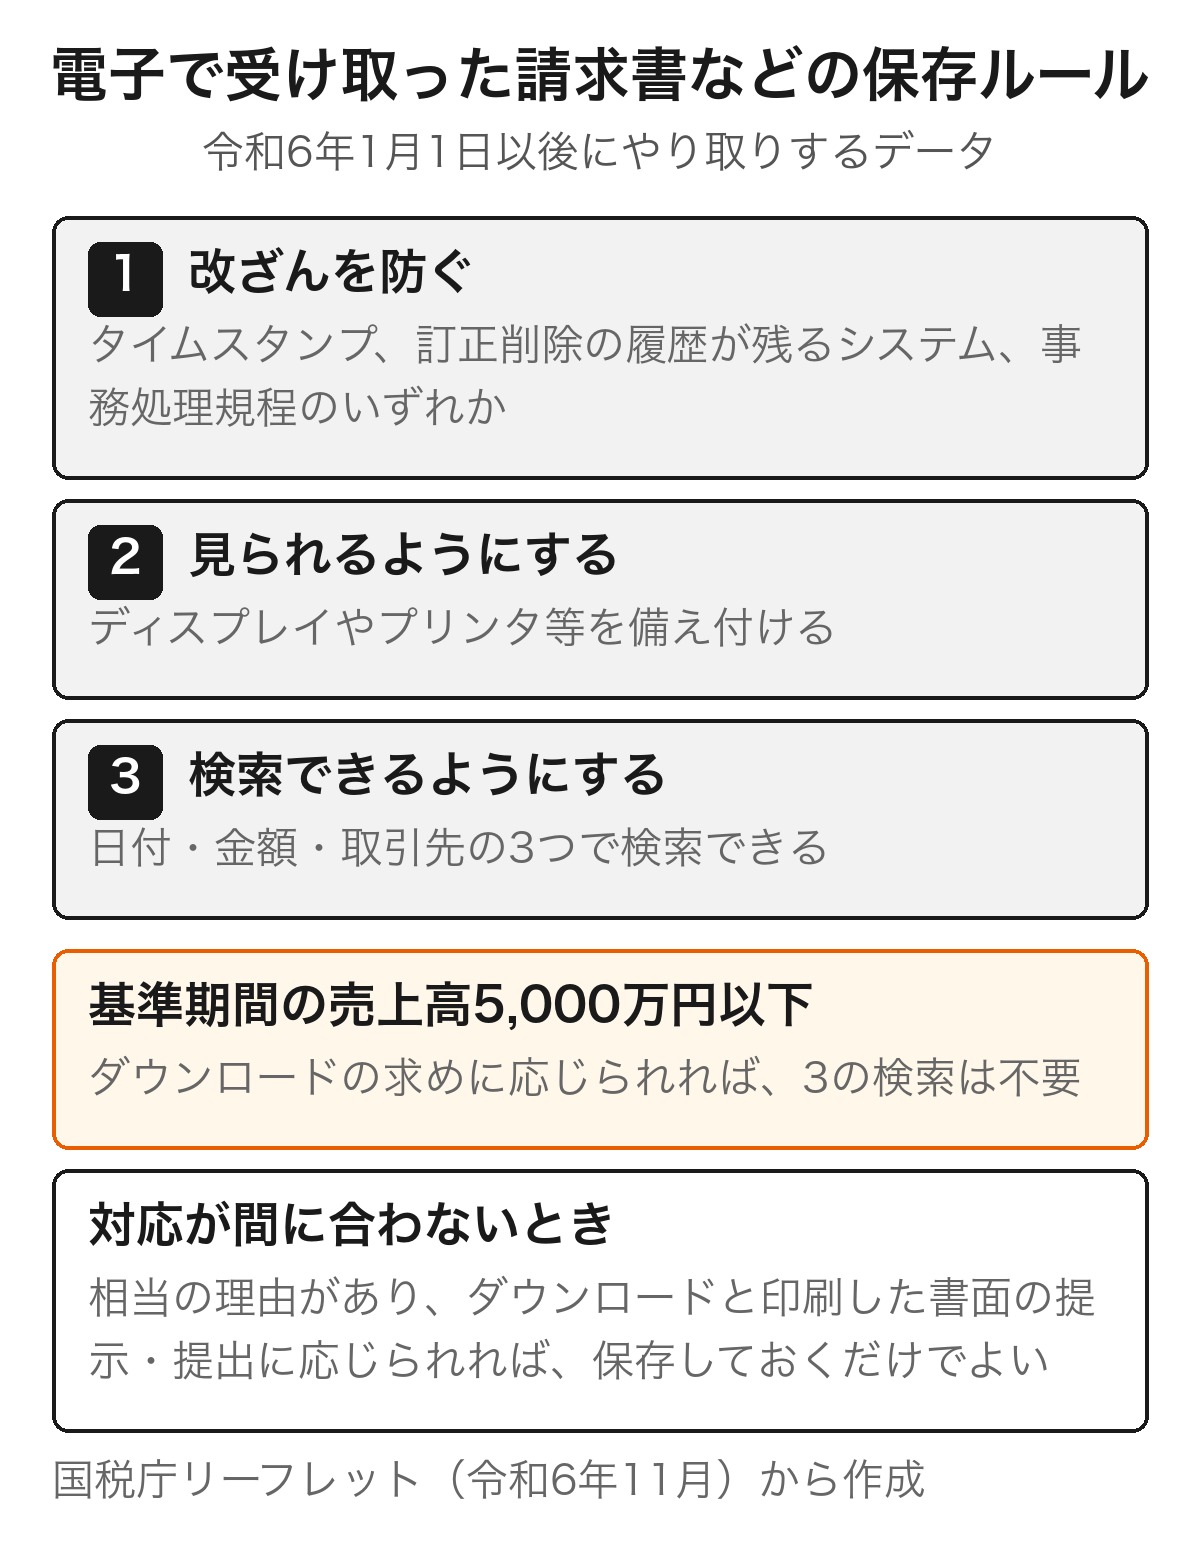
国税庁のリーフレット「電子帳簿保存法対応!令和6年1月以降の電子取引データの保存方法について」(令和6年11月)によると、保存のルールは3つです。改ざんを防ぐ措置、データを見るためのディスプレイやプリンタの備付け、日付・金額・取引先での検索です。
改ざんを防ぐ措置は、タイムスタンプが付いたデータを受け取る、受け取ったデータにタイムスタンプを付ける、訂正や削除の履歴が残るシステムで受け取って保存する、改ざん防止の事務処理規程を作って運用する、のいずれかで足ります。
基準期間(2期前)の売上高が5,000万円以下の会社は、税務調査でデータのダウンロードを求められたときに応じられれば、検索のルールは満たさなくてよいとされています。
検索が必要な場合も、表計算ソフトで索引簿を作るか、ファイル名を日付・金額・取引先の順にそろえて1つのフォルダにまとめれば対応できます。
この5,000万円の基準は、令和5年度の改正で1,000万円から引き上げられ、令和6年1月1日以後にやり取りするデータに適用されています。
ルールにすぐ対応できない場合も、相当の理由があり、ダウンロードと印刷した書面の提示・提出の求めに応じられるなら、データを保存しておくだけでよい猶予措置があります。
保存の期間は、紙でもデータでも同じです。国税庁「No.5930 帳簿書類等の保存期間」では、法人の帳簿と書類は確定申告書の提出期限の翌日から7年間、青色申告書を提出した事業年度で欠損金額が生じた事業年度は10年間の保存が必要です。
紙の領収書を捨てるにはスキャナ保存の要件を満たす
紙で受け取った領収書や請求書は、スマホやスキャナで読み取ったデータを保存し、紙を捨てる「スキャナ保存」を選べます。国税庁のパンフレット「はじめませんか、書類のスキャナ保存」では、始めるのに原則として特別な手続きは要りません。
ただし、紙を捨てるには要件を満たす必要があります。契約書・請求書・領収書のような重要書類について、主な要件は次のとおりです。見積書・注文書のような一般書類は、読み取りの期限と帳簿との相互関連性が不要で、白黒でも読み取れるなど、要件が一部ゆるくなります。
- 受け取ってから、おおむね7営業日以内に読み取る(業務の処理サイクルを定めている場合は、最長2か月の経過後おおむね7営業日以内)
- 解像度200dpi相当以上、カラー(赤・緑・青の各256階調以上)で読み取る
- タイムスタンプを付ける(入力期間内に保存したことを確認できるシステムなら、それに代えられる)
- 訂正や削除の履歴が残る、または訂正や削除ができないシステムで保存する
- 読み取ったデータと、関連する帳簿の記録とを相互にたどれるようにしておく
- 14インチ(映像面の最大径35cm)以上のカラーディスプレイとカラープリンタ、操作説明書を備え付ける
- 日付・金額・取引先で検索できるようにする(税務職員のダウンロードの求めに応じられるなら、範囲指定と組み合わせの検索は不要)
- システム概要書や、スキャナ保存の手順・担当部署を明らかにした書類を備え付ける
パンフレットでも、要件を満たして保存するには対応ソフト等を使うのが一般的とされています。要件を満たせないあいだは、データで共有しながら紙の原本も保存しておきます。
税込1万円未満の仕入・経費はインボイスを省ける少額特例
インボイス制度(適格請求書等保存方式)では、消費税の仕入税額控除(売上の消費税から仕入や経費の消費税を差し引くこと)を受けるために、原則として帳簿とインボイスの両方を保存します。小さな会社には、少額の経費でこの手間を減らせる経過措置があります。
対象は、基準期間(法人は前々事業年度)の課税売上高が1億円以下、または特定期間の課税売上高が5,000万円以下の事業者です(国税庁「インボイス制度に関するQ&A」問111)。
令和5年10月1日から令和11年9月30日までの税込1万円未満の課税仕入れなら、一定の事項を書いた帳簿だけの保存で仕入税額控除を受けられます。これを少額特例といいます。
この特例はインボイスの保存についてのもので、法人税で求められる領収書などの書類の保存は別に残ります。期限のある経過措置なので、令和11年10月以後の領収書の扱いも見越して運用を決めておきます。
要件を満たす電子帳簿と自動連携には税の優遇がある
明細の連携や自動の記帳を進めることは、手間だけでなく税の扱いにも関わります。国税庁のパンフレット「電子帳簿等保存制度を活用して、デジタル化をさらに進めてみませんか?」(令和8年6月)では、要件を満たす「優良な電子帳簿」について、過少申告加算税が原則10%から5%に軽減されるとしています。
要件は、訂正・削除・追加の履歴が確認できるシステムを使うこと、帳簿どうしの記録の関連をたどれること、日付・金額・取引先で検索できることです。軽減を受けるには、その事業年度の初日から優良な電子帳簿で保存し、法定申告期限までに届出書を出します。
令和7年度の改正では、デジタル庁が管理する仕様で送受信したデジタルインボイス(Invoice JP PINT等)か、預貯金口座の決済データを自動で保存し、帳簿に自動連携する仕組み(デジタルシームレス保存)の制度も設けられました。
要件は、国税庁長官が定める基準に適合するシステムで、訂正・削除の履歴が残るか訂正・削除ができない形で送受信・保存すること、データの金額を訂正・削除して帳簿に記録できないこと(または訂正・削除の事実を確認できること)、データと帳簿の関連を相互に確認できることです。
適用を受ける年分・事業年度の法定申告期限までに届出書を出しておくと、そのデータに関連する隠蔽・仮装行為への重加算税の10%加重が適用されません。なくなるのは10%の加重だけで、重加算税そのものは課されます。令和9年1月1日以後に法定申告期限が到来する国税から対象になります。
自動化できる範囲と人が確認する範囲|経理の効率化の線引き
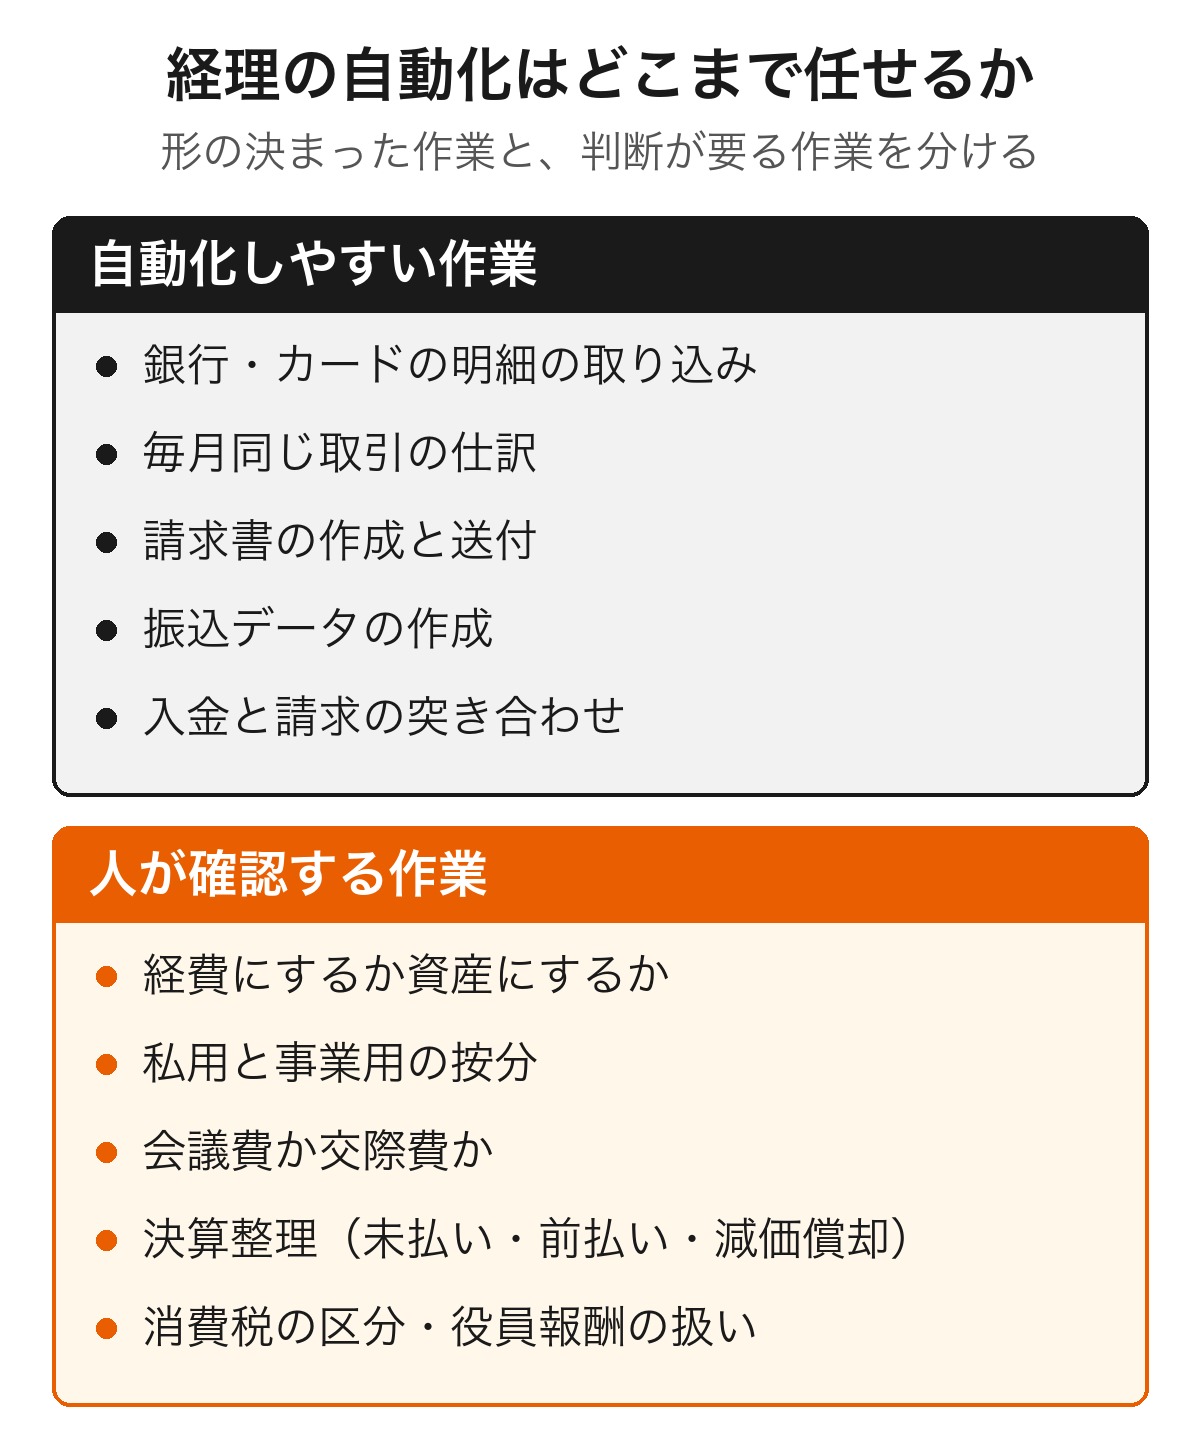
経理の自動化は、どこまで任せるかの線引きを先に決めておくと失敗しにくくなります。ここでは、自動化しやすい作業と、人が確認する作業を分けて見ていきます。
自動化しやすいのは形が決まった作業
自動化に向くのは、毎回同じ手順で、入力する情報の形が決まっている作業です。銀行やカードの明細の取り込み、毎月同じ取引先・同じ金額の仕訳、請求書の作成と送付、振込データの作成、入金と請求の突き合わせが当てはまります。
会計ソフトの連携で足りない部分は、エクセルのマクロやRPA(パソコンの定型操作を自動で行うソフト)で補う方法もあります。ただ、作る手間と手順が変わったときに直す手間がかかるため、取引の少ない会社では、まず会計ソフトの標準の機能で足りるかを確かめます。
AIによる自動仕訳や、紙の領収書の文字を読み取るAI-OCRを使えば、取引先名や金額の読み取り、勘定科目の候補の提示まで任せられます。AIツールの利用料をどの勘定科目で記帳するかは、次の記事で仕訳例とあわせて紹介しています。
 ChatGPTの勘定科目は?仕訳例と消費税の扱いを解説
判断が要る仕訳・決算整理・税務の判断は人が確認する
一方、同じ支払でも会社の事情で処理が変わる取引は、人が確認します。金額の大きい備品を一度に経費にするか資産として数年に分けるか、私用と事業用が混ざった支払をどう按分するか、飲食代を会議費と交際費のどちらにするかは、取引の中身を知らないと決められません。
決算整理(決算のときに、未払いや前払いの費用、減価償却を帳簿に反映させる作業)と、消費税の区分や役員報酬の扱いのような税務の判断も同じです。ソフトやAIの提案が合っているかを確かめ、最終的に決めるのは会社です。
決算整理から申告までを自社で進める場合の手順と期限は、こちらにまとめています。
 法人決算は自分でできる?確定申告の手順・期限とソフト
自動仕訳やAIに任せるときに決めておく確認の手順
自動化した部分も、確認の手順を決めておかないと誤りが積み上がります。月に1回、会計ソフトの預金残高と通帳やネットバンキングの残高が合っているかを確かめるだけでも、取り込み漏れや二重の取り込みに気づけます。
自動仕訳のルールは、取引先が変わったときや新しい種類の支払が出たときに見直します。判断に迷った取引はその月のうちに税理士に確認し、決算の直前にまとめて質問しないようにすると、年次の作業も軽くなります。
税務は、承認するだけ。
記帳から決算まで、AIが仕訳や税務の判断を進め、税理士が確認したうえで提案として届きます。事業者は、合っていれば承認ボタンを押すだけ。迷うところは、チャットとオンライン面談(1日30分)で税理士に何度でも相談できます。
無料で相談する経理の効率化についてよくある質問
- 経理の無駄な作業とは?
- 同じ数字を2回以上入力する作業、紙の書類が集まるのを待つ作業、同じ確認を複数の人がする作業が代表的です。通帳を見ながらの手入力は、銀行の明細を会計ソフトに連携すればなくせます。
- 効率化の5原則は?
- 業務の見直しでよく使われるのは、ECRS(排除・結合・入替え・簡素化)の4つの観点です。やめられないか、まとめられないか、入れ替えられないか、簡単にできないかの順に考えます。
- 経理業務の自動化の事例はありますか?
- 小さな会社で取り入れやすいのは、法人の口座とカードを会計ソフトに連携し、毎月同じ取引に勘定科目のルールを登録して、月1回の残高確認だけを人が行う流れです。請求書をデータで受け取って保存すると、紙の整理も減ります。
- RPAに向かない業務は?
- 手順が毎回変わる作業や、取引の中身を見て判断する作業です。経費か資産かの判断、按分、決算整理、税務の判断は、RPAで自動化するより人が確認する部分として残します。
- 経理の効率化は何から始めればいいですか?
- 1か月分の作業と時間を書き出してから、銀行口座とカードの明細を会計ソフトに連携するところから始めます。入力の量が減ると、書類のデータ化や外注も進めやすくなります。
- エクセルだけで経理を効率化できますか?
- 索引簿や集計表には使えますが、明細の自動取り込みや仕訳のルール化は会計ソフトのほうが向いています。エクセルで帳簿をつけている場合は、転記の回数を減らすことから考えます。
まとめ
経理の効率化は、日次・月次・年次の作業を書き出し、時間を食っている作業を見つけるところから始めます。手をつける順番は、明細の連携、書類のデータ化、経費精算のルール、支払と納付のまとめ、外注の5つです。
電子で受け取った請求書はデータのまま保存し、紙を捨てるならスキャナ保存の要件を満たします。1万円未満の経費の少額特例や源泉所得税の納期の特例のように、制度の側で手間を減らせるものもあります。
自動化に任せるのは形の決まった作業までにし、判断が要る仕訳・決算整理・税務の判断は人が確認します。月1回の残高確認と、迷った取引をその月のうちに確かめる習慣が、効率化を長続きさせます。
気づいたら、税務が終わっている。
不安は、税理士に相談し放題。お金は、年10万円(税抜)。手間は、承認するだけ。申告書の作成・提出は事業者ご自身で行い、提出前に税理士がチェックします。年10万円(税抜)、翌期も継続する前提のご契約(自動更新)で、freeeの利用料は別途かかります。法人は役員のみの会社が対象です。アプリは株式会社CFOneが提供し、記帳・決算・税務相談はCFOne会計事務所の税理士が担当します。
無料で相談する本記事は一般的な情報提供を目的としたものであり、個別の税務・会計上の判断を保証するものではありません。制度・税率・控除額・期限等は改正される場合があります。実際のお手続きや判断にあたっては、最新の情報を国税庁等の公式サイトでご確認のうえ、必要に応じて税理士や所轄の税務署にご相談ください。