
法人税の申告期限は、事業年度終了の日の翌日から2か月以内です。3月31日が決算日なら5月31日が期限で、申告書を出すだけでなく、法人税の納付も同じ日までに済ませる必要があります。
申告期限は定款の定めがあれば1か月延ばせますが、納付期限は延びず、延ばした期間には利子税がかかります。期限に間に合わなかったときも、1日でも早く申告書を出すほど負担は軽くなります。
この記事では、決算月ごとの期限、地方税と消費税の期限、延長の特例の要件、期限が土日に当たる場合、間に合わないときの期限後申告と加算税、中間申告の要否までを、小さな会社が自社の日付を決められるように整理します。
税務は、承認するだけ。
CFOne(シフォン)は、AIと税理士でつくるAIネイティブな会計事務所です。事業者がやるのは、承認するだけ。記帳から決算まで、AIが仕訳や税務の判断を進め、税理士が確認したうえで提案として届きます。事業者は、合っていれば承認ボタンを押すだけ。迷うところは、チャットとオンライン面談(1日30分)で税理士に何度でも相談できます。
無料で相談する
木村 優太CFOne会計事務所 代表税理士
前職を含め累計300社以上の申告を手がけてきた税理士です。freee導入実績全国1位の会計事務所で実務経験を積み、2025年7月に「freee Master of the Year」を受賞しました。CFOne会計事務所の代表税理士として、本記事の内容を監修しています。
監修者の詳細を見る法人税の申告期限は事業年度終了の日の翌日から2か月以内
まずは、法人税の申告期限が法律でどう決まっているかと、決算月ごとの具体的な日付を確認します。ここでは、申告と納付の関係、決算月別の期限、期限が休日に当たる場合を順に見ていきます。
申告書の提出と納付の期限は同じ日
法人税法74条1項は、会社が各事業年度終了の日の翌日から2か月以内に、確定した決算に基づいて申告書を税務署長に出さなければならないと定めています。確定した決算とは、株主総会などで承認を受けた決算のことです。
納付の期限も同じ日です。同法77条は、申告書に記載した法人税を申告書の提出期限までに納付しなければならないとしています。申告書だけ先に出して、納付を後回しにすることはできません。
国税である地方法人税も、地方法人税法19条により同じく翌日から2か月以内に、法人税とあわせて税務署へ申告します。
決算月別の法人税の申告期限と納付期限
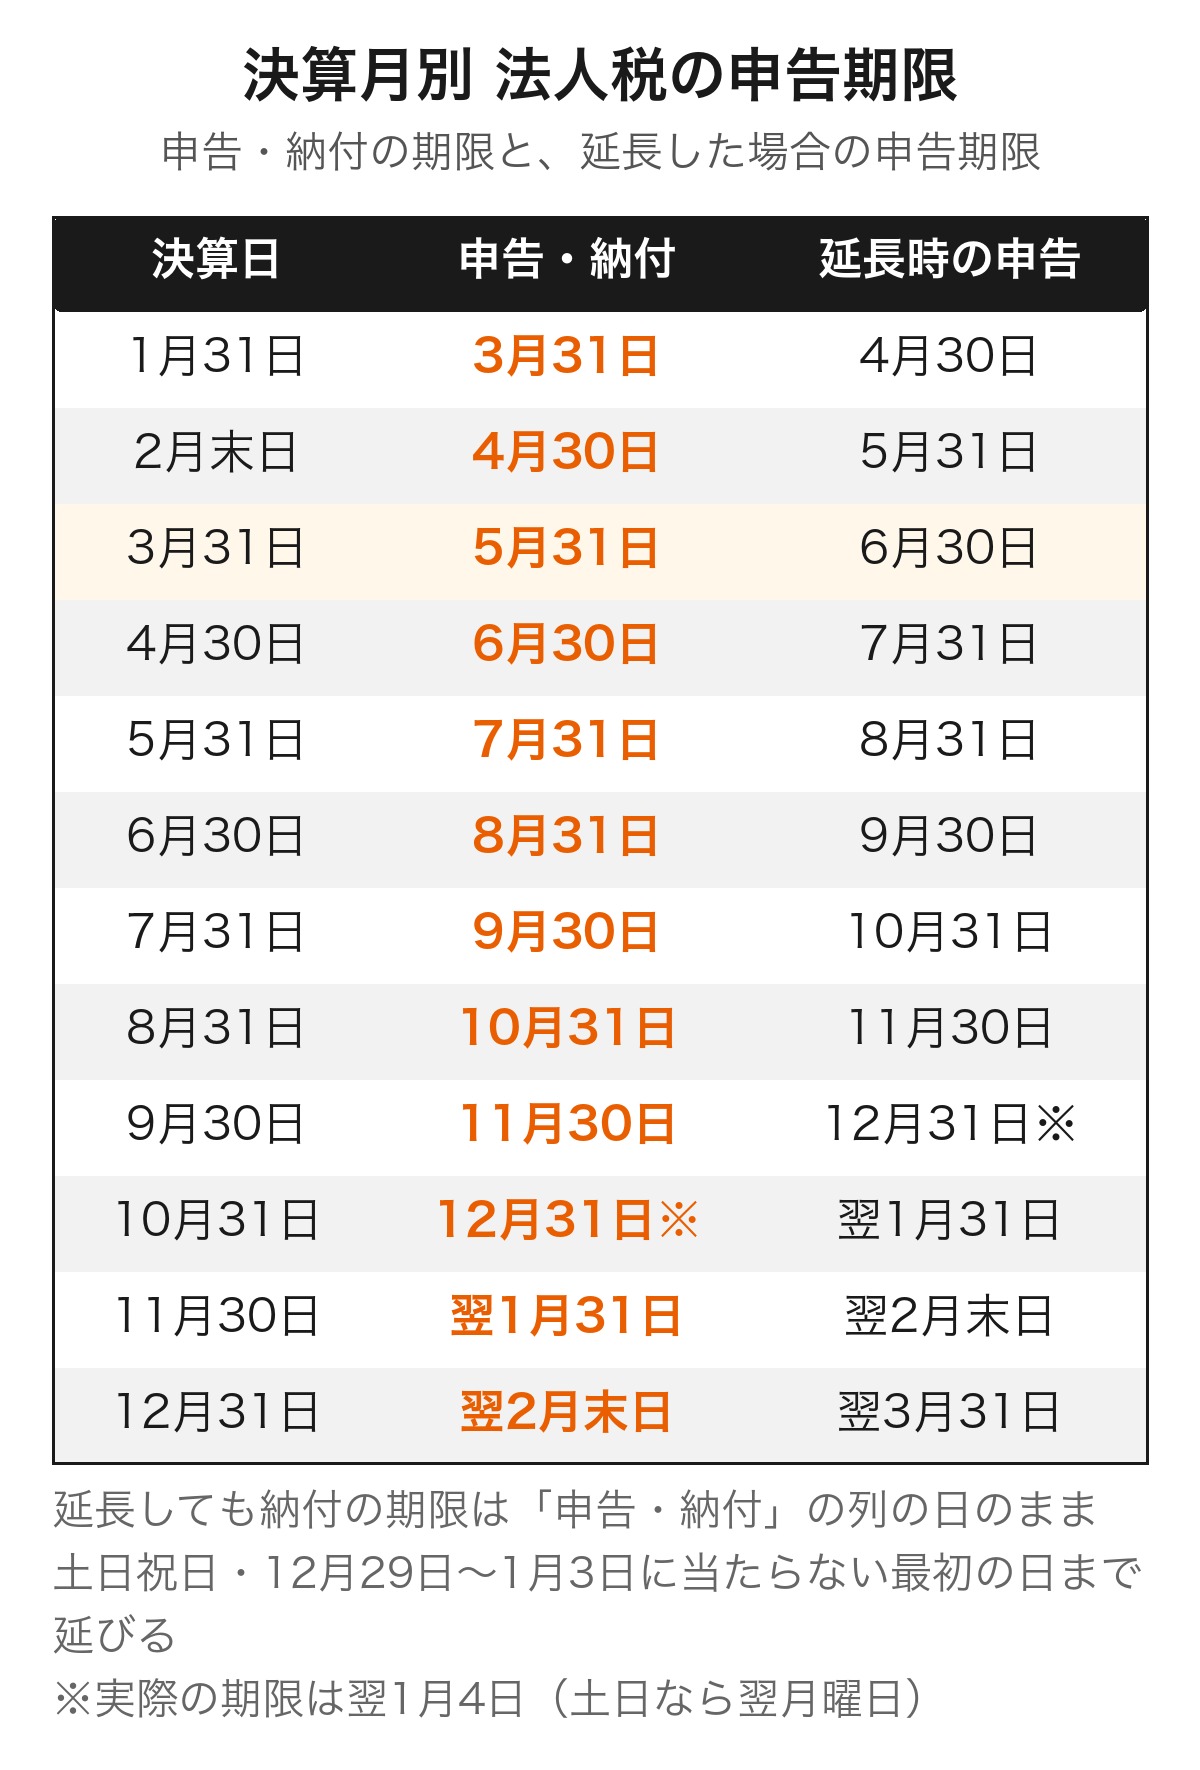
期限の日付は、決算日の翌日から数えて2か月後の応当日の前日です(国税通則法10条1項)。月末決算なら、決算月の2か月後の月末が期限と覚えておけば足ります。
| 決算月(事業年度終了の日) | 申告・納付の期限 | 延長の特例を受けた場合の申告期限 |
|---|---|---|
| 1月31日 | 3月31日 | 4月30日 |
| 2月末日 | 4月30日 | 5月31日 |
| 3月31日 | 5月31日 | 6月30日 |
| 4月30日 | 6月30日 | 7月31日 |
| 5月31日 | 7月31日 | 8月31日 |
| 6月30日 | 8月31日 | 9月30日 |
| 7月31日 | 9月30日 | 10月31日 |
| 8月31日 | 10月31日 | 11月30日 |
| 9月30日 | 11月30日 | 12月31日※ |
| 10月31日 | 12月31日※ | 翌年1月31日 |
| 11月30日 | 翌年1月31日 | 翌年2月末日 |
| 12月31日 | 翌年2月末日 | 翌年3月31日 |
※法人税法74条1項・75条の2第1項、国税通則法10条をもとに作成(2026年10月30日時点)。延長の特例は1か月延長の場合で、延長しても納付期限は「申告・納付の期限」の列の日のままです。期限が土日祝日や12月29日〜1月3日に当たるときは、これらの日に当たらない最初の日が期限です。※の12月31日はこれに当たるため、実際の期限は翌年1月4日(土日なら翌月曜日)です。
決算月を変えると、この2か月が1年のどこに来るかも変わります。繁忙期と重ならない決算月の選び方は、次の記事で整理しています。
 決算月の決め方|会社設立時はいつがいい?多い月と変更手続き
期限が土日祝日・年末年始なら後ろに延びる
国税の申告や納付の期限が土曜日・日曜日・祝日や12月29日〜1月3日に当たるときは、これらの日に当たらない最初の日が期限になります(国税通則法10条2項、国税通則法施行令2条2項)。地方税にも同じ定めがあります(地方税法20条の5第2項)。
たとえば3月決算の会社は、令和7年は5月31日が土曜日だったため令和7年6月2日(月)が期限でした。令和8年は5月31日が日曜日なので、6月1日(月)が期限です。
ぎりぎりの日付で納付まで済ませる前提で予定を組むと、銀行やe-Taxの手続きで手間取ったときに遅れが出ます。期限の数日前に終わらせる日程にしておくと安心です。
地方税・消費税の申告期限は法人税とほぼ同じ日
決算のあとに出す申告書は、法人税だけではありません。ここでは、法人住民税・法人事業税と消費税の申告期限を確認し、3つの税の期限がどうそろうのかを見ていきます。
法人住民税と法人事業税は都道府県・市町村へ2か月以内
法人住民税は、法人税の申告書を出す義務がある会社が、法人税の申告書の提出期限までに申告して納めます。都道府県分は地方税法53条1項、市町村分は同法321条の8第1項に定めがあり、事務所のある都道府県と市町村の両方に出します。
法人事業税は、同法72条の25第1項により、事業年度終了の日から2か月以内に、事務所のある都道府県へ申告して納めます。どちらも、法人税と同じ日が期限になると考えてかまいません。
東京都主税局の「法人事業税・法人都民税」によると、23区内の法人は市町村民税に当たる分もあわせて都民税として都税事務所に申告します。23区外の市町村にある法人は、都税事務所と市役所・町村役場の両方に出します。
消費税は課税事業者だけが課税期間の末日の翌日から2か月以内
消費税の確定申告は、消費税法45条1項により、課税事業者が課税期間の末日の翌日から2か月以内に行います。法人の課税期間は原則として事業年度なので、期限は法人税と同じ日です。
納税義務が免除されている免税事業者は、消費税の確定申告の対象から外れます。ただし、インボイス(適格請求書)の発行事業者として登録している会社は、売上が少なくても課税事業者として申告が必要です。
| 申告する税 | 提出先 | 期限(延長の特例なし) | 根拠 |
|---|---|---|---|
| 法人税・地方法人税 | 税務署 | 事業年度終了の日の翌日から2か月以内 | 法人税法74条1項・地方法人税法19条1項 |
| 法人住民税(都道府県分) | 都道府県(23区は都税事務所) | 法人税の申告書の提出期限まで | 地方税法53条1項 |
| 法人住民税(市町村分) | 市町村(23区は都税事務所にまとめて提出) | 法人税の申告書の提出期限まで | 地方税法321条の8第1項 |
| 法人事業税 | 都道府県 | 事業年度終了の日から2か月以内 | 地方税法72条の25第1項 |
| 消費税・地方消費税(課税事業者のみ) | 税務署 | 課税期間の末日の翌日から2か月以内 | 消費税法45条1項 |
※各法令(e-Gov法令検索)と東京都主税局「法人事業税・法人都民税」から作成(2026年10月30日時点)。申告書をそろえる順番や、決算整理から納付までの手順は、次の記事で順を追ってまとめています。
 法人決算は自分でできる?確定申告の手順・期限とソフト
法人税の申告期限を延長する特例(3ヶ月・4ヶ月)
決算の承認が2か月以内に間に合わない会社のために、法人税の申告期限を延ばす特例があります。ここでは、1か月延長の要件と手続き、延長しても変わらない納付期限、消費税と地方税の扱い、さらに長い延長を確認します。
定款の定めがあれば申請で1か月延長できる
法人税法75条の2第1項は、定款などの定めや特別の事情によって、事業年度終了の日の翌日から2か月以内に決算の定時総会が招集されない常況にある会社について、申請により申告期限を1か月延長できるとしています。3月決算なら期限は6月30日になり、事業年度終了の日から3か月で申告すればよいことになります。
国税庁の「C1-17 定款の定め等による申告期限の延長の特例の申請」によると、申請書は最初に適用を受けようとする事業年度終了の日までに所轄税務署へ出し、定款を理由とする場合はその写しを添付します。決算日を過ぎてからでは、その期には使えません。
申請後、事業年度終了の日の翌日から15日以内に延長か却下の処分がなければ、1か月延長されたものとみなされます。一度認められると以後の各事業年度も延長が続き、やめるときは届出書を出します(同条7項)。
延長しても納付期限は延びず利子税がかかる
延びるのは申告書の提出期限だけです。法人税法75条の2第8項が準用する75条7項により、事業年度終了の日の翌日以後2か月を経過した日から延長後の期限までの日数に応じて、利子税を法人税にあわせて納めます。
利子税の割合は、国税庁の「延滞税の割合」に載っている利子税特例基準割合で、令和8年1月1日から12月31日までは年1.3%です。この負担を避けたい会社は、本来の期限までに見込みの税額を先に納める見込納付を行います。
延長は決算の承認が遅れる会社のための制度で、作業の遅れを吸収するためのものではありません。毎年ぎりぎりになって期限を延ばしたいと感じているなら、記帳と決算の進め方そのものを見直す時期かもしれません。そうした場合は、CFOneにご相談ください。
消費税と地方税の延長は別の手続きが要る
法人税の延長を受けても、消費税の期限は自動では延びません。国税庁の「No.6610 法人に係る消費税の確定申告書の提出期限について」のとおり、法人税の延長の特例を受ける会社が「消費税申告期限延長届出書」を出すと、消費税の期限も1か月延び、延びた期間には利子税がかかります(消費税法45条の2)。
No.6610は、事業年度終了の日が休日に当たる場合でも、その日までに届出書を出さなければ適用を受けられないと注意しています。法人税の延長を受けていない会社は、消費税の期限も延長されません。
地方税では、法人住民税の期限が法人税の申告書の提出期限と同じ日なので、法人税の延長に合わせて延びます。
ただし「申告書の提出期限の延長の処分等の届出書」が必要で、延長の処分に係る事業年度の終了の日から22日以内に都道府県知事へ届け出ます(地方税法53条61項、地方税法施行規則3条の3)。
法人事業税は、事務所のある都道府県知事(2つ以上の都道府県に事務所がある会社は主たる事務所の所在地の知事)の承認を受けて、事業年度終了の日から3か月以内に延ばします(地方税法72条の25第3項)。
承認の申請は、その事業年度の終了の日までに行います(地方税法施行令24条の4第2項)。東京都主税局は、延長した期間も延滞金の対象になると案内しています。
会計監査人を置く会社の延長と災害などによる延長
会計監査人を置き、定款の定めで3か月以内にも定時総会が招集されない常況にある会社は、4か月を超えない範囲で税務署長が指定する月数だけ延ばせます(法人税法75条の2第1項1号)。申告期限が事業年度終了の日から4か月以上先になるのはこの場合で、主に大きな会社が対象です。
災害その他やむを得ない理由で決算が確定しない場合は、事業年度終了の日の翌日から45日以内に申請すると、税務署長が期日を指定して延長します(同法75条)。地域ごとの大きな災害では、国税通則法11条により、理由がやんだ日から2か月以内に限って期限が延長されることもあります。
法人税の申告期限に間に合わない・過ぎたときの期限後申告
決算が終わらず期限を過ぎてしまっても、できることはあります。ここでは、期限後申告の意味と、遅れたときにかかる加算税・延滞税・延滞金、青色申告への影響を、遅れた日数と申告した時期に分けて確認します。
期限後申告とは|期限を過ぎても申告書は出せる
期限後申告とは、申告期限を過ぎてから申告書を出すことです。国税通則法18条は、期限内に申告すべきだった人も、税務署が税額を決める決定を受けるまでは申告書を出せると定め、この申告書を期限後申告書と呼んでいます。
間に合わないと分かった時点でやることは、まず申告書を仕上げて出し、同じ日に納付まで済ませることです。加算税の割合は申告した時期で変わり、延滞税は納付が遅れた日数で増えるため、待つ理由はありません。
無申告加算税の割合は申告した時期で変わる
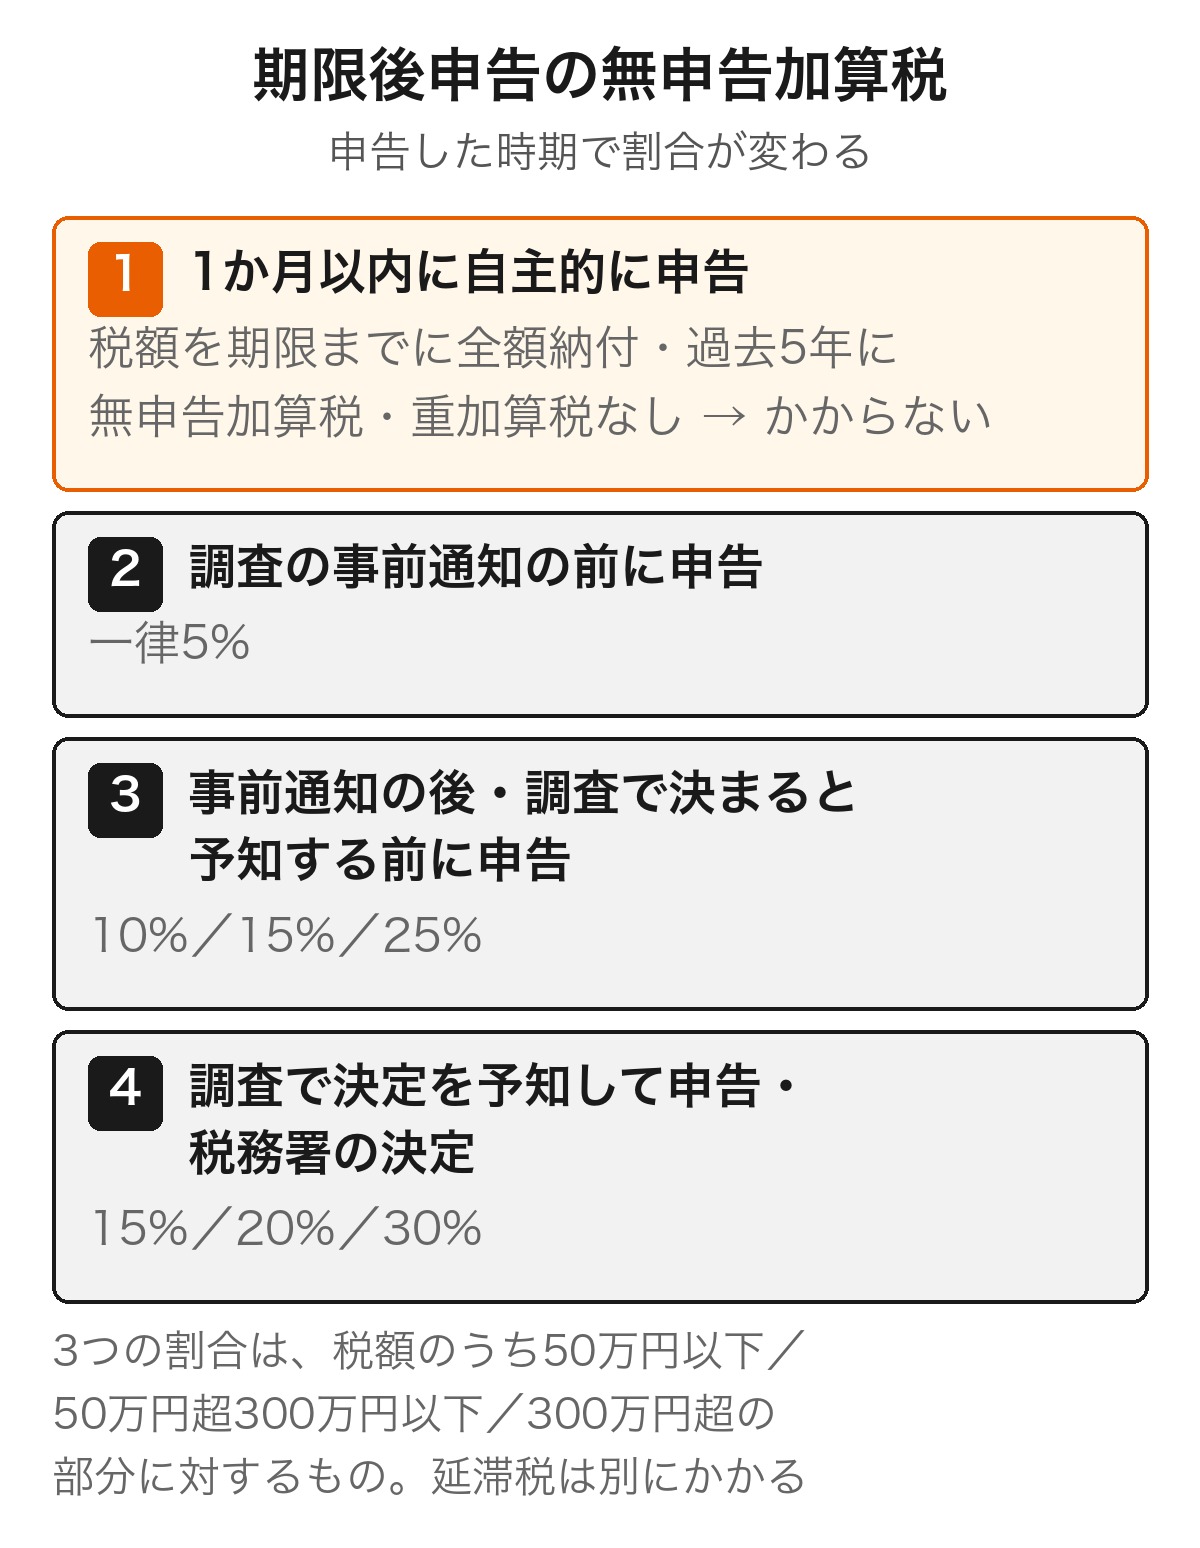
期限後申告をすると、国税通則法66条の無申告加算税がかかります。税務調査の事前通知を受ける前に、自分から期限後申告をした場合は一律5%です(同条8項)。
事前通知を受けた後でも、調査で決定を受けると予知する前に申告した場合は、納付すべき税額のうち50万円までの部分が10%、50万円を超え300万円までの部分が15%、300万円を超える部分が25%です(同条1項〜3項)。
調査で決定を受けると予知して申告した場合や、税務署の決定を受けた場合は、同じ区分で15%・20%・30%です。300万円を超える部分の段階は、令和6年1月1日以後に法定申告期限が到来する分から適用されています。
さらに、調査で決定を受けると予知して出した期限後申告や、税務署の決定のときは、上乗せがあります。
その申告や決定の日の前日から5年前の日までに同じ税目で無申告加算税か重加算税を課されたことがあると、10%が上乗せされます(同条6項1号)。この前歴に、調査で決定を受けると予知せずに出した期限後申告に対する無申告加算税は含みません。
その期の初日が属する年の前年・前々年に始まった課税期間の同じ税目で、無申告加算税(自主的な期限後申告で5%になったものを除く)か重加算税を課されていた場合も、10%が上乗せされます(同項2号)。
調査の事前通知より前に自主的に出した期限後申告には、この上乗せはかかりません。
一方、期限内に申告しなかったことに正当な理由があると認められる場合は、無申告加算税はかかりません(同条1項ただし書)。
1か月以内の申告で無申告加算税がかからない場合
期限内に申告する意思があったと認められる場合で、法定申告期限から1か月以内に自主的に申告したときは、無申告加算税はかかりません(国税通則法66条9項)。次の4つをすべて満たす必要があります。
- 調査があったことにより決定があるべきことを予知して出した申告ではない
- 法定申告期限から1か月を経過する日までに期限後申告書を出した
- 期限後申告書を出した日の前日から5年前の日までに、法人税で無申告加算税(期限後申告・決定によるもの)や重加算税を課されたことがなく、この不適用の扱いも受けていない
- 期限後申告で納める税額の全額を、法定納期限(本来の納付期限)までに納付していた
3と4は国税通則法施行令27条の2が定める要件です。4は、振替納税の依頼をしていた場合などの扱いも同条に定めがあります。申告書が間に合わなくても、見込みの税額を期限までに納めておくことが、加算税を避ける条件の1つになります。
この扱いを受けても、無申告加算税がかからなくなるだけで、地方税の期限や青色申告の扱いはそれぞれの定めに従います。納付が期限に間に合っていれば延滞税はかかりませんが、不足があればその分には延滞税がかかります。
納付が遅れた日数に応じて延滞税と延滞金がかかる
納付が遅れると、国税通則法60条の延滞税がかかります。国税庁の「No.9205 延滞税について」によると、令和8年中の割合は、納期限の翌日から2か月を経過する日までが年2.8%、それ以後が年9.1%です。
期限後申告では、申告書を出した日が納期限になります。延滞税は本来の法定納期限の翌日から数えて日数に応じてかかるので、1日遅れなら1日分です。申告と納付を同じ日に済ませれば、割合の高い年9.1%の期間に入らずに済みます。
地方税にも延滞金があり、法人住民税は地方税法64条(都道府県分)と326条(市町村分)、法人事業税は72条の45に定めがあります。法人事業税には不申告加算金もあります(同法72条の46)。
2事業年度続けて遅れると青色申告の承認が取り消される
申告書を提出期限までに出さなかったことは、法人税法127条1項4号で青色申告の承認の取消し事由に挙げられています。ただし、1回遅れただけで直ちに取り消されるわけではありません。
国税庁の「法人の青色申告の承認の取消しについて(事務運営指針)」では、2事業年度連続して期限内に申告書の提出がない場合に、2事業年度目以後の承認を取り消すとしています。
取り消されて影響が大きいのが赤字の繰越しです。国税庁の「No.5762 青色申告書を提出した事業年度の欠損金の繰越控除」のとおり、青色申告書を出した事業年度の欠損金は10年間繰り越せます。青色申告で受けられる特典の全体は、次の記事で一覧にしています。
 法人の青色申告のメリット|特典一覧と白色との違い
税理士が見つからない方へ
決算が終わらず申告期限が迫っている、期限を過ぎてしまったという場合も、まずはご相談ください。決算月を過ぎてからのご契約もお受けしています。ご契約後に会計データを確認し、申告期限に間に合わない(期限後申告になる)可能性がある場合は事前にお伝えします。期限内の申告をご希望の場合は、決算月までにご相談ください。
無料で相談する今期の決算と申告だけを税理士に頼む場合の料金の幅や、頼む時期と渡す資料は、次の記事にまとめています。
 税理士に決算のみ頼む費用相場|時期・渡す資料・顧問との違い
法人税の中間申告はいつ?申告期限と要否
事業年度の途中にも、法人税の申告期限が来る会社があります。ここでは、中間申告が必要になる条件と期限を、法人税と消費税に分けて確認します。設立したばかりの会社は、まず自社が対象かどうかを見てください。
中間申告が要るかは前期の法人税額で決まる
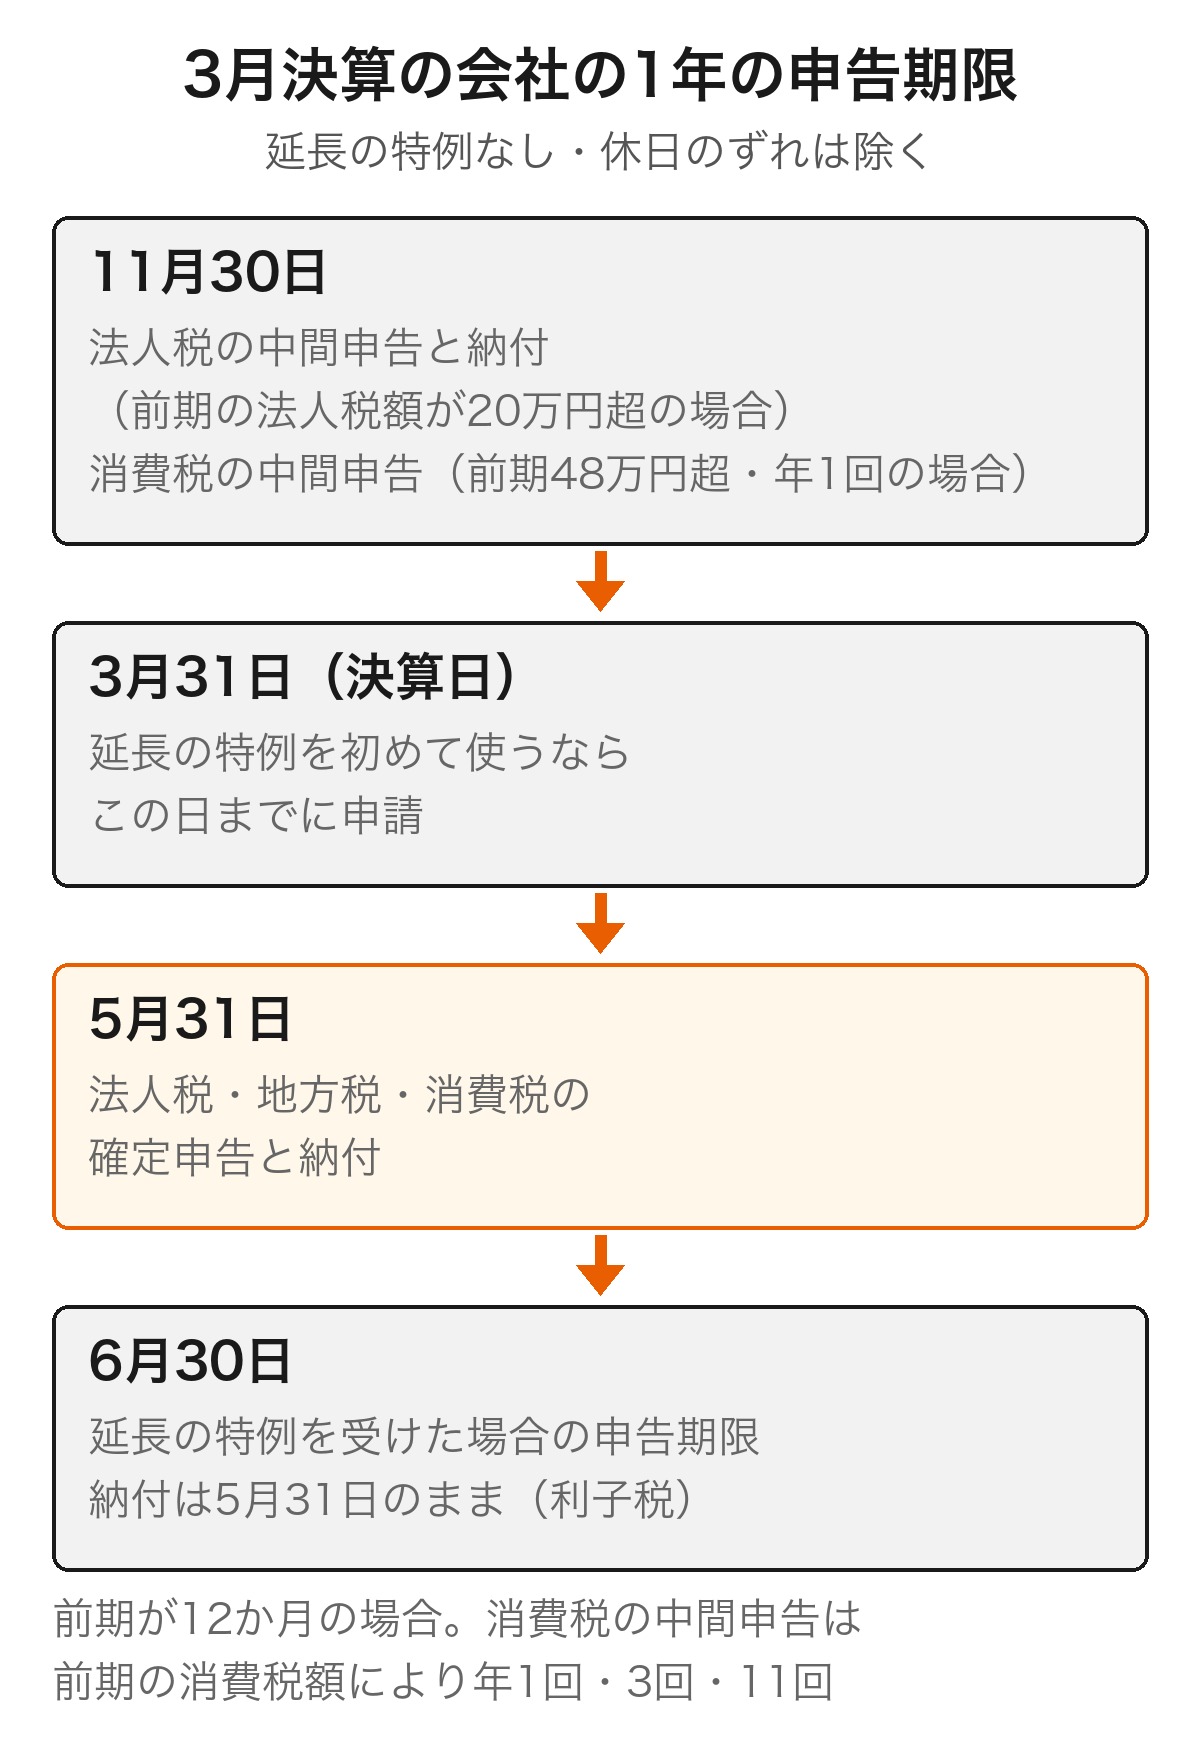
法人税法71条1項は、事業年度が6か月を超える会社に、事業年度開始の日以後6か月を経過した日から2か月以内の中間申告を求めています。3月決算なら、11月30日が期限です。
ただし、前期の法人税額を前期の月数で割って6を掛けた金額が10万円以下の場合や、その金額がない場合は不要です。前期が12か月なら、前期の法人税額が20万円以下で不要になります。設立後最初の事業年度も、合併で設立した場合を除いて対象外です。
中間申告は前期の実績で計算する方法のほか、6か月分を仮決算して計算する方法も選べます(同法72条)。設立1期目にほかに出す届出と期限は、次の記事で一覧にしています。
 会社設立後にやることリスト|提出書類と期限・社会保険
消費税の中間申告は前期の消費税額が48万円を超えると必要
国税庁の「No.6609 中間申告の方法」によると、消費税の中間申告が必要なのは、前事業年度の消費税の年税額(地方消費税を除く)が48万円を超える会社です。48万円以下なら原則不要で、任意で中間申告をすることもできます。
期限は、各中間申告の対象となる期間の末日の翌日から2か月以内です。前期の消費税額が多いほど回数が増え、48万円超400万円以下なら年1回になります。
法人税の申告期限についてよくある質問
ここでは、法人税の申告期限について検索されることの多い疑問に、本文の内容をもとに短く答えます。
- 令和7年の法人税の納付期限はいつですか?
- 決算月によって違い、事業年度終了の日の翌日から2か月以内です。3月決算の会社は、令和7年5月31日が土曜日だったため、令和7年6月2日(月)が申告と納付の期限でした。延長の特例を受けていても、納付期限は同じ日です。
- 法人税の納付が1日遅れた場合、どうなる?
- 1日分の延滞税がかかります。令和8年中の割合は年2.8%です。申告も遅れた場合は期限後申告となり、原則として無申告加算税がかかります。ただし、法定申告期限から1か月以内の自主的な申告で、税額の全額を法定納期限までに納めていて、過去5年以内に法人税で無申告加算税・重加算税を課されていなければかかりません。
- 法人税の期限後に申告をした場合、デメリットは何ですか?
- 無申告加算税(事前通知前の自主的な申告なら一律5%)と延滞税がかかり、地方税にも延滞金がかかります。2事業年度続けて期限内に申告しないと、青色申告の承認を取り消す扱いになっています。
- 「期限後申告」とはどういう意味ですか?
- 申告期限を過ぎてから申告書を出すことです。国税通則法18条により、税務署の決定を受けるまでは期限後でも申告書を出せます。
- 法人税の申告期限を延長した場合、提出期限はいつまでですか?
- 1か月延長なら、事業年度終了の日の翌日から3か月以内です。3月決算なら6月30日になります。会計監査人を置く会社などは、税務署長が指定する月数で延びることがあります。
- 法人税の申告期限が土日の場合はどうなりますか?
- 土曜日・日曜日・祝日や12月29日〜1月3日に当たるときは、これらの日に当たらない最初の日が期限になります(国税通則法10条2項)。
- 決算の期限を過ぎてしまったら、まず何をすればいいですか?
- 申告書をできるだけ早く仕上げて出し、同じ日に納付まで済ませます。法定申告期限から1か月以内の自主的な申告で、税額の全額を法定納期限までに納めていて、過去5年以内に法人税で無申告加算税・重加算税を課されていなければ、無申告加算税はかかりません。
まとめ
法人税の申告期限は事業年度終了の日の翌日から2か月以内で、納付も同じ日までです。法人住民税・法人事業税と課税事業者の消費税もほぼ同じ日が期限になり、期限が土日祝日や年末年始に当たれば、当たらない最初の日に延びます。
定款の定めがあれば申請で1か月延長できますが、申請は事業年度終了の日までで、延長しても納付期限は延びず利子税がかかります。消費税と法人住民税は届出、法人事業税は都道府県知事の承認が別に要ります。
間に合わないときは、1日でも早く期限後申告をして納付まで済ませます。1か月以内の自主的な申告で、税額を法定納期限までに全額納め、過去5年以内に無申告加算税・重加算税を課されていなければ無申告加算税はかかりません。2事業年度続けて遅れると、青色申告の承認を取り消す扱いになっています。
気づいたら、税務が終わっている。
不安は、税理士に相談し放題。お金は、年10万円(税抜)。手間は、承認するだけ。申告書の作成・提出は事業者ご自身で行い、提出前に税理士がチェックします。年10万円(税抜)、翌期も継続する前提のご契約(自動更新)で、freeeの利用料は別途かかります。法人は役員のみの会社が対象です。アプリは株式会社CFOneが提供し、記帳・決算・税務相談はCFOne会計事務所の税理士が担当します。
無料で相談する本記事は一般的な情報提供を目的としたものであり、個別の税務・会計上の判断を保証するものではありません。制度・税率・控除額・期限等は改正される場合があります。実際のお手続きや判断にあたっては、最新の情報を国税庁等の公式サイトでご確認のうえ、必要に応じて税理士や所轄の税務署にご相談ください。