
税理士の変更は、決算と申告を終えた直後に区切ると、前の税理士と新しい税理士の担当を分けやすくなります。進め方は、次の税理士を決めて契約し、今の税理士に解約を伝え、資料と電子申告の情報を引き継ぐ順です。
揉めずに終えるには、契約書の解約の定めを先に確かめ、預けた原本とe-Tax・eLTAXの番号を会社の手元に戻しておくことが要になります。
この記事では、変えるべきかの見極め方、時期の選び方、伝え方、引き継ぐ資料の一覧、税務代理権限証書の扱い、起きやすいトラブルまでをまとめます。
税務は、承認するだけ。
CFOne(シフォン)は、AIと税理士でつくるAIネイティブな会計事務所です。事業者がやるのは、承認するだけ。記帳から決算まで、AIが仕訳や税務の判断を進め、税理士が確認したうえで提案として届きます。事業者は、合っていれば承認ボタンを押すだけ。迷うところは、チャットとオンライン面談(1日30分)で税理士に何度でも相談できます。
無料で相談する
木村 優太CFOne会計事務所 代表税理士
前職を含め累計300社以上の申告を手がけてきた税理士です。freee導入実績全国1位の会計事務所で実務経験を積み、2025年7月に「freee Master of the Year」を受賞しました。CFOne会計事務所の代表税理士として、本記事の内容を監修しています。
監修者の詳細を見る税理士を変更する理由と、変えないほうがいい場合
税理士を変えるかどうかは、不満の中身と、話し合いで解決できるかで決まります。ここでは、変更のきっかけになりやすい不満と、変える前に今の事務所と話したいケース、変更のデメリットを整理します。
変更を考えるきっかけになりやすい4つの不満
変更を考えるきっかけは、次の4つに分けると整理しやすくなります。どれに当てはまるかで、次の税理士に確かめることも変わります。
- レスポンス:質問への返事が遅く、いつまでに返ってくるかが決まっていない
- 提案:役員報酬や決算の前に、税金がどう変わるかの話が出てこない
- 料金:顧問料に何が含まれているかが分からず、業務の量と見合っていると思えない
- 会計ソフト:使いたいクラウド会計に事務所が対応していない
4つのうち、提案と会計ソフトの不満は事務所の方針に関わるため、担当者が替わっても残る場合があります。料金の不満は、何にいくら払っているかを業務ごとに並べてみると、変えるべきかどうかがはっきりします。
顧問料が業務の量に見合わないと感じているなら、乗り換え先の候補としてCFOneも比べてみてください。
変更の前に今の事務所と話し合いたいケース
不満が担当者との相性や返事の遅さだけなら、事務所に担当の交代や返答の期限を相談するほうが早く片づくことがあります。税理士を変えると、会社のこれまでの経緯を一から伝え直す手間がかかるためです。
料金への不満も、記帳を自社に移す、面談の回数を減らすといった業務範囲の見直しで下がる場合があります。反対に、提案の不足や会計ソフトへの対応は事務所の方針に関わるため、話し合いでは変わりにくい不満です。
税務調査の連絡を受けている最中や、決算月から申告期限までの間は、不満が大きくてもすぐには動かないほうが無難です。理由と時期の決め方は、次の章で説明します。
税理士を変えるデメリットも知っておく
変更のデメリットは、主に手間と費用です。次の税理士を探して面談し、資料をそろえて渡すまでの時間を、決算の準備とは別に確保する必要があります。
費用の面では、切り替える月によって前後の事務所の顧問料が重なったり、新しい事務所が初年度に過去の帳簿を確かめる作業を別料金にしたりすることがあります。見積もりの段階で、初年度だけかかる費用がないかを聞いておきましょう。
また、新しい税理士は過去の処理の経緯を知りません。前期までの申告書と、前の税理士と話し合って決めた処理のメモを渡せるかどうかで、初年度の確認の手間が変わります。
税理士変更のベストなタイミング|決算・申告の後と期の途中
税理士を変える時期は、申告の担当をどこで区切るかで決まります。ここでは、区切りやすい時期と、事業年度の途中で変えるときの注意点、避けたい時期を順に見ていきます。
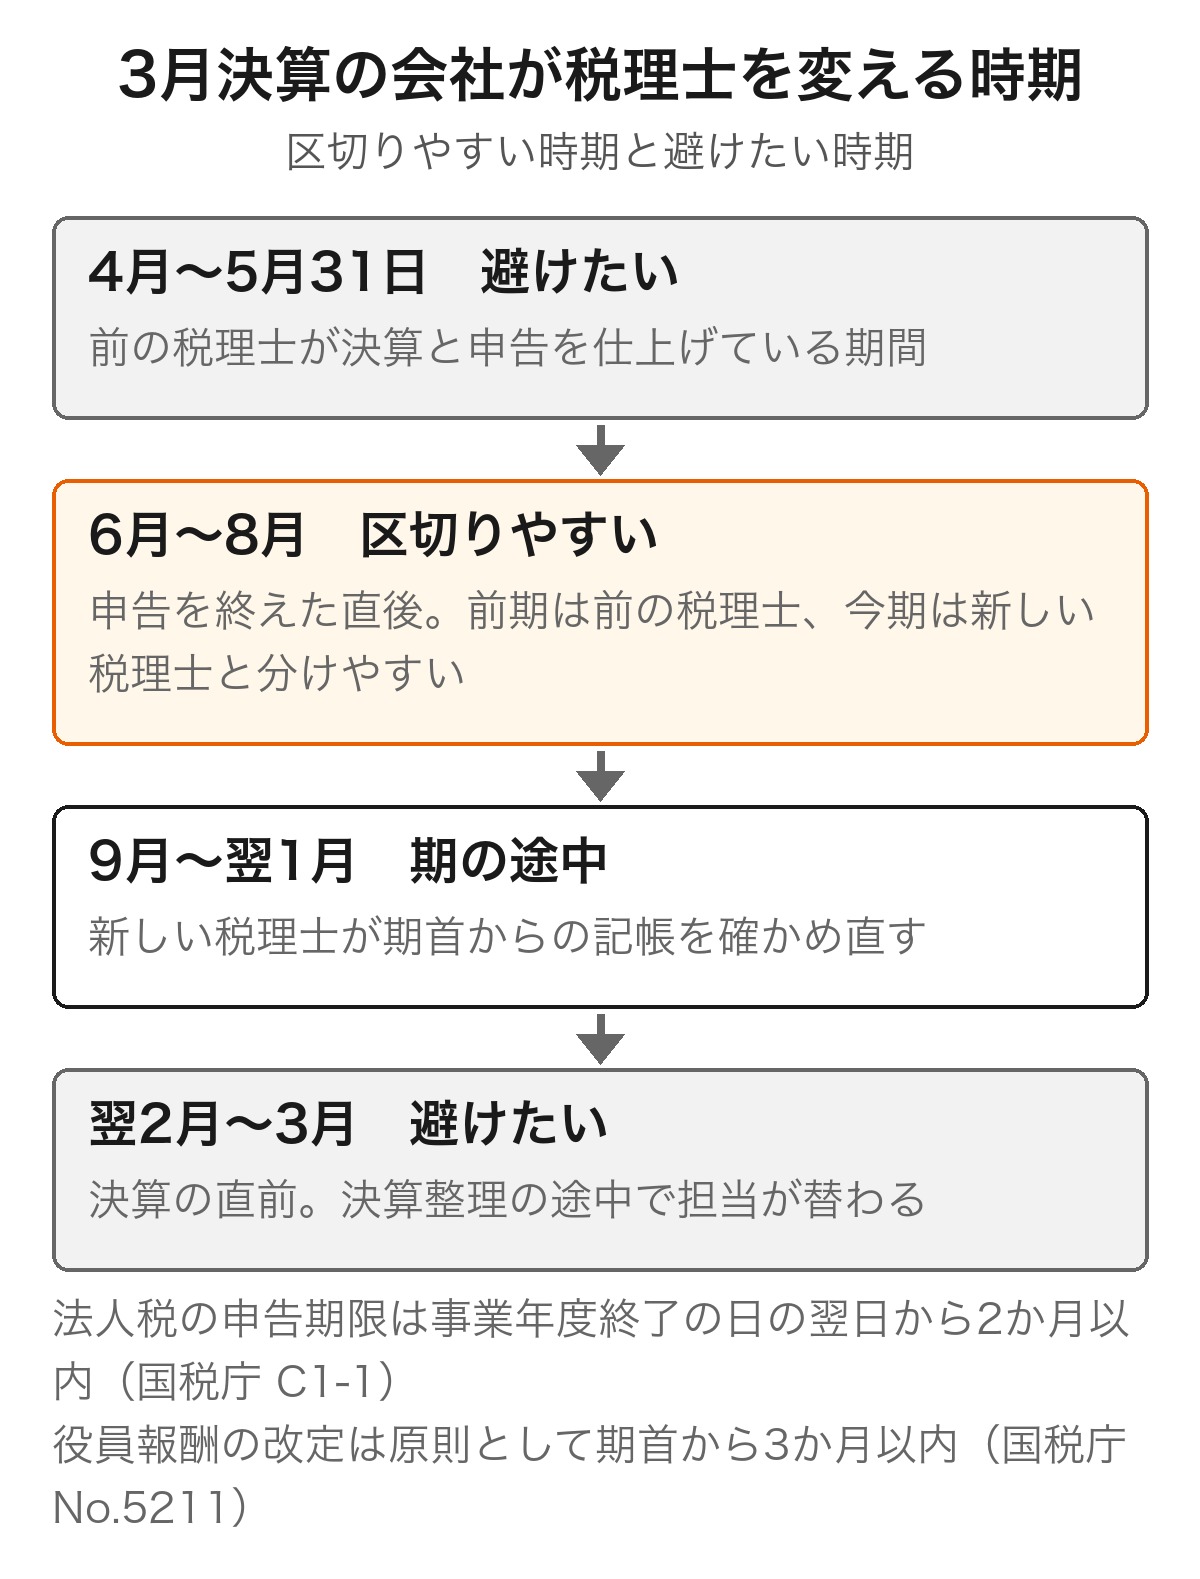
区切りがよいのは申告を終えた直後
最も区切りやすいのは、前の税理士が決算と申告を終えた直後です。前期の申告までは前の税理士、今期の記帳からは新しい税理士と担当がはっきり分かれ、引き継ぐ資料も前期の申告書一式でそろいます。
法人税の確定申告書の提出期限は、原則として事業年度終了の日の翌日から2か月以内です(国税庁 C1-1 法人税、地方法人税及び防衛特別法人税の申告)。3月決算なら5月末が期限なので、6月から8月ごろに切り替えると、次の決算まで時間を取れます。
決算月そのものを見直したい場合は、税理士を変える時期とあわせて考えると手続きをまとめられます。決算月の決め方と変更の手続きは、以下の記事で解説しています。
 決算月の決め方|会社設立時はいつがいい?多い月と変更手続き
事業年度の途中で変えるときの注意点
不満が大きく、決算を待てない場合は、事業年度の途中でも変えられます。その場合、新しい税理士は期首から変更までの記帳を確かめ直すことになるため、会計データを早めに渡せるようにしておきましょう。
期の途中で特に気をつけたいのが役員報酬です。役員報酬(定期同額給与)を改定できるのは、原則として会計期間開始の日から3か月以内。それ以降は臨時改定事由・業績悪化改定事由に当たる場合を除いて改定できません(国税庁 No.5211 役員に対する給与)。
期首から3か月以内に切り替える場合は、改定の判断を前後どちらの税理士と相談するかを決めておくと、相談の空白を防げます。決算月ごとの改定期限は、以下の記事で一覧にしています。
 役員報酬の変更タイミングは?決算月別の期限を解説
期の途中で相談先が途切れるのが不安な場合は、CFOneに相談するのも一つの方法です。
避けたいのは決算前後と税務調査の最中
避けたいのは、決算月の前後から申告期限までの時期です。決算整理と申告書の作成が進んでいる最中に担当が替わると、どこまでを誰が作ったのかが曖昧になり、確認のやり直しが起きやすくなります。
税務調査の連絡を受けている最中も、終わるまでは今の税理士に任せるほうが無難です。どうしても調査の途中で変える場合の扱いは、後半のトラブルの章で説明します。
次の税理士選びから解約まで|税理士を変更する手順
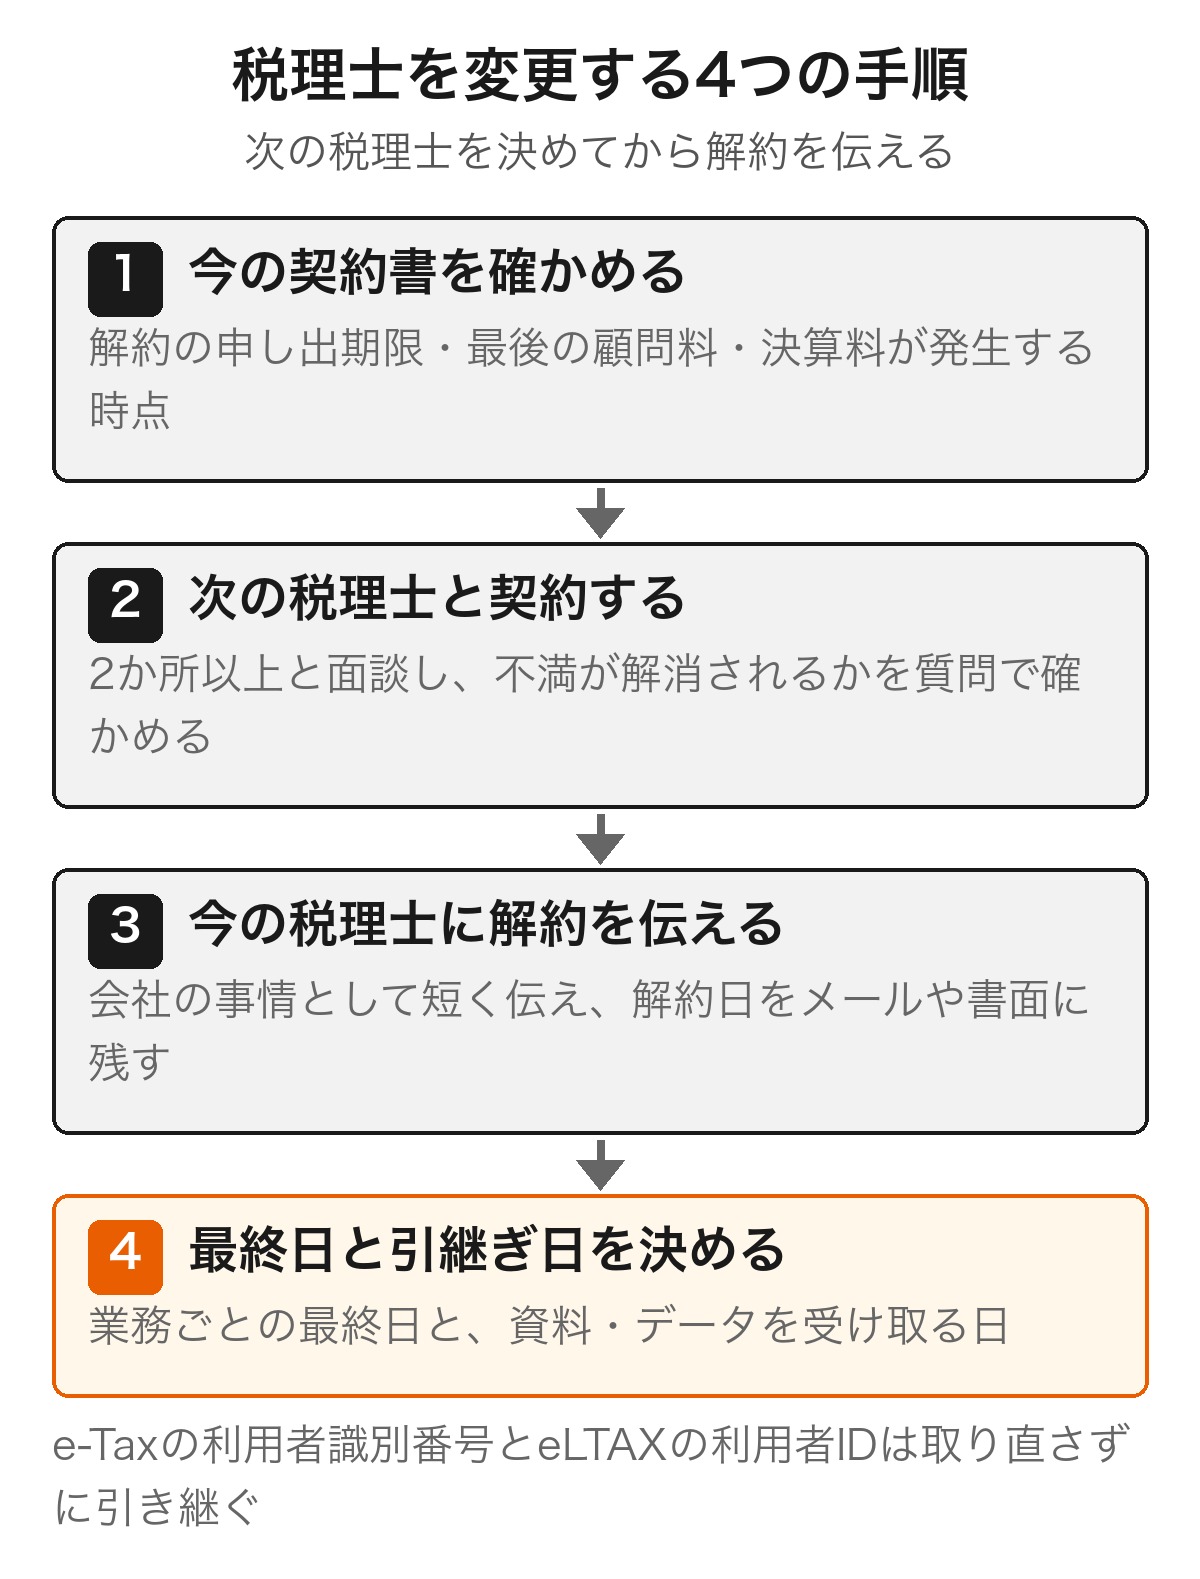
税理士の変更は、次の税理士を決めてから今の税理士に伝える順で進めます。先に解約を伝えると、次が決まるまで相談先のない期間ができるためです。ここでは、手順を4つに分けて説明します。
手順1 今の契約書で解約の定めを確かめる
最初に今の顧問契約書を出して、解約の申し出を何か月前までに行うか、最後の顧問料をどの月まで払うか、決算料がどの時点で発生するかを確かめます。この3点で、切り替えられる最も早い月が決まります。
契約書に定めがない場合は、民法の委任の規定が基本になります。民法651条1項は、委任は各当事者がいつでも解除できると定めています。一方で651条2項は、相手方に不利な時期に解除したときは、やむを得ない事由がある場合を除いて損害を賠償しなければならないと定めています。
手順2 次の税理士を決めて契約する
次の税理士は、2か所以上と面談して比べると、料金と対応の違いが見えます。面談では、今回の不満がその事務所で解消されるかを、次のような具体的な質問で確かめましょう。
- 質問への返答はいつまでに、どの手段で返ってくるか
- 顧問料に含まれる業務と、別料金になる業務は何か
- 使っている会計ソフトに対応しているか
- 引継ぎの初年度だけかかる費用はあるか
- いつから担当でき、前期の資料をいつまでに渡せばよいか
税理士と税理士法人は、必ず事務所所在地を管轄する税理士会に所属し、日本税理士会連合会に登録されています。相手が税理士として登録されているかは、日本税理士会連合会の税理士情報検索サイトで確かめられます。
会社を設立して間もなく、どこまでを税理士に頼むかから考え直したい場合は、以下の記事で費用の内訳と頼まない選択肢を整理しています。
 会社設立に税理士は必要?費用の内訳と頼まない選択
手順3 今の税理士に解約を伝える
次の税理士との契約が決まったら、今の税理士に解約を伝えます。不満を並べるよりも、会社の事情として短く伝えるほうが角が立たず、その後の引継ぎにも協力してもらいやすくなります。
連絡はまず電話や面談で伝え、そのうえで解約日と最後に担当してもらう業務をメールや書面で残すと、言った・言わないの行き違いを防げます。長くお世話になった税理士には、これまでのお礼を添えると話が進みやすくなります。
断り方として避けたいのは、感情的な批判や、次の事務所の料金と比べる話です。引継ぎでは資料を出してもらう必要があるため、最後まで協力をお願いできる関係を保っておきましょう。
手順4 業務の最終日と引継ぎの日を決める
解約を伝えたら、前の税理士がどの業務までを担当するかを具体的に決めます。「前期の申告まで」「○月分の記帳まで」「年末調整は担当しない」のように業務ごとに最終日を決めると、担当の空白も二重払いも起きません。
あわせて、資料を受け取る日と方法を決めておきます。会計データはソフトの形式で、紙の原本は返却日を決めて受け取り、新しい税理士にいつ渡すかまで逆算しておくと、次の決算に間に合わせやすくなります。
税理士が見つからない方へ
CFOneは、年度の途中からでもご契約いただけます。決算月を過ぎてからのご契約もお受けしています。ご契約後に会計データを確認し、申告期限に間に合わない(期限後申告になる)可能性がある場合は事前にお伝えします。期限内の申告をご希望の場合は、決算月までにご相談ください。
無料で相談する引き継ぐ資料の一覧|税理士の変更で手元に戻すもの
引継ぎの資料は、税理士どうしで自動的に受け渡されるとは限りません。ここでは、会社が前の税理士から受け取って新しい税理士に渡す資料を、会計・決算の資料と届出の控えに分けて一覧にします。
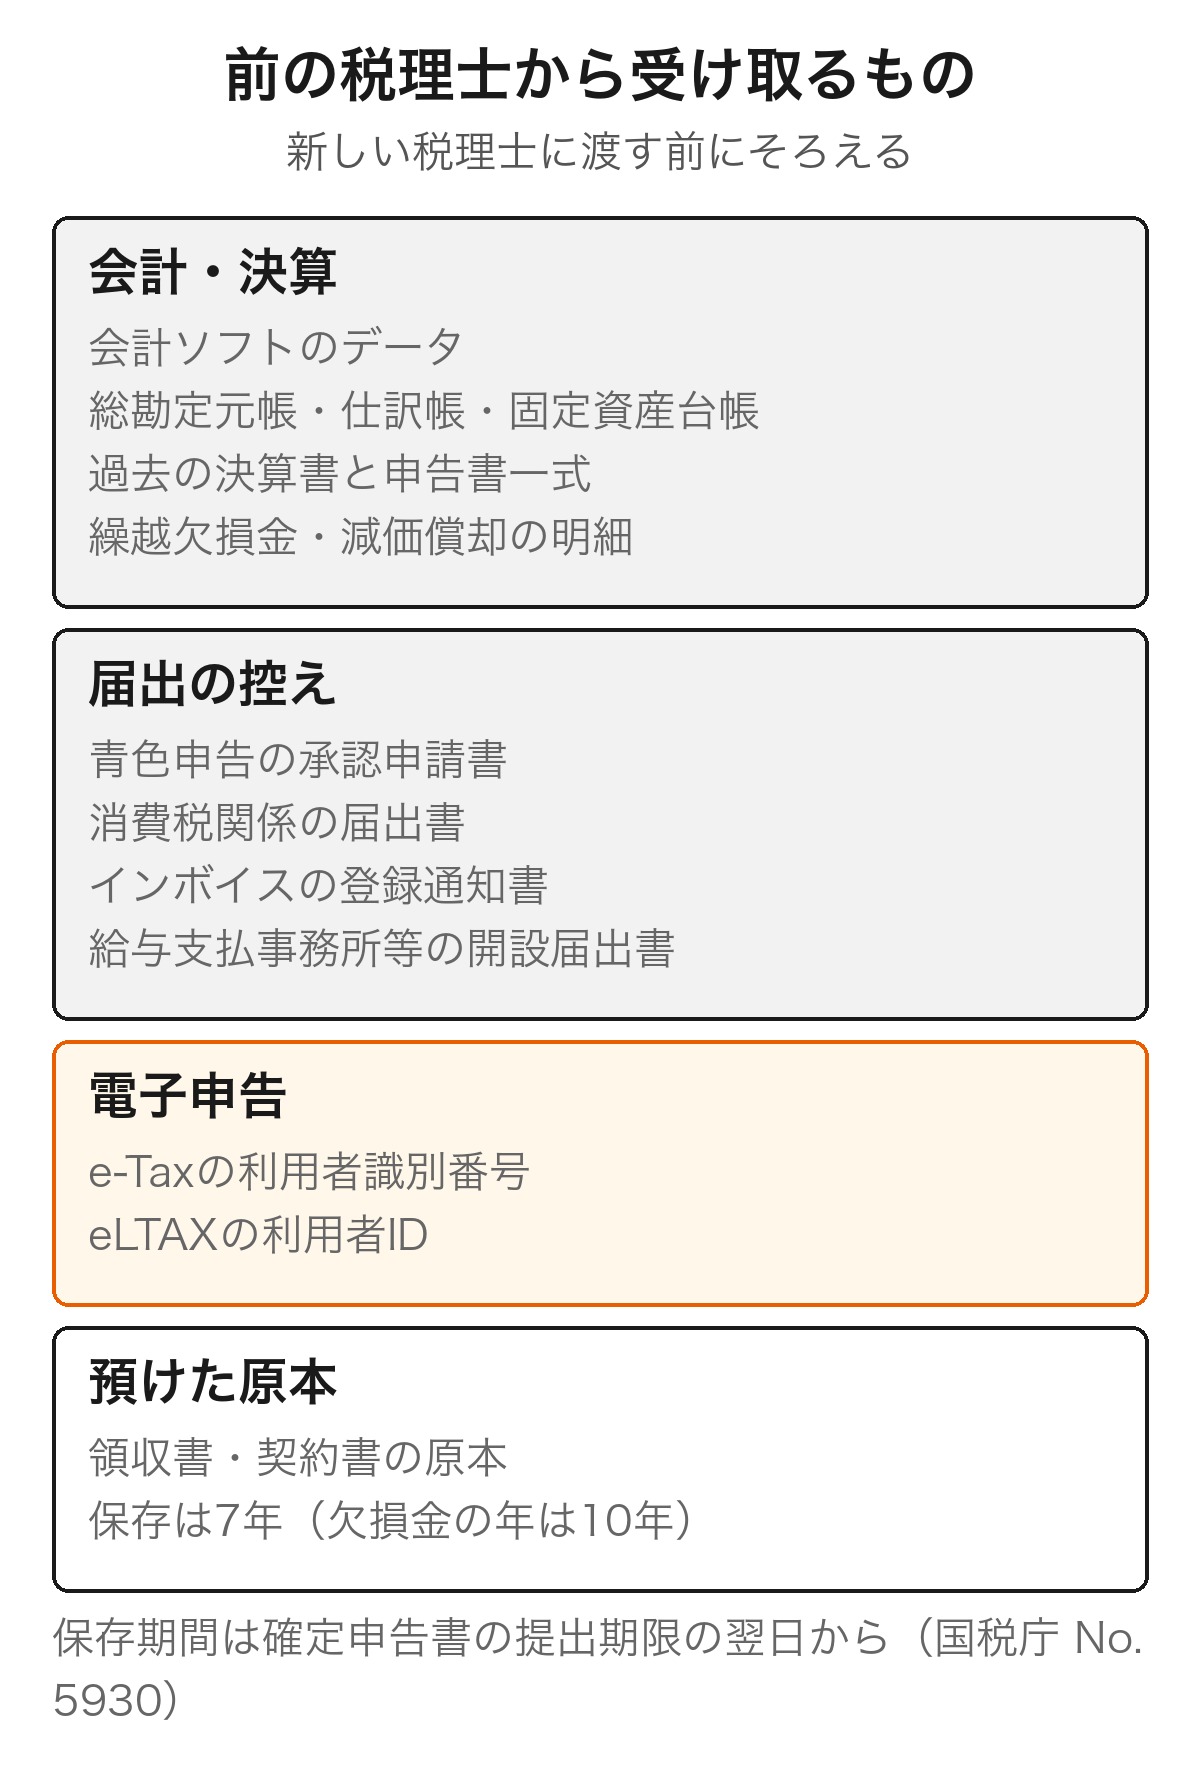
会計データと決算・申告書類
- 会計ソフトのデータ(期首から変更日まで。ソフトの形式で)
- 総勘定元帳・仕訳帳・固定資産台帳
- 過去の決算書と、法人税・地方税・消費税の申告書一式(勘定科目内訳明細書を含む)
- 繰越欠損金と減価償却の計算が分かる明細
- 役員報酬・給与の支払額が分かる賃金台帳、源泉所得税の納付書の控え、年末調整と法定調書の控え
- 定款と登記事項証明書、株主名簿
過去の申告書は、繰越欠損金や減価償却の続きを新しい税理士が計算するために欠かせません。少なくとも前期分、繰越欠損金がある場合はそれが生じた期からの申告書をそろえて渡しましょう。
日々の記帳を自社で引き取る場合は、帳簿の付け方を先に固めておくと、新しい税理士とのやりとりが減ります。帳簿の付け方は、以下の記事で手順から解説しています。
 帳簿の付け方|初心者向けに手書き・エクセルも解説
税務署・自治体に出した届出の控え
届出の控えは、会社がどの制度を選んでいるかを新しい税理士が把握するための資料です。手元に控えがない場合は、前の税理士に写しを求めましょう。
- 法人設立届出書、青色申告の承認申請書
- 消費税関係の届出書(課税事業者届出書、簡易課税制度選択届出書)
- 適格請求書発行事業者の登録通知書
- 給与支払事務所等の開設届出書、源泉所得税の納期の特例の承認に関する申請書
- 役員報酬を決めた株主総会や取締役会の議事録
- e-Taxの利用者識別番号とeLTAXの利用者IDが分かる通知
給与計算や社会保険の手続きを社会保険労務士に頼んでいる場合、その契約は税理士の変更とは別に続きます。税理士と社労士がそれぞれ担う業務の違いは、以下の記事で整理しています。
 社労士と税理士の違い|独占業務とどっちに頼むかを解説
預けている原本は会社に返してもらう
前の税理士に預けている領収書や契約書の原本は、すべて返してもらいます。法人は帳簿と書類を、確定申告書の提出期限の翌日から7年間(欠損金が生じた事業年度は10年間)保存しなければならないためです(国税庁 No.5930 帳簿書類等の保存期間)。
返却を求める根拠として、民法646条は、受任者は委任事務を処理するに当たって受け取った金銭その他の物を委任者に引き渡さなければならないと定めています。返してほしい資料は一覧にして渡すと、受け取り漏れを防げます。
e-Tax・eLTAXと税務代理権限証書|税理士の変更で要る手続き
電子申告を前の税理士が代わりに送っていた会社は、番号や権限の引継ぎも必要です。ここでは、国税のe-Tax、地方税のeLTAX、税務代理権限証書の順に、変更のときに確かめることを説明します。
e-Taxの利用者識別番号は取り直さずに引き継ぐ
e-Tax(国税の電子申告)の利用者識別番号は会社ごとに付く番号で、税理士が開始届出書を代わりに出した場合も、会社(関与先)の番号として発行されています。税理士を変えても、この番号はそのまま使い続けます。
既に利用者識別番号を持つ会社について新たに開始届出書を出すと、それまでの番号は使えなくなり、過去の送信結果を知らせるメッセージボックスも確認できなくなります(e-Tax よくある質問:税理士等が関与先の納税者の電子申告等開始届出書を送信する場合)。
新しい税理士が申告の準備として開始届出書を出し直さないよう、契約の時点で会社の利用者識別番号を伝えておきましょう。
番号や暗証番号が分からない場合は、前の税理士に確かめるか、e-Taxの開始(変更等)届出書作成・提出コーナーから「変更等届出(法人用)」を出します。提出後、利用者識別番号等の通知書が書面で届きます。
eLTAXの利用者IDも今までのものを使う
地方税の電子申告(eLTAX)の利用者IDも、顧問税理士が変わった場合は今まで使っていたものを引き継ぎます。港区は、やむを得ず利用者IDを変えた場合は区への届出が必要になると案内しています(港区 特別徴収税額通知の受取方法等変更届出書の様式改正について)。
税理士が会社の利用者IDを代わりに取得し、IDと暗証番号を会社と共有していることもあります。東京都主税局は、税理士と法人の双方がeLTAXを使う場合はID等の管理に十分注意するよう案内しています(eLTAXによる電子納税ご利用の手引)。
前の税理士と暗証番号を共有していた場合は、引継ぎが済んだ時点で変えておくと安心です。暗証番号を変える手順は、地方税共同機構の「利用届出の変更」で案内されています。
税務代理権限証書は新しい税理士が提出する
税務代理権限証書は、税理士が会社の代わりに申告や税務署とのやりとりをする権限を示す書面です(税理士法30条。国税庁 税務代理の権限の明示)。新しい税理士が申告を担当するときに、その税理士が提出します。
この書面には「過年分に関する税務代理」という欄があり、ここにレ印を付けると、前の税理士が担当していた年分も含めて、調査があったときの税務代理を新しい税理士に任せられます(国税庁 税務調査手続に関するFAQ(税理士向け)問6)。過去の年分の調査にも対応してほしい場合は、提出前に相談しておきましょう。
解約予告・資料の返却・税務調査|税理士変更で起きやすいトラブル
税理士の変更で揉めやすいのは、解約の時期とお金、資料の返却、税務調査との重なりの3つです。ここでは、それぞれの防ぎ方と、起きてしまったときの考え方を説明します。
解約の申し出期限と最後の顧問料
顧問契約書に「解約は○か月前までに申し出る」といった定めがあると、その期間の顧問料は払う必要があります。定めを確かめずに伝えると、想定より長く顧問料が続き、新しい事務所の料金と重なることがあります。
決算の直前に解約を申し出た場合は、決算料の扱いでも揉めやすくなります。どこまでの作業に料金がかかるのかを、解約日と一緒に書面で確かめておきましょう。
前後の税理士に払った顧問料や決算料をどの勘定科目で記帳するかは、以下の記事で仕訳例とあわせてまとめています。
 税理士報酬の勘定科目は?8科目の使い分けと仕訳例
会社の情報が外に漏れることを心配する方もいますが、税理士は、業務で知った秘密を正当な理由なく漏らしてはならず、税理士でなくなった後も同じ義務を負います(税理士法38条)。
資料やデータがなかなか戻ってこない
資料の返却が遅れると、新しい税理士が作業を始められません。返してほしい資料を一覧にして渡し、返却の期限を決めて依頼すると、何が戻っていないかを双方で確かめられます。
会計データは、事務所が使っている会計ソフトの中にしかない場合があります。書き出しに時間がかかることもあるため、解約を伝えるときに、どの形式でいつ受け取れるかを聞いておきましょう。
税務調査と変更の時期が重なったとき
税務署が日時を知らせて調査をするときは、税務代理権限証書を出している税理士にも日時と場所が通知されます(税理士法34条1項)。税理士を変えたあとは、新しい税理士が権限証書を出していれば、調査の連絡はその税理士にも届きます。
調査の通知を受けた後に税理士を変えた場合も、調査開始の日時より前に新しい税理士が権限証書を出せば、その税理士にも事前通知が行われます。新しい税理士の側に日時を変える合理的な理由があれば、変更の協議にも応じるとされています(国税庁「税務調査手続に関するFAQ(税理士向け)」問13)。
ただ、調査の途中で担当が替わると、それまでの説明の経緯が途切れます。調査の終わりが見えている場合は、終わってから切り替えるほうが負担は少なくなります。
税理士の変更に関するよくある質問
ここでは、税理士の変更についてよく調べられている疑問に、本文の内容をもとに短く答えます。
- 税理士さんを変えたいのですが、どうすればいいですか?
- 今の契約書で解約の申し出期限を確かめ、次の税理士を決めて契約してから、今の税理士に解約を伝えます。そのうえで業務の最終日を決め、資料と電子申告の番号を引き継ぎます。
- ダメな税理士の特徴は?
- 一概には言えませんが、変えるか迷うときは、返答の期限が決まっていない、決算前に税金の見通しの話がない、顧問料に含まれる業務を説明しない、使いたい会計ソフトに対応しないの4点で確かめると判断しやすくなります。
- 税理士を変更するとどんなトラブルが起こるのか?
- 起きやすいのは、解約の申し出期限による顧問料の重なり、決算料の扱い、資料やデータの返却の遅れ、税務調査との時期の重なりです。契約書の確認と、業務の最終日・返却期限を書面で決めておくことで防ぎやすくなります。
- 税理士を変えるときの伝え方は?
- 不満を並べず、経理のやり方や費用の見直しといった会社の事情として短く伝えます。電話や面談で伝えたうえで、解約日と最後に担当してもらう業務をメールや書面で残すと行き違いを防げます。
- 税理士を変更する際の引き継ぎ方法は?
- 会計データ、総勘定元帳、過去の申告書一式、届出の控えを前の税理士から受け取り、新しい税理士に渡します。e-Taxは開始届出書を出し直すと過去の番号が使えなくなるため、利用者識別番号はそのまま引き継ぎます。
- 税理士を変えると税務調査は来ますか?
- 税理士を変えたこと自体で調査が来るかどうかは、一概には言えません。税理士法が定めているのは、調査の日時を税務代理権限証書を出している税理士にも知らせることで、変更後に新しい税理士が権限証書を出していれば、調査の連絡はその税理士にも届きます。
まとめ
税理士の変更は、決算と申告を終えた直後に区切ると担当を分けやすく、期の途中で変えるなら役員報酬の改定期限と期首からの記帳の確認に注意が必要です。手順は、契約書の確認、次の税理士との契約、解約の連絡、業務の最終日の決定の順に進めます。
引継ぎでは、会計データと過去の申告書、届出の控えを受け取り、e-Taxの利用者識別番号とeLTAXの利用者IDは取り直さずに引き継ぎます。預けた原本には7年間(欠損金が生じた事業年度は10年間)の保存義務があるため、必ず会社の手元に戻しましょう。
気づいたら、税務が終わっている。
不安は、税理士に相談し放題。お金は、年10万円(税抜)。手間は、承認するだけ。申告書の作成・提出は事業者ご自身で行い、提出前に税理士がチェックします。年10万円(税抜)、翌期も継続する前提のご契約(自動更新)で、freeeの利用料は別途かかります。法人は役員のみの会社が対象です。アプリは株式会社CFOneが提供し、記帳・決算・税務相談はCFOne会計事務所の税理士が担当します。
無料で相談する本記事は一般的な情報提供を目的としたものであり、個別の税務・会計上の判断を保証するものではありません。制度・税率・控除額・期限等は改正される場合があります。実際のお手続きや判断にあたっては、最新の情報を国税庁等の公式サイトでご確認のうえ、必要に応じて税理士や所轄の税務署にご相談ください。