
顧問契約を結ばずに、決算と申告だけを税理士に頼むことはできます。法人の決算のみを料金表に載せている税理士事務所5か所を比べると、売上1,000万円以下の法人で5万5,000円から20万円ほどの幅がありました。
決算のみで足りるかは、記帳を自社で終えられるか、期中に相談したいことがあるか、税務調査の連絡を誰が受けるかの3点で決まります。
この記事では、金額が変わる条件、引き受けてもらいやすい会社と断られやすい会社、決算月から逆算した依頼の時期、渡す資料、顧問契約に切り替える目安までをまとめます。
決算だけ頼みたい・期限が迫っている方へ
CFOne(シフォン)は、AIと税理士でつくるAIネイティブな会計事務所です。事業者がやるのは、承認するだけ。今期の決算からお引き受けしています。ほかの事務所で断られた場合や、記帳が終わっていない場合も、まずはご連絡ください。記帳から決算まで、AIが仕訳や税務の判断を進め、税理士が確認したうえで提案として届きます。事業者は、合っていれば承認ボタンを押すだけ。迷うところは、チャットとオンライン面談(1日30分)で税理士に何度でも相談できます。
無料で相談する
木村 優太CFOne会計事務所 代表税理士
前職を含め累計300社以上の申告を手がけてきた税理士です。freee導入実績全国1位の会計事務所で実務経験を積み、2025年7月に「freee Master of the Year」を受賞しました。CFOne会計事務所の代表税理士として、本記事の内容を監修しています。
監修者の詳細を見る税理士に決算のみ頼むとは|顧問契約との違いと法人でも頼めるか
決算のみの依頼は、顧問契約を結ばずに1年分の決算と申告だけを税理士に任せる頼み方です。ここでは、税理士が引き受ける範囲と顧問契約との違い、自分で申告する場合との分かれ目を整理します。
決算のみの依頼で税理士が引き受ける範囲
決算のみで税理士が引き受けるのは、締めた帳簿をもとに決算書を仕上げ、法人税と地方税の申告書を作って提出するところまでです。消費税の課税事業者なら消費税の申告も加わり、日々の記帳は原則として自社で行います。
料金表を見ると、自社で記帳を終えた「経理処理済み」と、記帳から任せる「丸投げ」で料金を分ける事務所があります。前者は、会計ソフトへの入力と経理処理を自社で完成させ、そのデータから税理士が決算と申告書を作る形です。
法人でも頼めるかについては、比べた5か所はいずれも法人の決算のみを料金表に載せていました。ただし対象を資本金と年間売上高が1億円以下の法人や特定の会計ソフトの利用者に絞る事務所、設立した年度に限って決算のみを受ける事務所もあり、どの会社も同じ条件で頼めるわけではありません。
顧問契約との違いは期中の相談と税務調査の連絡
顧問契約との違いは大きく2つあります。1つは期中の相談で、顧問契約なら月々の取引や役員報酬、節税の打ち手を年の途中で相談できますが、決算のみでは、税理士とやりとりするのは期末の帳簿を渡してから申告を終えるまでの間だけです。
もう1つは税務調査の連絡です。税務署が事前に日時を知らせて調査をするときは、税務代理の権限を証する書面(税務代理権限証書)を出している税理士にも日時と場所が通知されます(税理士法30条・34条1項)。
決算のみの場合にこの書面を付けるかどうかは、事務所によって分かれます。「年一は原則として税務代理権限証書を添付できない」と料金表に書く事務所もあれば、税理士の署名と権限証書の添付を料金に含める事務所もあるため、契約前に確かめておきましょう。
顧問契約を結んだ場合の月額顧問料や決算料、年間総額の相場は、次の記事で比べています。
 税理士費用の相場は?法人の月々の顧問料・決算料と年間総額
決算は税理士に頼まなくてもよいか
法人の決算と申告は、会社自身が行うのであれば税理士に頼む義務はありません。一方で、他人の求めに応じて申告書を作ることや申告の代理、税務相談は税理士業務とされ(税理士法2条)、税理士・税理士法人でない者は行えません(同法52条)。
選べるのは、自社で申告書まで作るか、税理士に頼むかのどちらかです。知人や税理士でない代行業者に申告書の作成を任せることはできないため、自社で作るなら決算整理から別表を含む申告書の作成までを社内で進めることになります。
自社で決算と申告を進める場合の手順や期限は、次の記事で順を追って説明しています。
 法人決算は自分でできる?確定申告の手順・期限とソフト
決算のみの税理士費用|5つの事務所の料金表で見る相場
決算のみの料金には公的な統計がなく、事務所ごとの料金表で決まります。ここでは、2026年10月16日時点で料金表を公開している税理士事務所5か所を同じ前提で並べ、金額が変わる条件と表の外でかかる費用を見ていきます。
売上規模別に見た決算のみの料金
比べたのは、法人の決算のみの料金をウェブサイトで公開している税理士事務所5か所です。記帳を自社で終えている前提にそろえると、売上1,000万円以下で5万5,000円〜20万円程度、1,000万〜3,000万円で約8万〜20万円の幅になりました。
| 事務所 | 売上1,000万円以下 | 売上1,000万〜3,000万円 | 消費税の申告 |
|---|---|---|---|
| A | 5万5,000円 | 11万〜16万5,000円 | 決算のみの表に記載なし |
| B | 6万〜9万円(各区分の下限) | 11万〜15万円(各区分の下限) | 2万〜4万円を加算 |
| C | 15万円(記帳チェック料3万円を含む) | 20万円(記帳チェック料5万円を含む) | 記載なし |
| D | 20万円〜(決算・申告料8万円+記帳チェック料1万円〜×12か月。法人は設立年度に限る) | 売上による区分なし(左と同じ) | 月5,000円の記帳料と申告料2万円を加算 |
| E | 7万9,800円(均一) | 7万9,800円(均一) | 料金に含む(資本金・売上1億円以下が対象) |
※2026年10月16日時点で各事務所が公開している料金表から作成。B〜Eは税抜表示、Aは税込・税抜の記載がありません。「〜」は下限額で、Dは12か月分の記帳チェックを前提に計算しています。業種や仕訳数で料金が上下すると明記する事務所もあります。
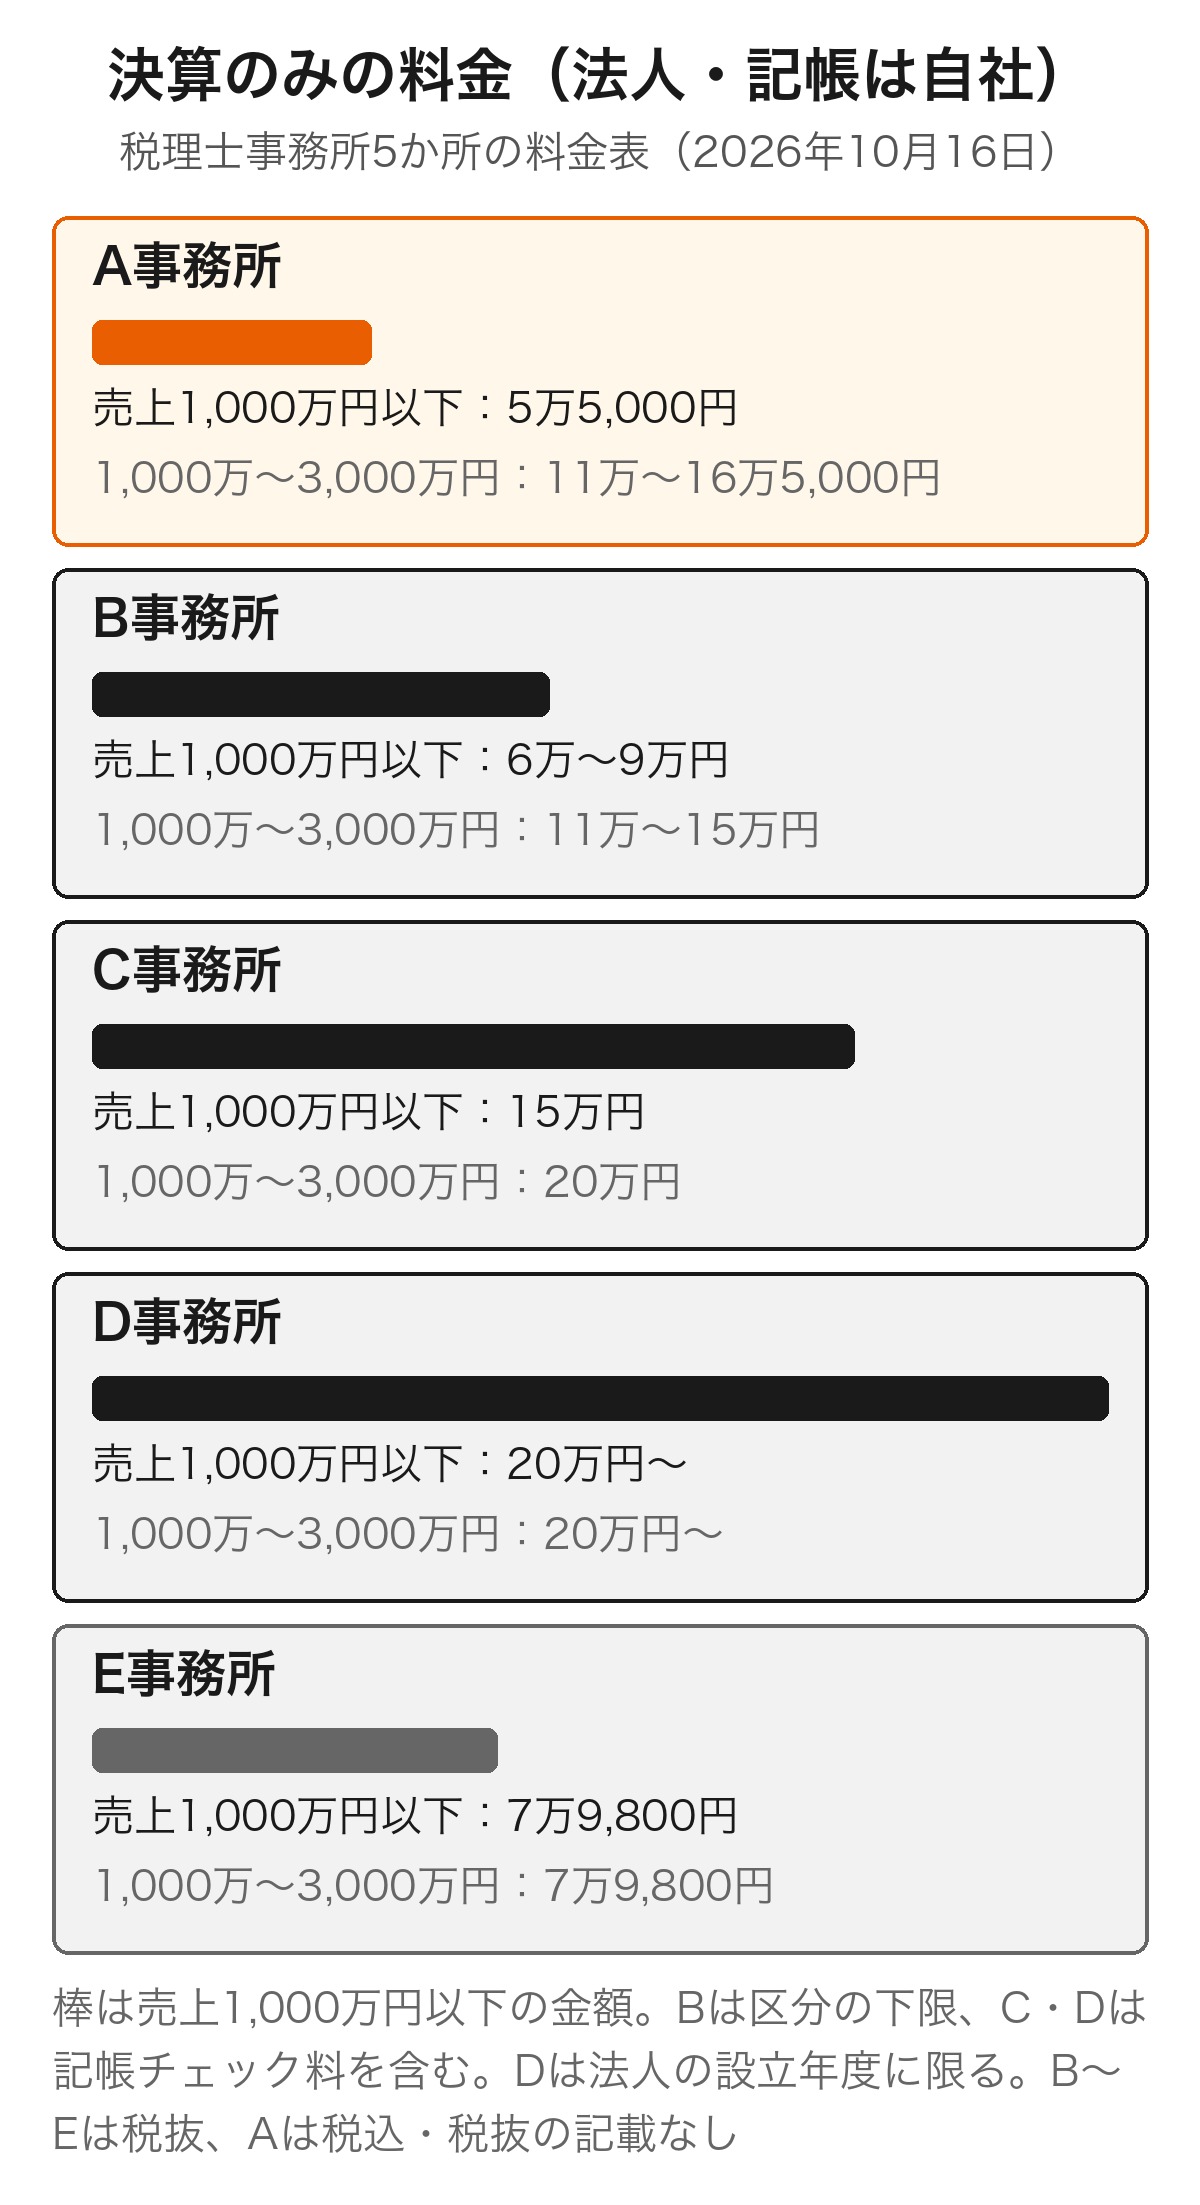
同じ売上区分でも2倍から3倍以上の差がつくのは、決算料に記帳のチェックや消費税の申告を含めるかどうかが、事務所ごとに違うためです。見積もりを比べるときは、総額だけでなく何が含まれているかを並べて確かめましょう。
金額を左右する4つの条件
料金表を見比べると、金額を動かしている条件は売上規模、仕訳の数、記帳の仕上がり、消費税の申告の有無の4つに集約されます。
- 売上規模:5か所のうち3か所が、年間売上の区分ごとに料金を変えています
- 仕訳の数:仕訳数で料金が上下すると書く事務所があり、取引の多い業種ほど上がります
- 記帳の仕上がり:経理処理済みと丸投げで、同じ売上でも4万〜7万円の差をつける事務所があります
- 消費税の申告:課税事業者なら、売上3,000万円以下で2万〜4万円を上乗せする事務所があります
消費税の申告が要るかは、基準期間(原則として2期前の事業年度)の課税売上高が1,000万円以下かどうかで原則が決まります。ただし、令和5年10月1日から始まったインボイス制度で適格請求書発行事業者の登録を受けていると、売上にかかわらず免税になりません(国税庁 No.6501 納税義務の免除)。
料金表の外でかかりやすい費用
料金表の金額だけで予算を組むと、あとから費用が足されることがあります。比べた5か所の料金表に書かれていた追加の費用は次のとおりです。
- 消費税の申告料(売上3,000万円以下で2万〜4万円、または月5,000円の記帳料と申告料2万円)
- 記帳チェック料(売上3,000万円以下で3万〜5万円、または月1万円〜)
- 申告期限が迫っている場合の特急料金
- 作業を始める前に全額を払う着手金
- 税務調査の立会い(1日5万円)と修正申告(年度・税目ごとに5万円)
- 年末調整(2万円+従業員1人2,000円、または従業員5人までで3万円)
決算のみの費用に毎年10万〜20万円かかるうえ、期中の相談もしたい場合は、CFOneに相談するのも一つの方法です。
税理士に払った決算料をどの勘定科目で記帳するかは、以下の記事で仕訳例とあわせて解説しています。
 税理士報酬の勘定科目は?8科目の使い分けと仕訳例
決算のみを税理士が引き受けやすい会社・断られやすい会社
決算のみの依頼は、税理士にとって1年分の帳簿を短い期間で確かめる仕事になります。ここでは、どんな会社なら引き受けてもらいやすく、どんな依頼が断られたり高くなったりしやすいかを、料金表の条件から整理します。
引き受けてもらいやすい会社の条件
引き受けてもらいやすいのは、会計ソフトへの入力が期末まで終わり、預金や借入金の残高が帳簿と合っている会社です。料金表でも、経理処理を自社で完成させることを決算のみの前提に置く事務所があります。
規模が小さく、使っている会計ソフトが事務所の対応範囲にあることも条件になりやすい点です。年間売上高と資本金が1億円以下の法人に限り、会計ソフトも指定するサービスがあり、見直しで見つかった修正や仕訳の追加は会社側で行う前提になっています。
断られやすいのは記帳が終わっていない会社と期限直前の依頼
断られたり料金が上がったりしやすいのは、記帳が何か月分も残っている会社です。決算のみの料金は帳簿ができている前提で組まれているため、未入力の月が多いと記帳代行の料金が加わり、同じ売上でも総額が上がります。
申告期限の直前に駆け込む依頼も同じです。期限が迫っている場合に特急料金を設ける事務所があり、税額が分かるのが納付期限の間際になると、納税資金を用意する時間も足りなくなります。
帳簿づけが追いついていないと感じたら、決算の前に記帳の基本を固めておくと依頼先を選びやすくなります。帳簿の付け方は、以下の記事で手順から解説しています。
 帳簿の付け方|初心者向けに手書き・エクセルも解説
決算の依頼先が見つからない方へ
決算を頼める税理士が見つからない場合は、CFOneにご相談ください。帳簿の整理から決算まで、対応できるかを税理士が確認してご案内します。決算月を過ぎてからのご契約もお受けしています。ご契約後に会計データを確認し、申告期限に間に合わない(期限後申告になる)可能性がある場合は事前にお伝えします。期限内の申告をご希望の場合は、決算月までにご相談ください。
無料で相談する税理士へ決算のみ頼む時期|決算月から逆算したスケジュール
決算のみの依頼は、申告期限から逆算して動き出す時期を決めます。ここでは、法人税と消費税の申告期限と、3月決算の会社を例にした依頼のスケジュールを示します。
申告期限は事業年度終了の日の翌日から2か月以内
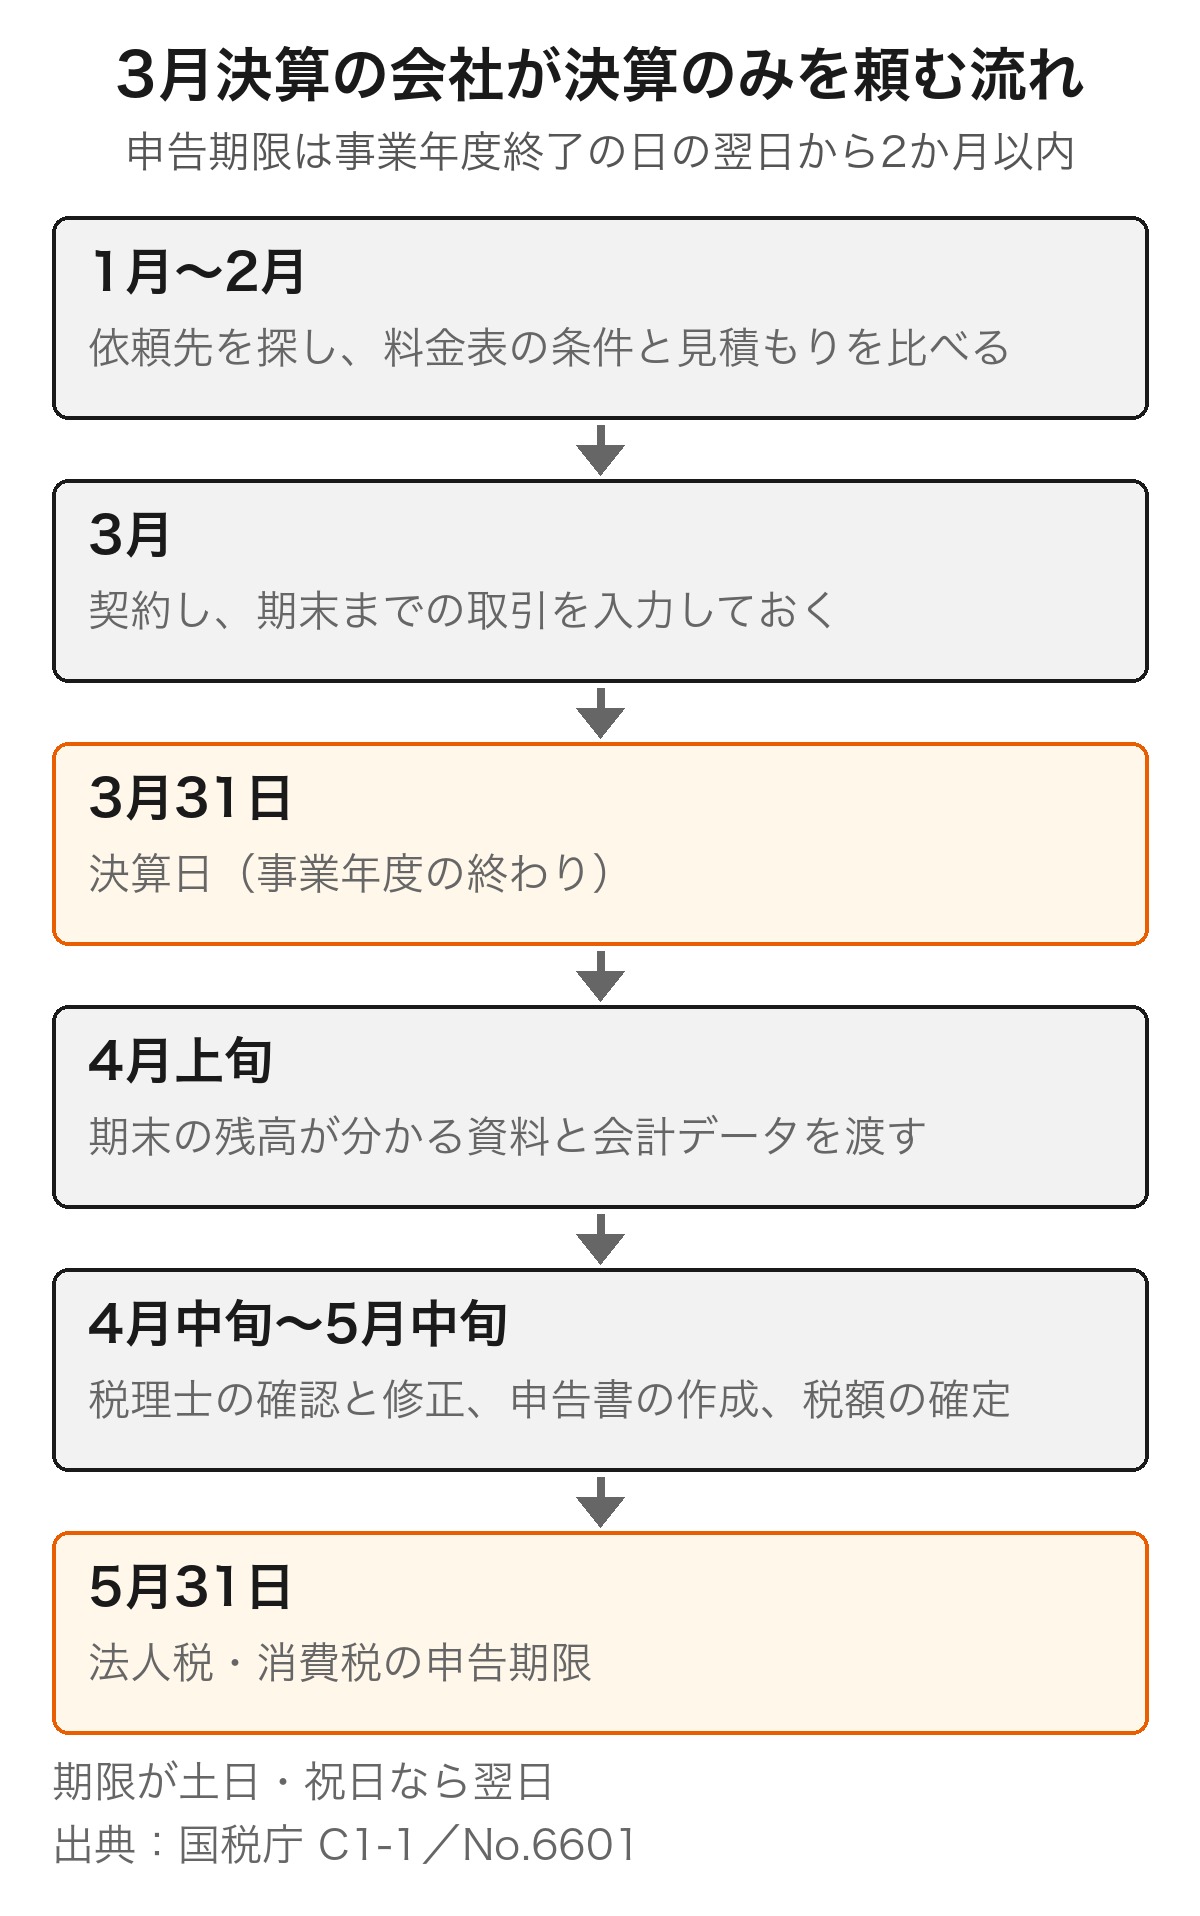
法人税の確定申告書の提出期限は、原則として事業年度終了の日の翌日から2か月以内です(国税庁 C1-1 法人税、地方法人税及び防衛特別法人税の申告)。期限が土日・祝日に当たるときは、その翌日が期限になります。
消費税の課税事業者は、消費税の確定申告と納付も、課税期間の終了の日の翌日から2か月以内に行います。消費税の確定申告の期限の延長特例を受けている法人は、その期限が1か月延びます(国税庁 No.6601 申告と納税)。
3月決算の会社が動き出す時期
3月決算なら、申告期限は5月31日です。オンラインで決算のみを受ける事務所では、申込みから申告までを約半数が20日以内に終えているとしており、その前に見積もりと契約の期間も要ります。
決算月の2〜3か月前には依頼先を探し始め、期末の翌月には資料を渡せる状態にしておくと、税額が分かってから納付までに余裕を持てます。
決算月そのものをこれから決める会社や、見直したい会社は、決算月の決め方を以下の記事で確認しておくと、依頼の時期も組み立てやすくなります。
 決算月の決め方|会社設立時はいつがいい?多い月と変更手続き
決算のみの依頼で税理士に渡す資料の一覧
決算のみの依頼では、税理士が期中に帳簿を見ていないため、期末の残高を裏づける資料をまとめて渡します。ここでは、渡す資料を残高の確認に使うものと、決算整理と申告書に使うものに分けて一覧にします。
会計データと期末残高の資料
- 会計ソフトのデータ(閲覧権限の付与、または総勘定元帳・試算表)
- 預金通帳やネットバンキングの明細と、期末日の残高が分かるもの
- 現金の期末残高が分かる現金出納帳
- 売掛金・買掛金・未払金の期末残高が分かる請求書や一覧
- 借入金の返済予定表と期末残高
残高の資料は、帳簿の数字と1円単位で照らし合わせるために使います。通帳の残高と帳簿が合っていない状態で渡すと、確認に時間がかかり、記帳チェックの料金が上がる原因になります。
決算整理と申告書の作成に使う資料
- 前期の決算書と申告書一式(法人税・地方税・消費税、勘定科目内訳明細書)
- 期中に買った固定資産の請求書や契約書
- 期末の在庫の一覧(棚卸表)
- 役員報酬・給与の支払額が分かる賃金台帳と、源泉所得税の納付書の控え
- 保険・リース・賃貸借などの契約書
- 税務署に出した届出書の控え(青色申告の承認申請書、消費税関係の届出書、インボイスの登録通知書)
- 定款と登記事項証明書(初めて頼む事務所の場合)
前期の申告書は、繰越欠損金や減価償却の続きを引き継ぐために欠かせない資料です。初めて決算のみを頼む年は、前期の申告を誰が作ったかにかかわらず、一式を渡しましょう。
税理士に決算のみで続けるリスクと顧問に切り替える目安
決算のみは費用を抑えられる反面、年の途中で税理士の目が入りません。ここでは、決算のみで続けた場合に受けられないことと、顧問契約に切り替えたほうがよい目安を整理します。
決算のみでは受けられない3つのこと
1つめは期中の相談です。決算のみの場合は給料計算や年末調整、税務相談などの普段の相談は受けず、随時の相談にはその都度相談料がかかると料金表に書く事務所もあります。
相談の時期を逃すと困るのが役員報酬です。役員報酬(定期同額給与)を改定できるのは、原則として会計期間開始の日から3か月以内。それ以降は臨時改定事由・業績悪化改定事由に当たる場合を除いて改定できません(国税庁 No.5211 役員に対する給与)。
決算月ごとに役員報酬を改定できる期限は、以下の記事で一覧にしています。
 役員報酬の変更タイミングは?決算月別の期限を解説
2つめは節税の打ち手です。決算のみでは決算対策を一切行わないと料金表に明記する事務所もあり、期末までに検討しておきたい設備投資や役員報酬の水準は、決算のみの範囲に入らないことがあります。
3つめは税務調査への備えです。税務代理権限証書を出していなければ、調査の日時の連絡は会社にだけ届きます。立会いを1日5万円で受ける事務所もあれば、調査対応を以前から関与している顧客に限る事務所もあります。
経費になるかどうかや役員報酬の判断など、期中に相談できる相手がいないことが不安なら、CFOneで年の途中から相談先を持つこともできます。
顧問契約に切り替えたほうがよい目安
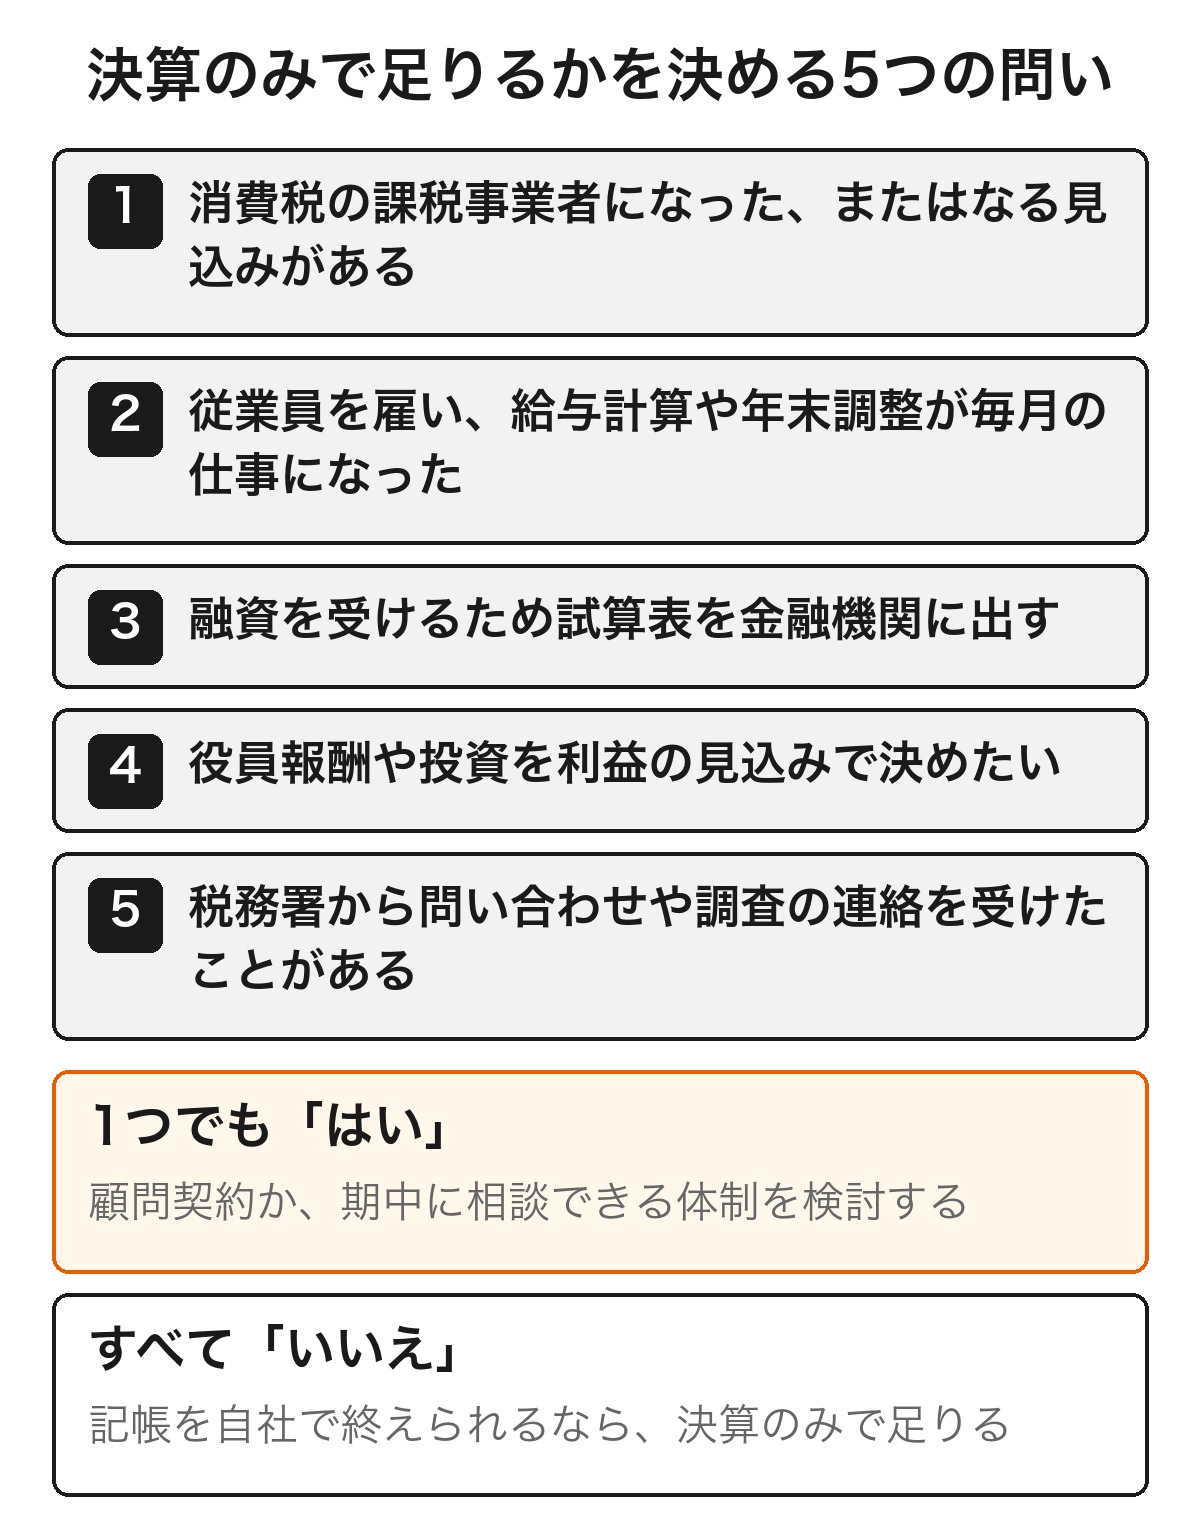
決算のみで足りるのは、取引が少なく記帳を自社で回せていて、期中に判断を仰ぐ場面がほとんどない会社です。反対に、次のどれかに当てはまるなら、顧問契約か期中に相談できる体制を考える時期です。
- 売上が伸び、消費税の課税事業者になった、またはなる見込みがある
- 従業員を雇い、給与計算や年末調整が毎月の仕事になった
- 融資の予定があり、試算表を金融機関に見せる場面が出てきた
- 役員報酬や設備投資を、利益の見込みに合わせて決めたい
- 税務署から問い合わせや調査の連絡を受けたことがある
設立したばかりで、そもそも税理士をつけるかどうかから迷っている場合は、会社設立と税理士の関わり方を以下の記事で確認できます。
 会社設立に税理士は必要?費用の内訳と頼まない選択
マイクロ法人が税理士に決算のみ頼むときのポイント
役員1人だけで運営するマイクロ法人は、取引が少ないぶん決算のみの依頼を検討しやすい形です。ここでは、マイクロ法人が決算のみを頼むときに確かめておきたい点をまとめます。
取引も仕訳も少ないマイクロ法人は、売上区分で最も低い料金帯に入りやすく、比べた料金表では5万5,000円〜8万円前後から頼める事務所がありました。記帳を自社で終えておくことが、この料金帯で頼む前提になります。
一方で、役員報酬を払っていれば源泉所得税の納付や年末調整が毎年発生し、料金表では決算料とは別の料金になっています。消費税も、インボイスの登録を受けていれば売上が少なくても申告が必要になり、その分の料金が加わります。
マイクロ法人の定義や、個人事業主・一般的な法人との違いは、以下の記事で整理しています。
 マイクロ法人とは?定義と法人・個人事業主との違い
税理士の決算のみに関するよくある質問
ここでは、税理士に決算のみを頼むときによく調べられている疑問に、本文の内容をもとに短く答えます。
- 税理士に決算のみ依頼するといくらくらいかかりますか?
- 料金表を公開する税理士事務所5か所(2026年10月16日時点)では、売上1,000万円以下の法人で5万5,000円〜20万円程度でした。消費税の申告や記帳のチェックを別料金にする事務所もあります。
- 法人は決算だけ依頼できますか?
- できます。比べた5か所はいずれも法人の決算のみを料金表に載せていました。ただし記帳を終えていることや、売上・資本金・会計ソフト、設立年度に限るといった条件を設ける事務所があります。
- 決算は税理士に頼まなくてもいいの?
- 会社自身が申告するなら、税理士への依頼は必須ではありません。ただし申告書の作成を税理士・税理士法人以外に任せることはできません(税理士法52条)。
- 確定申告だけしてくれる税理士はありますか?
- あります。法人の決算申告のほか、個人事業主や副業の確定申告だけをスポットで受ける事務所もあり、料金は所得の種類や帳簿の有無で変わります。
- 決算のみの依頼はいつまでに相談すればよいですか?
- 申告期限は事業年度終了の日の翌日から2か月以内です。見積もりと税理士の確認にかかる期間を見込み、決算月の2〜3か月前には相談を始めると余裕を持てます。
まとめ
税理士に決算のみを頼むと、料金表を公開している事務所5か所では売上1,000万円以下の法人で5万5,000円〜20万円程度でした。金額は売上規模、仕訳の数、記帳の仕上がり、消費税の申告の有無で変わり、特急料金や調査の立会いは表の外でかかります。
依頼は申告期限から逆算し、決算月の2〜3か月前に動き出すのが目安です。期中の相談や税務調査の連絡を受けてほしいなら、税務代理権限証書の扱いを含めて契約前に確かめ、必要に応じて顧問契約や相談できる体制を検討しましょう。
今期の決算から、来期の毎年の負担まで
CFOneなら、決算のみの相場(売上1,000万円以下で5万5,000円〜20万円)と同じ水準の料金で、今期の決算に加えて記帳と期中の相談まで付くため、毎年決算の依頼先を探さずに済みます。不安は、税理士に相談し放題。お金は、年10万円(税抜)。手間は、承認するだけ。申告書の作成・提出は事業者ご自身で行い、提出前に税理士がチェックします。年10万円(税抜)、翌期も継続する前提のご契約(自動更新)で、freeeの利用料は別途かかります。法人は役員のみの会社が対象です。アプリは株式会社CFOneが提供し、記帳・決算・税務相談はCFOne会計事務所の税理士が担当します。
無料で相談する本記事は一般的な情報提供を目的としたものであり、個別の税務・会計上の判断を保証するものではありません。制度・税率・控除額・期限等は改正される場合があります。実際のお手続きや判断にあたっては、最新の情報を国税庁等の公式サイトでご確認のうえ、必要に応じて税理士や所轄の税務署にご相談ください。