
帳簿の付け方が分からず、何から手をつければよいか迷っていませんか?帳簿は青色申告のためだけのものではなく、白色申告でも記帳と保存が国税庁のルールで義務付けられています。
結論として、最初に用意する帳簿は現金出納帳・売掛帳・買掛帳・経費帳の4つで、多くの取引は日々の合計額をまとめて記載するだけで済みます。手順を順番に見ていきましょう。

木村 優太CFOne会計事務所 所長税理士
累計300社以上の申告を手がけ、freee導入実績全国1位の会計事務所で「freee Master of the Year」を受賞した現役の税理士・会計事務所の所長が、本記事の内容を監修しています。
監修者の詳細を見る帳簿とは?白色申告でも法人でも記帳・保存の義務がある
ここでは、帳簿を付ける義務がそもそも誰にあるのか、そして白色申告と青色申告で何が変わるのかを整理します。
白色申告でも記帳と帳簿の保存は義務
帳簿を付ける義務は、青色申告をしている方だけのものではありません。国税庁は、事業所得等を生ずべき業務を行うすべての白色申告の方について、収入金額や必要経費を記載すべき帳簿(法定帳簿)を備え付け、記帳する必要があると案内しています。所得税及び復興特別所得税の申告が不要な方も対象に含まれます。
「白色申告だから帳簿はいらない」という理解は誤りで、正しくは記載方法が簡易になるだけです。あわせて、業務に関して任意で作成した帳簿(任意帳簿)や、受け取った請求書・領収書などの書類も保存する必要があります。詳しくは国税庁の「帳簿の記帳のしかた」にまとまっています。
帳簿の保存期間は白色・青色で異なる
保存期間は白色申告と青色申告で異なり、青色申告のほうが総じて長く定められています。
| 区分 | 保存が必要なもの | 保存期間 |
|---|---|---|
| 白色申告 | 収入・必要経費を記載した帳簿(法定帳簿) | 7年 |
| 業務に関して作成した任意帳簿 | 5年 | |
| 棚卸表・請求書・領収書などの書類 | 5年 | |
| 青色申告 | 仕訳帳・総勘定元帳・現金出納帳・売掛帳・買掛帳・経費帳・固定資産台帳など | 7年 |
| 現金預金取引等関係書類(領収証・預金通帳など) | 7年(前々年の所得が300万円以下なら5年) | |
| その他の書類(請求書・見積書・契約書など) | 5年 |
保存期間の起算日は、帳簿はその閉鎖の日の属する年の翌年3月15日の翌日から、書類はその作成または受領の日の属する年の翌年3月15日の翌日からです。消費税の課税事業者が仕入税額控除の要件として保存すべき請求書等は、上記にかかわらず7年間の保存が必要になります。
青色申告は特典と引き換えに帳簿のレベルが上がる
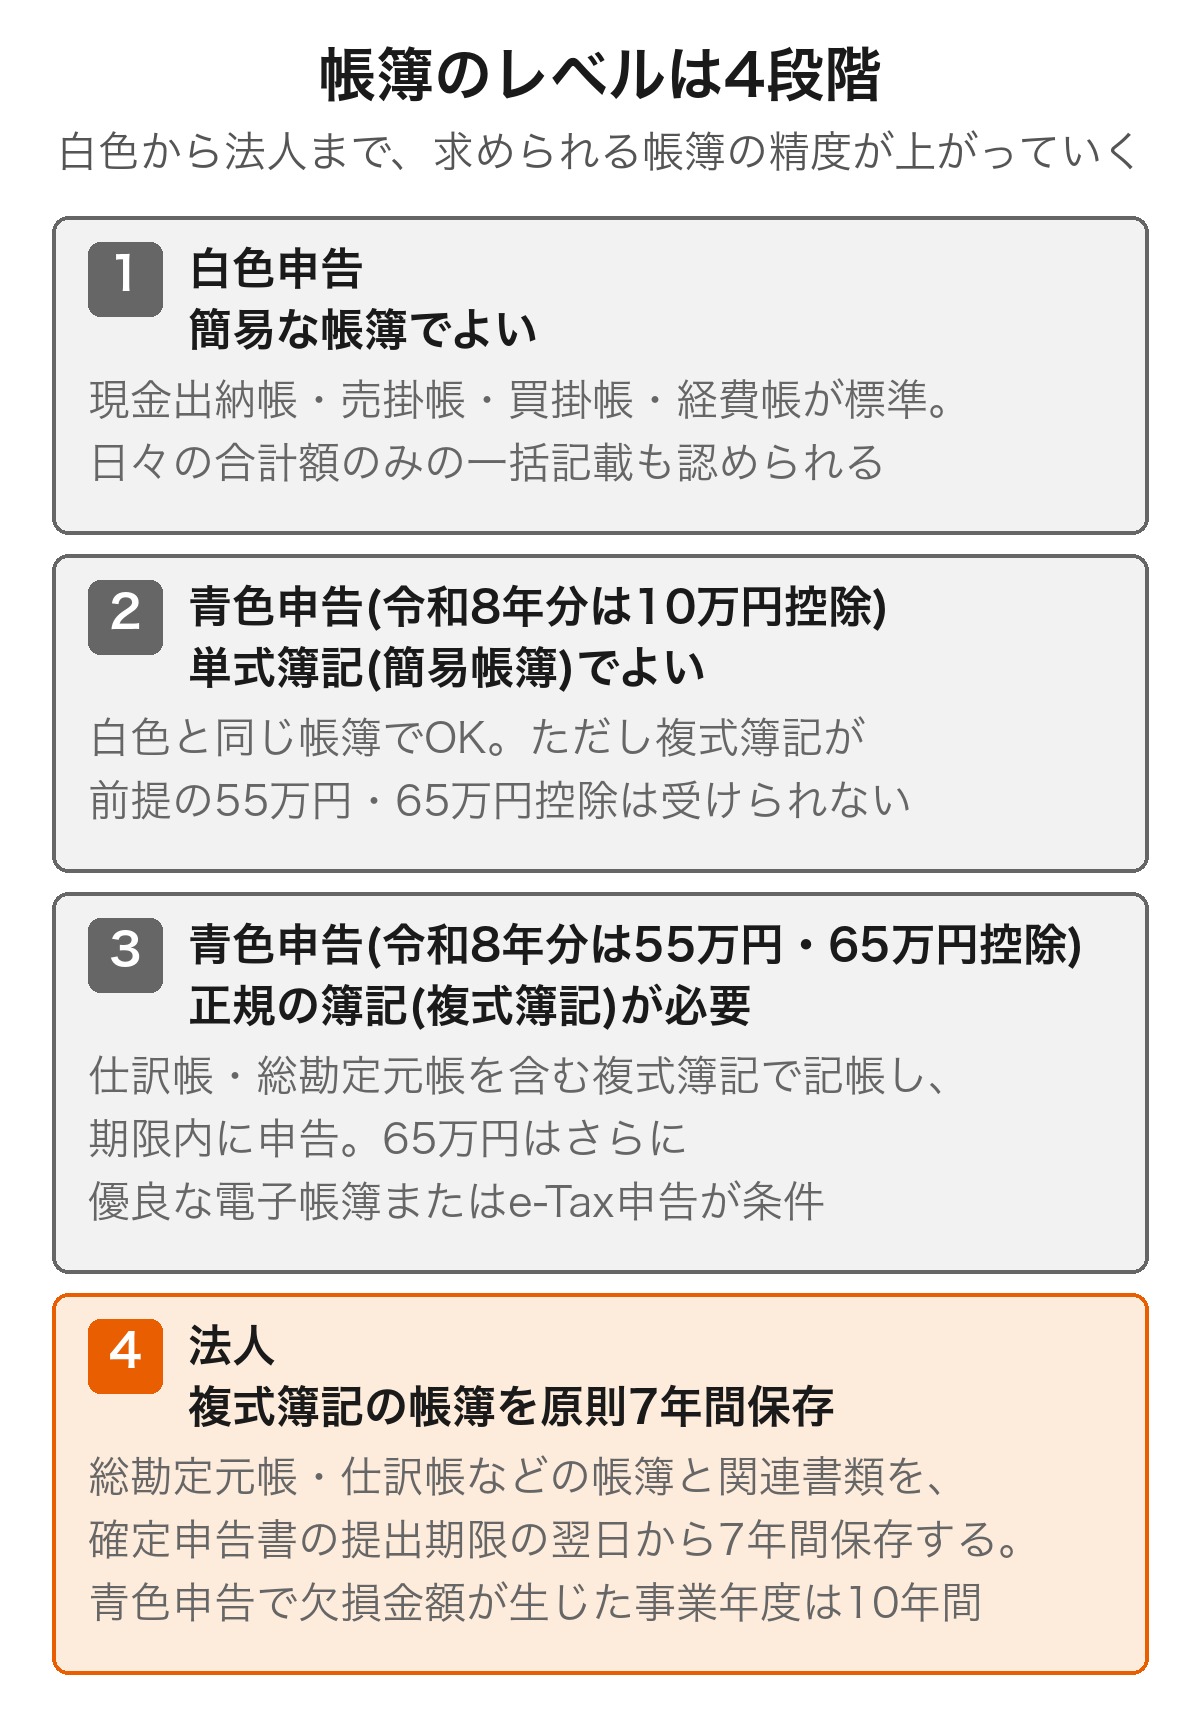
国税庁の「No.2072 青色申告特別控除」によると、令和8年分までの青色申告特別控除は、記帳のレベルに応じて55万円・65万円・10万円の3段階に分かれています。
55万円の控除は、正規の簿記(一般的には複式簿記)の原則により記帳し、その記帳にもとづいて作成した貸借対照表・損益計算書等(青色申告決算書)を確定申告書に添付して期限内に提出することが条件です。
65万円の控除は、55万円の要件に加えて、優良な電子帳簿の要件を満たした電子データでの備付け・保存、またはe-Taxによる電子申告のいずれかが必要です。これらの要件を満たさない場合でも、事業所得又は不動産所得を生ずべき事業を営んでいれば、最高10万円の青色申告特別控除を受けられます。
令和9年分以後は、令和8年度の税制改正により、55万円の控除にe-Taxでの期限内申告が要件として加わり、控除額が65万円に引き上げられます。
改正後の65万円の要件を満たし、仕訳帳・総勘定元帳を電子データで備え付けて保存している方が、さらに「優良な電子帳簿の要件を満たしている」「一定の会計システム等を使い、電子取引のデータをそのシステムで所定の要件どおりに保存している」のどちらかに当てはまる場合は、75万円の控除の対象になります。
また、簡易な簿記の方法で記帳している方のうち、前々年分の事業所得の収入金額(不動産所得を生ずべき事業では不動産所得の収入金額)が1,000万円を超える方は、10万円の控除の対象から外れます。改正の内容は国税庁の「令和8年度税制改正の大綱(抄)」に掲載されています。
青色申告を始めるための申請書の書き方は、以下の記事で記入例つきに解説しています。
 青色申告承認申請書の記入例|書き方と提出期限を解説
帳簿を保存しないとどうなるか
帳簿を作らない、または保存していないことは、それ自体が是正の対象になり得ます。国税庁は、令和5年分の確定申告に対する修正申告等から、売上げに関する帳簿を作成・保存していない場合などには加算税が重くなることがあると案内しています。
面倒に感じても、日々の記帳を後回しにしないことが、結果としてもっとも負担の少ない方法です。次の章では、初心者が最初に用意する帳簿の種類を、レベル別に整理します。
帳簿の付け方|初心者が最初に用意する4つの帳簿
個人事業主が最初に用意する帳簿は、現金出納帳・売掛帳・買掛帳・経費帳の4つです。ここでは、それぞれの役割と書き方の基本を、国税庁の記載例をもとに説明します。
現金出納帳の書き方
現金出納帳は、現金の入金と出金を日付順に記録する帳簿です。最初の行の摘要欄に「前年より繰越」と記載し、前年末の現金残高を記載するところから始めます。年の途中で開業した場合は「元入金(事業を始めるときに事業用資金とした自己資金)」として、開業時の現金額を記載します。
| 日付 | 摘要 | 入金(現金売上) | 出金 | 現金残高 |
|---|---|---|---|---|
| 1/1 | 前年より繰越 | – | – | 50,000 |
| 1/10 | 現金売上(文具の販売) | 12,000 | – | 62,000 |
| 1/15 | 事務用品の現金仕入 | – | 8,000 | 54,000 |
| 1/25 | 切手代の支払い | – | 3,000 | 51,000 |
1件ずつ、相手方の名称・品名・数量及び単価を摘要欄に、金額を入金または出金の欄に記載するのが原則です。ただし、次の章で説明する「簡易な記載」を使えば、この原則どおりに書かなくてよい取引も多くあります。国税庁の「帳簿の記帳のしかた」には、このほかの記載例も掲載されています。
売掛帳・買掛帳の書き方(掛取引がある場合)
代金を後払い・後回収する掛取引(取引の時点では代金をやりとりせず、後日まとめて支払う・受け取る取引)がある場合は、売掛帳(売上の未回収分を管理する帳簿)と買掛帳(仕入の未払分を管理する帳簿)を取引先ごとに作成します。得意先別・仕入先別に口座(ページ)を分け、取引のたびに残高を更新していきます。
現金出納帳で売掛金を回収したときは、現金出納帳への記載とあわせて、売掛帳の該当する取引先の口座にも「受入金額」として記載します。片方だけに記録すると、残高が合わなくなる原因になるため注意しましょう。
経費帳の書き方(経費の分類)
経費帳には、支払った経費を給料賃金・外注工賃・減価償却費・貸倒金・地代家賃・利子割引料・その他の経費に区分して記載します。それぞれの取引について、取引の年月日・事由と支払先の名称・金額を書き残します。
帳簿の記帳タイミングと、手書き・エクセル・会計ソフトの選び方
ここでは、初心者が最初につまずきやすい「全部の取引を1件ずつ書かないといけないのか」という疑問に、国税庁の記載例をもとに答えます。
原則は一取引ごと、小売等の現金売上は日々の合計でよい
帳簿への記載は、原則として一取引ごとに行います。ただし、国税庁の「帳簿の記帳のしかた」は一定の場合に「簡易な方法による記載」を認めており、初心者にとって実務上の負担が大きく変わります。
- 小売業や飲食店・理髪店などを営む方の現金売上は、日々の合計金額のみを一括記載できる
- 保存している納品書控・請求書控などで内容を確認できる取引は、日々の合計金額のみを一括記載できる
- 少額な現金仕入・少額な費用も、同様に日々の合計金額を一括記載できる
つまり、レジや請求書控えで内容が確認できる取引まで、あらためて1件ずつ帳簿に書き写す必要はありません。区分ごとの具体的な扱いは、前章で紹介した国税庁「帳簿の記帳のしかた」にまとまっています。
掛取引は代金を受け取った(支払った)時にまとめて記載できる
掛売上の取引で、保存している納品書控・請求書控等によりその内容を確認できるものは、毎日書かずに、現実に代金を受け取った時に現金売上として記載することができます。掛仕入も同様に、代金を支払った時に現金仕入として記載できます。
ただし、この方法を使う場合は、年末の時点で売掛金・買掛金の残高を売掛帳・買掛帳に記載する必要があります。「都度書かない代わりに、年末に必ず帳尻を合わせる」というイメージで捉えると分かりやすくなります。
手書き・エクセル・会計ソフトのどれを選ぶか
帳簿は、様式が定められているわけではないため、手書き・エクセル・会計ソフトのいずれで作成しても構いません。それぞれの向き不向きを整理します。
| 方法 | 向いている人 | 注意点 |
|---|---|---|
| 手書き | 取引の件数が少なく、簡易な帳簿で足りる方 | 集計や検算を自分で行う必要がある |
| エクセル | 簡単な関数を使え、様式を自作したい方 | 複式簿記の計算式を自分で組む必要があり、入力ミスに気づきにくい |
| 会計ソフト | 複式簿記で記帳し、10万円を超える青色申告特別控除を目指す方・記帳の手間を減らしたい方 | 導入と最初の設定に時間がかかる |
毎回の記帳に時間を取られている方は、AI自動仕訳に対応した会計アプリ「シフォン(CFOne)」を使うと、レシートを撮影するだけで仕訳の候補が作成されるため、入力の手間を減らせます。簿記の知識が浅くても始めやすいのが特徴です。
帳簿とあわせて保存が必要な電子データのルール(電子帳簿保存法)
ここでは、紙の帳簿とは別に押さえておきたい、電子取引データの保存ルールを解説します。ネット通販の領収書やメールで届く請求書がある方は必ず確認してください。
電子取引データの保存が義務になったのは令和6年1月1日から
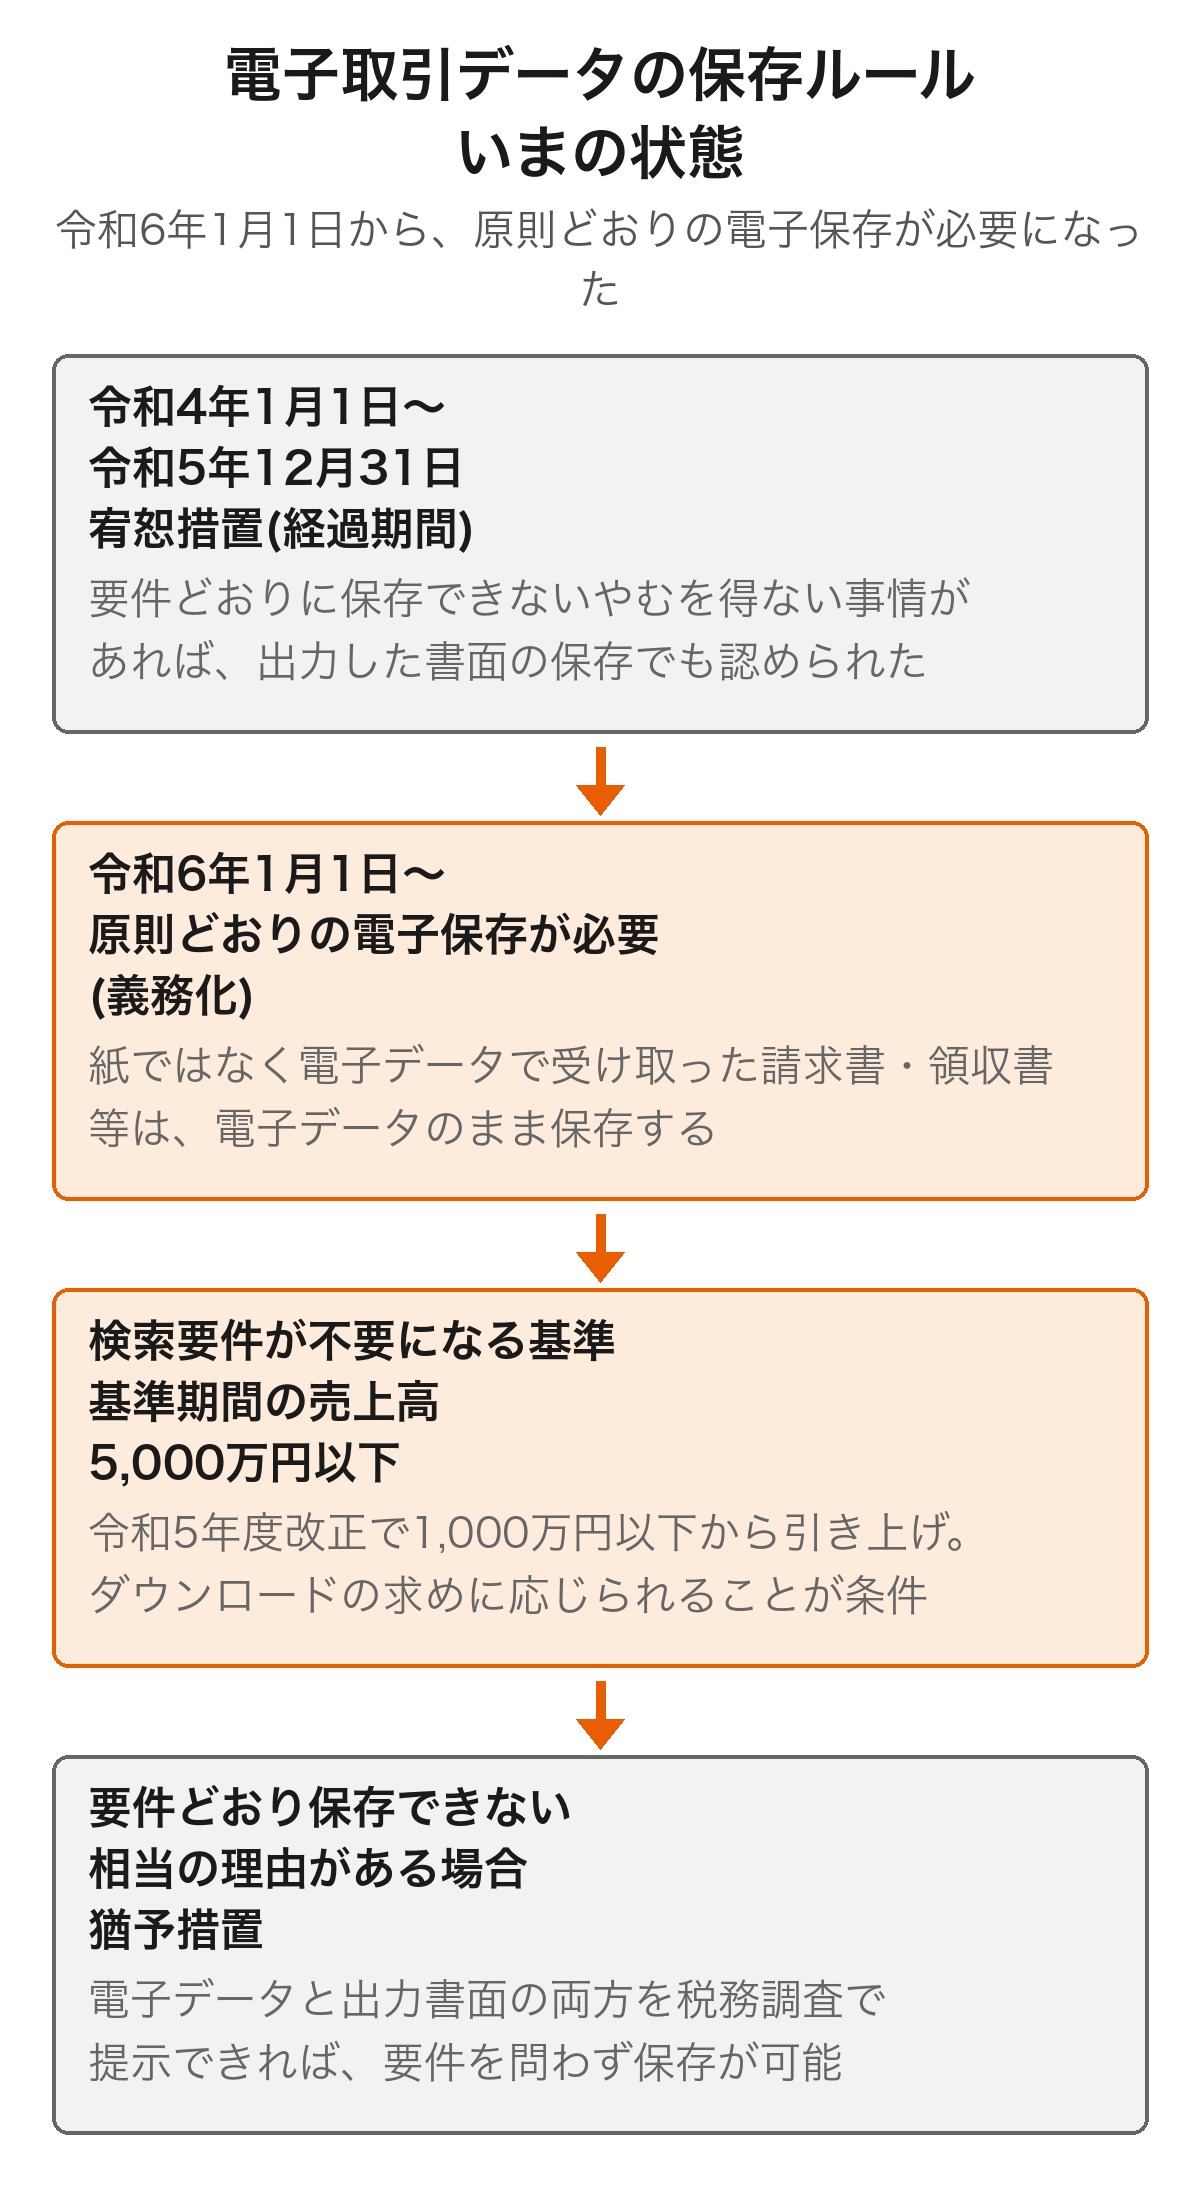
注文書・契約書・領収書・見積書・請求書などに相当する電子取引データを受領または交付した場合、その電子取引データは紙に出力するのではなく、電子データのまま保存することが電子帳簿保存法で義務付けられています。申告所得税に関して帳簿書類の保存義務がある方はすべて対象です。
「2022年(令和4年)1月から義務化された」という説明を見かけることがありますが、正確ではありません。国税庁の一問一答によると、令和4年1月1日から令和5年12月31日までは、要件どおりに保存できないやむを得ない事情があれば出力した書面の保存でも認められる「宥恕措置」の経過期間でした。
原則どおりの電子保存が必要になったのは、令和6年1月1日以後に行う電子取引からです。
検索要件が不要になる基準は5,000万円以下に引き上げられた
電子取引データの保存には、本来「日付・金額・取引先」で検索できるようにする(検索要件)ことが求められます。ただし、個人事業者は前々年、法人は前々事業年度の売上高が5,000万円以下の場合、または出力した書面を日付・取引先ごとに整理して提示できる場合には、検索要件の確保は不要です。
この5,000万円という基準は、令和5年度の税制改正で引き上げられたものです。令和5年12月31日までに行う電子取引については、基準が1,000万円以下でした。ダウンロードの求めに応じられるようにしておくことが前提になる点は変わりません。詳しくは国税庁の「電子帳簿保存法一問一答【電子取引関係】」で確認できます。
要件どおり保存できないときの猶予措置
令和6年1月1日以後に行う電子取引についても、システムの整備が間に合わないなど相当の理由があり、税務調査等の際に電子データそのものと出力書面の両方を提示できる場合には、保存時の要件にかかわらず電子データの保存が可能な「猶予措置」が用意されています。事前の届出等の手続きは必要ありません。
猶予措置は、電子データの保存に代えて紙の書面だけを保存すればよいという意味ではありません。電子データ自体は保存したうえで、税務調査の際に提示できる状態にしておく必要があります。宥恕措置(令和4〜5年の経過期間)とは別の、恒久的な仕組みです。
電子帳簿保存法への対応や記帳の手間を減らしたい方へ
AI自動仕訳・オンライン相談無制限のAI会計アプリ「シフォン(CFOne)」。年10万円(じぶんプラン)で、会計事務所が開発した安心のサービスです。
無料で相談する帳簿の付け方でよくあるミス・注意点
ここでは、記帳を始めたばかりの方がつまずきやすいポイントを2つ取り上げます。
消費税の課税事業者は区分経理が必要
消費税の課税事業者の方は、消費税の確定申告のために、①取引の相手方の氏名または名称の記載、②軽減税率の対象となる取引がある場合の税率ごとの区分、③インボイス発行事業者からの仕入れとそれ以外の者からの仕入れの区分が、それぞれ帳簿に必要です。
ただし、簡易課税制度や2割特例の適用を受ける場合、仕入れ(経費)についての区分経理は必要ありません。自分がどの制度に該当するかで、必要な記帳のレベルが変わる点に注意しましょう。
経費にできるか迷ったときの考え方
経費帳への記載そのものは難しくなくても、「この支出は経費にできるのか」で手が止まることがあります。判断の基準や勘定科目別の一覧は、法人向けにはなりますが以下の記事で整理しています。
 法人が経費にできるもの一覧|上限と判断基準
法人になったら帳簿の付け方はどう変わる?
帳簿の書き方の基本は個人事業主も法人も共通ですが、法人になると求められる帳簿の種類と保存期間が変わります。ここでは、その違いを整理します。
法人は帳簿と書類を原則7年間保存する義務がある
国税庁の「No.5930 帳簿書類等の保存期間」によると、法人は帳簿と、取引等に関して作成または受領した書類を、その事業年度の確定申告書の提出期限の翌日から7年間保存しなければなりません。帳簿には、例えば総勘定元帳・仕訳帳・現金出納帳・売掛金元帳・買掛金元帳・固定資産台帳・売上帳・仕入帳などがあります。
ただし、青色申告書を提出した事業年度で欠損金額(青色繰越欠損金)が生じた場合と、青色申告書を提出しなかった事業年度で災害損失金額が生じた場合は、その事業年度の保存期間が10年間(平成30年4月1日前に開始した事業年度は9年間)になります。
個人事業主の白色申告や10万円控除の青色申告で使う簡易な帳簿(現金出納帳・売掛帳・買掛帳・経費帳)と比べると、種類が増え、保存期間も長くなります。個人事業主から法人化を検討している方は、以下の記事もあわせてご覧ください。
 個人事業主の法人化|判断基準と手続きを解説
法人化を決めたら、次は設立の具体的な手続きです。基本事項の決定から届出までの流れは、会社設立の流れを解説した記事で確認できます。
 会社設立の流れ|株式会社の6つの手続きを解説
個人の記帳経験は法人化後も活きる、ただし複式簿記が前提になる
現金出納帳や経費帳の記帳で身につけた「取引を日付・相手方・金額で記録する」という考え方そのものは、法人になっても変わりません。変わるのは、法人では複式簿記(仕訳帳・総勘定元帳を使う正規の簿記)による記帳が前提になる点です。
白色申告や10万円控除の簡易な帳簿だけで済ませてきた方ほど、法人化のタイミングで負担の増え方を実感しやすくなります。
法人の青色申告承認申請書の書き方は記入例・提出期限とあわせて別の記事で解説しており、法人が青色申告を選ぶメリットは以下の記事でまとめています。
 法人の青色申告のメリット|特典一覧と白色との違い
「複式簿記に自信がない」という方は、税理士監修のAI会計アプリ「シフォン(CFOne)」を使うと、AIが仕訳の候補を提示してくれるため、法人化後の記帳負担を抑えられます。
手書き・エクセルでの複式簿記や、電子帳簿保存法への対応を自力で続けるのが難しくなってきたタイミングが、乗り換えの目安です。
帳簿の記帳を効率化する方法
手書き・エクセルでの記帳は、件数が少ないうちは問題になりませんが、取引が増えると転記ミスが起きやすくなり、10万円を超える青色申告特別控除の前提となる複式簿記への対応や、電子取引データの保存ルールへの対応も自力で続ける必要があります。
AI自動仕訳に対応した会計アプリなら、レシートや電子データを取り込むだけで仕訳の候補が作成され、複式簿記の知識が浅くても記帳を進めやすくなります。電子取引データもアプリ内に保存されるため、紙とデータの二重管理も避けられます。
帳簿の記帳を効率化して、本業の時間を増やしたい方へ
「シフォン(CFOne)」ならレシートの撮影から仕訳・記帳までAIが自動化。年10万円(じぶんプラン)、税理士監修だから、初めての記帳でも安心して使えます。
無料で相談する帳簿の付け方に関するよくある質問
ここでは、帳簿の付け方についてよく寄せられる質問に答えます。
- 簡単に帳簿を付けられる方法はありますか?
- 小売等の現金売上や、納品書控で内容を確認できる取引は、日々の合計額をまとめて記載する簡易な方法が認められています。会計ソフトを使うとさらに手間を減らせます。
- 帳簿はどうやってつけますか?
- 現金出納帳・売掛帳・買掛帳・経費帳の4つを用意し、取引の年月日・相手方・金額を記載します。まずは現金出納帳から始めると分かりやすくなります。
- エクセルで帳簿を作成することはできますか?
- 可能です。ただし10万円を超える青色申告特別控除の前提となる複式簿記は、計算式の作り込みが必要になり、入力ミスも起きやすくなります。会計ソフトなら自動計算されます。
- 手書きで帳簿をつけてもよいですか?
- 問題ありません。ただし電子データで受け取った請求書・領収書は、手書きに転記しても、電子データ自体を別途保存する必要があります。
- 個人事業主も法人と同じ帳簿が必要ですか?
- 求められる帳簿の種類と保存期間が異なります。法人は総勘定元帳・仕訳帳などの帳簿と書類を原則7年間保存する義務があり、白色申告や10万円控除の青色申告より帳簿のレベルが上がります。
まとめ
帳簿は、青色申告の特典を受けるためだけでなく、白色申告でも記帳・保存が義務付けられています。初心者はまず、現金出納帳・売掛帳・買掛帳・経費帳の4つを用意し、小売の現金売上など認められる範囲で日々の合計額をまとめて記載すれば、負担を抑えて記帳を続けられます。
あわせて、電子データで受け取った請求書・領収書は、令和6年1月1日以後、原則どおり電子データのまま保存する必要があります。法人になると帳簿の種類が増え、複式簿記が前提になるため、記帳の負担が大きくなってきたタイミングで、AI自動仕訳への切り替えを検討するとよいでしょう。
経理・記帳の基礎知識は経理・記帳のコラムでも解説しています。
本記事は一般的な情報提供を目的としたものであり、個別の税務・会計上の判断を保証するものではありません。制度・税率・控除額・期限等は改正される場合があります。実際のお手続きや判断にあたっては、最新の情報を国税庁等の公式サイトでご確認のうえ、必要に応じて税理士や所轄の税務署にご相談ください。